#CanNvidia’sDataCenterGrowthContinue?
Bisakah pertumbuhan pusat data Nvidia berlanjut? Nvidia kembali melaporkan kuartal yang kuat, meredakan kekhawatiran tentang potensi gelembung pasar untuk sementara waktu.
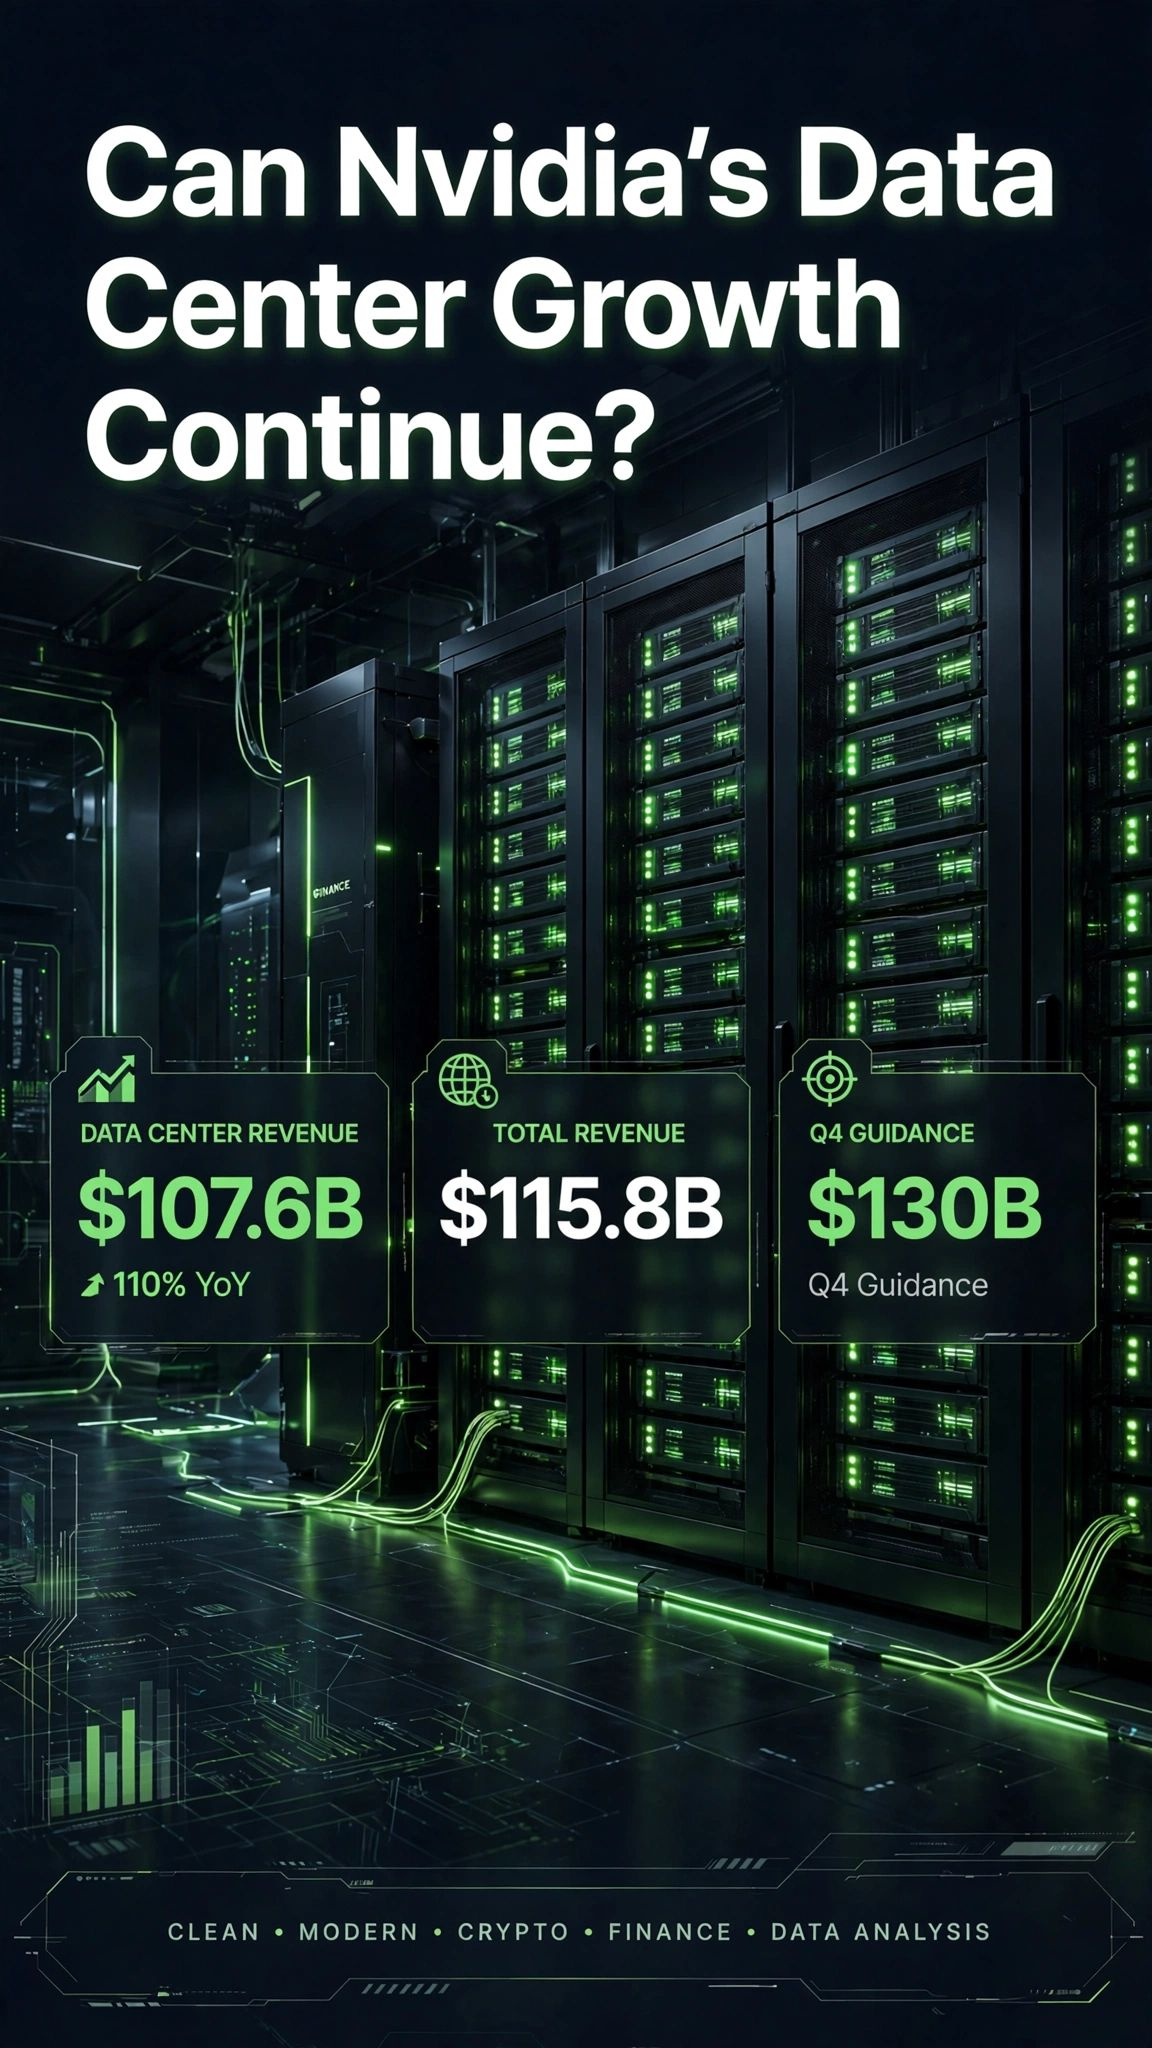
Hasil Q3 FY27: - Total Pendapatan: $115.8 miliar — Naik 103% dibandingkan tahun lalu, melampaui estimasi $109.1 miliar - Pendapatan Pusat Data: $107.6 miliar — Naik 110% dibandingkan tahun lalu, mencakup 93% dari total penjualan
Panduan Q4: $130 miliar — Jauh di atas estimasi Wall Street sebesar $125 miliar Alasan Potensi Pertumbuhan Berlanjut:
1. Vera Rubin Meningkatkan Produksi dengan Cepat Nvidia telah memulai pengiriman Vera Rubin NVL72, yang diklaim sebagai peningkatan produksi produk tercepat dalam sejarahnya.
Rak-rak sudah beroperasi di Microsoft Azure, Google Cloud, Oracle, dan CoreWeave.
2. Belanja Hyperscaler Tidak Melambat Hyperscaler menyumbang $60.1 miliar pendapatan Pusat Data.
Infrastruktur AI masih berada dalam fase pembangunan, bukan fase pengurangan.
3. Panduan Tidak Memasukkan Pendapatan dari Tiongkok Panduan Q4 sebesar $130 miliar mengasumsikan tidak ada pendapatan komputasi Pusat Data dari Tiongkok.
Pendapatan apa pun dari Tiongkok akan menjadi keuntungan tambahan. Faktor Potensial yang Dapat Memperlambat Pertumbuhan: - Margin kotor diperkirakan turun dari 74.8% ke kisaran 71-72% karena kenaikan biaya memori dan transisi ke Vera Rubin.
Konsentrasi Pelanggan: Empat pelanggan masing-masing menyumbang 11-13% dari total pendapatan.
Q4 memiliki satu minggu tambahan (14 minggu dibandingkan 13), sehingga sedikit meningkatkan angka pertumbuhan utama.
Pandangan: Pertumbuhan diperkirakan akan berlanjut, tetapi mungkin kembali ke tingkat yang lebih normal, dari lebih dari 110% menjadi tingkat yang lebih berkelanjutan.
Fase berikutnya tidak hanya akan berfokus pada pendapatan, tetapi juga pada margin, diversifikasi, dan monetisasi AI yang efektif. Apakah Nvidia masih berada di tahap awal pertumbuhan, atau sudah mendekati puncaknya?
#Nvidia #growth #binanace
Bisakah pertumbuhan pusat data Nvidia berlanjut? Nvidia kembali melaporkan kuartal yang kuat, meredakan kekhawatiran tentang potensi gelembung pasar untuk sementara waktu.
Hasil Q3 FY27: - Total Pendapatan: $115.8 miliar — Naik 103% dibandingkan tahun lalu, melampaui estimasi $109.1 miliar - Pendapatan Pusat Data: $107.6 miliar — Naik 110% dibandingkan tahun lalu, mencakup 93% dari total penjualan
Panduan Q4: $130 miliar — Jauh di atas estimasi Wall Street sebesar $125 miliar Alasan Potensi Pertumbuhan Berlanjut:
1. Vera Rubin Meningkatkan Produksi dengan Cepat Nvidia telah memulai pengiriman Vera Rubin NVL72, yang diklaim sebagai peningkatan produksi produk tercepat dalam sejarahnya.
Rak-rak sudah beroperasi di Microsoft Azure, Google Cloud, Oracle, dan CoreWeave.
2. Belanja Hyperscaler Tidak Melambat Hyperscaler menyumbang $60.1 miliar pendapatan Pusat Data.
Infrastruktur AI masih berada dalam fase pembangunan, bukan fase pengurangan.
3. Panduan Tidak Memasukkan Pendapatan dari Tiongkok Panduan Q4 sebesar $130 miliar mengasumsikan tidak ada pendapatan komputasi Pusat Data dari Tiongkok.
Pendapatan apa pun dari Tiongkok akan menjadi keuntungan tambahan. Faktor Potensial yang Dapat Memperlambat Pertumbuhan: - Margin kotor diperkirakan turun dari 74.8% ke kisaran 71-72% karena kenaikan biaya memori dan transisi ke Vera Rubin.
Konsentrasi Pelanggan: Empat pelanggan masing-masing menyumbang 11-13% dari total pendapatan.
Q4 memiliki satu minggu tambahan (14 minggu dibandingkan 13), sehingga sedikit meningkatkan angka pertumbuhan utama.
Pandangan: Pertumbuhan diperkirakan akan berlanjut, tetapi mungkin kembali ke tingkat yang lebih normal, dari lebih dari 110% menjadi tingkat yang lebih berkelanjutan.
Fase berikutnya tidak hanya akan berfokus pada pendapatan, tetapi juga pada margin, diversifikasi, dan monetisasi AI yang efektif. Apakah Nvidia masih berada di tahap awal pertumbuhan, atau sudah mendekati puncaknya?
#Nvidia #growth #binanace