#NvidiaBeatsEstimatesWith$130BQ4Outlook
✅ Kesimpulan terlebih dahulu: Tagar ini akurat secara faktual, tetapi tidak lengkap. Pendapatan Q3 FY27 dan panduan Q4 Nvidia sama-sama melampaui ekspektasi Wall Street, tetapi “melampaui estimasi” dan “fundamental yang solid” bukanlah hal yang sama 🎯. Laporan pendapatan ini muncul dalam konteks khusus setelah pengunduran diri Jensen Huang, penyelidikan SEC, dan penghentian pengiriman ke China, dengan beberapa faktor risiko utama yang disembunyikan oleh tagar tersebut 🚩.
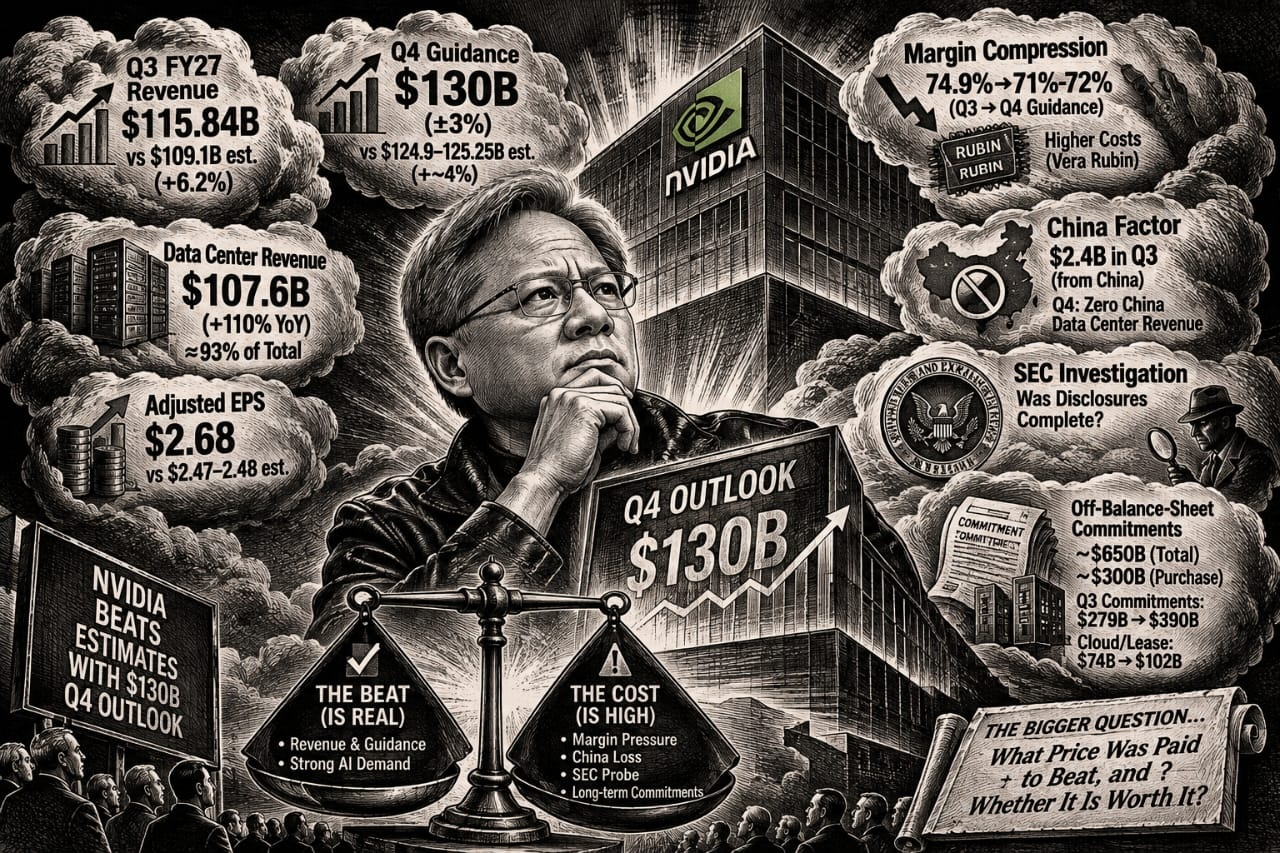
📊 Dibandingkan dengan ekspektasi pasar, hasil yang melampaui perkiraan ini memang nyata. Pendapatan Q3 mencapai $115.84 miliar, dibandingkan konsensus LSEG sekitar $109.1 miliar, melampaui perkiraan sekitar 6.2% 📈. Panduan pendapatan Q4 sebesar $130 miliar (±3%), dibandingkan konsensus sekitar $124.9–125.25 miliar, melampaui ekspektasi sekitar 4% 🚀. Pendapatan pusat data sebesar $107.6 miliar, naik 110% dari tahun sebelumnya, mencakup sekitar 93% dari total pendapatan 💾. EPS yang disesuaikan sebesar $2.68 melampaui konsensus $2.47–2.48 💰. Angka-angka ini menunjukkan bahwa bisnis inti cip AI tidak terhambat oleh gejolak kepemimpinan, dan pesanan jangka pendek tetap solid 💪.
⚠️ Namun, biaya tersembunyi di balik “hasil yang melampaui estimasi” adalah penyusutan margin. Margin kotor Q3 yang disesuaikan adalah 74.9%, tetapi proyeksi Q4 telah diturunkan menjadi 71%–72% 📉. Manajemen menyebutkan bahwa platform Vera Rubin menimbulkan biaya awal yang lebih tinggi, sementara pesanan yang ada dipenuhi dengan harga lama, dan sistem penetapan harga baru baru akan diterapkan tahun depan 🔧. Artinya, “hasil yang melampaui ekspektasi” didorong oleh volume, bukan profitabilitas 📦. Perusahaan mengorbankan margin jangka pendek demi peluncuran platform baru yang lancar 🔄.
🇨🇳 Faktor Tiongkok telah sepenuhnya dihapus dari proyeksi. Nvidia masih mencatat pendapatan produk pusat data Hopper dari Tiongkok sebesar $2.4 miliar pada Q3, tetapi secara eksplisit menyatakan bahwa proyeksi Q4 tidak mencakup pendapatan komputasi pusat data dari Tiongkok sama sekali, dan perusahaan telah berhenti mengirimkan produk Hopper berlisensi ke Tiongkok 🚫. Ini bukan pilihan strategis yang aktif, melainkan penyesuaian pasif akibat kontrol ekspor dan tekanan geopolitik 🌍. Bagi perusahaan yang bisnis pusat datanya menyumbang 93% dari pendapatan, menghapus seluruh pasar utama dari proyeksi sambil tetap melampaui ekspektasi menunjukkan bahwa permintaan dari wilayah lain memang cukup kuat, tetapi ini juga berarti pertumbuhan di masa depan telah kehilangan satu variabel secara permanen 🔮.
🔍 Investigasi SEC adalah ketidakpastian terbesar yang tidak tercermin dalam tagar. Wall Street Journal melaporkan bahwa SEC telah memulai investigasi perdata untuk menentukan apakah pengungkapan Nvidia menyesatkan investor, dengan cakupan yang mencakup hubungan Jensen Huang dan penjualan chip di Asia 🕵️. Investigasi ini bukan tentang kecurangan akuntansi, melainkan tentang apakah “hal yang disampaikan perusahaan kepada investor” sudah lengkap dan akurat 📋. Jika digabungkan dengan situasi tidak biasa seputar pengunduran diri Jensen Huang, hal ini menciptakan krisis kepercayaan yang nyata 😰. CEO sementara Colette Kress menyatakan dalam panggilan konferensi bahwa “momentum itu nyata,” tetapi pernyataan ini tidak cukup untuk mengimbangi ketidakpastian regulasi 🎙️.
💼 Skala komitmen di luar neraca patut mendapat perhatian. Data institusional menunjukkan bahwa pada Q2, Nvidia memiliki komitmen di luar neraca sekitar $650 miliar, dengan sekitar $300 miliar berupa komitmen pembelian, terutama untuk mengamankan kapasitas TSMC dan HBM 🏭. Selain itu, komitmen pasokan Q3 meningkat dari $279 miliar pada kuartal sebelumnya menjadi $390 miliar, sementara komitmen layanan cloud dan sewa pusat data naik dari $74 miliar menjadi $102 miliar 📊. Komitmen ini bukan liabilitas di neraca, tetapi jika permintaan AI mendingin, komitmen tersebut akan menjadi tekanan biaya yang kaku 🧊. Kas perusahaan saat ini dan arus kas bebas yang diperkirakan memberikan penyangga yang memadai, tetapi penyangga ini bergantung pada asumsi bahwa permintaan terus tumbuh ⚡.
🎯 Singkatnya, tagar tersebut benar, tetapi hanya melihat satu sisi. Nvidia memang melampaui estimasi, dan proyeksi Q4 sebesar $130 miliar memang lebih tinggi daripada ekspektasi pasar ✅. Namun, di balik “hasil yang melampaui ekspektasi” ini terdapat pengorbanan margin secara proaktif, hilangnya pendapatan dari Tiongkok secara pasif, bayang-bayang investigasi SEC, serta skala komitmen jangka panjang yang terus membesar ⚖️. Bagi investor, pertanyaan sebenarnya bukan “apakah hasilnya melampaui ekspektasi,” melainkan “berapa harga yang harus dibayar untuk melampauinya, dan apakah itu sepadan” 🤔.


#BTC #Binance #AnthropicIPOPriceCouldExceed$80 #CanNvidia’sDataCenterGrowthContinue?