
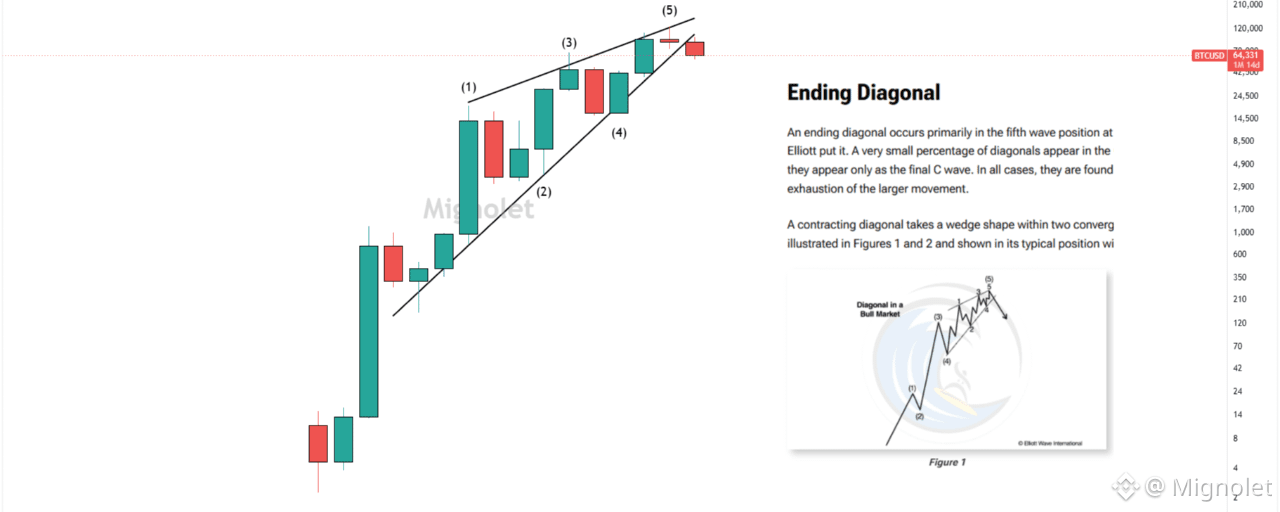

Hari ini, saya ingin membahas sebuah skenario yang pada awal tahun ini saya anggap hanya sebagai kemungkinan yang sangat kecil, tetapi kini, saat kita mendekati akhir tahun, saya percaya skenario ini patut dipertimbangkan dengan serius sebagai kemungkinan hasil terburuk bagi Bitcoin.
Pertama, setelah menjual seluruh kepemilikan Bitcoin saya pada akhir September, saya menyusun rencana terperinci yang menguraikan kriteria dan kondisi spesifik yang harus terpenuhi sebelum saya mempertimbangkan untuk membeli lagi.
Namun, seiring berjalannya waktu, berbagai data pasar yang saya pantau terus memburuk, bukannya membaik.
Faktanya, skenario terburuk yang akan saya bahas ini bahkan tidak termasuk dalam rencana investasi awal saya.
Alasan saya mengangkat hal ini sekarang sederhana.
Kondisi pasar saat ini cukup mengkhawatirkan sehingga menurut saya kita perlu mengambil perspektif jangka jauh lebih panjang saat mengevaluasi pasar dan merencanakan langkah selanjutnya.
Meskipun Bitcoin saat ini diperdagangkan di titik harga terendahnya, tidak adanya akumulasi yang berarti menunjukkan bahwa pasar dapat bertahan dalam fase konsolidasi berkepanjangan, yang mungkin berlangsung jauh lebih lama daripada perkiraan banyak investor.
Tekanan psikologis, frustrasi, dan kelelahan yang muncul akibat pergerakan harga sideways berkepanjangan tidak boleh diremehkan.
1. Tiga Kondisi yang Dapat Memicu Skenario Terburuk Saya
Agar skenario terburuk yang saya khawatirkan terjadi, tiga kondisi utama berikut harus terus berlangsung.
Kondisi 1. Kekuatan dolar AS yang berkelanjutan
Kondisi 2. Penurunan pasar saham AS
Kondisi 3. Tekanan jual berkelanjutan dari whale Binance
Jika ketiga kondisi ini terus berlangsung, kita mungkin sampai pada titik ketika perlu mempertimbangkan secara serius kemungkinan bahwa Bitcoin bukan sekadar mengalami koreksi lain dalam siklus empat tahunnya yang sudah dikenal, melainkan koreksi jangka panjang yang jauh lebih besar dan melibatkan struktur harga yang terbentuk sepanjang sejarah Bitcoin sejak 2010.
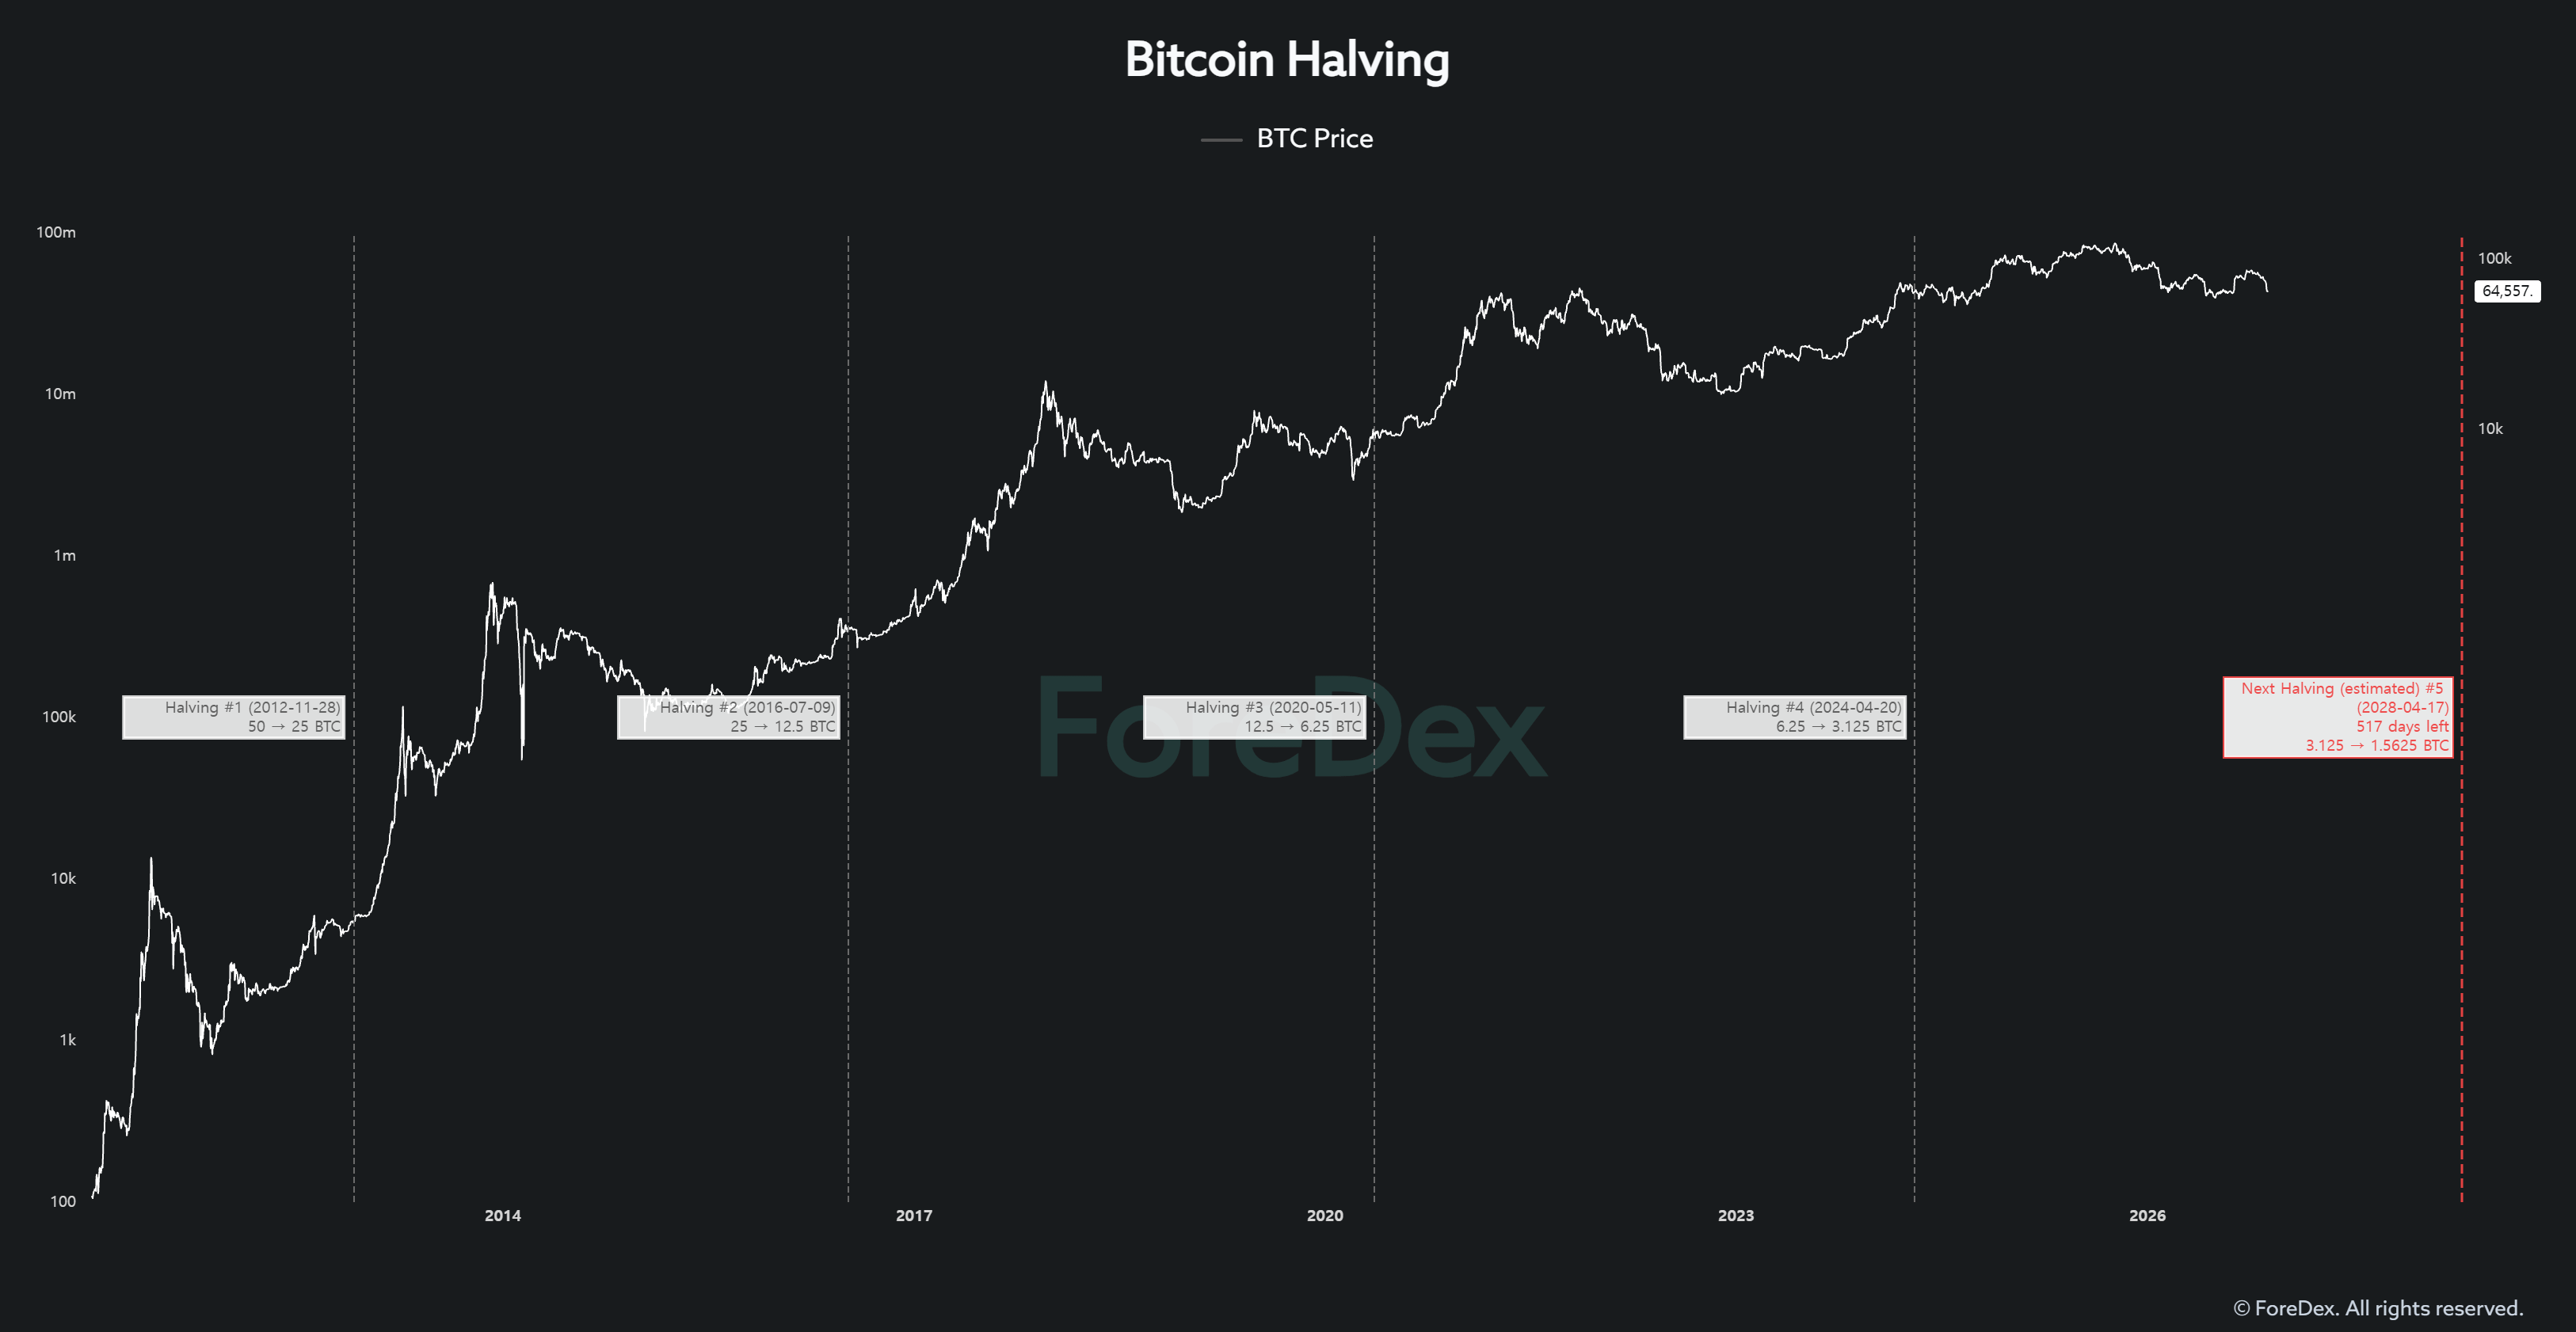
Secara historis, kita menganalisis kenaikan dan koreksi harga Bitcoin terutama melalui siklus halving berulang yang telah membentuk perilaku pasarnya. (Lihat Gambar 2.)
Namun, persetujuan ETF Bitcoin spot membawa perubahan besar pada pasar.
Pikirkan pergeseran paradigma yang telah dibahas selama beberapa tahun terakhir.
- Kita telah menyaksikan pergeseran kepemilikan Bitcoin, dengan kepemilikan yang beralih dari "Whale Lama" tradisional ke generasi baru "Whale Baru" yang digerakkan oleh institusi dan masuk melalui ETF.
- Setelah ETF spot disetujui, Bitcoin semakin terintegrasi dengan pasar keuangan tradisional dan kian sensitif terhadap kondisi makroekonomi serta siklus pasar yang lebih luas.
- Semakin banyak investor institusional memasukkan Bitcoin ke dalam portofolio investasi mereka.
Perkembangan ini tidak hanya terbatas pada narasi pasar.
Data siklus on-chain aktual juga menunjukkan perubahan struktural yang jelas dibandingkan siklus sebelumnya, sementara beberapa model valuasi yang secara historis dapat diandalkan gagal mencerminkan puncak Bitcoin tahun lalu secara akurat.
Saya tidak menganggap ini sebagai kebetulan.
Menurut saya, perkembangan ini merupakan akibat perubahan mendasar pada pelaku pasar, arus modal, dan struktur dasar perdagangan Bitcoin.
Januari mendatang, sudah tiga tahun berlalu sejak ETF Bitcoin spot AS disetujui.
Bayangkan betapa banyak struktur pasar yang mungkin telah berubah selama periode tersebut.
Dalam situasi ini, kita sering mendengar narasi seperti
"Struktur pasar yang sepenuhnya baru sedang muncul di dunia kripto."
"Blockchain tidak lagi eksklusif untuk ekosistem mata uang kripto."
"Pertumbuhan pasar aset dunia nyata (RWA) akan membuat Bitcoin dan Ethereum memiliki struktur pasar dan perilaku harga yang semakin berbeda."
Saya yakin argumen-argumen ini cukup beralasan.
Namun, mari kita pertimbangkan implikasinya dari sudut pandang lain.
Jika kita mengakui bahwa struktur pasar Bitcoin telah berubah secara fundamental, bisakah kita benar-benar mengabaikan kemungkinan bahwa koreksi saat ini bukan sekadar penurunan lain dalam siklus empat tahunan yang biasa, melainkan koreksi yang jauh lebih luas pada struktur harga jangka panjang Bitcoin sepanjang sejarahnya?
Menurut saya, kemungkinan itu sama sekali tidak mustahil.
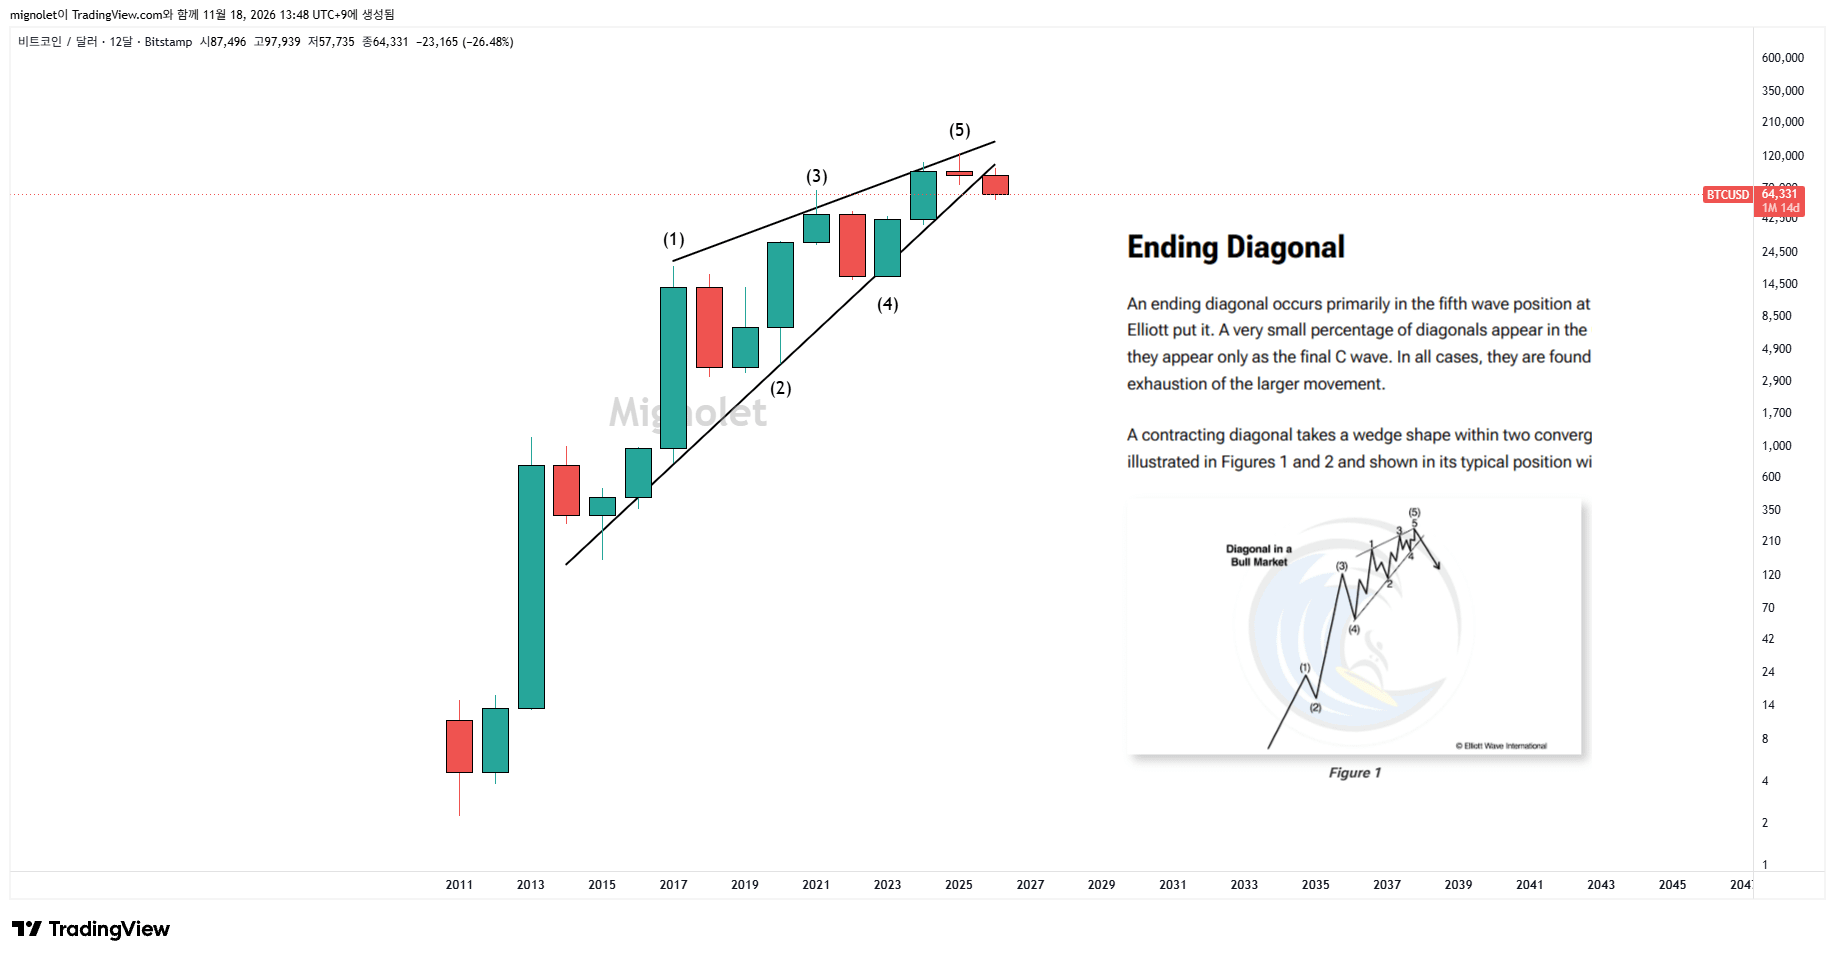
2. Struktur yang Muncul dalam Analisis Teknis Jangka Panjang (TA)
Dalam analisis teknis, pola yang terbentuk dalam jangka waktu lebih panjang umumnya dapat memiliki arti lebih besar daripada pergerakan harga jangka pendek.
Saat saya menelaah grafik jangka panjang Bitcoin, strukturnya semakin menyerupai pola Ending Diagonal klasik yang dijelaskan dalam Teori Gelombang Elliott.
Tentu saja, tidak ada satu pun pola teknis yang dapat diandalkan untuk menentukan arah harga di masa depan.
Namun, menurut saya, kini kita perlu mencermati bukan hanya struktur grafik secara keseluruhan, tetapi juga pola candlestick yang sedang terbentuk serta penembusan tren penting jangka panjang.
Ada satu hal yang sangat penting untuk dipertimbangkan.
Jika Bitcoin gagal mengalami pemulihan yang berarti sebelum akhir tahun ini dan menutup candle tahunan di wilayah negatif, ini akan menjadi kali pertama dalam sejarah Bitcoin tercatat dua candle tahunan bearish secara berturut-turut.
Menurut saya, perkembangan seperti itu dapat membawa implikasi yang jauh melampaui sekadar imbal hasil tahunan negatif.
Hal ini dapat menjadi bukti tambahan bahwa Bitcoin berperilaku berbeda dari pola berulang yang terkait dengan siklus halving tradisionalnya, sehingga kita mungkin perlu menilai kembali cara kita menafsirkan struktur pasar jangka panjangnya.
Struktur teknis jangka panjang dan formasi candlestick saat ini sudah mengkhawatirkan, dan Bitcoin mulai menunjukkan tanda-tanda menembus struktur tren penting.
Saya sempat membahas kemungkinan ini secara singkat awal tahun ini.
Namun, ada alasan khusus mengapa kini saya menanggapi skenario ini jauh lebih serius.
Pola mengkhawatirkan yang muncul dari analisis teknis semakin diperkuat oleh tanda-tanda nyata memburuknya likuiditas pasar.
Ini bukan sekadar soal grafik yang tampak bearish.
Di berbagai kumpulan data, termasuk likuiditas sisi beli yang masuk ke pasar, arus modal dari pelaku pasar utama, dan aktivitas perdagangan whale, saya kesulitan menemukan bukti perbaikan yang berarti.
Pada saat yang sama, saya tidak memperkirakan kekuatan dolar AS saat ini akan mudah berbalik.
Saya sudah berulang kali membahas indikator likuiditas mana yang menunjukkan pelemahan, jadi saya tidak akan mengulas kembali satu per satu kumpulan data tersebut dalam artikel ini.
3. Seberapa Jauh Bitcoin Bisa Turun Jika Skenario Terburuk Terjadi?
Ini membawa kita pada pertanyaan yang mungkin paling penting.
"Jika skenario ini benar-benar terjadi, seberapa jauh Bitcoin bisa turun?"
Menurut saya, banyak metrik biaya akuisisi rata-rata dan tolok ukur valuasi yang digunakan dalam analisis siklus on-chain tradisional telah terdistorsi secara signifikan sejak ETF Bitcoin spot disetujui.
Saya sudah menjelaskan alasan di balik distorsi ini dalam analisis sebelumnya, jadi saya tidak akan mengulanginya di sini.
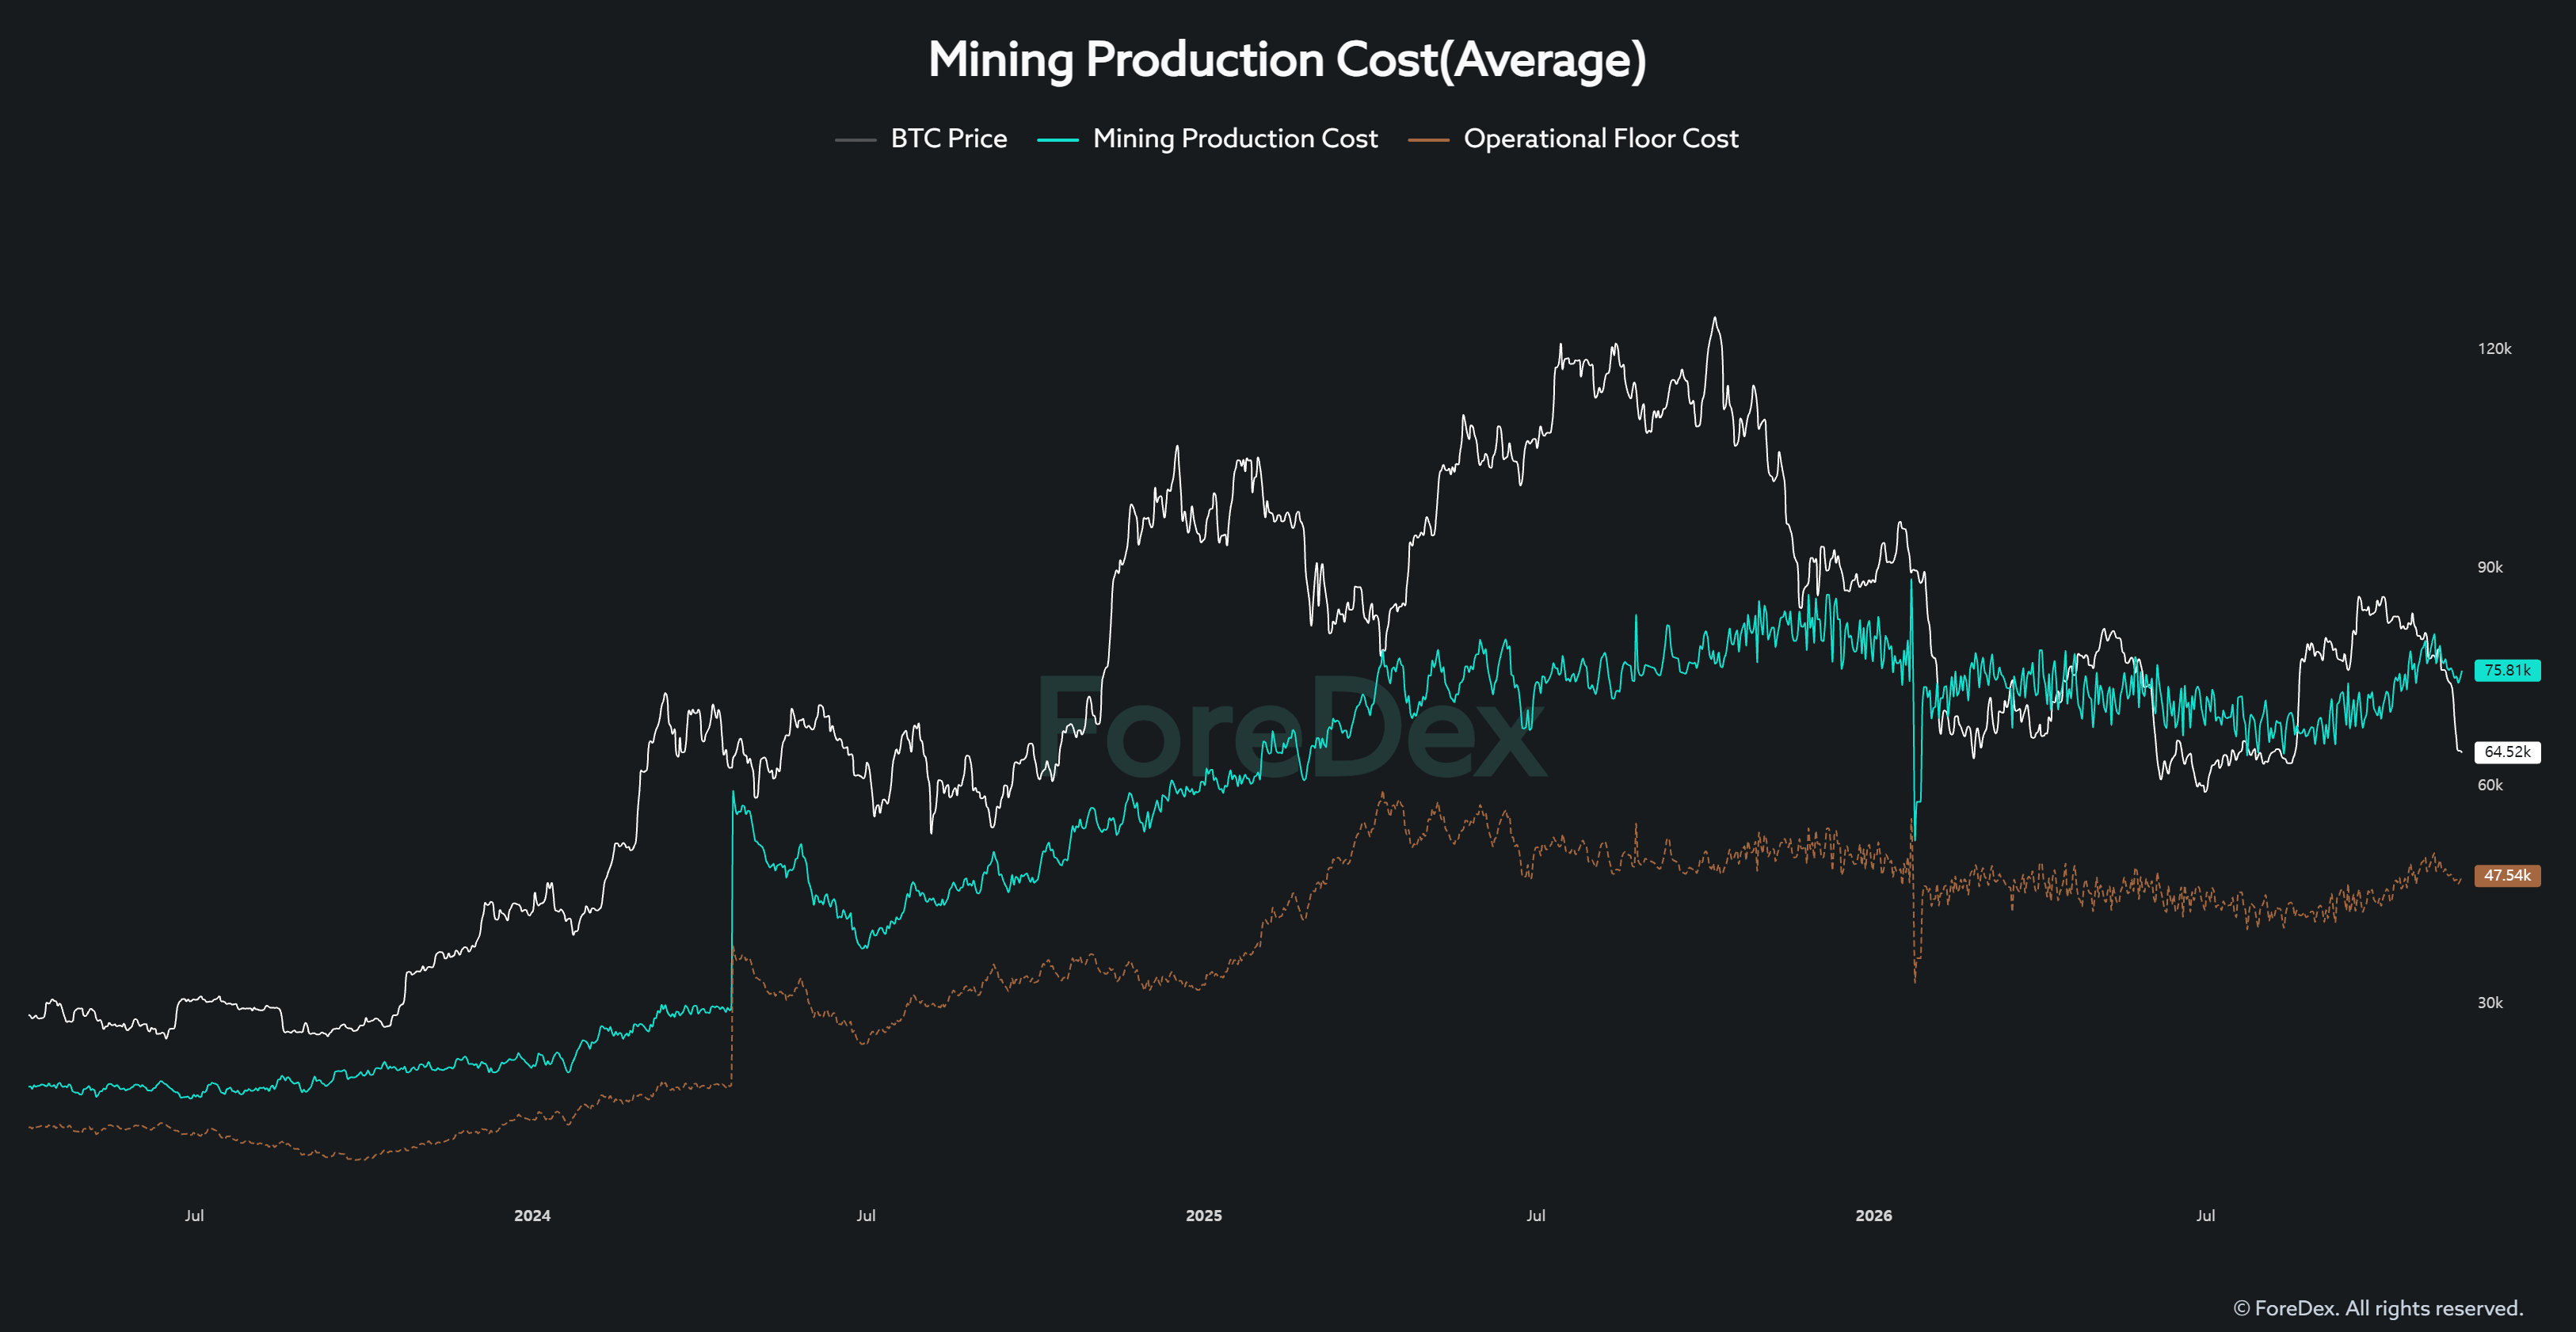
Sebaliknya, saya ingin berfokus pada struktur biaya industri penambangan Bitcoin, yang berkaitan langsung dengan aktivitas ekonomi nyata yang menopang jaringan Bitcoin.
Salah satu tolok ukur terpenting yang saya pantau adalah Biaya Operasional Minimum, yang mencerminkan biaya operasional langsung yang ditanggung perusahaan penambangan Bitcoin.
Ini mencerminkan biaya esensial yang harus ditanggung para penambang untuk mempertahankan operasi penambangan mereka.
Dalam kondisi pasar yang ekstrem, saya menganggapnya sebagai acuan yang berpotensi penting untuk menilai risiko penurunan.
Saat ini, banyak perusahaan penambangan Bitcoin yang tercatat di bursa mengalokasikan sumber daya besar bukan hanya untuk bisnis penambangan tradisional mereka, tetapi juga untuk operasional pusat data AI.
Namun, bayangkan apa yang bisa terjadi jika sentimen investor terhadap sektor AI memburuk tajam sementara Bitcoin mengalami penurunan besar lainnya.
Dalam kondisi seperti itu, perusahaan penambangan dapat menghadapi tekanan besar pada kedua segmen bisnis mereka secara bersamaan.
Bahkan dalam situasi ekstrem seperti itu, saya menganggap Biaya Operasional Minimum sebagai level penting yang harus bertahan.
Jika Bitcoin turun di bawah ambang batas tersebut, stabilitas keuangan dan kelangsungan jangka panjang beberapa perusahaan penambangan yang tercatat di bursa dapat menghadapi tekanan serius.
Dengan mempertimbangkan faktor-faktor ini, saya membuka kemungkinan bahwa dalam skenario terburuk saya, Bitcoin dapat turun ke kisaran rendah $40.000.
Ini bukan berarti saya yakin Bitcoin pasti akan mencapai level tersebut.
Sebaliknya, ini adalah skenario penurunan yang saya pertimbangkan dengan asumsi bahwa tiga kondisi yang dijelaskan sebelumnya tetap berlangsung dan likuiditas pasar semakin memburuk.
4. Mengapa Saya Membahas Skenario Ini Sekarang
Izinkan saya menegaskan hal ini sekali lagi.
Ini adalah skenario terburuk saya, bukan prediksi yang saya yakini pasti akan terjadi.
Saya membahasnya secara terbuka karena kondisi pasar dan data mendasar yang saya amati saat ini memang tidak menggembirakan.
Seperti yang saya sebutkan sebelumnya, saya sudah menetapkan kriteria dan rencana untuk masuk kembali ke pasar.
Namun, memiliki rencana untuk membeli dan memiliki alasan untuk membeli sekarang adalah dua hal yang sama sekali berbeda.
Dalam kondisi saat ini, alih-alih membiarkan pemulihan harga jangka pendek memengaruhi keputusan saya, saya berniat mengevaluasi pasar dalam jangka waktu yang jauh lebih panjang dan menjaga jarak yang cukup sebelum mengambil tindakan.
Meskipun Bitcoin sudah mencapai titik harga terendahnya, tanpa akumulasi yang berarti, tren naik yang berkelanjutan mungkin baru muncul jauh lebih lama dari perkiraan.
Dan periode konsolidasi sideways yang berkepanjangan itu bisa jauh lebih membuat frustrasi dan menguras mental daripada yang diperkirakan banyak investor.
Saat ini, saya masih belum memandang penurunan yang sedang terjadi sebagai peluang yang membenarkan pembelian secara agresif.
Setidaknya, tidak berdasarkan kriteria investasi saya sendiri.
Penurunan harga yang signifikan saja tidak cukup untuk membenarkan keputusan masuk ke pasar.
Yang saya tunggu bukan sekadar harga Bitcoin yang lebih rendah.
Saya menunggu perbaikan nyata dalam likuiditas pasar dan tanda-tanda akumulasi yang berarti dari para pelaku pasar utama.
Saya sungguh berharap likuiditas pasar segera pulih dan kita mulai melihat tanda-tanda akumulasi yang jelas dari para pemain utama yang menggerakkan pasar ini.