
Semua orang memuji Nvidia karena 93% pendapatannya berasal dari pusat data. Saya akan mengatakan sesuatu yang mungkin tidak enak didengar: justru inilah kelemahan terbesarnya!
Begitu laporan keuangan dirilis, semua orang bilang permintaan komputasi belum melambat dan narasi AI masih berlanjut.
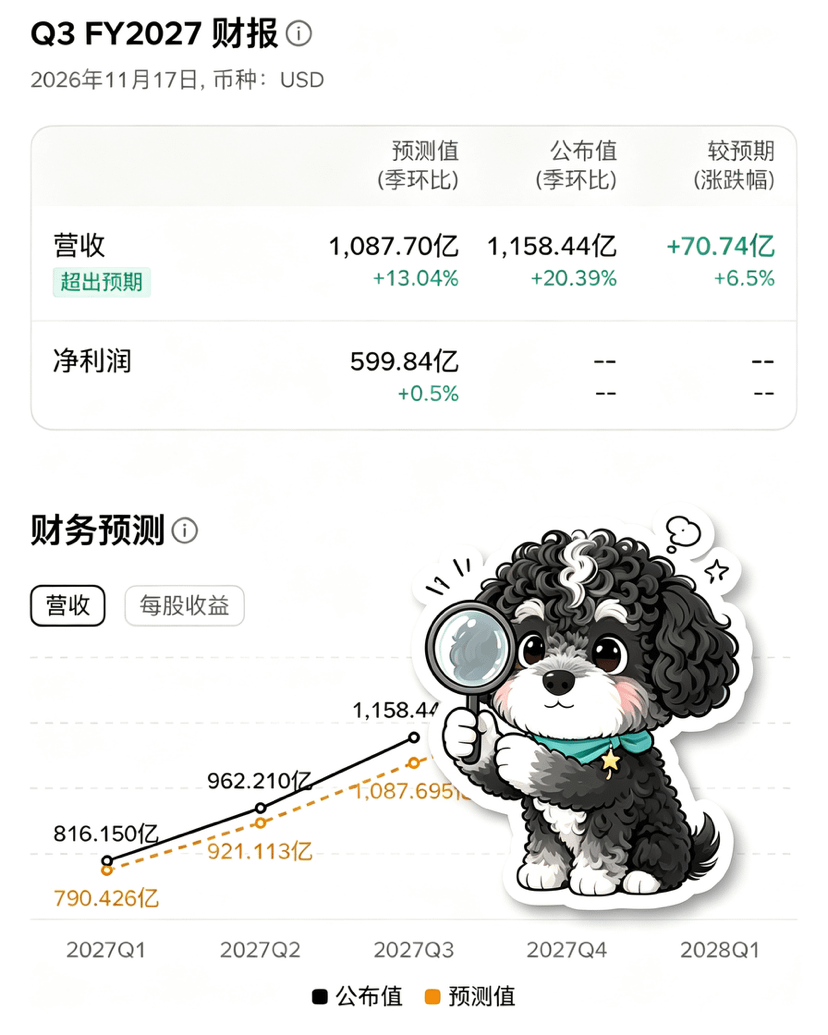
Angkanya memang mencengangkan: pendapatan pusat data 1076亿, porsinya 93%, dua kali lipat dibanding tahun lalu. Proyeksi Q4 sebesar 1300亿 juga lebih tinggi dari perkiraan.
Namun coba pikirkan dari sisi lain:
93% pendapatan terkonsentrasi pada satu lini bisnis. Apa namanya? Menaruh semua telur dalam satu keranjang.
Pegangan keranjang itu berada di tangan empat atau lima perusahaan penyedia layanan cloud.
Tahun ini, total belanja modal mereka diperkirakan mencapai 7300亿美元, dan pada 2027 mungkin melonjak hingga 1.3万亿.
Namun arus kas bebas mereka sudah tidak mencukupi. Belanja modal Google dan Meta melampaui arus kas operasional mereka, sementara arus kas bebas Amazon selama 12 bulan terakhir minus 424亿.
Dari mana uangnya? Dari penerbitan obligasi. Lima perusahaan cloud terbesar menerbitkan obligasi senilai 1210亿美元 tahun lalu, dan tahun ini masih berlanjut.
Begitu kondisi pembiayaan mengetat, atau monetisasi aplikasi AI berjalan lebih lambat dari perkiraan, belanja modal perusahaan cloud akan menjadi yang pertama dipangkas.
Lalu, bagaimana dengan komitmen pasokan Nvidia sebesar 3900亿?
Bagaimana dengan kapasitas wafer dan pengemasan yang sudah dipesan?
Saya bukan pesimis terhadap Nvidia. Maksud saya, ketika permintaan sedang kuat, fakta bahwa 93% pendapatannya berasal dari pusat data disebut fokus. Namun, ketika permintaan berbalik arah, itu disebut “risiko konsentrasi”.
$ETH $ZEC $BTC
#英伟达Q3营收近93%来自数据中心,增长势头能否持续?
Begitu laporan keuangan dirilis, semua orang bilang permintaan komputasi belum melambat dan narasi AI masih berlanjut.
Angkanya memang mencengangkan: pendapatan pusat data 1076亿, porsinya 93%, dua kali lipat dibanding tahun lalu. Proyeksi Q4 sebesar 1300亿 juga lebih tinggi dari perkiraan.
Namun coba pikirkan dari sisi lain:
93% pendapatan terkonsentrasi pada satu lini bisnis. Apa namanya? Menaruh semua telur dalam satu keranjang.
Pegangan keranjang itu berada di tangan empat atau lima perusahaan penyedia layanan cloud.
Tahun ini, total belanja modal mereka diperkirakan mencapai 7300亿美元, dan pada 2027 mungkin melonjak hingga 1.3万亿.
Namun arus kas bebas mereka sudah tidak mencukupi. Belanja modal Google dan Meta melampaui arus kas operasional mereka, sementara arus kas bebas Amazon selama 12 bulan terakhir minus 424亿.
Dari mana uangnya? Dari penerbitan obligasi. Lima perusahaan cloud terbesar menerbitkan obligasi senilai 1210亿美元 tahun lalu, dan tahun ini masih berlanjut.
Begitu kondisi pembiayaan mengetat, atau monetisasi aplikasi AI berjalan lebih lambat dari perkiraan, belanja modal perusahaan cloud akan menjadi yang pertama dipangkas.
Lalu, bagaimana dengan komitmen pasokan Nvidia sebesar 3900亿?
Bagaimana dengan kapasitas wafer dan pengemasan yang sudah dipesan?
Saya bukan pesimis terhadap Nvidia. Maksud saya, ketika permintaan sedang kuat, fakta bahwa 93% pendapatannya berasal dari pusat data disebut fokus. Namun, ketika permintaan berbalik arah, itu disebut “risiko konsentrasi”.
$ETH $ZEC $BTC
#英伟达Q3营收近93%来自数据中心,增长势头能否持续?