
Dalam trading, banyak orang memusatkan perhatian pada dua indikator: tingkat kemenangan dan rasio untung-rugi.
Misalnya, sebuah sistem trading memiliki tingkat kemenangan 60%, dengan rata-rata keuntungan per transaksi sebesar 3 kali rata-rata kerugian.
Jelas, ini adalah sistem trading dengan ekspektasi positif.
Namun, ada pertanyaan yang mudah terabaikan, tetapi secara langsung menentukan keuntungan jangka panjang dan kemampuan untuk bertahan:
Berapa banyak modal yang sebaiknya dipertaruhkan pada setiap transaksi untuk memperoleh hasil terbaik?
Apakah 5%, 10%, 20%, atau 50%?
Jawabannya bukanlah bahwa semakin besar taruhan, semakin besar pula keuntungan akhirnya.
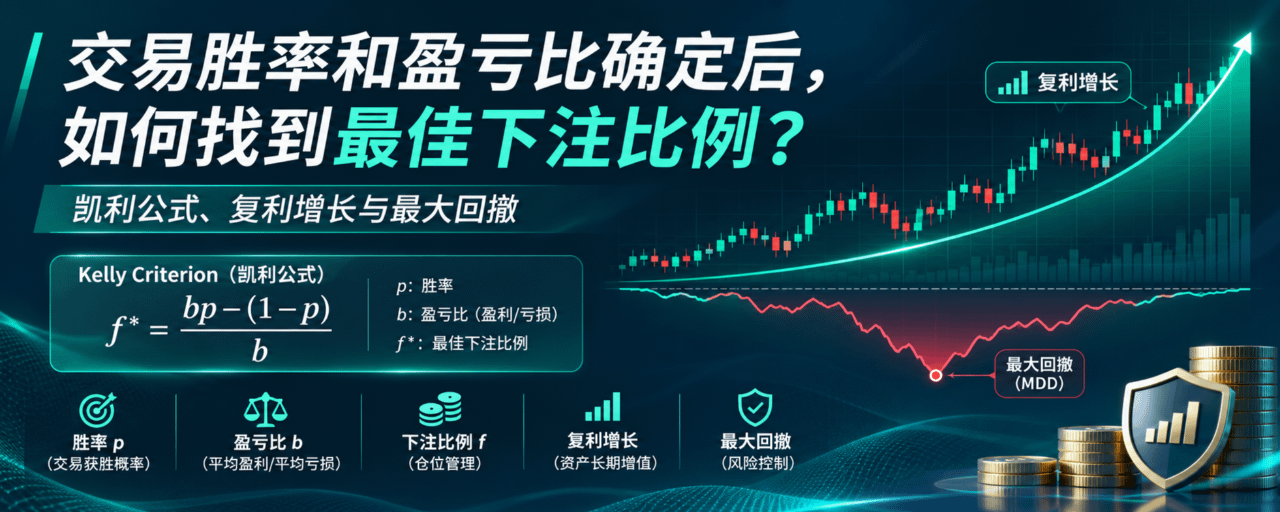
Untuk menjawab pertanyaan ini, kita perlu memahami empat konsep: nilai harapan matematis, pertumbuhan majemuk, rumus Kelly, dan penurunan maksimum.
一、Tingkat kemenangan dan rasio untung-rugi menentukan apakah suatu sistem trading memiliki ekspektasi positif
Misalkan suatu sistem trading memenuhi ketentuan berikut:
Modal awal: 10.000 yuan
Tingkat kemenangan trading: 60%
Rasio untung-rugi: 3:1
Jumlah total transaksi: 100
Hasil setiap transaksi saling independen
Semua keuntungan diinvestasikan kembali
Rasio untung-rugi 3:1 di sini berarti setiap kali rugi 1 yuan, transaksi yang untung rata-rata menghasilkan 3 yuan.
Agar perhitungan matematis lebih mudah, anggap setiap transaksi hanya memiliki dua kemungkinan hasil: untung 3R atau rugi 1R, dengan R menunjukkan jumlah risiko yang ditetapkan sebelumnya untuk setiap transaksi.
Pertama, hitung ekspektasi matematis setiap transaksi:
Ekspektasi matematis = tingkat kemenangan × rasio untung-rugi − probabilitas kerugian
Yaitu:
[
E=0.6\times3-0.4\times1=1.4
]
Artinya, untuk setiap 1 yuan risiko, rata-rata dapat diperoleh laba bersih sebesar 1,4 yuan (belum memperhitungkan biaya).
Sementara itu, tingkat kemenangan impas untuk sistem trading ini hanya:
[
P=\frac{1}{3+1}=25%
]
Artinya, dengan rasio untung-rugi 3:1, secara teori tingkat kemenangan di atas 25% sudah menghasilkan ekspektasi positif.
Tingkat kemenangan 60% jelas jauh di atas ambang ini.
Namun, sistem trading yang memiliki ekspektasi positif bukan berarti ukuran posisi dapat diperbesar tanpa batas.
二、Tingkat kemenangan dan rasio untung-rugi sama, tetapi proporsi taruhan berbeda, hasilnya bisa sangat berbeda
Misalkan setiap kali mengambil risiko sebesar proporsi tertentu dari ekuitas akun saat ini.
Contoh:
Proporsi risiko 10%: sekali rugi, saldo akun berkurang 10%; sekali untung, saldo akun bertambah 30%.
Proporsi risiko 20%: sekali rugi, saldo akun berkurang 20%; sekali untung, saldo akun bertambah 60%.
Proporsi risiko 50%: sekali rugi, saldo akun berkurang 50%; sekali untung, saldo akun bertambah 150%.
Misalkan dari 100 transaksi, tepat 60 menghasilkan keuntungan dan 40 mengalami kerugian. Rumus untuk menghitung modal akhir adalah:
[
F=10000(1+3f)^{60}(1-f)^{40}
]
Di sini, f adalah proporsi ekuitas akun yang dipertaruhkan pada setiap transaksi.
Hasil perhitungannya sebagai berikut:
Proporsi risiko per transaksiDana teoretis setelah 100 transaksi5%sekitar 5,63 juta yuan10%sekitar 1,015 miliar yuan20%sekitar 2,35 triliun yuan46,67%sekitar 780,9 triliun yuan50%sekitar 684,2 triliun yuan
Angka-angka ini tampak sangat fantastis, tetapi memang berasal dari model matematika berbunga majemuk.
Namun, angka-angka tersebut didasarkan pada asumsi yang sangat ideal: keunggulan trading stabil selamanya, risiko dan hasil sesuai persis dengan ketentuan, modal dapat diperbesar tanpa batas, serta tidak ada masalah seperti biaya transaksi, kendala likuiditas, atau dampak pasar.
Karena itu, angka-angka ini hanya digunakan untuk menjelaskan prinsip matematika dan tidak boleh dianggap sebagai proyeksi keuntungan trading nyata.
Yang lebih menarik:
Ketika risiko per transaksi naik dari 46,67% menjadi 50%, bahkan 70%, hasil majemuk akhirnya justru menurun meskipun jumlah yang dipertaruhkan lebih besar.
Mengapa?
Karena dampak kerugian terhadap pertumbuhan majemuk tidak bersifat linear.
Jika satu transaksi merugi 50%, transaksi berikutnya harus menghasilkan keuntungan 100% agar modal kembali ke titik impas.
Jika satu transaksi merugi 80%, diperlukan keuntungan 400% agar modal kembali ke titik impas.
Inilah asimetri terpenting dalam trading berbunga majemuk.
三、Rumus Kelly: bagaimana menghitung proporsi taruhan teoretis yang optimal?
Pada 1956, matematikawan John Kelly mengemukakan kriteria Kelly yang terkenal (Kelly Criterion).
Tujuan intinya adalah:
Dengan tingkat kemenangan dan rasio untung-rugi yang diketahui, mencari proporsi taruhan yang memaksimalkan tingkat pertumbuhan logaritmik kekayaan jangka panjang.
Rumusnya:
[
f^*=\frac{bp-(1-p)}{b}
]
Keterangan:
f*: proporsi risiko optimal
p: probabilitas untung, yaitu tingkat kemenangan
b: rasio jumlah keuntungan terhadap jumlah kerugian, yaitu rasio untung-rugi
Masukkan ketentuan sebelumnya:
Tingkat kemenangan 60%, rasio untung-rugi 3:1.
[
f^*=\frac{3\times0.6-0.4}{3}
]
Hasilnya:
[
\boxed{f^*=46.67%}
]
Artinya:
Dalam model ideal ini, menggunakan 46,67% dari ekuitas akun saat ini sebagai jumlah risiko pada setiap transaksi dapat menghasilkan pertumbuhan majemuk tipikal tercepat dalam jangka panjang.
Perlu ditekankan bahwa rumus Kelly memaksimalkan tingkat pertumbuhan logaritmik ekspektasian, bukan ekspektasi aritmetis kekayaan akhir.
Untuk sistem trading dengan ekspektasi positif, selama batasan modal, likuiditas, dan lainnya tidak diperhitungkan, meningkatkan jumlah taruhan biasanya akan terus menaikkan ekspektasi aritmetis kekayaan akhir, tetapi juga meningkatkan secara signifikan risiko terjadinya kerugian besar.
Karena itu, rumus Kelly mengoptimalkan efisiensi pertumbuhan dalam arti pertumbuhan majemuk jangka panjang, bukan sekadar mengejar jumlah keuntungan sebesar-besarnya.
四、Mengapa proporsi Kelly tidak semakin tinggi semakin baik?
Misalkan proporsi risiko akun adalah f. Tingkat pertumbuhan logaritmik ekspektasian per transaksi adalah:
[
g(f)=p\ln(1+bf)+(1-p)\ln(1-f)
]
Masukkan tingkat kemenangan 60% dan rasio untung-rugi 3:1:
[
g(f)=0.6\ln(1+3f)+0.4\ln(1-f)
]
Berdasarkan rumus ini, ketika proporsi taruhan mulai meningkat dari nol, tingkat pertumbuhan logaritmik jangka panjang mula-mula naik, lalu mulai turun setelah mencapai proporsi Kelly.
Secara teoretis, ini dapat dibagi menjadi tiga tahap.
Tahap pertama: di bawah proporsi Kelly.
Seiring meningkatnya proporsi taruhan, tingkat pertumbuhan logaritmik jangka panjang berangsur naik, tetapi fluktuasi modal dan penurunan nilai (drawdown) juga ikut meningkat.
Tahap kedua: mencapai proporsi Kelly.
Tingkat pertumbuhan logaritmik ekspektasian jangka panjang mencapai nilai maksimum.
Tahap ketiga: melampaui proporsi Kelly.
Meskipun jumlah keuntungan per transaksi lebih besar, kerusakan terhadap pertumbuhan majemuk akibat kerugian mulai melebihi manfaat dari keuntungan tambahan, sehingga efisiensi pertumbuhan jangka panjang menurun.
Jika proporsi taruhan terus dinaikkan, pada akhirnya sistem trading yang berekspektasi positif bahkan bisa berubah menjadi sistem dengan kinerja pertumbuhan majemuk jangka panjang yang sangat buruk.
Inilah sebabnya tingkat kemenangan tinggi dan rasio untung-rugi tinggi bukan berarti ukuran posisi dapat terus ditingkatkan tanpa batas.
五、Penurunan maksimum: faktor penentu apakah trader dapat bertahan dalam jangka panjang
Rumus Kelly memiliki satu masalah penting:
Rumus ini mengejar maksimalisasi pertumbuhan jangka panjang secara matematis, tetapi tidak secara langsung membatasi penurunan maksimum.
Mari kita gunakan serangkaian kerugian berturut-turut sebagai ilustrasi.
Misalkan modal awal 10.000 yuan dan terjadi 5 kali kerugian berturut-turut.
Proporsi risiko per transaksiSisa danaPenurunan kumulatif5%7.738 yuan22,6%10%5.905 yuan41,0%20%3.277 yuan67,2%46,67%sekitar 432 yuan95,7%50%312,5 yuan96,9%
Hanya dengan mengalami 5 kali kerugian berturut-turut, penggunaan taruhan Kelly penuh dapat menyebabkan kerugian lebih dari 95% dari modal awal.
Kerugian berturut-turut juga bukanlah peristiwa dengan probabilitas sangat kecil sehingga bisa diabaikan.
Dalam sistem dengan tingkat kemenangan 60%, probabilitas 5 transaksi berturut-turut yang ditentukan secara khusus semuanya merugi adalah:
[
0.4^5=1.024%
]
Dalam 100 transaksi terdapat beberapa rentang yang mungkin mengalami kerugian berturut-turut, sehingga probabilitas nyata mengalami setidaknya satu rangkaian 5 kali kerugian berturut-turut jauh lebih tinggi daripada 1,024%.
Artinya, meskipun tingkat kemenangan stabil pada 60% dalam jangka panjang, trader tetap harus menanggung risiko kerugian yang terjadi secara beruntun.
Penurunan maksimum dan risiko kebangkrutan
Dengan menggunakan metode Monte Carlo untuk menyimulasikan 100 ribu jalur transaksi independen, masing-masing terdiri dari 100 transaksi, kita mendapatkan perkiraan hasil berikut:
Proporsi risiko per transaksiMedian penurunan maksimumProbabilitas penurunan maksimum melebihi atau mencapai 80%5%sekitar 19,7%mendekati 010%sekitar 37,8%sekitar 0,006%20%sekitar 66,4%sekitar 5,8%46,67%sekitar 95,7%sekitar 99,4%50%sekitar 96,9%sekitar 99,5%
Penurunan maksimum di sini merujuk pada penurunan terbesar akun selama proses trading, dari titik tertinggi ekuitas historis ke titik terendah berikutnya.
Hasil ini mengungkapkan sebuah fakta penting:
Sistem trading yang memiliki ekspektasi positif signifikan dalam jangka panjang tetap dapat mengalami penurunan yang hampir menghancurkan jika risiko per transaksi terlalu tinggi.
Secara ketat, jika setiap kerugian hanya sebesar proporsi tertentu dari dana akun saat ini, dan proporsi tersebut kurang dari 100%, maka dalam jumlah transaksi terbatas modal tidak akan menjadi nol secara matematis.
Namun, jika saldo akun turun dari 10.000 yuan menjadi 300 yuan, meskipun belum menjadi nol, kemampuan untuk melakukan trading secara normal mungkin sudah hilang.
Situasi ini biasanya disebut kebangkrutan praktis atau kebangkrutan secara ekonomi.
六、Bagaimana mengejar keuntungan tinggi sekaligus menjaga penurunan tetap rendah? Kelly fraksional
Karena penurunan dengan Kelly penuh begitu parah, adakah pilihan yang lebih masuk akal?
Jawabannya adalah: Kelly fraksional (Fractional Kelly).
Metode ini tidak mengubah strategi trading awal, tetapi mengalikan proporsi risiko yang dihitung dengan rumus Kelly dengan suatu koefisien.
Contohnya, proporsi Kelly teoretis adalah 46,67%.
Metode pengelolaan danaProporsi risiko per transaksi1/8 Kelly5,83%1/4 Kelly11,67%1/2 Kelly23,33%Kelly penuh46,67%
Gagasan inti Kelly fraksional adalah:
Secara sengaja mengorbankan sebagian kecepatan pertumbuhan teoretis demi fluktuasi modal yang lebih rendah, penurunan yang lebih kecil, dan kemampuan bertahan jangka panjang yang lebih kuat.
Perlu diperhatikan bahwa setelah proporsi Kelly diturunkan, tingkat pertumbuhan jangka panjang belum tentu turun dalam proporsi yang sama.
Contohnya, dalam kondisi ideal yang telah dibahas sebelumnya:
Tingkat pertumbuhan logaritmik ekspektasian Kelly setengah kira-kira 80% dari Kelly penuh.
Tingkat pertumbuhan logaritmik ekspektasian Kelly seperempat kira-kira 50% dari Kelly penuh.
Karena itu, dalam banyak situasi, melepaskan sebagian keuntungan teoretis dapat secara nyata memperbaiki karakteristik risiko.
Namun, Kelly fraksional juga tidak otomatis aman.
Jika trader melebih-lebihkan tingkat kemenangan sebenarnya atau salah memperkirakan rasio untung-rugi, risiko yang ditanggung bisa terlalu tinggi bahkan saat menggunakan Kelly seperempat.
七、Dalam trading nyata ada perbedaan penting lainnya: proporsi taruhan tidak sama dengan proporsi risiko
Bagi trader saham, futures, dan kontrak mata uang kripto, tiga konsep berikut harus dibedakan:
Proporsi posisi: nilai nominal posisi yang dimiliki sebagai proporsi dari dana akun.
Proporsi margin: margin yang digunakan untuk membuka posisi sebagai proporsi dari dana akun.
Proporsi risiko: perkiraan kerugian aktual sebagai proporsi dari dana akun jika stop-loss terpicu.
f dalam rumus Kelly merujuk pada konsep ketiga: proporsi risiko.
Contoh:
Modal akun sebesar 10.000 yuan.
Membuka posisi dengan margin 5.000 yuan dan membatasi kerugian per transaksi hingga 100 yuan melalui stop-loss.
Maka proporsi risiko akun untuk setiap transaksi adalah:
[
\frac{100}{10000}=1%
]
Bukan 50%.
Dalam trading kontrak nyata, ukuran posisi harus mempertimbangkan jarak stop-loss, nilai nominal kontrak, kelipatan leverage, biaya transaksi, dan slippage secara menyeluruh.
Selain itu, perlu diperhitungkan bahwa dalam kondisi seperti likuidasi paksa, gap harga, atau likuiditas yang tidak memadai, kerugian aktual dapat melampaui jumlah yang ditetapkan sebagai stop-loss.
Karena itu, proporsi yang dihitung dengan rumus Kelly tidak bisa begitu saja dianggap sebagai proporsi margin.
八、Dalam praktiknya, bagaimana menentukan proporsi taruhan optimal?
Proporsi taruhan optimal secara teoretis dapat dihitung langsung dengan rumus Kelly.
Namun, proporsi taruhan optimal dalam praktik harus mempertimbangkan kondisi tambahan berikut.
Pertama, apakah keunggulan trading telah divalidasi secara statistik.
Tingkat kemenangan 60% dan rasio untung-rugi 3:1 yang berasal dari puluhan transaksi memiliki tingkat keandalan yang sama sekali berbeda dengan yang berasal dari ribuan transaksi.
Terutama, perhatikan biaya transaksi, kondisi pasar ekstrem, dan kinerja data dalam berbagai kondisi pasar.
Kedua, apakah Anda mampu menanggung kerugian berturut-turut.
Sistem trading yang menguntungkan dalam jangka panjang bukan berarti tidak akan mengalami kerugian berturut-turut dalam jangka pendek.
Perencanaan ukuran posisi harus didasarkan pada kerugian berturut-turut dan penurunan maksimum yang mampu ditanggung.
Ketiga, apakah Anda mampu menerima fluktuasi dana dalam jangka panjang.
Jika penurunan akun sebesar 40% akan mengganggu kehidupan normal atau membuat trader tidak mampu lagi menjalankan sistem, proporsi taruhan yang dapat menimbulkan penurunan 80% mungkin tidak cocok.
Keempat, parameter trading dapat berubah mengikuti pasar.
Rumus Kelly mengasumsikan tingkat kemenangan dan rasio untung-rugi diketahui dan tetap.
Namun, pasar keuangan tidak memiliki kepastian seperti itu.
Perubahan kondisi pasar yang bergejolak, tren, likuiditas, volatilitas, dan biaya transaksi dapat mengubah keunggulan nyata suatu sistem trading.
Inilah sebabnya pengelolaan dana dalam praktik biasanya menggunakan proporsi Kelly yang lebih konservatif dan menetapkan batas risiko terpisah.
Untuk trading berleverage dengan risiko tinggi, anggaran risiko konservatif dapat dimulai dari 0,5%–1% ekuitas akun per transaksi, lalu disesuaikan berdasarkan kinerja strategi, uji tekanan untuk kerugian berturut-turut, dan batasan penurunan. Ini bukan nilai optimal matematis yang berlaku untuk semua sistem trading.
九、Kesimpulan: proporsi taruhan optimal bergantung pada apa yang ingin Anda optimalkan
Dengan tingkat kemenangan dan rasio untung-rugi yang diketahui, kita dapat menarik beberapa kesimpulan matematis yang jelas.
1. Ekspektasi matematis menentukan apakah strategi trading memiliki keunggulan.
Tingkat kemenangan dan rasio untung-rugi bersama-sama menentukan ekspektasi keuntungan teoretis per transaksi, tetapi keduanya tidak dapat menentukan hasil majemuk jangka panjang secara tersendiri.
2. Rumus Kelly menentukan proporsi risiko majemuk optimal secara teoretis.
Dalam kondisi ideal dengan tingkat kemenangan 60% dan rasio untung-rugi 3:1, proporsi Kelly adalah 46,67%.
3. Jika proporsi taruhan melampaui nilai Kelly, tingkat pertumbuhan logaritmik ekspektasian jangka panjang justru menurun.
Mengambil risiko lebih besar tidak selalu menghasilkan pertumbuhan majemuk yang lebih cepat.
4. Penurunan maksimum dan risiko kebangkrutan tidak boleh diabaikan.
Bahkan dengan keunggulan trading yang sangat besar, proporsi risiko yang terlalu tinggi tetap dapat menyebabkan penurunan akun yang ekstrem.
5. Dalam trading nyata, ukuran posisi sebaiknya ditetapkan berdasarkan Kelly fraksional dan batasan penurunan maksimum.
Pertumbuhan optimal secara teoretis dan kemampuan menanggung risiko dalam praktik adalah dua hal yang berbeda.
Renungan terakhir
Misalkan ada dua metode pengelolaan dana:
Strategi A: tingkat pertumbuhan teoretis jangka panjang lebih tinggi, tetapi dapat mengalami penurunan maksimum sebesar 95%.
Strategi B: tingkat pertumbuhan teoretis jangka panjang sedikit lebih rendah, tetapi dalam kebanyakan situasi mampu menjaga penurunan pada tingkat yang relatif dapat ditanggung.
Dilihat dari tujuan matematis murni rumus Kelly, A mungkin lebih unggul.
Namun, dilihat dari batasan modal, kemampuan menanggung tekanan psikologis, dan kemampuan trader untuk terus menjalankan strategi, B mungkin lebih bernilai dalam praktik.
Karena itu, proporsi taruhan yang benar-benar optimal seharusnya tidak hanya mengejar keuntungan tertinggi, melainkan didasarkan pada tujuan berikut:
Meningkatkan tingkat pertumbuhan majemuk jangka panjang semaksimal mungkin, dengan tetap berada dalam batas penurunan maksimum dan risiko yang mampu ditanggung.
Inilah inti pengelolaan dana: bukan hanya membuat dana bertumbuh, tetapi juga memastikan Anda mampu bertahan lama di pasar.
