
Mari mulai dari gambaran paling nyata saat ini: Bitcoin berulang kali bergerak naik-turun di sekitar US$64.000. Pada dini hari 18 November, harganya tercatat sekitar US$64.000, dengan kisaran 24 jam kira-kira US$63.300–65.500; Indeks Fear & Greed kripto telah lama bertahan di zona “ketakutan ekstrem”, pada level 10–13. Sementara itu, struktur likuidasi di pasar derivatif sedang mengalami perubahan yang lebih penting untuk diperhatikan daripada harga itu sendiri—dari “long dibantai sepihak” seperti pada 15 November, menjadi perang saling menguras dalam dua hari terakhir, dengan posisi long dan short sama-sama mengalami likuidasi dalam jumlah hampir setara.
Angka “US$194 juta, posisi long 57%, posisi short 43%” dalam tulisan aslimu sudah menunjukkan arah yang tepat, tetapi perlu diperbarui dan dikoreksi: berdasarkan data terbaru yang tersedia, total likuidasi di seluruh pasar dalam 24 jam terakhir berkisar sekitar US$190–310 juta (angka sangat bervariasi karena perbedaan metode penghitungan tiap platform). Di antaranya, posisi long sekitar US$153 juta dan posisi short sekitar US$128 juta—sudah sangat mendekati 50:50. Sementara itu, 24 jam menjelang 15 November, tiga hari sebelumnya, total likuidasi masih mencapai US$1,97–2,12 miliar, dengan porsi posisi long lebih dari 90%. Peristiwa di antara “lebih dari 90% posisi long” dan “keseimbangan long-short” inilah kunci untuk memahami pergerakan pasar saat ini.
I. Uraikan terlebih dahulu rantai sebab-akibat penurunan kali ini
Penurunan kali ini bukan peristiwa terisolasi di dalam pasar kripto, melainkan rangkaian lengkap yang menyalurkan tekanan dari makro ke leverage.
Mata rantai pertama adalah suku bunga. CPI AS bulan Oktober naik 0,4% secara bulanan, sementara CPI inti naik 0,3%; keduanya melampaui ekspektasi. Pasar pun segera menaikkan probabilitas kenaikan suku bunga 25 basis poin pada Desember hingga hampir 89%, bahkan mulai memperhitungkan peluang sekitar 11% untuk kenaikan 50 basis poin. Imbal hasil Treasury AS tenor 10 tahun naik ke sekitar 5,15%. Market maker Wintermute secara blak-blakan menyatakan bahwa dalam “lingkungan trading yang didominasi suku bunga”, Bitcoin sebagai aset tanpa imbal hasil menjadi sumber pendanaan yang diprioritaskan untuk dijual. Tim OTC-nya memperkirakan target penurunan di kisaran 50.000 dolar AS, dengan level 62.000 dan 60.000 sebagai titik pantau di antaranya.
Mata rantai kedua adalah kondisi pendanaan. ETF Bitcoin spot AS mencatat arus keluar bersih selama tujuh hari perdagangan berturut-turut, dari 5 hingga 13 November, dengan total sekitar 1,91 miliar dolar AS. Menurut perhitungan Wintermute, arus keluar bersih kumulatif ETF Bitcoin spot sejak awal 2026 mencapai sekitar 1,9 miliar dolar AS, sedangkan pada 2025 tercatat arus masuk bersih sekitar 21 miliar dolar AS. Mesin arus dana tambahan jelas telah mati. Riset Coinbase juga menunjukkan bahwa suplai stablecoin utama menyusut sekitar 11,5 miliar dolar AS dalam 30 hari terakhir, menandakan bahwa “aliran dana segar” di dalam pasar itu sendiri sedang menyusut.
Mata rantai ketiga adalah penembusan teknikal dan likuidasi berantai akibat leverage. Setelah Bitcoin turun menembus rata-rata pergerakan 200 hari di sekitar 73.000 dolar AS, likuidasi berantai pun terpicu. Salah satu pendiri GSR, Rich Rosenblum, menyebut penurunan ini sebagai “penurunan teknikal”. Yang lebih penting, rata-rata pergerakan 200 minggu di sekitar 68.000 dolar AS ditembus secara meyakinkan; garis yang semula menjadi penopang hidup kini berbalik menjadi tekanan di atas harga. Sejak 21 Oktober, Bitcoin telah turun sekitar 25%, melemah selama enam minggu berturut-turut, dan merosot lebih dari 26% sejak awal tahun.
Mata rantai keempat adalah terkikisnya kepercayaan. Pada 30 Oktober, Binance mengalami insiden pencurian dana dari hot wallet senilai sekitar 6,34 miliar dolar AS. Meski platform kemudian mengumumkan bahwa seluruh aset terdampak telah diganti, dan pihak AS bersama sektor swasta membekukan sekitar 2,7 miliar dolar AS dari dana tersebut, tak lama setelah penarikan dibuka kembali, terjadi arus keluar bersih senilai miliaran dolar AS. Institusi pada umumnya mengurangi eksposur terhadap penyimpanan terpusat. Ditambah lagi, keterkaitan aset berisiko saham teknologi—seperti harga saham Nvidia yang turun 4,1% dalam sehari dan Nasdaq yang merosot 2,49%—memperbesar umpan balik negatif dari AI dan kripto yang mengandalkan kumpulan dana berisiko yang sama.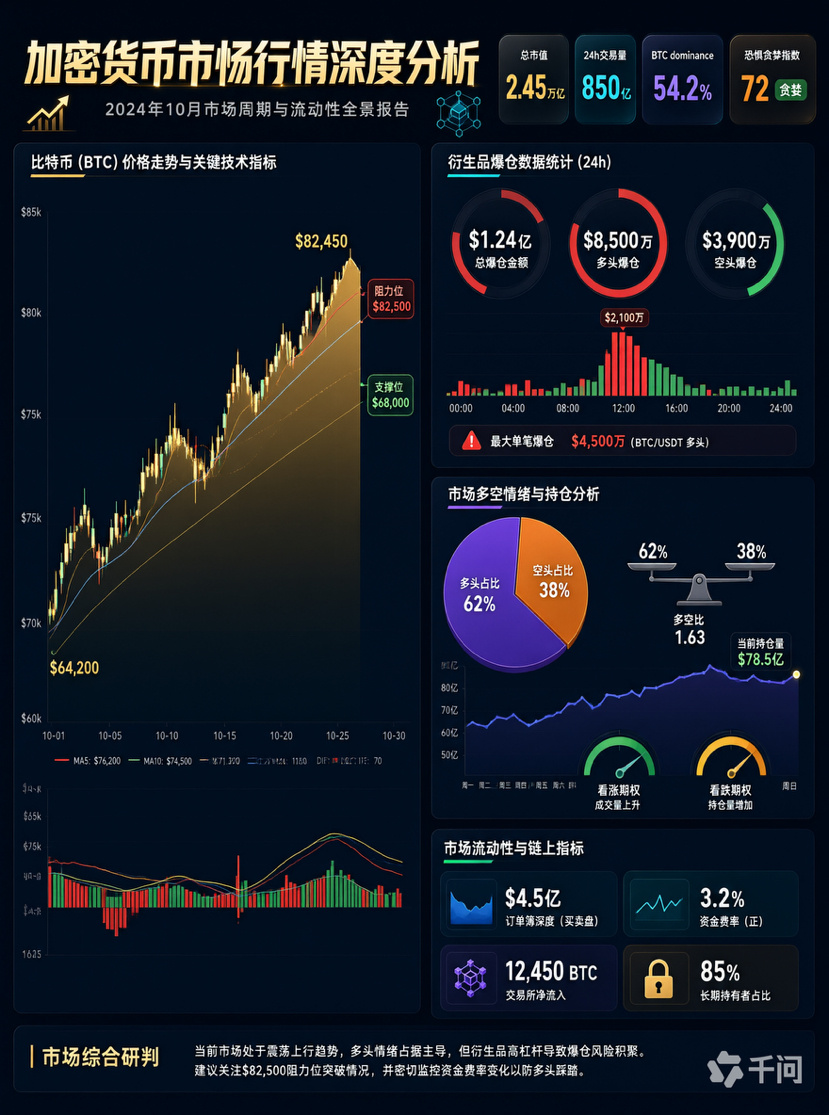
II. Tiga hal yang benar-benar penting untuk dibaca dari data likuidasi
Pertama, leverage memang telah banyak dibersihkan, dan ini bukan hal buruk.
Jika melihat kalender likuidasi 30 hari, polanya sangat jelas: pada 15 November, posisi long senilai 1,274 miliar dolar AS dilikuidasi, dibandingkan posisi short sebesar 274 juta; pada 16 November, angkanya turun menjadi 145 juta untuk long dan 105 juta untuk short; pada 17 November, turun lagi menjadi 64,06 juta untuk long dan 23,89 juta untuk short. Jumlah posisi terbuka kontrak juga turun pada saat yang sama. Hingga 18 November, total posisi terbuka kontrak BTC di seluruh pasar sekitar 41,12 miliar dolar AS, dengan rasio posisi terbuka terhadap kapitalisasi pasar hanya 3,19%, berada di persentil bawah sekitar 11% dalam setahun terakhir. Ini berarti ukuran dana berleverage relatif terhadap pasar spot sudah sangat rendah; “bahan bakar” di pasar derivatif jauh lebih bersih dibandingkan sebulan lalu. Tingkat pendanaan juga kembali netral hingga sedikit positif (rata-rata tertimbang posisi terbuka BTC sekitar +0,0041%/8 jam), tanpa kepadatan ekstrem baik di sisi long maupun short.
Kedua, klaim bahwa “likuidasi altcoin melampaui total BTC+ETH” tidak terbukti dalam data terbaru.
Dalam daftar likuidasi koin selama 24 jam terakhir, BTC tercatat sekitar 59,4 juta dolar AS dan ETH sekitar 65,26 juta dolar AS; keduanya tetap menjadi kontributor utama, sementara koin lainnya umumnya berada di kisaran beberapa juta hingga puluhan juta dolar AS. Statistik lain mencatat BTC sekitar 90,27 juta dan ETH sekitar 65,85 juta dolar AS, juga tetap unggul. Jadi, rumusan yang lebih akurat adalah: risiko altcoin bukan terletak pada “jumlah likuidasi terbesar”, melainkan pada “daya rusak harga terbesar untuk jumlah yang sama”. Kedalaman kontrak perpetual berkapitalisasi kecil tipis, sehingga satu pesanan pasar senilai beberapa juta dolar AS saja dapat menghasilkan ekor bawah yang panjang. Tingkat pendanaan mereka juga sering menyimpang ekstrem; misalnya, short pada beberapa koin kecil dapat membayar tingkat tahunan hingga ratusan bahkan ribuan persen. Ini menunjukkan taruhan satu arah yang sangat padat, sehingga lonjakan harga mendadak hampir tak terhindarkan. Indeks musim altcoin bertahan di sekitar 38–39, jauh di bawah ambang 75, sementara dominasi Bitcoin sekitar 60%. Pada dasarnya, ini masih “musim Bitcoin”, bukan musim altcoin. Mengambil leverage tinggi pada altcoin dalam struktur seperti ini sama saja dengan menyelam di perairan dangkal.
Ketiga, likuidasi long dan short yang hampir seimbang bukan berarti “pemain besar memakan keuntungan dari kedua sisi”, melainkan menandakan pasar memasuki fase terkuras dengan likuiditas rendah.
Saya lebih memilih penjelasan yang tidak terlalu konspiratif, tetapi lebih mendekati kenyataan: ketika pembelian ETF menghilang, stablecoin menyusut, dan market maker secara serentak beralih ke mode defensif, order book menipis dan harga menjadi lebih sensitif terhadap dana dalam jumlah yang sama. Akibatnya, stop-loss dan pesanan likuidasi dari pihak long dan short terpicu secara bergantian. Wintermute secara jelas menafsirkan rebound terbaru sebagai “pembelian kembali akibat short mengambil untung”, bukan masuknya dana baru, dan menilai bahwa deleveraging yang tajam tidak berarti pembentukan dasar telah selesai. Dengan kata lain, likuidasi dua arah merupakan akibat dari “tidak adanya tren + tidak adanya arus dana tambahan”, bukan karena seorang manipulator menyasar investor ritel. Perbedaan pemahaman ini sangat penting: yang pertama mengharuskan Anda mengurangi frekuensi dan menunggu terbentuknya struktur; yang kedua akan menggoda Anda untuk terus membuka posisi demi “menangkap lonjakan harga mendadak”, yang justru sering menjadi jalan menuju habisnya modal.
III. Tiga pandangan utama saya
Pandangan 1: Penentu harga pergerakan kali ini adalah faktor makro, bukan faktor internal kripto.
Ekspektasi kenaikan suku bunga, imbal hasil Treasury AS, belanja modal AI, dan volatilitas saham teknologi bersama-sama menentukan batas valuasi aset berisiko. Karena itu, analisis yang hanya mengandalkan grafik candlestick atau data likuidasi tidak memiliki variabel penjelas yang paling penting. Sebelum FOMC 8–9 Desember, pasar kemungkinan besar akan bertahan dalam pola “rebound—kembali melemah”, bukan tren satu arah yang mulus.
Pandangan 2: Pembersihan leverage ≠ dasar harga; konfirmasi setelah pergerakan naik lebih penting daripada membeli saat harga jatuh.
Dalam sejarah, penurunan lebih lanjut setelah “likuidasi besar-besaran” bukanlah hal langka. Kombinasi konfirmasi yang lebih dapat diandalkan saat ini adalah: harga kembali bertahan di atas 68.000 dolar AS pada grafik harian (rata-rata pergerakan 200 minggu) + ETF spot kembali mencatat arus masuk bersih secara berkelanjutan pada periode yang sama + tingkat pendanaan stabil positif. Syarat Wintermute untuk mengakhiri sikap defensif juga tepat berupa “penutupan harian di atas 68.000 dolar AS dan arus masuk bersih ETF pada hari itu”. Analis Nansen menilai kisaran 60.000–62.600 dolar AS sebagai ujian penting dalam beberapa minggu mendatang, dan menyebut pemulihan rata-rata pergerakan 200 hari (sekitar 73.000 dolar AS) sebagai sinyal pertama bahwa tekanan jual telah berakhir. Sebelum kondisi-kondisi ini terpenuhi, membeli saat harga jatuh hanyalah spekulasi probabilitas, bukan mengikuti tren.
Pandangan 3: Ada acuan yang jelas untuk potensi penurunan, tetapi bukan berarti harga “pasti akan mencapainya”.
Acuan di sisi bawah secara berurutan adalah: titik terendah akhir pekan sekitar 62.000 dolar AS, area konsentrasi opsi put 60.000 dolar AS di Deribit dengan posisi terbuka sekitar 900 juta dolar AS, serta area titik terendah tahun ini yang lebih rendah lagi (pada Juli sempat terlihat sekitar 57.700 dolar AS). Acuan di sisi atas adalah rata-rata pergerakan 200 minggu di 68.000 dolar AS, lalu rata-rata pergerakan 200 hari di 73.000 dolar AS. Perlu ditegaskan: semua ini adalah “level yang perlu dipantau”, bukan “level yang pasti tercapai”. Area konsentrasi opsi bisa menjadi titik magnet, tetapi juga dapat ditembus langsung akibat suatu peristiwa.
IV. Strategi operasional yang dapat diterapkan (dibagi berdasarkan toleransi risiko)
Jika Anda memegang aset spot tanpa leverage:
Tugas utama saat ini bukanlah “membeli tepat di titik terendah”, melainkan mengatur ritme. Anda dapat menuliskan rencana sebagai aturan: mulai membeli secara bertahap di kisaran 62.000–60.000 dolar AS, tambah porsi di sekitar 58.000 dolar AS, dan sisakan jarak harga yang cukup antartahap (misalnya 5%–8%). Tetapkan juga aturan bahwa “jika harga bertahan di atas 68.000 dolar AS pada grafik harian dan ETF mencatat arus masuk bersih berturut-turut, beralihlah untuk menambah posisi setelah tren terkonfirmasi”. Gunakan arus dana ETF sebagai alat verifikasi: pada 16 November, ETF Bitcoin spot mengakhiri arus keluar selama 7 hari berturut-turut dan mencatat arus masuk bersih sekitar 7,9 juta dolar AS. IBIT milik BlackRock menyumbang sekitar 76,5 juta dolar AS, tetapi jumlah ini sebagian besar diimbangi oleh penebusan dari GBTC dan FBTC. Arus positif dalam satu hari hanya menghentikan pendarahan; permintaan baru dapat dikatakan kembali jika arus masuk berlanjut setidaknya selama 3–5 hari.
Jika Anda melakukan trading kontrak:
1)Mengurangi leverage adalah batasan yang tidak bisa ditawar. Dalam kondisi rasio posisi terbuka terhadap kapitalisasi pasar berada di persentil bawah dalam setahun terakhir, tetapi volatilitas tetap tajam, sebaiknya batasi leverage hingga 3–5 kali. Tentukan ukuran posisi berdasarkan batas “penurunan maksimum akun tidak lebih dari 2%–3% dari total dana”, bukan berdasarkan berapa banyak yang ingin Anda hasilkan.
2)Hindari jendela waktu berisiko tinggi. Menjelang dan sesudah rilis data inflasi AS, pidato pejabat FOMC, dan laporan keuangan raksasa teknologi AS (terutama Nvidia), likuiditas paling tipis dan kemungkinan lonjakan harga mendadak paling tinggi. Lebih baik tidak memiliki posisi dan menunggu data dirilis.
3)Letakkan stop-loss di luar area konsentrasi likuidasi. Tempatkan stop-loss di “sisi luar” area konsentrasi opsi dan likuidasi seperti 60.000 atau 62.000 dolar AS, bukan tepat di dekat angka bulat. Utamakan juga limit order agar tidak terkena slippage dari market order saat likuiditas tipis.
4)Jauhi kontrak perpetual koin kecil. Tingkat pendanaan ekstrem + kedalaman pasar tipis = terjepit di kedua arah. Bahkan jika arah prediksi benar, margin Anda bisa lebih dulu tersapu oleh lonjakan harga mendadak.
5)Kurangi frekuensi trading. Dalam periode pergerakan naik-turun dengan likuidasi dua arah, biaya transaksi dan slippage akan menggerus sebagian besar keuntungan teoretis. “Lebih sedikit trading” itu sendiri memiliki ekspektasi positif.
Jika Anda membutuhkan daftar pantauan (diurutkan berdasarkan tingkat kepentingan):
Apakah arus masuk bersih harian ETF Bitcoin spot berlanjut secara konsisten; apakah tingkat pendanaan BTC dapat stabil positif dan jumlah posisi terbuka pulih seiring kenaikan harga; apakah total suplai stablecoin berhenti turun dan kembali meningkat (mencerminkan likuiditas internal); besaran dan nada pernyataan FOMC Desember, serta data PCE dan ketenagakerjaan November; apakah imbal hasil Treasury AS tenor 10 tahun dapat turun dari sekitar 5,15%; dan perkembangan selanjutnya terkait keamanan bursa serta insiden kustodian.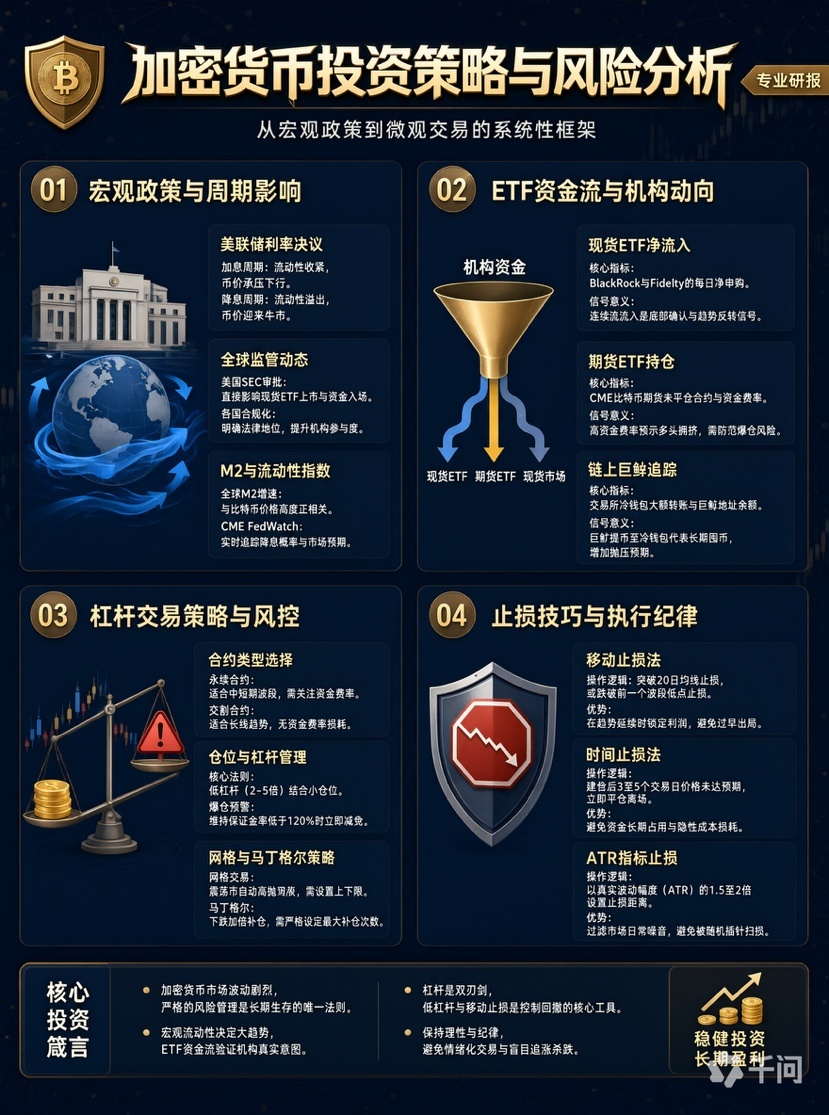
V. Analisis risiko: kelima risiko ini wajib dicantumkan dalam rencana trading
Risiko kebijakan makro (terbesar saat ini). Jika besaran kenaikan suku bunga Desember atau panduan selanjutnya bernada hawkish (bahkan dalam skenario ekstrem kenaikan 50 basis poin), biaya peluang aset tanpa imbal hasil akan semakin meningkat, dan support di sekitar 60.000 dapat langsung ditembus akibat peristiwa tersebut.
Risiko likuiditas dan struktur dana. Permintaan ETF yang lesu, penyusutan stablecoin, dan melemahnya pembelian dari perusahaan cadangan aset digital (DAT), jika terjadi bersamaan, akan membuat setiap rebound kekurangan daya dukung; arus masuk ETF positif selama satu hari saja tidak cukup untuk mengubah penilaian ini.
Risiko platform dan kustodian. Insiden pencurian dana di Binance menunjukkan bahwa meski platform menanggung kerugian, kemacetan penarikan selama masa pemulihan, segmentasi likuiditas, dan diskon kepercayaan tetap dapat berdampak tidak langsung pada harga dan kualitas eksekusi. Dana besar sebaiknya disimpan di beberapa kustodian, dengan mengutamakan cold wallet dan kustodian institusi yang patuh aturan.
Risiko metodologi data. Hasil statistik berbagai penyedia data mengenai “likuidasi 24 jam” sangat berbeda (dalam periode yang sama berkisar dari sekitar 190 juta hingga 310 juta dolar AS). Cakupan bursa, apakah perpetual DeFi disertakan, dan apakah perhitungan menggunakan harga mark, semuanya dapat menyebabkan perbedaan. Anggap data likuidasi sebagai “termometer kasar sentimen dan tingkat leverage”, bukan peta operasi yang presisi.
Risiko regulasi dan kepatuhan (harus disikapi dengan serius). Perlu ditegaskan bahwa mata uang virtual seperti Bitcoin tidak diterbitkan oleh otoritas moneter dan bukan alat pembayaran yang sah. Regulator dalam negeri telah berulang kali menegaskan bahwa kegiatan usaha terkait mata uang virtual yang dilakukan di dalam negeri merupakan aktivitas keuangan ilegal dan dilarang keras. Artikel ini hanya membahas informasi tentang struktur pasar dan risiko, bukan merupakan saran investasi atau panduan transaksi, serta tidak mendorong tindakan apa pun yang melanggar hukum dan peraturan di wilayah Anda.
Bagian paling kejam dari pergerakan pasar kali ini bukanlah seberapa dalam penurunannya, melainkan bahwa pasar lebih dulu menghantam posisi long lewat kejatuhan satu arah, lalu mengikis kesabaran lewat pergerakan dua arah tanpa tren. Pembersihan leverage adalah hal baik, tetapi tanpa arus dana baru setelahnya, pasar hanya menyisakan pengurasan. Bagi kebanyakan orang, langkah paling bernilai saat ini bukan “membuka satu posisi lagi untuk mendapatkan kembali kerugian”, melainkan mengurangi leverage, menetapkan aturan posisi, menjadikan arus masuk ETF dan garis rata-rata pergerakan 200 minggu di 68.000 dolar AS sebagai satu-satunya sinyal konfirmasi, lalu menunggu.
Hanya mereka yang bertahan hidup yang bisa menghadapi putaran berikutnya. Kalimat ini terdengar seperti kata-kata motivasi, tetapi di pasar yang masih bisa menguapkan margin senilai 200–300 juta dolar AS dalam 24 jam, ini sebenarnya satu-satunya strategi yang dapat dijalankan.#英伟达财报超预期AI云股盘后上涨 #本周财报与宏观事件密集,市场再迎波动考验 #Anthropic上市倒计时,AI投资热度迎来检验 #黄仁勋能否复任CEO?英伟达董事会:暂不考虑 #KOSPI跌2.59%创2月以来最低收盘 $BTC


