Pekan ini, saham-saham China yang tercatat di AS memasuki periode padat laporan keuangan. Baidu menjadi yang pertama melaporkan kinerja, disusul JD.com, Tencent Music, Tencent, Alibaba, Pinduoduo, dan NetEase yang akan merilis hasil kuartal ketiga secara bertahap.
Goldman Sachs memperkirakan laba bersih yang disesuaikan dari sektor internet China berpotensi tumbuh sekitar 9% secara tahunan pada kuartal ketiga, mengakhiri penurunan selama dua kuartal berturut-turut.
Menurut saya, salah satu perubahan yang patut dicermati dalam musim laporan keuangan kali ini adalah semakin beragamnya logika pasar dalam menilai perusahaan internet. Selama beberapa tahun terakhir, investor lebih memperhatikan pertumbuhan pendapatan, jumlah pengguna, dan pangsa pasar. Kini, seiring terus meningkatnya belanja modal untuk AI, perbaikan margin laba, arus kas bebas, serta tingkat pengembalian investasi modal semakin penting.
Pertama, Baidu. Sinyal paling berharga dari laporan keuangan ini adalah bahwa bisnis AI mulai mengubah komposisi pendapatan perusahaan secara nyata.
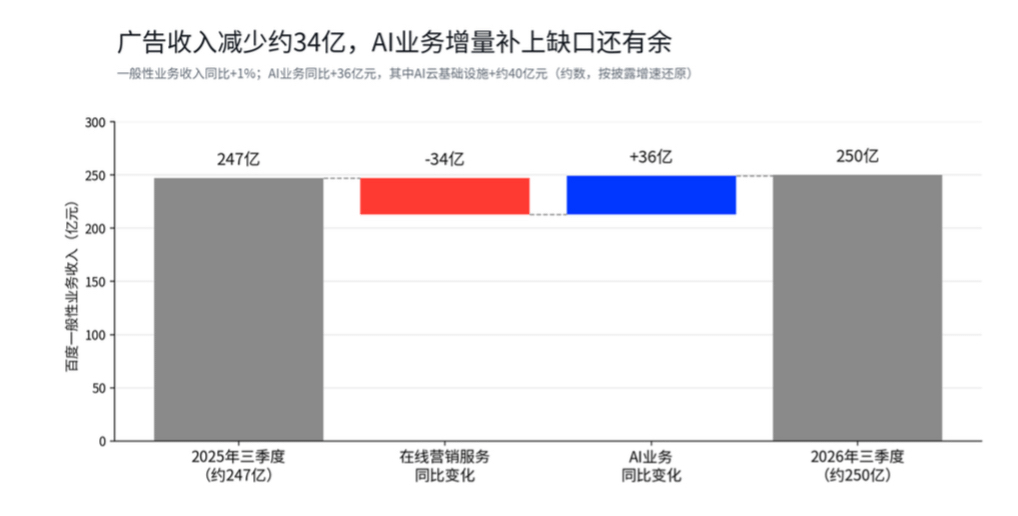
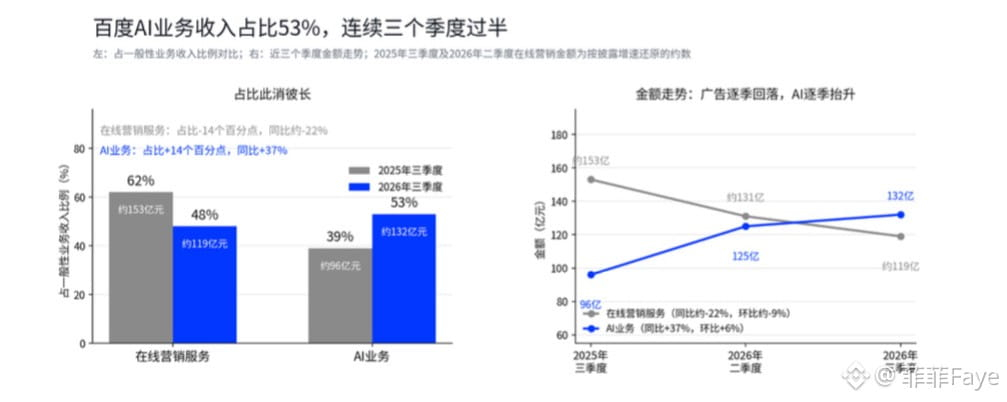
Pada kuartal ketiga, total pendapatan Baidu mencapai 30,8 miliar yuan, turun 1% secara tahunan, sementara pendapatan pemasaran daring tradisional mencapai 11,9 miliar yuan, turun 22%.
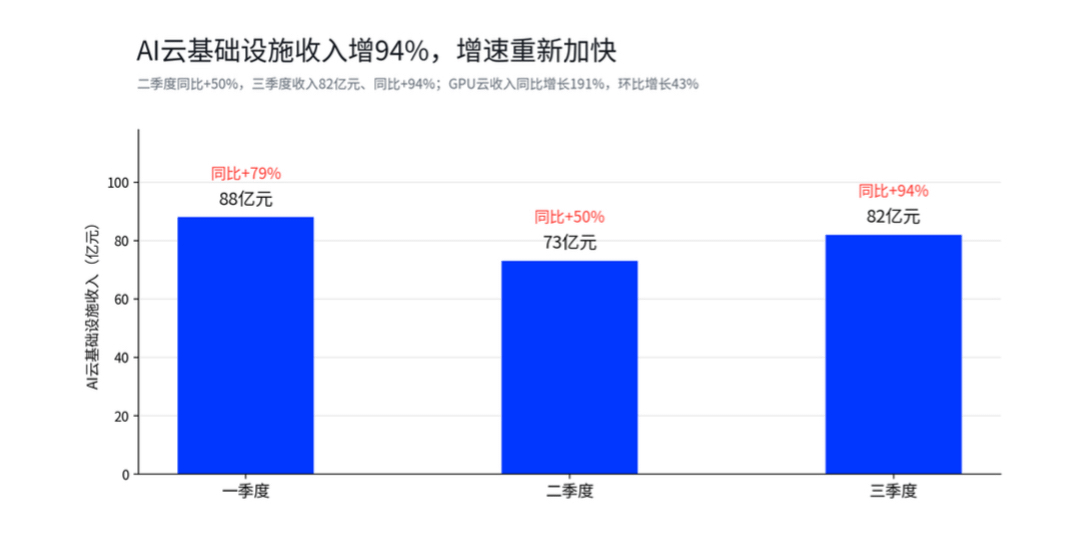
Pada saat yang sama, pendapatan bisnis AI mencapai 13,2 miliar yuan, tumbuh 37% secara tahunan dan menyumbang 53% dari pendapatan bisnis umum. Di antaranya, pendapatan infrastruktur cloud AI mencapai sekitar 8,2 miliar yuan, tumbuh 94% secara tahunan—meningkat tajam dibandingkan pertumbuhan sekitar 50% pada kuartal kedua.
Jika diuraikan lebih lanjut, pendapatan cloud GPU tumbuh 191% secara tahunan, sementara pendapatan dari pemanggilan token oleh pelanggan eksternal di platform Qianfan MaaS tumbuh 1159%.
Data ini menunjukkan bahwa permintaan komersial AI saat ini semakin terkonsentrasi pada infrastruktur komputasi, layanan cloud, dan pemanggilan model.
Yang lebih menarik, berdasarkan perhitungan dari data pasar per segmen, infrastruktur cloud AI menyumbang tambahan pendapatan sekitar 4 miliar yuan secara tahunan, cukup untuk menutupi penurunan pendapatan bisnis periklanan tradisional yang sekitar 3,4 miliar yuan.
Ini berarti komposisi pendapatan Baidu sedang mengalami pergeseran nyata, dengan cloud AI mulai menjadi sumber pertumbuhan tambahan untuk mengimbangi perlambatan bisnis tradisional.
Namun, dari sisi kualitas laba, pasar masih perlu memverifikasi lebih lanjut efisiensi imbal hasil dari investasi AI.
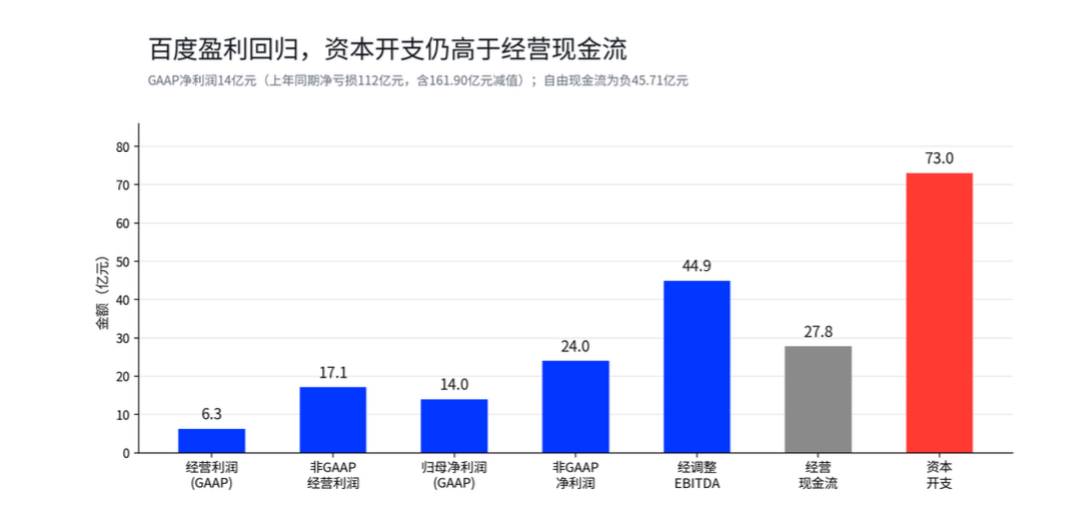
Pada kuartal ketiga, laba per ADS Baidu setelah penyesuaian sebesar 6,78 yuan, lebih tinggi daripada ekspektasi pasar sebesar 6,02 yuan. EBITDA setelah penyesuaian mencapai sekitar 4,49 miliar yuan, juga melampaui ekspektasi pasar.
Arus kas operasional tumbuh 121% secara tahunan menjadi 2,778 miliar yuan, menunjukkan perbaikan yang jelas. Namun, belanja modal pada periode yang sama masih mencapai 7,3 miliar yuan, sementara arus kas bebas tercatat negatif sebesar 4,571 miliar yuan.
Berdasarkan data ini, menurut saya Baidu menghadapi dua faktor utama ke depan:
Pertama, apakah pendapatan cloud AI dapat terus tumbuh dengan pesat dan secara bertahap menghasilkan skala ekonomi yang mendorong perbaikan margin operasional.
Kedua, seiring investasi sebelumnya pada GPU, server, dan pusat data mulai menghasilkan kontribusi pendapatan, apakah intensitas belanja modal dapat menjadi lebih wajar, dan kapan arus kas bebas mulai membaik secara berkelanjutan.
Pertumbuhan cloud AI sebesar 94% telah membuktikan ekspansi permintaan. Dalam beberapa kuartal mendatang, yang perlu dicermati adalah apakah investasi ini dapat menghasilkan imbal hasil modal yang cukup menarik.
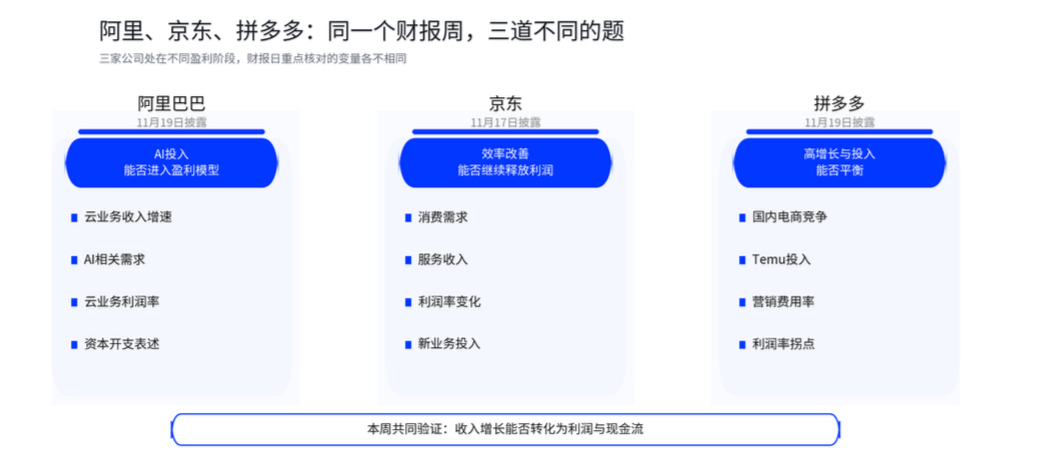
Selanjutnya, mari kita lihat tiga perusahaan lain yang patut diperhatikan pekan ini.
Alibaba $BABA
Alibaba Cloud akan menjadi fokus utama laporan keuangan kali ini. Apakah pertumbuhan permintaan AI dapat terus mendorong percepatan pendapatan cloud, serta apakah margin laba bisnis cloud juga membaik, akan berdampak langsung pada penilaian pasar terhadap profitabilitas di masa depan.
Terutama pada tahap ekspansi infrastruktur AI yang berkelanjutan, manfaat ekonomi nyata dari pertumbuhan pendapatan perlu dinilai dengan mempertimbangkan belanja modal, biaya depresiasi, dan margin laba bisnis cloud.
Jika laju pertumbuhan pendapatan bisnis cloud dan marginnya sama-sama membaik, masih ada ruang bagi pasar untuk menaikkan proyeksi laba bisnis AI Alibaba.
JD.com $JD
Faktor utama bagi JD.com adalah efisiensi operasional.
Investasi berkelanjutan di bisnis seperti ritel instan dan logistik mungkin membebani realisasi laba dalam jangka pendek. Namun, jika pendapatan layanan tumbuh, skala ekonomi menguat, dan rasio biaya cenderung stabil, pertumbuhan laba berpeluang terus melampaui pertumbuhan pendapatan.
Goldman Sachs sebelumnya memperkirakan laba bersih JD.com pada kuartal ketiga tumbuh 39% secara tahunan. Selanjutnya, yang perlu dicermati adalah kinerja laba aktual serta dampak investasi di bisnis baru terhadap margin laba ke depan.
Pinduoduo $PDD
Hal utama yang perlu dicermati dari Pinduoduo adalah perubahan biaya akibat persaingan e-commerce domestik dan ekspansi Temu di luar negeri.
Seiring persaingan antarplatform di dalam negeri berlanjut dan bisnis luar negeri memasuki tahap perkembangan baru, rasio biaya pemasaran, biaya pemenuhan pesanan, dan margin operasional akan menjadi indikator utama.
Jika pendapatan terus tumbuh, sementara biaya akuisisi pelanggan per unit menurun dan rasio biaya membaik, potensi pertumbuhan laba ke depan mungkin akan semakin terealisasi.
Sebaliknya, peningkatan biaya pemasaran dan operasional yang berkelanjutan dapat memperpanjang waktu yang dibutuhkan untuk merealisasikan laba serta memengaruhi ekspektasi pasar terhadap pertumbuhan laba.
Pandangan saya tentang perdagangan saham seputar laporan keuangan kali ini:
Laporan keuangan menyajikan hasil operasional selama kuartal sebelumnya, tetapi harga saham biasanya telah lebih dahulu mencerminkan ekspektasi pasar terhadap laba beberapa kuartal mendatang.
Itulah sebabnya beberapa perusahaan mengalami penurunan harga saham meskipun EPS jauh melampaui ekspektasi, sementara perusahaan lain bisa mendapat valuasi lebih tinggi meski kinerja pendapatannya biasa-biasa saja, berkat perbaikan margin laba atau kenaikan proyeksi ke depan.
Ini berkaitan dengan kesenjangan ekspektasi.
Perdagangan saham seputar laporan keuangan perlu dinilai dengan mempertimbangkan valuasi saat ini, konsensus ekspektasi pasar, kinerja aktual, serta panduan manajemen untuk masa mendatang.
Bagi perusahaan yang harga sahamnya sudah naik tajam dan ekspektasi labanya telah sepenuhnya tercermin dalam harga saham, bahkan kinerja yang melampaui ekspektasi pun membutuhkan panduan pertumbuhan ke depan yang lebih kuat agar valuasi terus meningkat.
Sementara itu, bagi perusahaan dengan ekspektasi pasar yang relatif konservatif dan fundamental yang mulai membaik, titik balik margin laba, perbaikan arus kas bebas, atau kenaikan proyeksi laba dapat membuka peluang pemulihan valuasi yang lebih besar.
Dari sudut pandang ini, ada tiga sinyal yang akan saya pantau:
① Perubahan komposisi pendapatan: dari bisnis mana pendapatan tambahan berasal, dan apakah pertumbuhannya berkelanjutan.
② Peningkatan kualitas laba: apakah margin kotor, margin operasional, dan arus kas bebas dapat membaik secara bersamaan, serta apakah belanja modal mulai menghasilkan imbal hasil.
③ Revisi ekspektasi laba: apakah kinerja aktual dan panduan manajemen dapat mendorong pasar menaikkan proyeksi laba untuk beberapa kuartal mendatang.
Khususnya bagi perusahaan terkait AI, laju pertumbuhan pendapatan hanya mencerminkan sebagian dari ekspansi permintaan. Valuasi jangka panjang tetap perlu mempertimbangkan profitabilitas, efisiensi modal, dan arus kas masa depan.
Karena itu, perbedaan valuasi di antara saham internet Tiongkok mungkin akan semakin lebar. Setelah investasi AI memasuki tahap realisasi komersial, perusahaan yang mampu terus meningkatkan ekspektasi laba dan efisiensi penggunaan modal akan lebih berpeluang memperoleh premi valuasi.
Pekan ini, fokus utama adalah profitabilitas Alibaba Cloud, efisiensi operasional JD.com, serta perubahan rasio biaya Pinduoduo.