
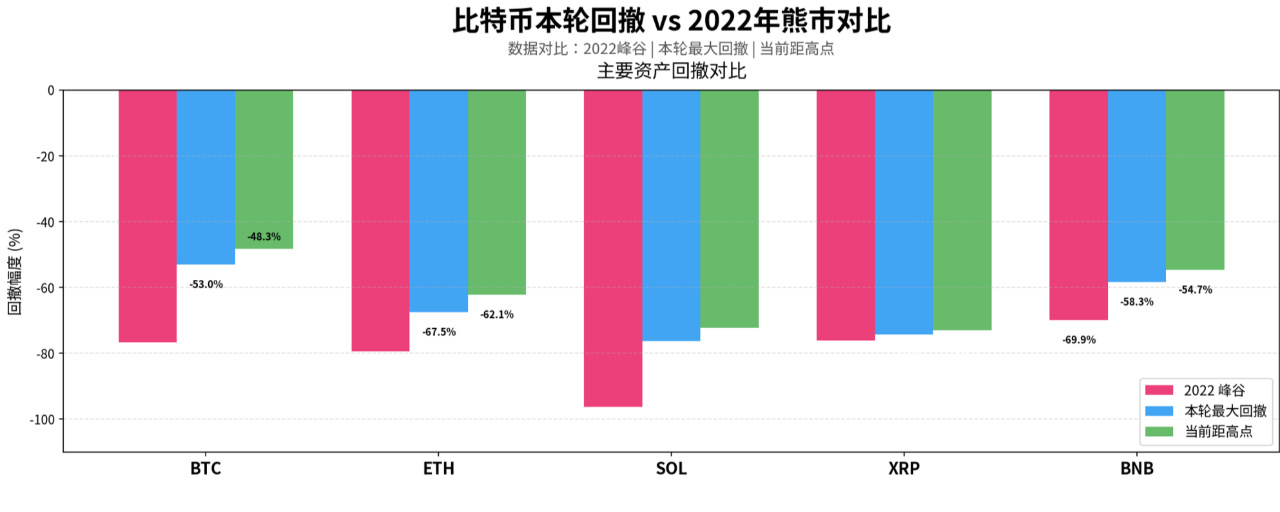

从幅度上看,本轮比 2022 年浅:比特币从 2025 年 10 月 7 日的历史高点 124,740 跌到 64,545,最大回撤 -53.0%;2021 至 2022 那一轮是 -76.6%,相差 23 个百分点。以太坊也类似,本轮 -67.5%,2022 年 -79.3%。
但从时间上看,本轮已经超过上一轮:距高点 406 天,2022 年见底用了 378 天。而且所谓“浅”,只发生在比特币和 BNB 这类大市值资产上;大部分山寨币已经接近甚至追平 2022 年的跌幅,SOL 本轮最大回撤 -76.3%,XRP -74.3%,后者几乎复刻了 2022 年的 -76%。所以更准确的说法不是“这次跌得比 2022 年少”,而是“比特币被 ETF 和机构买盘托住了,其余资产照旧按熊市剧本下跌”。
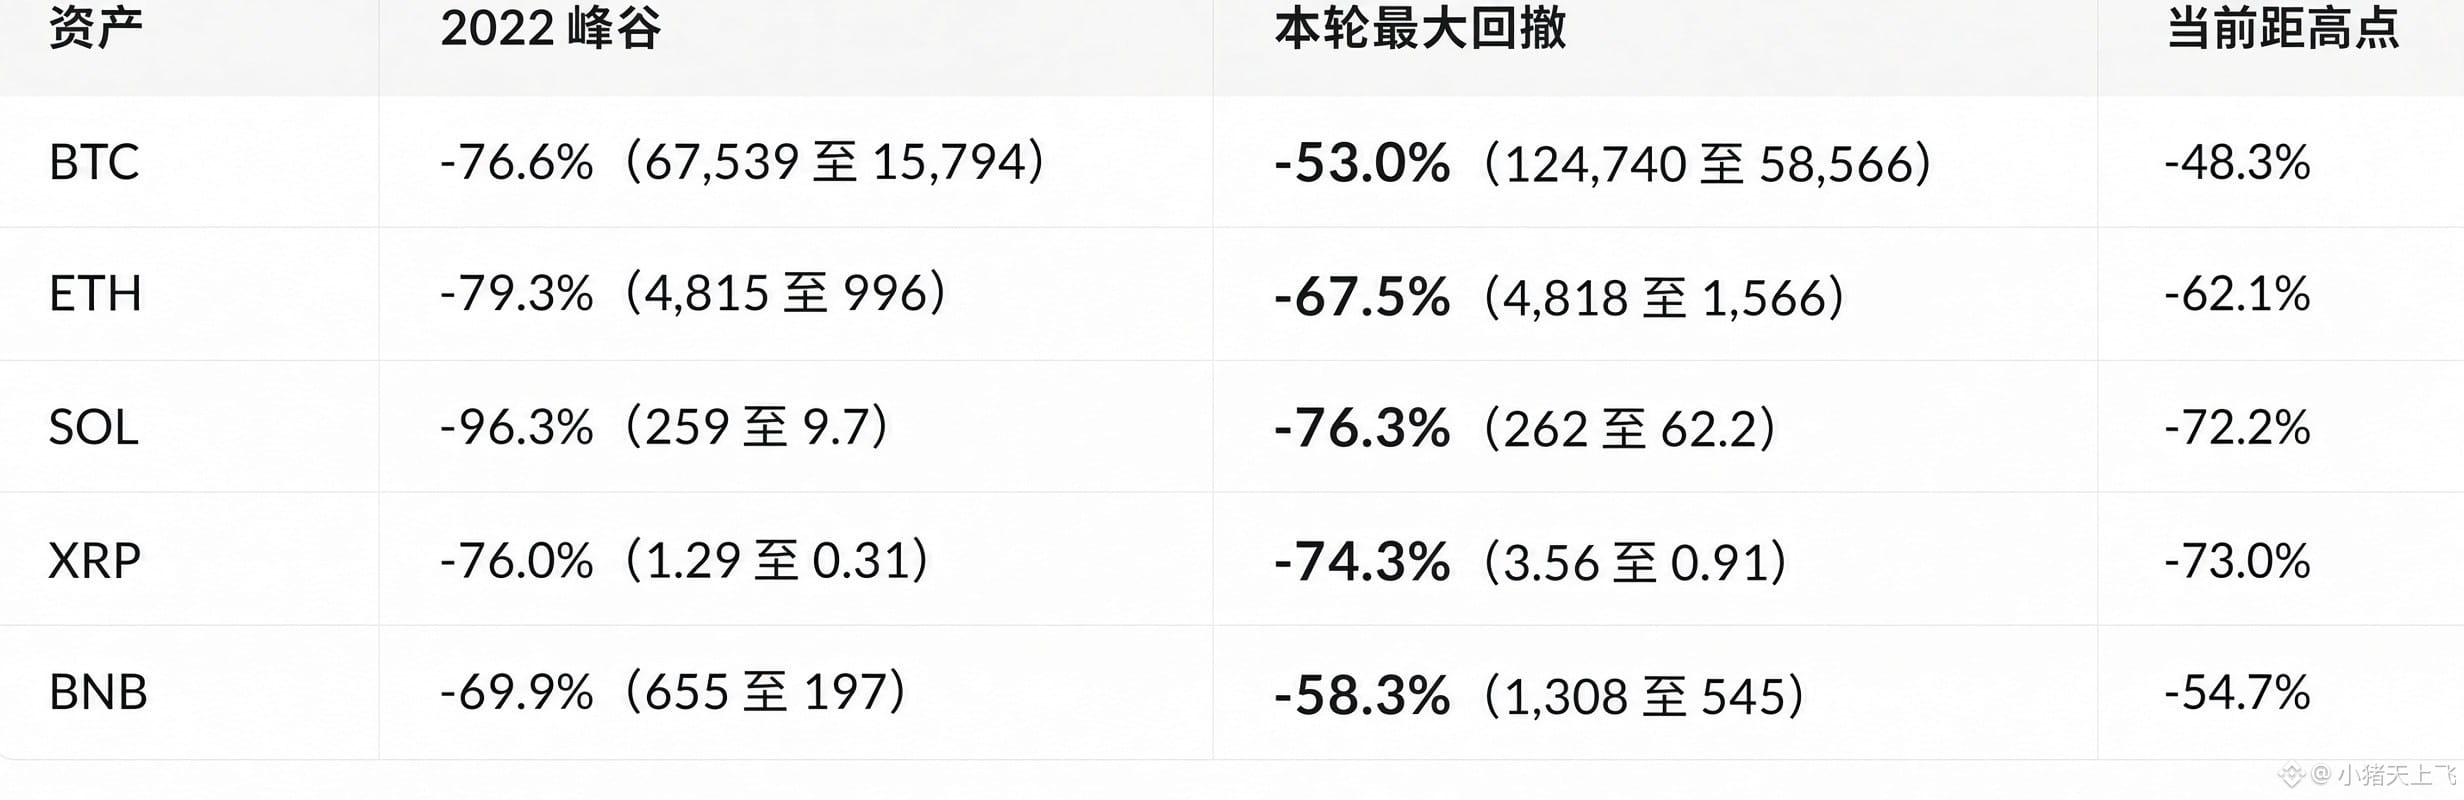
两轮的分化很清楚。比特币和 BNB 的回撤明显收窄,它们分别对应现货 ETF 和平台币的现金流;ETH 居中;SOL 和 XRP 几乎回到 2022 年的水平。XRP 的年内低点就出现在两天前(11 月 15 日),说明清算仍在进行,并非已经结束。
要追平 2022 年,比特币需跌到 29,000 附近;从现在的 64,545 起算,还要再跌 55%。这个位置需要一次系统性事件才会出现,而不是靠延续当前趋势自然走出来的。
时间 本轮走得更久 结构更扭曲
这轮的特点不是跌得急,而是跌得久、跌得结构扭曲。
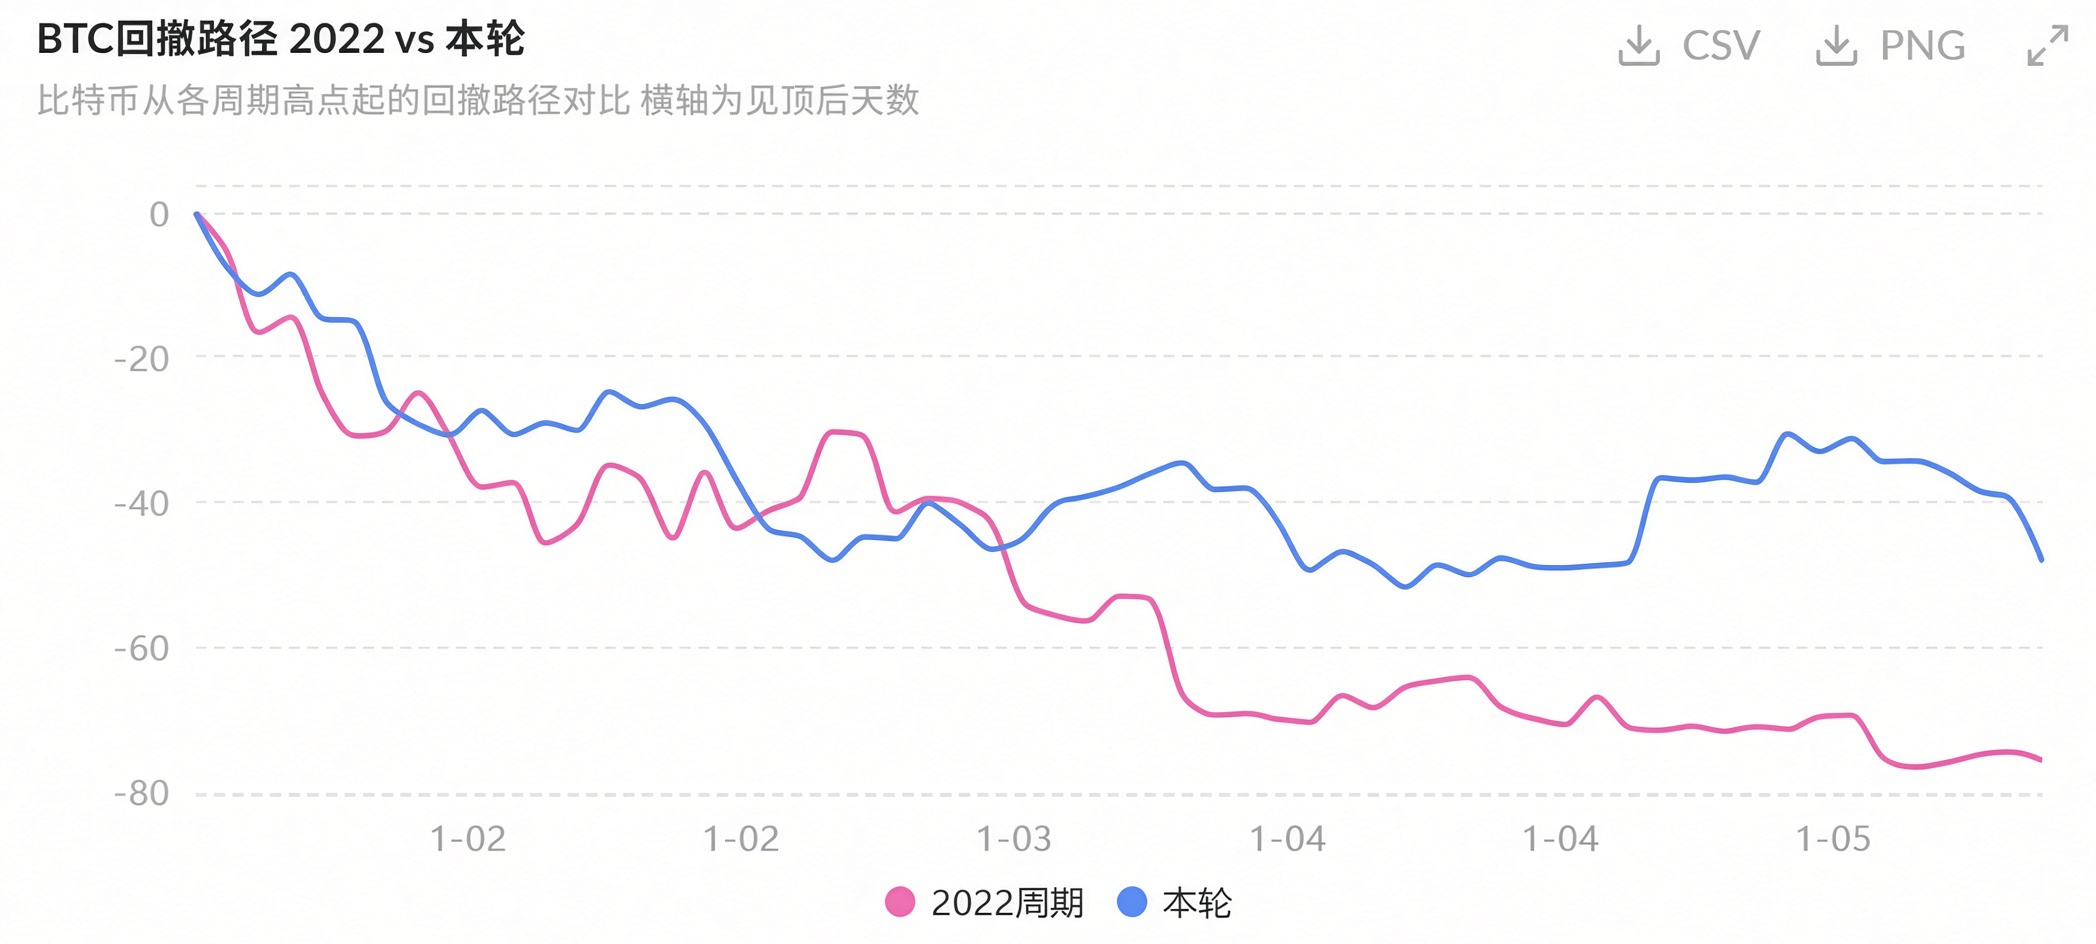
2022 年是“一波到底”:见顶后前 100 天就跌了约 45%,随后横盘,直到 Luna、三箭、FTX 接连崩盘,在 378 天完成 -76.6%。这轮相反:2026 年 7 月 1 日先跌到 58,566,完成 -53%;9 月 22 日反弹到 86,597,涨了 48%;随后再次下跌 25.5%,到现在的 64,545。
这是一个更低的高点,加上第二段下跌,形态上比 2022 年更难看。2022 年是单边出清,终点清晰;本轮是“假反弹、再杀一轮”,反复消耗多头信心。恐慌指数连续三天停在 11 到 13,就是这种形态的结果。
为何这次跌不深
2022 年之所以跌出 -77%,核心原因是信用崩塌。算法稳定币归零、借贷平台资不抵债、交易所挪用客户资产,每一次都是“资产价格跌,导致机构破产,再引发抛售”的负反馈。价格只是结果,杠杆结构才是主因。
这轮到现在为止,还没有出现同等级别的信用事件。赎回是机械的,没有恐慌性挤兑;24 小时全网清算 9,087 万美元,这个量级放在 2022 年只是平常一天;比特币资金费率还是 +0.0042%,年化 4.6%,多头没有彻底放弃,但也没有狂热到必须一次性清理掉所有杠杆的程度。
ETF 的存在改变了下行斜率。它一边制造持续赎回的卖压(11 月 11 日至今,比特币现货 ETF 四天净流出约 6 亿美元),一边又在低位提供被动承接。这也是比特币 -53% 就止住、而 SOL 跌到 -76% 的原因:资金只护住指数,不护住叙事。
什么情况下会追上 2022
要让本轮深度比肩 2022 年,需要看到“价格下跌,引发某类资产负债结构被击穿”的证据。目前最接近这个条件的是比特币财库类公司:它们的持仓成本区普遍在 7 万到 8 万美元,现在 64,545,已经全面浮亏。如果价格再下一个台阶,被迫减仓、评级下调或融资通道关闭,就会从账面浮亏变成真实的抛压,那是本轮唯一可能触发 -70% 的路径。
在这之前,74,000 和 78,000 是不应丢掉的区域:丢掉一个,区间下移一档。反过来,站回 68,000 只能算止跌,站上 86,600(9 月反弹高点)才算结构修复;而不是站上 90,000 后喊牛回。
就目前的事实来说,2022 年那一轮是更深的一次熊市,本轮在深度上还没追上,但在时间上已经超过。两者真正的差别不在跌幅,而在承担跌幅的资产:上一轮所有人一起归零,这一轮是比特币被机构托着、山寨被清算吞掉。所以“这次没那么惨”的判断只对大市值资产成立。手里如果是 SOL、XRP 这类已经跌了七成的仓位,体感上打的其实是 2022 年那场仗。
把 58,566 当作本轮熊市的最终判据,而不是 64,000:跌破它,才谈得上与 2022 年比深度;守住它,这轮就是历史上最浅的一次比特币熊市,而山寨的清算还会继续。