
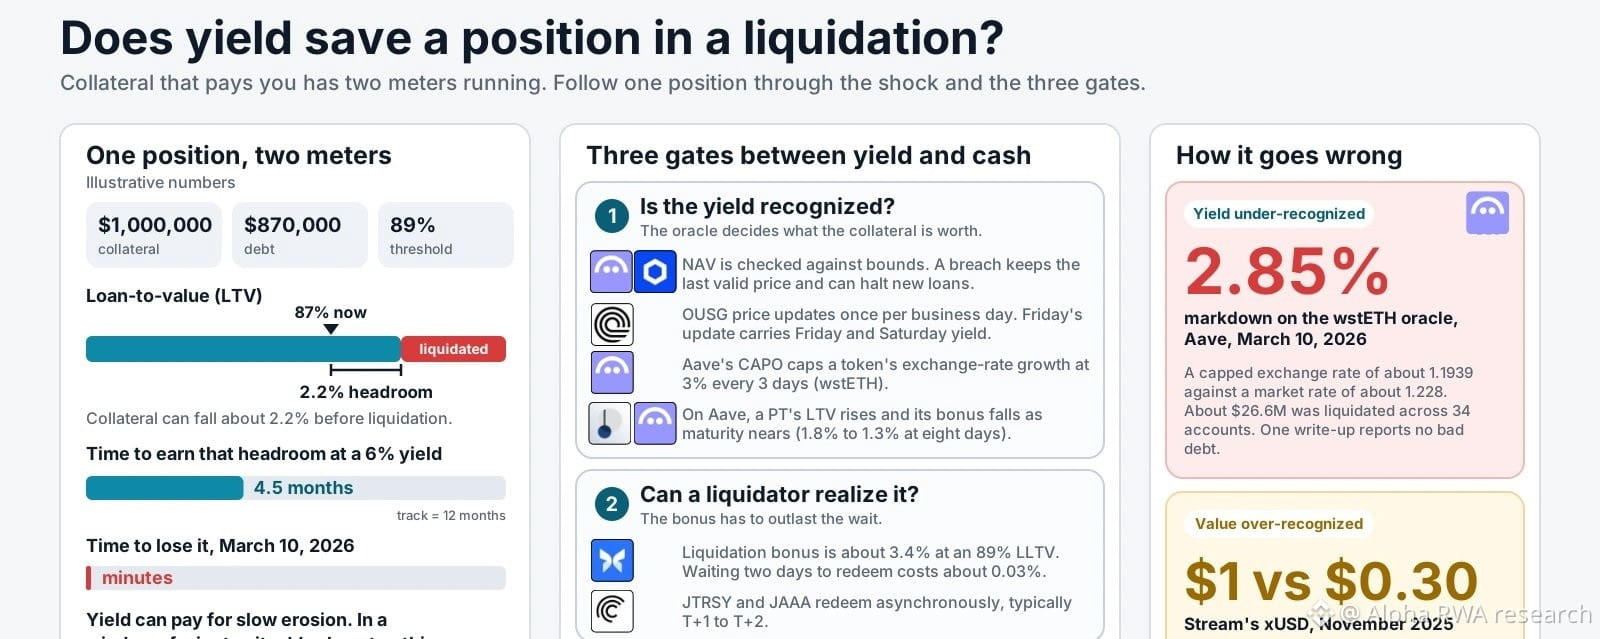

Saat Agunan Memberi Anda Imbal Hasil: Imbal Hasil, Utang, dan Mekanisme Likuidasi
I. Dua Pengukur yang Berjalan
Pinjaman dengan agunan yang menghasilkan imbal hasil memiliki dua pengukur yang berjalan. Nilai agunan meningkat seiring bertambahnya imbal hasil. Utang meningkat seiring bertambahnya bunga. Tingkat kesehatan adalah nilai agunan dikalikan ambang likuidasi, lalu dibagi jumlah utang, dan kedua sisi pecahan itu berubah setiap hari.
Makalah ini berpendapat bahwa akrual itu sendiri kecil dibandingkan risiko yang menyertainya. Tiga pertanyaan menentukan apakah imbal hasil membantu suatu posisi: apakah oracle mengenali imbal hasil tersebut, apakah likuidator dapat merealisasikannya, dan apakah likuidator diizinkan untuk mengaksesnya.
Perhitungannya menunjukkan betapa kecilnya akrual tersebut. Dengan imbal hasil ilustratif 3,5%, penurunan nilai agunan sebesar 1% membutuhkan sekitar 3,4 bulan imbal hasil untuk dipulihkan. Ambil contoh pasar bergaya $JAAA.ETF , tempat proposal tata kelola menaikkan ambang likuidasi dari 86% menjadi 89%. Peminjam dengan LTV 87% memiliki ruang penyangga sekitar 2,2%, dan dengan imbal hasil ilustratif 6%, ruang penyangga itu setara dengan pendapatan sekitar 4,5 bulan. Imbal hasil dapat mengimbangi penurunan perlahan. Dalam jendela likuidasi yang hanya berlangsung beberapa menit, kontribusinya nyaris tidak ada.
II. Mekanisme Satu: Bagaimana Oracle Mengakui Imbal Hasil
Empat desain menunjukkan jawaban yang berbeda.
NAV dengan batas (#AAVE Horizon). Saat penerbit melaporkan NAV baru, jaringan #Chainlink memeriksanya terhadap batas atas dan bawah yang telah ditetapkan sebelum menerbitkannya secara on-chain. aave.com/docs/aave-v3/h… Jika laporan berada di luar batas, pembaruan ditolak dan oracle tetap melaporkan harga valid terakhir. Setiap pelanggaran juga mendorong multisig darurat untuk menghentikan penerbitan pinjaman baru hingga penyebabnya ditemukan. Desain ini memilih mempertahankan harga usang daripada bertindak berdasarkan harga yang keliru.
github-users.yhajoa.workers.dev/aave/aave-v3-h…
aave.com/docs/aave-v3/h…
Frekuensi pembaruan penerbit yang diskret (OUSG). #ONDO memperbarui harga on-chain sekali setiap hari kerja, dengan sasaran pukul 16.00–18.00 ET, dan menyebutkan bahwa proses manual dapat terlambat. Pembaruan hari Jumat mencakup imbal hasil untuk hari Jumat dan Sabtu, dan siapa pun yang memegang token saat pembaruan menerima imbal hasil tersebut. Pada 3,5%, nilainya sekitar satu basis poin per hari, sehingga periode datar oracle di antara pembaruan hampir tidak berdampak pada imbal hasil. Sisa akhir pekan menjadi jendela guncangan harga tanpa NAV baru.
docs.ondo.finance/qualified-acce…
Batas pertumbuhan (#AAVE #CAPO , wstETH). CAPO membatasi seberapa cepat kurs penukaran token berbunga dapat meningkat. Sistem ini menyimpan rasio dan cap waktu sebagai snapshot, lalu aturan on-chain membatasi kenaikan rasio snapshot sebesar 3% setiap 3 hari. Desain ini mengakui imbal hasil dengan memodelkan laju pertumbuhan maksimumnya.
governance.aave.com/t/post-mortem-…
Akresi menuju par (#PENDLE PT di Aave).
Kerangka kerja Chaos Labs menaikkan LTV dan ambang likuidasi, serta menurunkan bonus likuidasi, saat PT mendekati jatuh tempo. Pembaruan Risk Steward Juni 2026 untuk PT $USDE 18JUN2026, delapan hari sebelum jatuh tempo, menetapkan diskonto tersirat model di sekitar 0,06%, menaikkan LTV dan LT masing-masing 0,1 poin, serta memangkas bonus dari 1,8% menjadi 1,3%. Di sini, imbal hasil mengikuti jadwal, dan parameter risiko menyesuaikan dengannya.
governance.aave.com/t/arfc-pendle-…
III. Mekanisme Dua: Apa yang Diterima Likuidator
Likuidator di #morpho melunasi utang dan menyita agunan, ditambah insentif tetap. Faktor insentif adalah nilai yang lebih kecil antara 1,15 dan 1 dibagi (0,3 × LLTV + 0,7), dan seluruh jumlahnya diberikan kepada likuidator tanpa biaya protokol. Pada LLTV 89%, nilainya sekitar 3,4%. docs.morpho.org/learn/concepts… Likuidator yang kemudian menunggu dua hari untuk menebus dengan biaya pendanaan 5% membayar sekitar 0,03%. Dalam kondisi tenang, bonus jauh melampaui biaya carry. Tujuannya adalah menutupi risiko jika penebusan terhambat, yaitu risiko hambatan akses yang tidak dirancang untuk ditangani oleh bonus volatilitas harga.
governance.aave.com/t/arfc-horizon…
Mengakses agunan adalah kendala kedua. Di #AAVE Horizon, likuidator RWA, yang biasanya merupakan market maker, harus memenuhi persyaratan investor yang ditetapkan penerbit untuk melikuidasi agunan atau menebus RWA. Perbandingan kuotasi pinjaman dengan agunan yang ditokenisasi menyebutkan bahwa vault Securitize di @eulerfinance gagal mentransfer agunan jika penerimanya belum disetujui. Likuidasi bisa gagal pada pemeriksaan transfer token, sehingga imbal hasil yang telah terakumulasi di dalam token tidak dapat dijangkau oleh sebagian besar dompet. Riset SentoraHQ menggambarkan risiko yang timbul sebagai keterlambatan NAV, penundaan penyelesaian, dan kapasitas likuidator yang disetujui, selain volatilitas harga.
sentora.com/research/artic…
protofire.io/guides/lending…
Waktu penebusan menambah risiko tersebut. Salah satu panduan likuiditas RWA menjelaskan bahwa JTRSY milik @centrifuge dan $JAAA.ETF adalah produk ERC-7540 yang penyelesaiannya berlangsung secara asinkron, biasanya pada T+1 hingga T+2.
coinpaprika.com/education/rwa-…
IV. Mekanisme Tiga: Cara Distribusi Mengubah Apa yang “Terakumulasi”
Imbal hasil dapat diterima pemegang token dalam bentuk harga yang naik, saldo yang bertambah, atau airdrop token baru bulanan maupun harian. Untuk pencatatan agunan, perbedaan ini menentukan apa yang terkandung dalam token saat disita. Token yang terus terakumulasi membawa imbal hasilnya dalam harga. Token yang membagikan imbal hasil dalam bentuk token baru tidak memasukkan bagian yang belum dibagikan ke saldo hingga pembayaran berikutnya. Ikhtisar BUIDL dari SteakhouseFi memperingatkan bahwa distribusi dalam bentuk aset yang sama dapat menimbulkan masalah integrasi serupa dengan token rebasing. Peralihan BUIDL ke pembayaran harian, yang diumumkan pada Januari 2025, memperkecil jeda itu dari hingga sebulan menjadi sekitar sehari.
kitchen.steakhouse.financial/p/blackrock-bu…
V. Kasus
Kasus Satu: Kesalahan CAPO Aave, 10 Maret 2026 (imbal hasil kurang diakui). Agen Risiko CAPO yang baru diterapkan mendorong pembaruan parameter yang menurunkan harga oracle wstETH sekitar 2,85% dan memicu likuidasi senilai kira-kira $26,6 juta. Oracle melaporkan kurs penukaran yang dibatasi di sekitar 1,1939, dibandingkan kurs pasar sekitar 1,228, dan sekitar 10.938 wstETH dilikuidasi di 34 akun. Salah satu laporan insiden menyatakan tidak ada penyerang maupun utang macet. governance.aave.com/t/post-mortem-… Mekanismenya adalah ketidakcocokan antara dua nilai yang disimpan: rasionya dibatasi laju perubahannya, tetapi cap waktunya tidak. Model pertumbuhan imbal hasil tertinggal dari pertumbuhan imbal hasil aktual, dan pada rentang LT yang ketat, kesalahan 2,85% melampaui ruang penyangga.
theblock.co/news/ecosystem…
smartcontractshacking.com/hacks/aave-v3-…
Kasus Dua: StreamDefi xUSD, November 2025 (nilai terlalu diakui). Kegagalan yang berlawanan. Di @Morpho Labs 🦋 , vault eulerfinance dan SiloFinance menilai xUSD dengan harga tetap $1 sementara harga pasarnya anjlok, sehingga likuidasi yang seharusnya membubarkan pinjaman tidak pernah terpicu. xUSD diperdagangkan di pasar sekunder sekitar $0,30. Wrapper berbunga yang didukung strategi off-chain yang tidak transparan, tetapi dinilai dengan angka hardcode, tidak memiliki mesin likuidasi yang memantau nilai sebenarnya. Angka kerugian dan utang macet berbeda-beda antar sumber, jadi saya tidak mencantumkan jumlah total.
pharos.watch/learn/case-stu…
startupfortune.com/sp-global-laun…
Kasus Tiga: perubahan dari sisi penerbit. Peralihan @Securitize pada Januari 2025 ke dividen BUIDL harian mengubah apa yang dilihat pemberi pinjaman dengan agunan pada hari tertentu, tanpa protokol mengubah kodenya sendiri. Model akuntansi penerbit merupakan bagian dari model risiko pemberi pinjaman.
VI. Pertanyaan Struktural: Penyangga atau Carry?
Imbal hasil hanya berfungsi sebagai penyangga dalam jangka panjang. Selama akhir pekan, suku bunga utang yang lebih tinggi daripada imbal hasil aset menggeser posisi sekitar satu basis poin. Alasan praktis untuk memodelkan imbal hasil lebih terbatas. Acuan yang kedaluwarsa dapat memicu likuidasi palsu, seperti pada CAPO. Jadwal dapat memperketat parameter menjelang jatuh tempo, seperti pada PT. Dan harga hardcode menghilangkan sama sekali kemampuan mesin untuk mendeteksi kerugian.
Ketiga pendekatan tersebut dapat dirangkum sebagai berikut. NAV berbatas ala Horizon menganggap angka penerbit sebagai nilai yang benar selama masih dalam koridor, dan menghentikan pinjaman baru jika terjadi pelanggaran. Jadwal ala PT mengubah imbal hasil menjadi parameter risiko berbasis waktu. Penetapan harga hardcode menghindari likuidasi palsu dengan konsekuensi tidak mendeteksi likuidasi yang seharusnya terjadi.
Analisis Dune tentang Horizon merangkum pergeseran tersebut: risiko likuidasi bergeser dari volatilitas harga ke faktor operasional seperti ketepatan waktu NAV dan integritas oracle.
dune.com/blog/dune-dige…
VII. Arah Riset
Tesis makalah ini adalah bahwa pemberi pinjaman pada RWA berbunga sebaiknya menilai tiga hal selain LTV: seberapa sering NAV diperbarui, seberapa cepat token dapat diuangkan oleh likuidator yang memenuhi syarat, dan bagaimana penerbit membayarkan imbal hasil. Tiga hal yang perlu diperhatikan:
1. Likuidasi signifikan pertama atas posisi RWA di pasar berizin, dan bagaimana likuidator keluar dari posisi tersebut.
2. Apakah pemberi pinjaman lain mengadopsi jadwal parameter yang mempertimbangkan jatuh tempo atau frekuensi, seperti yang dilakukan Aave untuk PT.
3. Apakah kelompok likuidator yang memenuhi syarat untuk agunan dengan akses terbatas oleh penerbit akan meluas atau tetap terkonsentrasi pada beberapa market maker.
Riset independen. Bukan nasihat keuangan. Selalu lakukan uji tuntas sendiri.