Apa itu nilai perusahaan (EV)? Mengapa kita tidak bisa hanya melihat kapitalisasi pasar saat membandingkan perusahaan?
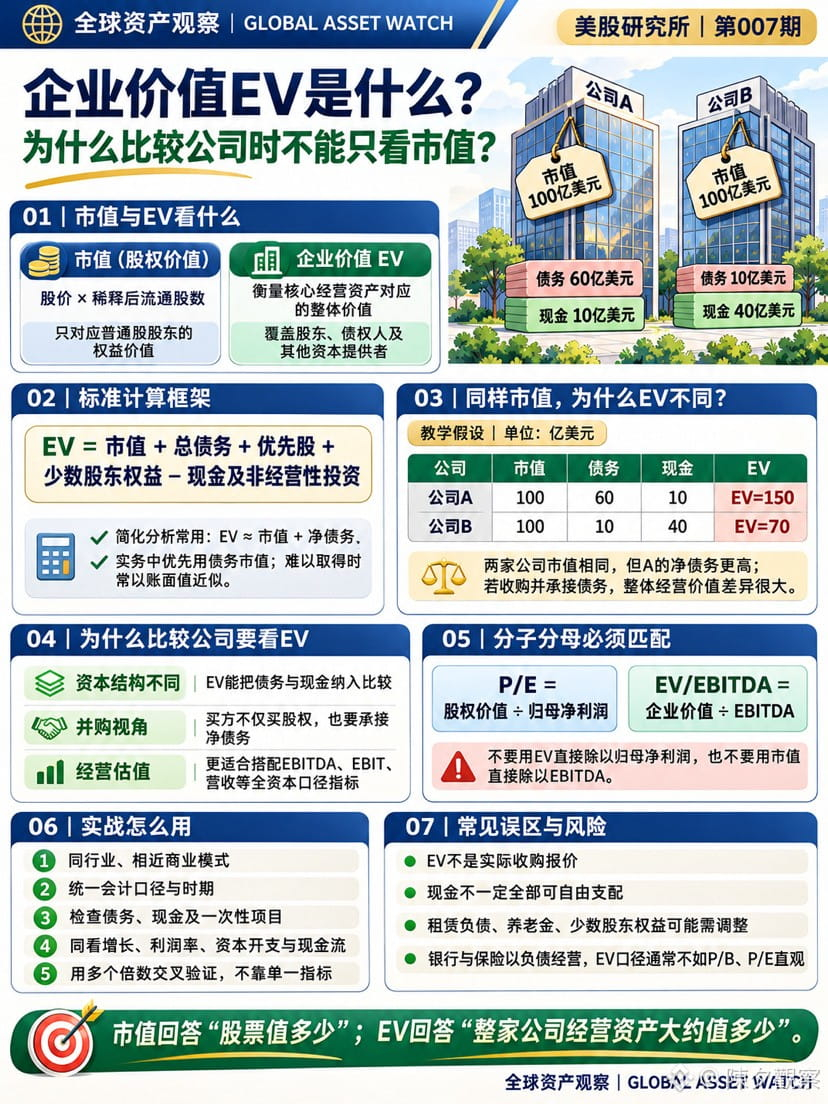
Kapitalisasi pasar yang sama pada dua perusahaan tidak berarti nilai keseluruhan bisnisnya sama.
Kapitalisasi pasar hanya mencerminkan nilai bagian yang dimiliki pemegang saham biasa; nilai perusahaan (EV) juga memperhitungkan utang, kas, saham preferen, kepentingan nonpengendali, dan lainnya:
EV=kapitalisasi pasar+total utang+saham preferen+kepentingan nonpengendali-kas dan investasi nonoperasional
Contohnya, kapitalisasi pasar kedua perusahaan sama-sama US$10 miliar:
Perusahaan A: utang US$6 miliar, kas US$1 miliar, EV sekitar US$15 miliar;
Perusahaan B: utang US$1 miliar, kas US$4 miliar, EV sekitar US$7 miliar.
Jika dibandingkan dari sudut pandang merger dan akuisisi atau keseluruhan aset operasional, jelas keduanya bukan ditawarkan dengan harga yang sama. CFA Institute juga menyebutkan bahwa kelipatan EV lebih cocok untuk membandingkan perusahaan dengan struktur modal berbeda; pembilang dan penyebut EV/EBITDA sama-sama mengacu pada seluruh penyedia modal.
Hal yang perlu diperhatikan dalam praktik:
P/E dipasangkan dengan laba bersih yang dapat diatribusikan kepada pemegang saham induk, sedangkan EV/EBITDA dipasangkan dengan EBITDA
EV bukanlah harga penawaran akuisisi yang sebenarnya
Kas belum tentu seluruhnya dapat digunakan secara bebas
Liabilitas sewa, kewajiban pensiun, dan kepentingan nonpengendali mungkin perlu disesuaikan
Untuk industri yang menjalankan usaha dengan mengandalkan liabilitas, seperti perbankan dan asuransi, P/B dan P/E biasanya lebih mudah dipahami
Pratinjau episode berikutnya:
Rabu|Kelas Crypto|Edisi ke-007
《Apa itu alamat aktif on-chain? Mengapa pertumbuhan alamat tidak berarti pertumbuhan jumlah pengguna?》
Kapitalisasi pasar yang sama pada dua perusahaan tidak berarti nilai keseluruhan bisnisnya sama.
Kapitalisasi pasar hanya mencerminkan nilai bagian yang dimiliki pemegang saham biasa; nilai perusahaan (EV) juga memperhitungkan utang, kas, saham preferen, kepentingan nonpengendali, dan lainnya:
EV=kapitalisasi pasar+total utang+saham preferen+kepentingan nonpengendali-kas dan investasi nonoperasional
Contohnya, kapitalisasi pasar kedua perusahaan sama-sama US$10 miliar:
Perusahaan A: utang US$6 miliar, kas US$1 miliar, EV sekitar US$15 miliar;
Perusahaan B: utang US$1 miliar, kas US$4 miliar, EV sekitar US$7 miliar.
Jika dibandingkan dari sudut pandang merger dan akuisisi atau keseluruhan aset operasional, jelas keduanya bukan ditawarkan dengan harga yang sama. CFA Institute juga menyebutkan bahwa kelipatan EV lebih cocok untuk membandingkan perusahaan dengan struktur modal berbeda; pembilang dan penyebut EV/EBITDA sama-sama mengacu pada seluruh penyedia modal.
Hal yang perlu diperhatikan dalam praktik:
P/E dipasangkan dengan laba bersih yang dapat diatribusikan kepada pemegang saham induk, sedangkan EV/EBITDA dipasangkan dengan EBITDA
EV bukanlah harga penawaran akuisisi yang sebenarnya
Kas belum tentu seluruhnya dapat digunakan secara bebas
Liabilitas sewa, kewajiban pensiun, dan kepentingan nonpengendali mungkin perlu disesuaikan
Untuk industri yang menjalankan usaha dengan mengandalkan liabilitas, seperti perbankan dan asuransi, P/B dan P/E biasanya lebih mudah dipahami
Pratinjau episode berikutnya:
Rabu|Kelas Crypto|Edisi ke-007
《Apa itu alamat aktif on-chain? Mengapa pertumbuhan alamat tidak berarti pertumbuhan jumlah pengguna?》