

Jika Anda mengelola sedikit eksposur aset kripto di bank, perusahaan manajemen aset, atau family office, kemungkinan dalam dua minggu terakhir Anda pernah ditanya hal yang sama: apakah penurunan sedalam ini disebabkan oleh peretasan Binance?
Dari segi waktu, memang terlihat berkaitan. Pada 29 Oktober, Binance diretas dan sekitar 6,34 miliar dolar AS dicuri—jumlah terbesar yang pernah tercatat di industri kripto. Lebih dari dua minggu kemudian, pada 15 November, Bitcoin sempat turun ke 62.006 dolar AS, 27% di bawah puncaknya pada 21 Oktober. Dalam periode yang sama, Ethereum turun 32%.
Namun, jika kita melihat pergerakan harian, ceritanya tidak sesederhana itu. Pada hari peretasan, Bitcoin ditutup turun 4,1%. Pada 4 November, harga penutupan berada di 80.504 dolar AS, hanya 1% lebih rendah daripada sehari sebelum peretasan. Penurunan paling tajam terjadi setelahnya: dari penutupan 9 November hingga penutupan 15 November, harganya anjlok 13% dalam enam hari. Minggu itu tidak ada insiden peretasan baru; yang ada adalah laporan inflasi.
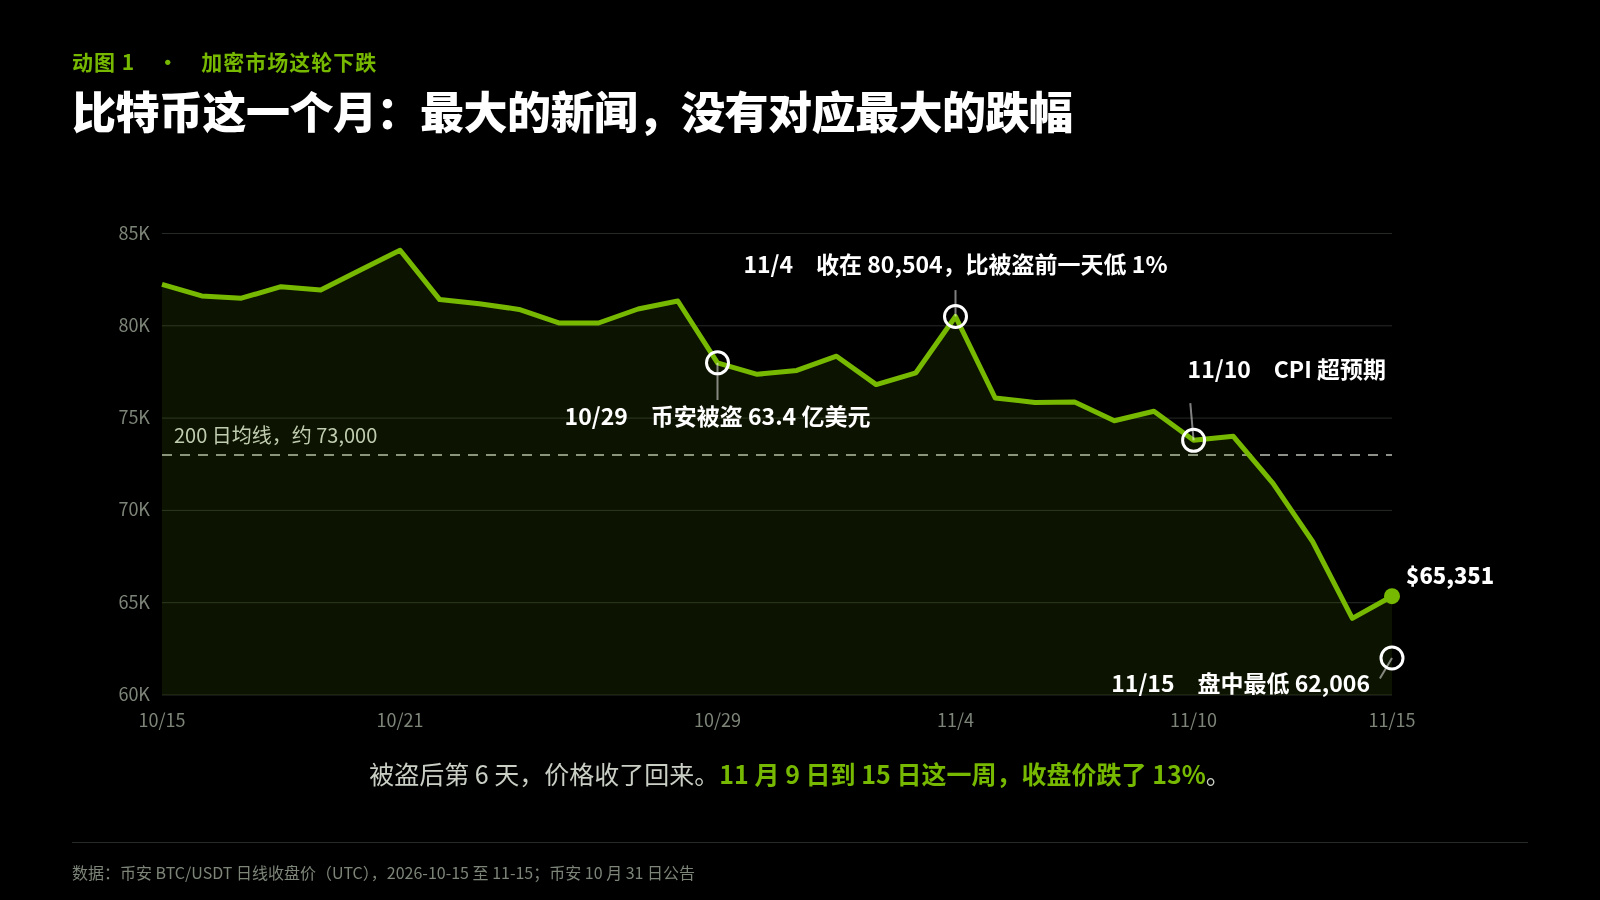
Animasi 1 Bitcoin bulan ini: berita terbesar tidak diikuti penurunan terbesar
Penurunan kali ini bisa dibagi menjadi tiga lapisan: suku bunga adalah pemicu, likuiditas adalah ketinggian air, dan leverage adalah penguat. Memisahkan ketiganya membantu kita tahu apa yang perlu dipantau selanjutnya.
Peretasan Binance: harga tidak banyak turun hari itu, dampaknya merembet perlahan
Mari tempatkan peristiwa ini pada posisi yang semestinya.
Peretasan itu tidak memicu aksi jual berantai karena kekurangannya segera ditutup. Dalam pengumuman pada 31 Oktober, Binance mengatakan aset yang terdampak bernilai sekitar US$6,34 miliar, sekitar US$2,85 miliar di antaranya telah dibekukan atau dicegat, dan 98% token terdampak telah diganti dengan dana perusahaan. Penarikan dibuka kembali pada 1 November. Dalam sembilan setengah jam pertama, Binance memproses penarikan US$4,65 miliar dan setoran US$1,01 miliar, dengan arus keluar bersih US$3,64 miliar, sekitar 2,1% dari aset kustodian platform. Ada yang menarik dananya, tetapi tidak terjadi penarikan massal, dan bursa tidak terpaksa menjual cadangan.
Laporan mingguan Coinbase Institutional pada 13 November menyampaikan kesimpulan yang sama: penurunan Bitcoin belakangan ini lebih banyak disebabkan perubahan ekspektasi suku bunga Federal Reserve daripada peretasan Binance.
Namun, dampak peretasan itu tidak berhenti pada hari tersebut. Dampaknya merembet: kepercayaan lebih dulu terpukul, lalu berubah menjadi penarikan dana. Pada pekan peretasan, CoinDesk melaporkan investor institusi bergegas menarik dana dari bursa; arus keluar bersih beruntun dari ETF Bitcoin spot AS dimulai sehari setelah peretasan; pada hari Binance membuka kembali penarikan, arus keluar bersih mencapai US$3,64 miliar.
Jadi, cara yang lebih tepat untuk mengatakannya adalah: peretasan itu bukan penyebab penurunan harian terbesar, tetapi membuat dana yang tersedia untuk menopang pasar berkurang lebih dulu. Ketika suku bunga menarik pelatuk, pasar sudah lebih dangkal daripada sebelum peretasan. Besarnya dampak rambatan ini tidak bisa dipisahkan dari data; pantulan pada 4 November juga didorong sentimen setelah pemilu paruh waktu, sehingga tidak bisa dijadikan bukti bahwa dampak peretasan sudah sepenuhnya terserap. Dampaknya berada di lapisan kedua.
Lapisan pertama, pemicu: pasar mulai memperhitungkan kenaikan suku bunga
CPI Oktober yang diumumkan pada 10 November naik 0,4% dari bulan sebelumnya, sementara CPI inti naik 0,3%; keduanya 0,1 poin persentase lebih tinggi dari perkiraan. Angkanya sendiri tidak besar. Yang penting adalah arahnya: pasar yang tadinya memperdebatkan apakah suku bunga akan naik lagi, kini memperdebatkan seberapa besar kenaikannya.
CME FedWatch menunjukkan probabilitas kenaikan suku bunga pada 9 Desember mencapai 100%, dengan sekitar 15% memperkirakan kenaikan 50 basis poin.
Pasar berjangka memperhitungkan kenaikan suku bunga sebesar 37 basis poin dalam 12 bulan ke depan pada awal November, naik menjadi 64 basis poin (Coinbase Institutional).
Gubernur Federal Reserve Waller menyatakan dukungannya terhadap kenaikan suku bunga pada Desember dan mengatakan kenaikan yang lebih besar juga mungkin diperlukan.
Imbal hasil obligasi Treasury AS 10 tahun kembali di atas 5%, sementara indeks dolar naik ke 103,4, level tertinggi sejak April 2025.
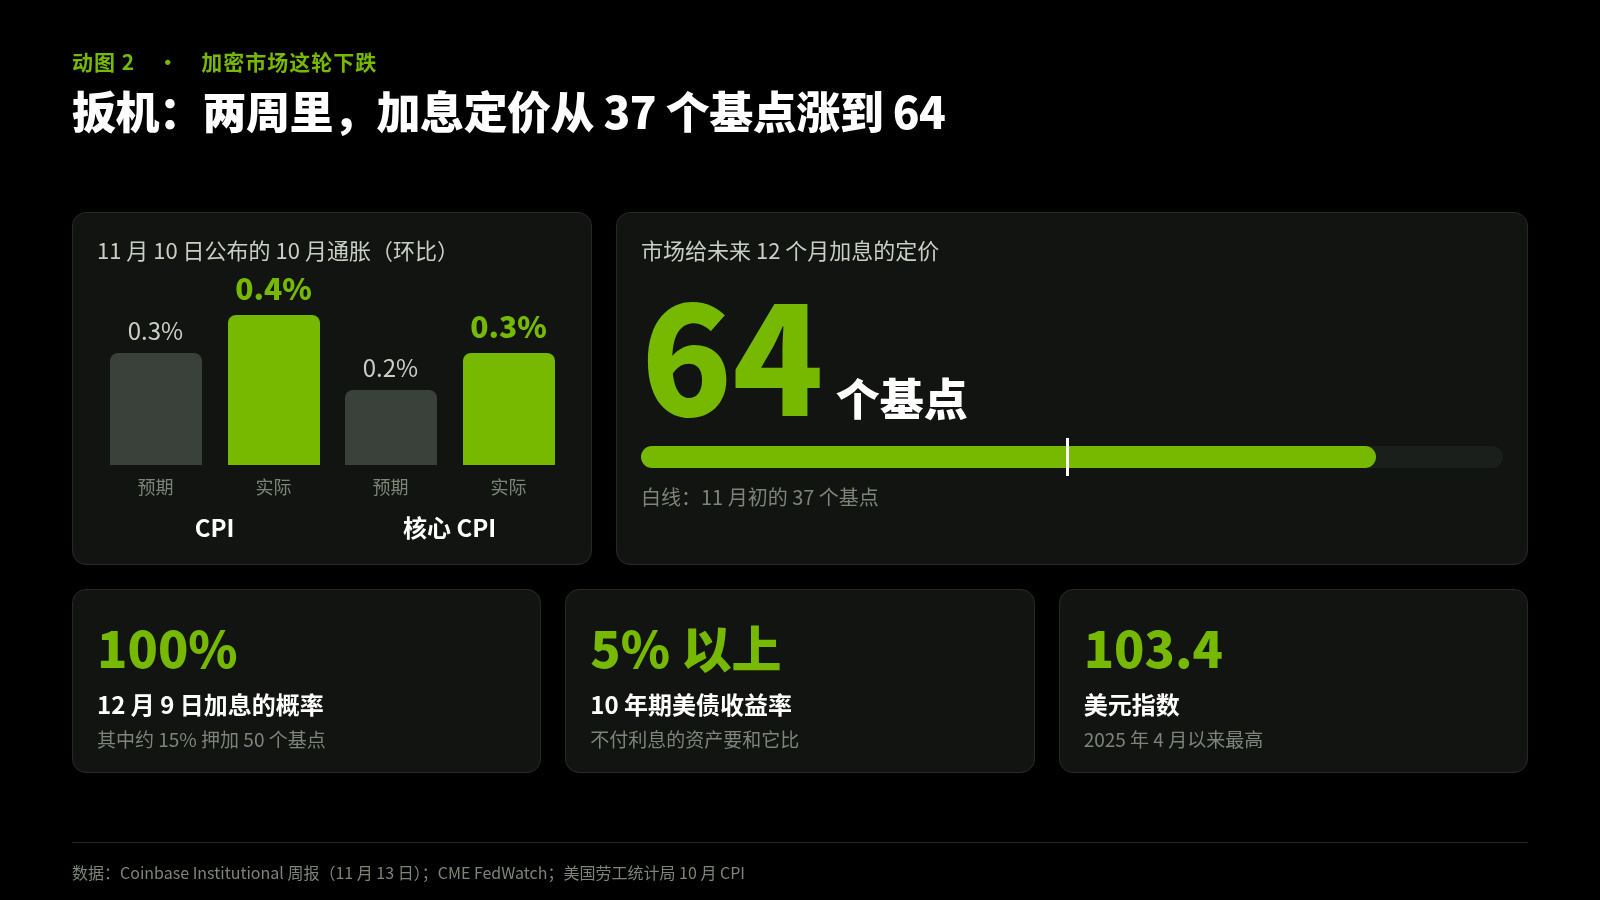
Animasi 2 Pemicu: dalam dua minggu, ekspektasi kenaikan suku bunga naik dari 37 menjadi 64 basis poin
Bitcoin tidak membayar bunga. Obligasi pemerintah 10 tahun yang bebas risiko menawarkan imbal hasil 5%, sehingga biaya peluang untuk memilikinya jelas terlihat. ETF membawa Bitcoin ke dalam tabel alokasi aset, sekaligus membuatnya berhadapan langsung dengan suku bunga: dalam tabel yang sama, Bitcoin harus bersaing dengan obligasi pemerintah dan saham teknologi.
Lapisan ini menjelaskan mengapa penurunan terjadi pada pekan ini. Namun, ini tidak menjelaskan mengapa penurunannya sedalam itu: saham teknologi sempat pulih meski menghadapi ekspektasi kenaikan suku bunga yang sama, sedangkan Bitcoin tidak ikut bangkit. Laporan mingguan Coinbase Institutional juga menyinggung hal ini.
Lapisan kedua, likuiditas: dana yang tersedia untuk menopang pasar berkurang
Saat harga turun, kita perlu melihat berapa banyak dana yang siap membeli. Selama sebulan terakhir, dua sumber utama likuiditas sama-sama mengalir keluar. Dampak peretasan Binance terutama masuk ke lapisan ini.
ETF. Dari 30 Oktober hingga 13 November, ETF Bitcoin spot AS mencatat arus keluar bersih hampir US$3 miliar. Hanya satu hari, 4 November, yang mencatat arus masuk bersih (Farside Investors). Kelima hari perdagangan pekan lalu semuanya mencatat arus keluar, dengan total US$1,065 miliar. IBIT milik BlackRock mengalami arus keluar selama 11 hari perdagangan berturut-turut, sekitar US$2,35 miliar, atau sebagian besar dari total arus keluar. Penebusan bersih pada akhirnya harus dipenuhi dengan mengurangi kepemilikan Bitcoin oleh dana, meski tidak berarti jumlah yang sama pasti dijual ke pasar pada hari itu juga. Yang lebih penting, selama dua tahun terakhir ETF telah menjadi pembeli paling stabil.
Stablecoin. Stablecoin adalah uang tunai di dalam pasar. Pasokannya menyusut selama 30 hari terakhir, tetapi angka dari berbagai sumber berbeda: Coinbase Institutional menghitung penyusutan US$11,5 miliar dan menyebutnya sebagai yang terbesar sejak pencatatannya dimulai; angka Glassnode pada 11 November adalah US$14,2 miliar, penyusutan tercepat sejak Juni 2022; laporan setelahnya menyebut US$17 miliar. Saya memeriksa DefiLlama pada 16 November: jumlah USDT yang beredar berkurang sekitar US$1,5 miliar dalam tujuh hari, sedangkan USDC berkurang sekitar US$1,4 miliar. Angkanya berbeda, tetapi arahnya sama: pasokan berkurang, yang berarti sebagian stablecoin ditebus menjadi dolar AS dan dana yang tersedia di pasar menyusut. Dari indikator ini saja, kita tidak bisa tahu apakah dana tersebut hanya keluar sementara atau tidak akan kembali.
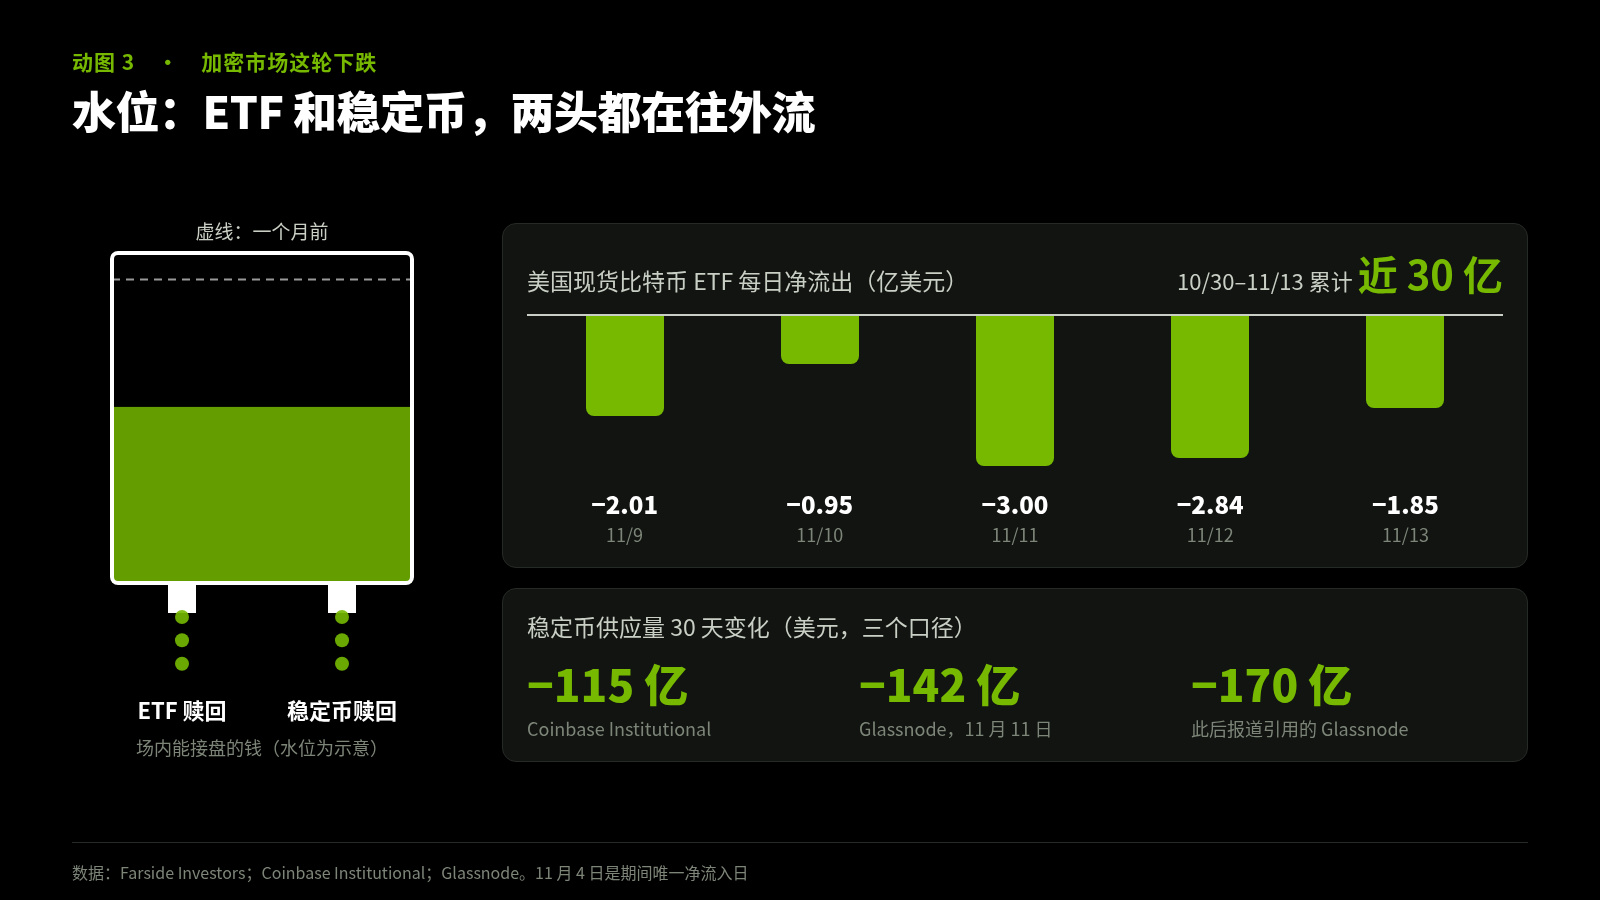
Animasi 3 Likuiditas: dana mengalir keluar dari ETF dan stablecoin
Ada satu bukti pendukung lainnya. Indeks premi Coinbase dari CryptoQuant berada di wilayah negatif selama 30 hari berturut-turut, yang menunjukkan permintaan beli spot di AS terus melemah. CryptoQuant memperkirakan permintaan tersirat Bitcoin menyusut sekitar 284.000 koin dalam 30 hari.
Jumlah penjual mungkin tidak bertambah banyak; jumlah pembelinya yang berkurang. Jumlah penjualan yang sama akan menjatuhkan harga lebih dalam ketika likuiditas pasar tipis.
Lapisan ketiga, leverage: penurunan menciptakan tekanan jualnya sendiri
Dua lapisan pertama menentukan arah, lapisan ketiga menentukan kecepatannya.
Orang yang mengambil posisi beli dengan leverage harus menyetor margin. Jika harga turun sampai margin tidak lagi cukup, bursa akan langsung menutup posisi itu, artinya menjualnya atas nama mereka. Penjualan menekan harga, lalu memicu batas likuidasi bagi kelompok berikutnya. Proses ini tidak membutuhkan berita baru apa pun.
Setiap gelombang likuidasi lebih besar daripada sebelumnya:
5 November, aksi jual saham teknologi merembet ke pasar; likuidasi di seluruh pasar kripto melampaui US$1 miliar;
9 November, Bitcoin sempat turun di bawah US$74.000; likuidasi posisi beli mencapai US$1,04 miliar dalam 24 jam;
12 hingga 13 November, likuidasi dalam 24 jam mencapai US$1,62 miliar, termasuk US$1,46 miliar dari posisi beli;
14 hingga 15 November, likuidasi dalam 24 jam mencapai sekitar US$2 miliar. Sekitar 90% di antaranya adalah posisi beli, dan lebih dari 310.000 akun dilikuidasi.
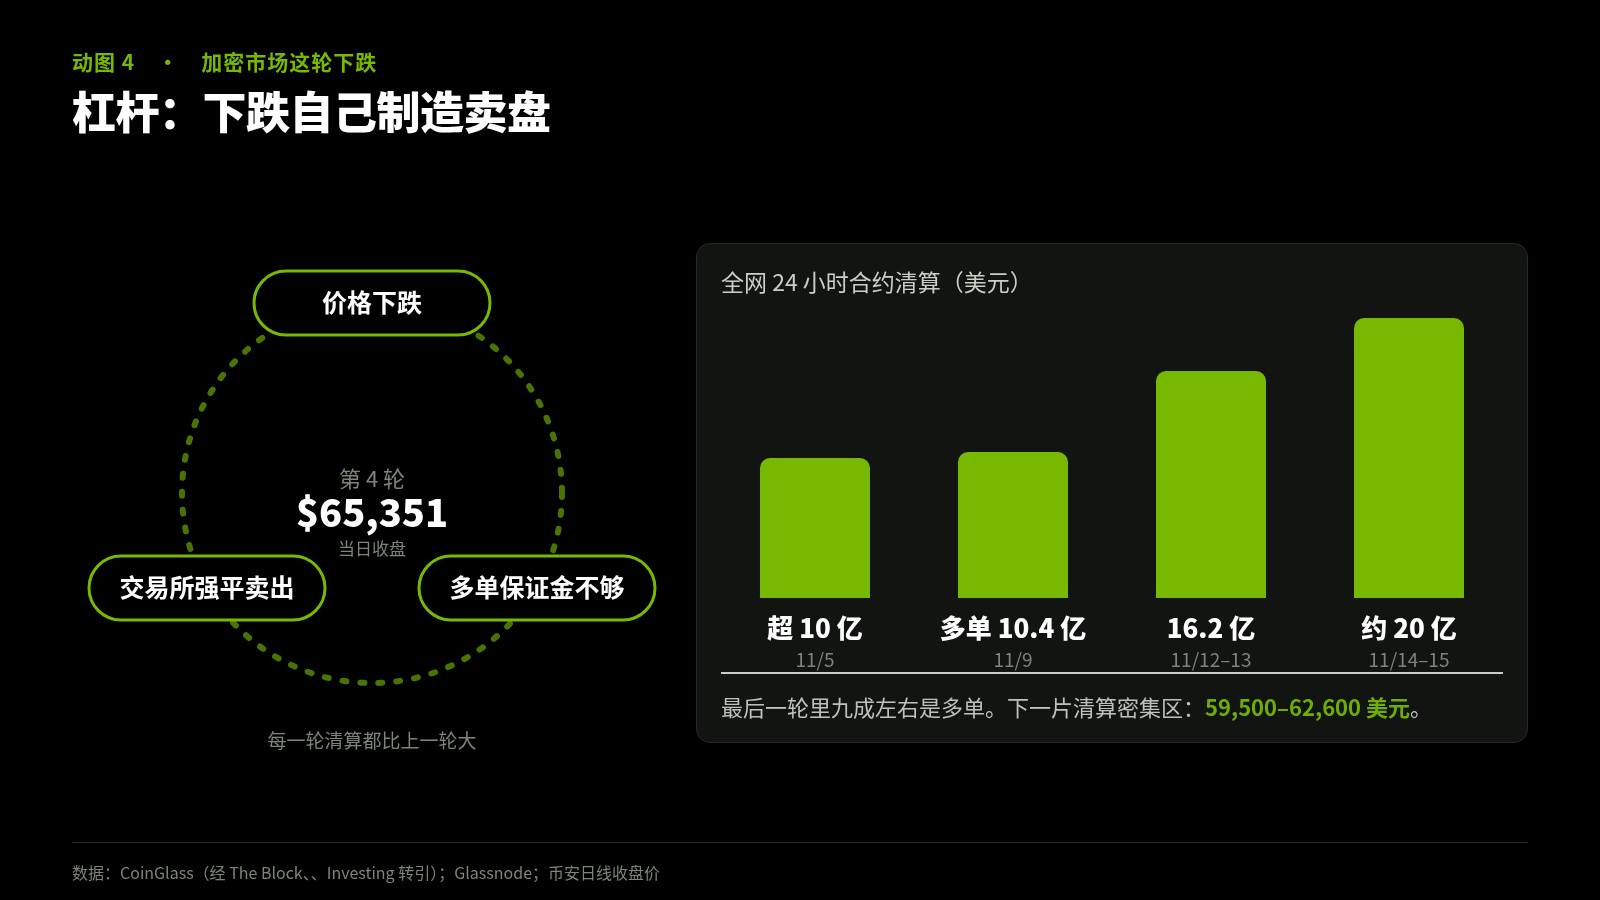
Animasi 4 Leverage: penurunan menciptakan tekanan jualnya sendiri
Titik penentunya adalah rata-rata pergerakan 200 hari, sekitar US$73.000. Menurut Rich Rosenblum, salah satu pendiri market maker GSR, ini adalah pergerakan teknikal: penurunan di bawah garis ini memicu sejumlah likuidasi, sekaligus menarik sejumlah posisi jual baru. Volume perdagangan akhir pekan tipis, sehingga jumlah penjualan yang sama menyebabkan penurunan harga yang lebih besar.
Glassnode menandai zona padat likuidasi berikutnya di kisaran US$59.500 hingga US$62.600. Titik terendah pada 15 November, US$62.006, sudah menyentuh batas atas kisaran ini.
Beberapa penjelasan lain: mana yang didukung bukti?
Lebih dari sepuluh penjelasan beredar selama dua minggu terakhir. Berdasarkan buktinya, kita bisa membaginya menjadi tiga tingkat.
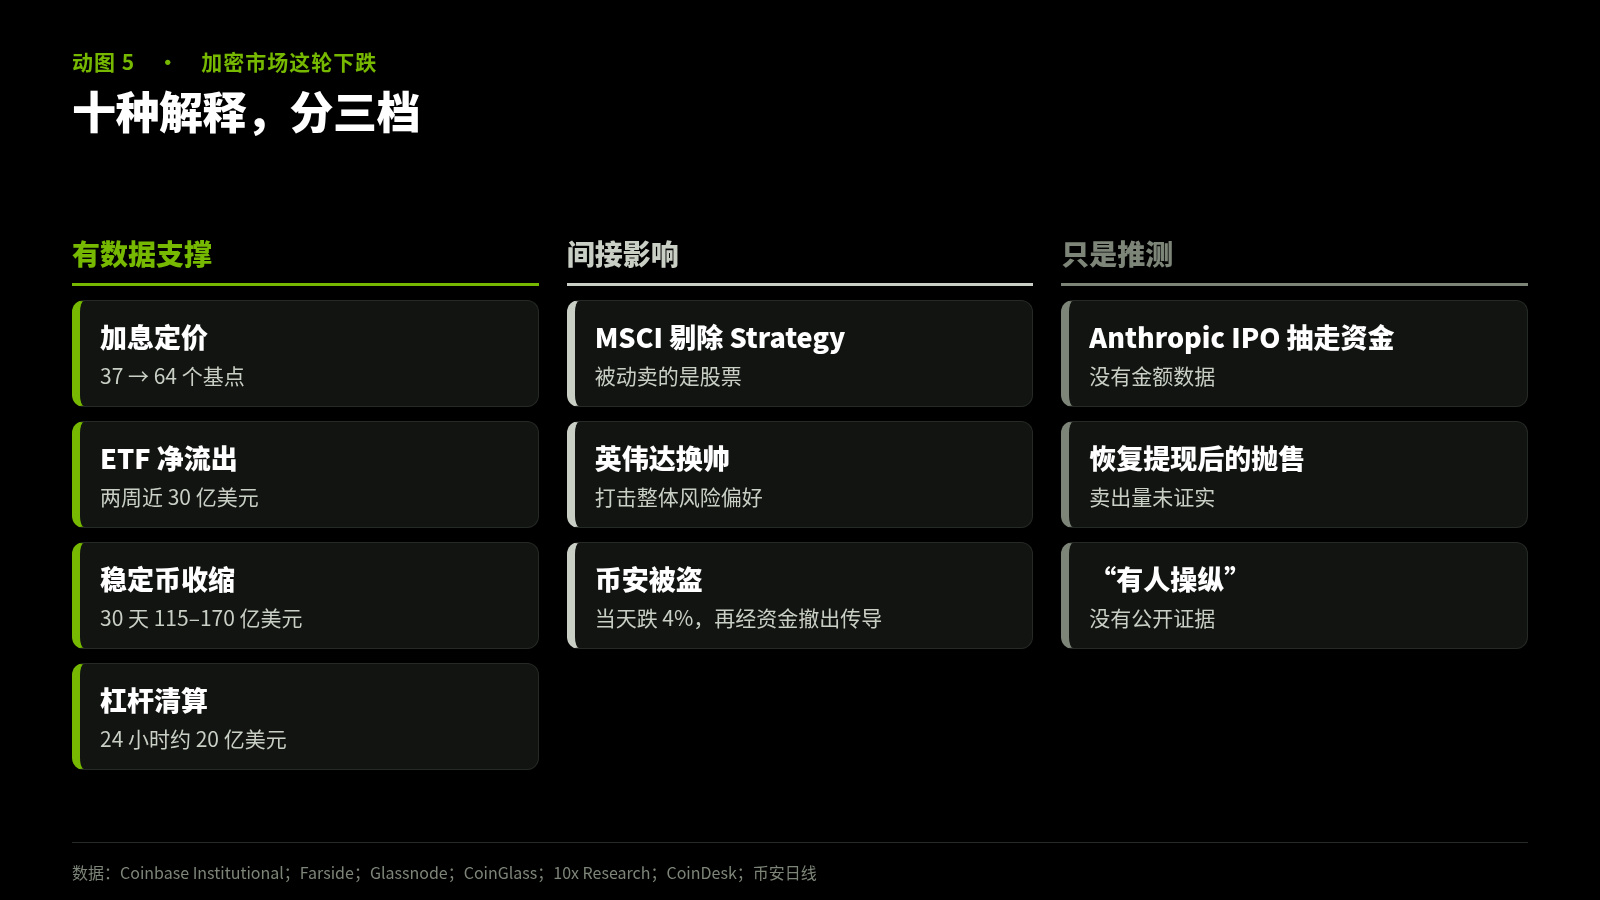
Animasi 5 Sepuluh penjelasan, dibagi menjadi tiga tingkat
MSCI mengeluarkan Strategy dari indeks. Keputusan ini dikonfirmasi pada 12 November dan berlaku setelah 30 November. Sebelumnya, JPMorgan memperkirakan langkah ini akan memicu penjualan pasif sekitar US$2,8 miliar. Namun, yang dijual adalah saham Strategy, bukan Bitcoin. Markus Thielen dari 10x Research mengatakan hal ini sudah diperkirakan dan tidak yakin dampaknya akan merembet ke Bitcoin itu sendiri. Risiko sebenarnya ada pada pendanaan: Strategy memiliki 850.364 Bitcoin dengan total biaya US$64,16 miliar, atau sekitar US$75.450 per koin. Harga saat ini sudah di bawah biaya perolehannya. Ketika harga saham perusahaan yang membeli koin dengan menerbitkan saham dan utang sedang tertekan, sementara kepemilikannya mencatat kerugian belum terealisasi, kemampuannya untuk terus membeli akan melemah. Dulu perusahaan ini adalah pembeli; hal itu lebih penting daripada penyesuaian indeks itu sendiri.
Pergantian pucuk pimpinan Nvidia. Jensen Huang mengundurkan diri sebagai CEO pada 12 November, dan saham Nvidia turun sekitar 13% pada pekan itu. Ini memukul selera risiko secara keseluruhan, sementara aset kripto bergerak mengikuti saham teknologi. Ini bagian dari cerita makro yang sama, bukan penyebab yang berdiri sendiri.
IPO Anthropic menyedot dana. CoinDesk melaporkan Anthropic berencana menghimpun dana hingga US$64,4 miliar, dengan permintaan pemesanan sekitar enam kali jumlah yang ditawarkan, dan menyebut “investor mengalihkan dana untuk ikut membeli saham dalam penawaran perdana” sebagai salah satu kemungkinan penjelasan. Ada yang membandingkannya dengan pergerakan pasar saat penetapan harga SpaceX awal tahun ini. Penjelasan ini masuk akal, tetapi tak seorang pun bisa menunjukkan angka berapa banyak Bitcoin yang dijual untuk membeli saham IPO.
Pengguna Binance ramai-ramai menjual setelah penarikan dana kembali dibuka, serta dugaan “ada pihak yang memanipulasi pasar”. Yang pertama adalah spekulasi Tom Lee; jumlah penjualannya belum terkonfirmasi. Yang kedua paling banyak beredar di media sosial, tetapi paling sedikit buktinya. Ketika pasar dengan leverage berlebihan menembus level dukungan penting, likuidasi berantai memang bisa terjadi seperti ini. Tak perlu menduga ada pihak yang menggerakkannya.
Jika Anda mengelola eksposur, pantau tiga indikator
Tiga lapisan penyebab ini masing-masing punya indikator yang menjawab satu pertanyaan.
Indikator suku bunga: apakah pemicunya mulai mereda? Pantau rapat kebijakan pada 8–9 Desember, serta data inflasi dan tenaga kerja sebelum rapat. Kenaikan 25 basis poin sudah tercermin dalam harga, sedangkan kenaikan 50 basis poin belum sepenuhnya.
Indikator likuiditas: apakah dana mulai kembali? Pantau arus bersih harian ETF dari Farside: apakah arus keluar mengecil atau membesar; lalu lihat apakah total pasokan stablecoin berhenti menyusut. Jika likuiditas belum pulih, dana untuk menopang harga saat pasar memantul tidak akan cukup.
Indikator leverage: berapa banyak posisi yang belum dilikuidasi? Pantau apakah zona padat likuidasi US$59.500 hingga US$62.600 ditembus, serta jarak harga dari rata-rata pergerakan 200 hari. Baru ketika nilai likuidasi turun dari US$2 miliar menjadi beberapa ratus juta dan rasio posisi beli terhadap jual kembali seimbang, kita bisa mengatakan leverage sudah cukup banyak tersapu.
Ketiga indikator ini tidak bisa menunjukkan di mana titik terendahnya. Yang bisa ditunjukkannya adalah jenis penurunan kali ini: jika hanya indikator ketiga yang berbunyi, ini adalah pembersihan leverage yang datang dan pergi dengan cepat; sekarang ketiganya berbunyi bersamaan, sehingga lamanya penurunan ditentukan oleh yang paling lambat, yaitu suku bunga.
Suku bunga menarik pelatuk, dana menguras likuiditas, dan leverage memperbesar penurunan. Peretasan Binance bukan penyebab lilin merah harian terbesar; dampaknya bekerja melalui lapisan kedua: mengurangi dana yang tersedia untuk menopang pasar.
Lapisan mana yang paling Anda khawatirkan?
Sumber data
Harga: grafik harian Binance BTC/USDT dan ETH/USDT (UTC), 2026-10-15 hingga 11-15. Data peretasan: pengumuman Binance pada 31 Oktober. Pasokan stablecoin: DefiLlama, 16 November. Ekspektasi kenaikan suku bunga: laporan mingguan Coinbase Institutional pada 13 November, CME FedWatch. Arus dana ETF: Farside Investors. Likuidasi: CoinGlass. Zona padat likuidasi dan penyusutan stablecoin: Glassnode. Premi Coinbase dan permintaan tersirat: CryptoQuant. MSCI dan Strategy: 10x Research, JPMorgan. IPO Anthropic: CoinDesk. Sebagian data institusi dikutip ulang oleh media; angka penurunan Nvidia pada pekan itu dan angka US$17 miliar untuk stablecoin masih perlu diverifikasi.