
🚀 SpaceX(SPCX)berpacu dengan waktu: pemulihan Starship “setengah sukses, setengah gagal”, Morgan Stanley tetap bullish dan memasang target harga 300 dolar!
Sejak IPO, harga sahamnya bak “roller coaster”: turun lebih dari 30% dari puncak, hampir kembali ke harga IPO 135 dolar. Namun, Wall Street masih sangat terbelah. Morgan Stanley menegaskan kembali rekomendasi “Overweight” dengan target harga 300 dolar (potensi kenaikan lebih dari 116%), sementara Raymond James bahkan langsung memasang target 800 dolar!
Inilah poin-poin utama di balik pertarungan bullish dan bearish kali ini 👇
1️⃣ Penerbangan Starship ke-15: pertama kalinya kapal tingkat atas berhasil ditangkap, tetapi pendorongnya meledak
* Terobosan: Kapal tingkat atas berhasil mencapai orbit dan melepaskan 26 satelit Starlink. Saat kembali, kapal itu untuk pertama kalinya di dunia berhasil ditangkap secara presisi oleh “lengan sumpit” menara peluncuran! Ini merupakan langkah penting menuju penggunaan ulang sepenuhnya.
* Sayangnya: Pendorong Super Heavy menyimpang dari jalur dan akhirnya meledak lalu jatuh ke laut di atas Teluk Meksiko. Harga saham turun tipis 2% dalam perdagangan setelah pasar tutup.
2️⃣ Logika valuasi berubah: antariksa hanya bagian kecil, AI justru inti bisnisnya?
* Rincian valuasi 300 dolar Morgan Stanley sangat mendalam: 170 dolar dikaitkan dengan bisnis AI perusahaan; bisnis konektivitas Starlink menyumbang porsi terbesar, sedangkan peluncuran antariksa tradisional hanya mengambil bagian kecil.
* Laporan keuangan Q3 mengonfirmasi hal ini: pendapatan kuartalan mencapai 14,6 miliar dolar, dengan divisi “Super Intelligence” menyumbang 7,5 miliar (lebih dari setengahnya)!
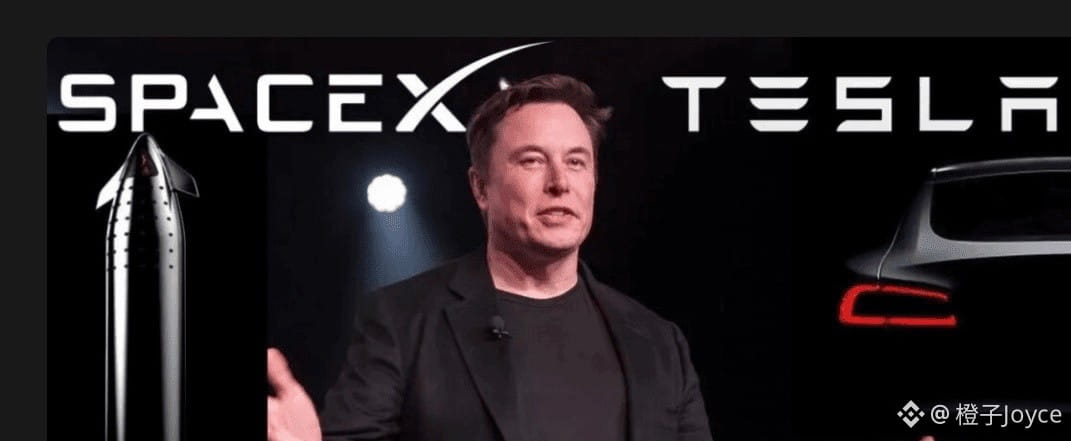
* Bahkan beredar kabar besar: SpaceX dan Tesla(TSLA)mungkin mengumumkan merger pada Desember atau awal tahun depan. Kedua pihak telah membentuk komite independen.
3️⃣ Kekhawatiran di balik lonjakan pesat: laju pembakaran uang jauh melampaui kemampuan menghasilkan uang
* Belanja modal membengkak: Laba Q3 sebesar 4,4 miliar dolar, tetapi belanja modal mencapai 19,6 miliar; pengeluaran Q4 diperkirakan melonjak menjadi 35–40 miliar dolar. Perusahaan juga menggelontorkan lebih dari 74 miliar dolar untuk membangun pusat data AI secara besar-besaran.
* Peringatan risiko: Morgan Stanley memperingatkan bahwa jika momentum AI melambat, Starship mengalami kendala, atau perusahaan terpaksa melakukan pendanaan ekuitas berskala besar, harga saham dalam skenario ekstrem bisa turun hingga 100 dolar. Selain itu, perusahaan diperkirakan menghadapi kekurangan kas besar pada 2028, dan satu pelanggan AI besar menyumbang sepertiga pendapatan Q3—konsentrasinya sangat tinggi.
💡 Kesimpulan:
SpaceX kini bukan lagi sekadar perusahaan roket, melainkan raksasa “antariksa + AI” yang dirajut Musk melalui Starship dan daya komputasi. Dalam jangka pendek, perhatikan kesenjangan pendanaan akibat pembakaran uang yang sangat besar pada Q4 serta hambatan persetujuan pusat data. Dalam jangka panjang, fokusnya adalah realisasi keuntungan AI pada 2028 dan ekspektasi merger dengan Tesla.
Turun hingga menjadi peluang emas
$SPCX.US
Sejak IPO, harga sahamnya bak “roller coaster”: turun lebih dari 30% dari puncak, hampir kembali ke harga IPO 135 dolar. Namun, Wall Street masih sangat terbelah. Morgan Stanley menegaskan kembali rekomendasi “Overweight” dengan target harga 300 dolar (potensi kenaikan lebih dari 116%), sementara Raymond James bahkan langsung memasang target 800 dolar!
Inilah poin-poin utama di balik pertarungan bullish dan bearish kali ini 👇
1️⃣ Penerbangan Starship ke-15: pertama kalinya kapal tingkat atas berhasil ditangkap, tetapi pendorongnya meledak
* Terobosan: Kapal tingkat atas berhasil mencapai orbit dan melepaskan 26 satelit Starlink. Saat kembali, kapal itu untuk pertama kalinya di dunia berhasil ditangkap secara presisi oleh “lengan sumpit” menara peluncuran! Ini merupakan langkah penting menuju penggunaan ulang sepenuhnya.
* Sayangnya: Pendorong Super Heavy menyimpang dari jalur dan akhirnya meledak lalu jatuh ke laut di atas Teluk Meksiko. Harga saham turun tipis 2% dalam perdagangan setelah pasar tutup.
2️⃣ Logika valuasi berubah: antariksa hanya bagian kecil, AI justru inti bisnisnya?
* Rincian valuasi 300 dolar Morgan Stanley sangat mendalam: 170 dolar dikaitkan dengan bisnis AI perusahaan; bisnis konektivitas Starlink menyumbang porsi terbesar, sedangkan peluncuran antariksa tradisional hanya mengambil bagian kecil.
* Laporan keuangan Q3 mengonfirmasi hal ini: pendapatan kuartalan mencapai 14,6 miliar dolar, dengan divisi “Super Intelligence” menyumbang 7,5 miliar (lebih dari setengahnya)!
* Bahkan beredar kabar besar: SpaceX dan Tesla(TSLA)mungkin mengumumkan merger pada Desember atau awal tahun depan. Kedua pihak telah membentuk komite independen.
3️⃣ Kekhawatiran di balik lonjakan pesat: laju pembakaran uang jauh melampaui kemampuan menghasilkan uang
* Belanja modal membengkak: Laba Q3 sebesar 4,4 miliar dolar, tetapi belanja modal mencapai 19,6 miliar; pengeluaran Q4 diperkirakan melonjak menjadi 35–40 miliar dolar. Perusahaan juga menggelontorkan lebih dari 74 miliar dolar untuk membangun pusat data AI secara besar-besaran.
* Peringatan risiko: Morgan Stanley memperingatkan bahwa jika momentum AI melambat, Starship mengalami kendala, atau perusahaan terpaksa melakukan pendanaan ekuitas berskala besar, harga saham dalam skenario ekstrem bisa turun hingga 100 dolar. Selain itu, perusahaan diperkirakan menghadapi kekurangan kas besar pada 2028, dan satu pelanggan AI besar menyumbang sepertiga pendapatan Q3—konsentrasinya sangat tinggi.
💡 Kesimpulan:
SpaceX kini bukan lagi sekadar perusahaan roket, melainkan raksasa “antariksa + AI” yang dirajut Musk melalui Starship dan daya komputasi. Dalam jangka pendek, perhatikan kesenjangan pendanaan akibat pembakaran uang yang sangat besar pada Q4 serta hambatan persetujuan pusat data. Dalam jangka panjang, fokusnya adalah realisasi keuntungan AI pada 2028 dan ekspektasi merger dengan Tesla.
Turun hingga menjadi peluang emas
$SPCX.US