

Mengapa Saya Berfokus pada Data Likuiditas yang Lebih Terperinci daripada Indikator On-Chain Tradisional?
Mereka yang telah mengikuti analisis saya dengan saksama sejak tahun lalu pasti sudah mengetahui hal ini.
Saya masih aktif menggunakan data on-chain. Namun, sekarang saya jarang mengandalkan indikator yang menggabungkan aktivitas secara luas di seluruh jaringan Bitcoin.
Sebaliknya, saya mengelompokkan pelaku pasar ke dalam kategori yang lebih spesifik, mengukur arus modal pada tingkat masing-masing perusahaan dan institusi, serta menyusun kumpulan data yang dapat langsung saya gunakan dalam analisis.
ForeDex terus mengembangkan kumpulan data baru berdasarkan filosofi analitis yang sama.
Beberapa contohnya meliputi:
Data OTC
Data Market Maker
Penyimpanan Institusional
Likuiditas Pinjaman DeFi
Kumpulan data ini dirancang untuk melacak secara langsung pelaku pasar dan aktivitas spesifik yang terlibat dalam menyediakan atau menggunakan likuiditas.
Secara khusus, Likuiditas Pinjaman DeFi memungkinkan kita menganalisis bukan hanya arus masuk modal, tetapi juga akumulasi likuiditas yang didorong leverage dan tanda-tanda sentimen pasar yang terlalu panas.
Kumpulan data ini sangat membantu dalam menghadapi kondisi pasar saat ini, dan saya percaya data ini dapat terus memainkan peran penting di masa depan.
Jadi, mengapa saya bersikeras menguraikan data on-chain ke dalam kategori yang sangat terperinci?
Karena Kerangka untuk Menafsirkan Data On-Chain Tradisional Telah Berubah Sejak Persetujuan ETF Bitcoin.
Sejak persetujuan ETF Bitcoin spot, struktur perdagangan pasar dan cara modal bergerak telah berubah secara signifikan.
Akibatnya, saya percaya indikator on-chain tradisional kini mengandung jauh lebih banyak noise dan distorsi struktural.
Masalahnya, banyak analis terus menerapkan kerangka penafsiran historis tanpa cukup memperhitungkan perubahan struktural ini.
Saya tidak bermaksud mengatakan bahwa data on-chain telah kehilangan nilainya.
Justru sebaliknya. Saya sangat yakin data on-chain tetap sangat berharga.
Namun, ketika struktur pasar berubah, kerangka yang kita gunakan untuk menafsirkan data juga harus berkembang.
Izinkan saya menjelaskan beberapa contohnya.
1. Alamat Aktif
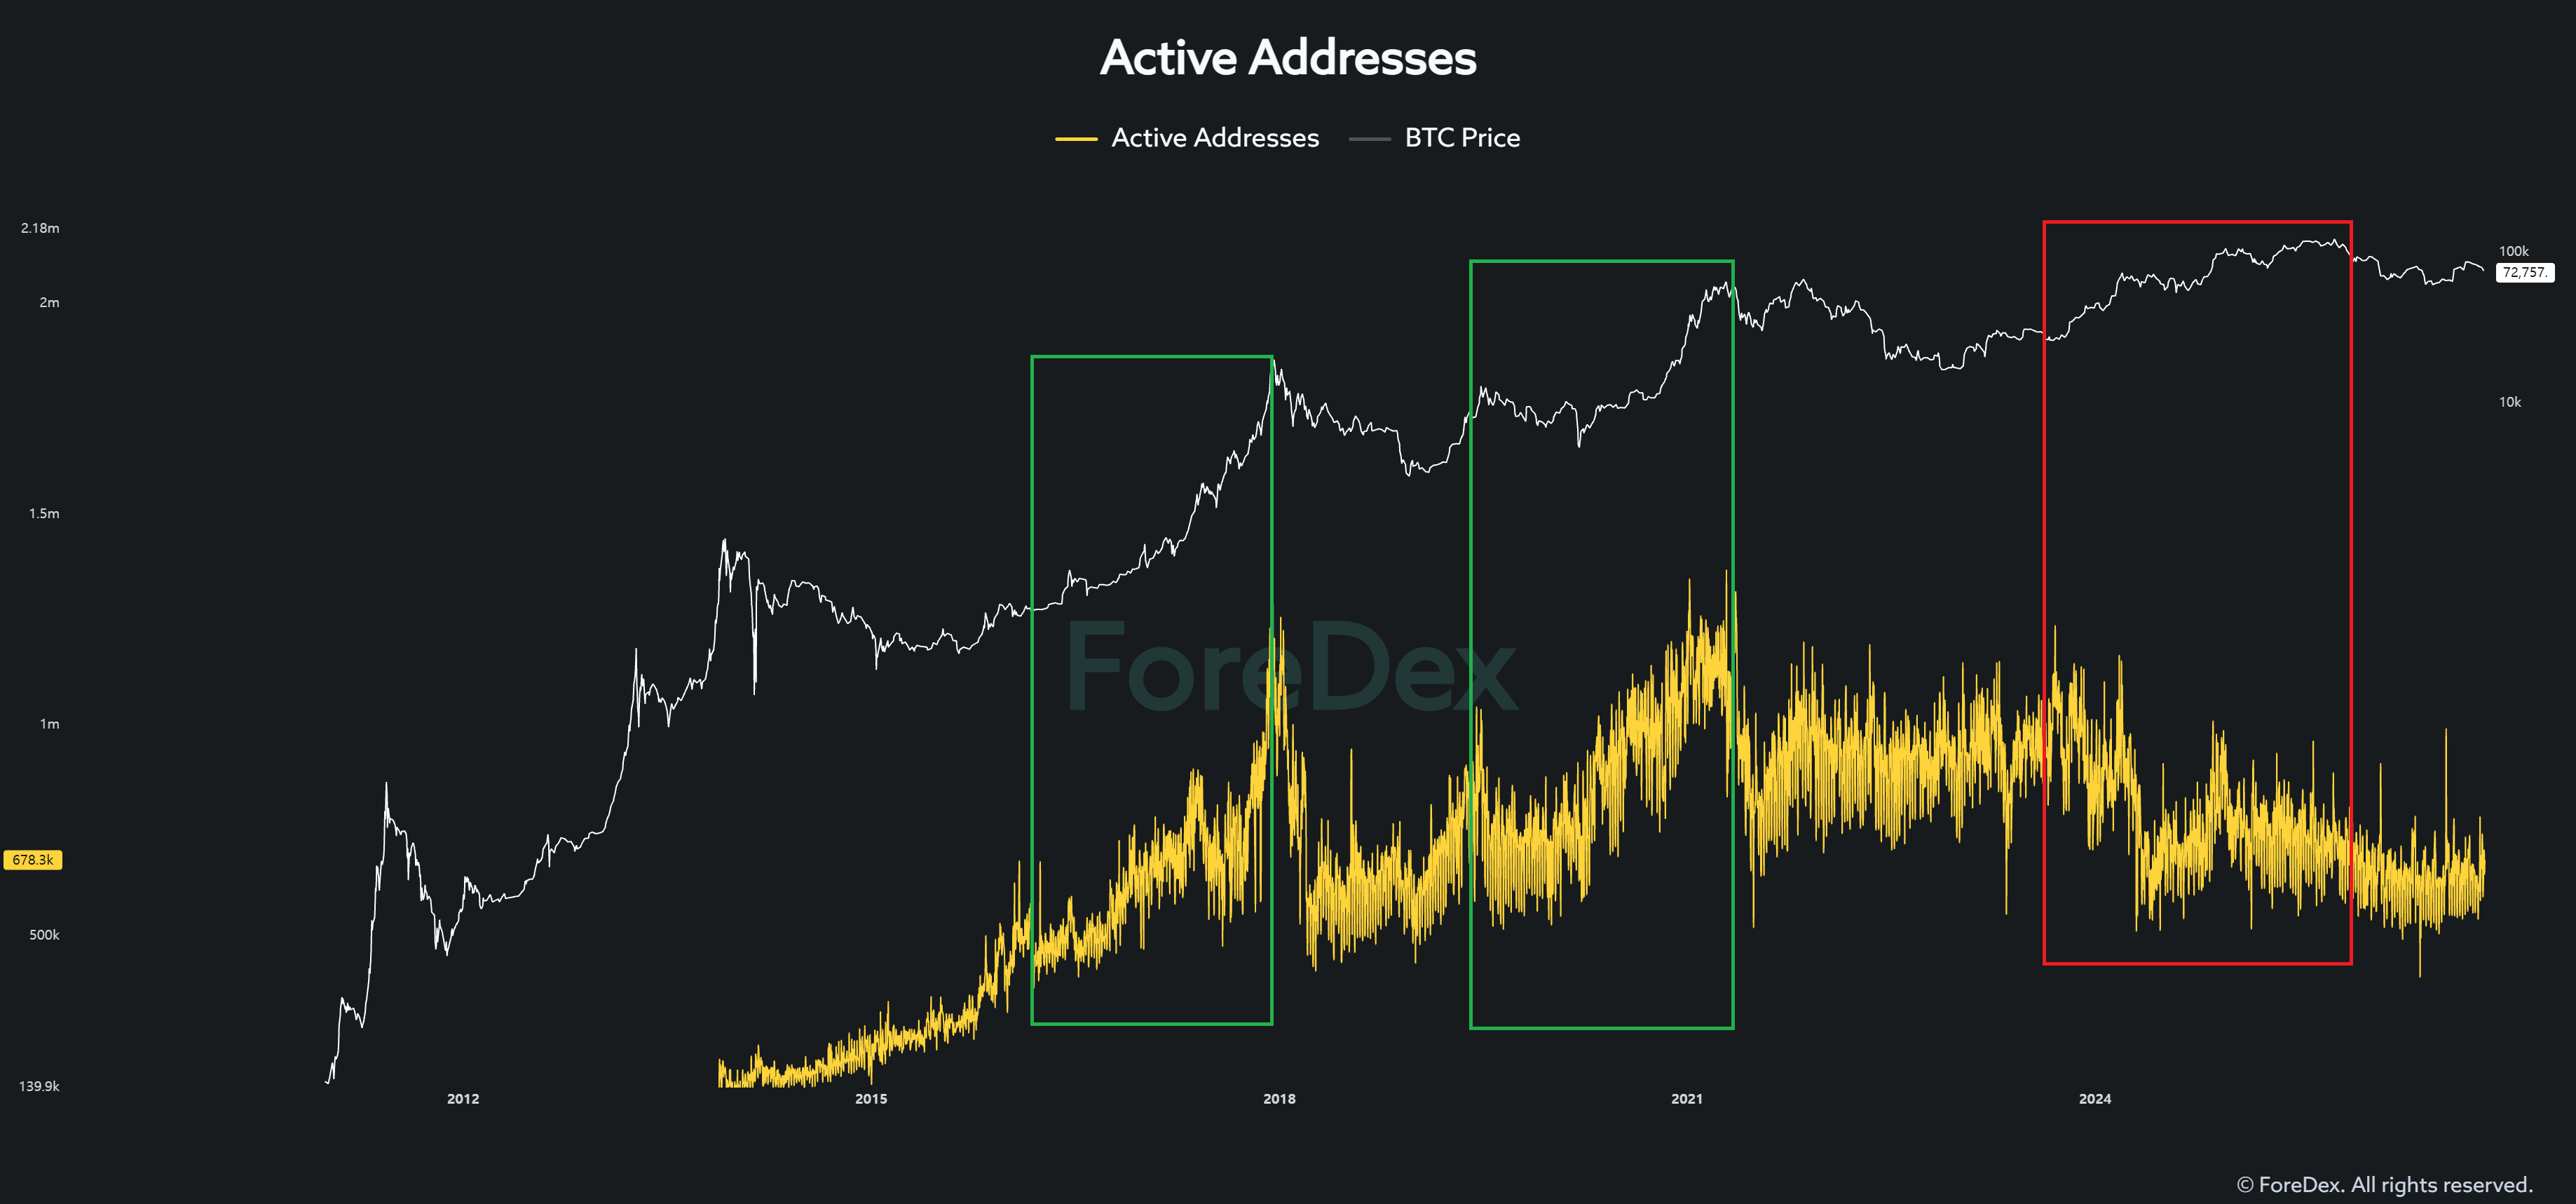
Selama siklus pasar bullish Bitcoin sebelumnya, peningkatan jumlah alamat aktif umumnya bergerak searah dengan harga Bitcoin.
Namun, hubungan tersebut telah berubah secara signifikan dalam siklus saat ini.
Harga Bitcoin naik, tetapi jumlah alamat aktif tidak menunjukkan tingkat pertumbuhan yang sama seperti pada siklus-siklus sebelumnya.
Mengapa ini terjadi?
Saya percaya salah satu alasan utamanya adalah perubahan struktural dalam aktivitas perdagangan setelah persetujuan ETF Bitcoin spot.
Dahulu, para whale membeli dan mentransfer Bitcoin secara langsung, sehingga menghasilkan transaksi on-chain.
Namun, saat ini banyak institusi dan investor mendapatkan eksposur terhadap Bitcoin melalui ETF, sementara institusi terkait ETF menangani penyimpanan Bitcoin yang mendasarinya, penyelesaian transaksi, dan operasional terkait.
Sebagai gambaran melalui contoh ekstrem, aktivitas perdagangan yang sebelumnya memerlukan 100 transaksi on-chain terpisah kini mungkin diproses melalui satu transaksi dalam struktur pasar yang berbeda.
Tentu saja, ini hanyalah contoh hipotetis untuk menjelaskan perubahan struktural tersebut.
Sekarang bayangkan struktur perdagangan ini berlanjut selama tiga hingga lima tahun ke depan.
Pikirkan baik-baik betapa besar perubahan yang dapat terjadi, bukan hanya pada alamat aktif, tetapi juga pada banyak indikator on-chain lainnya.
2. Rasio MVRV Tersegmentasi
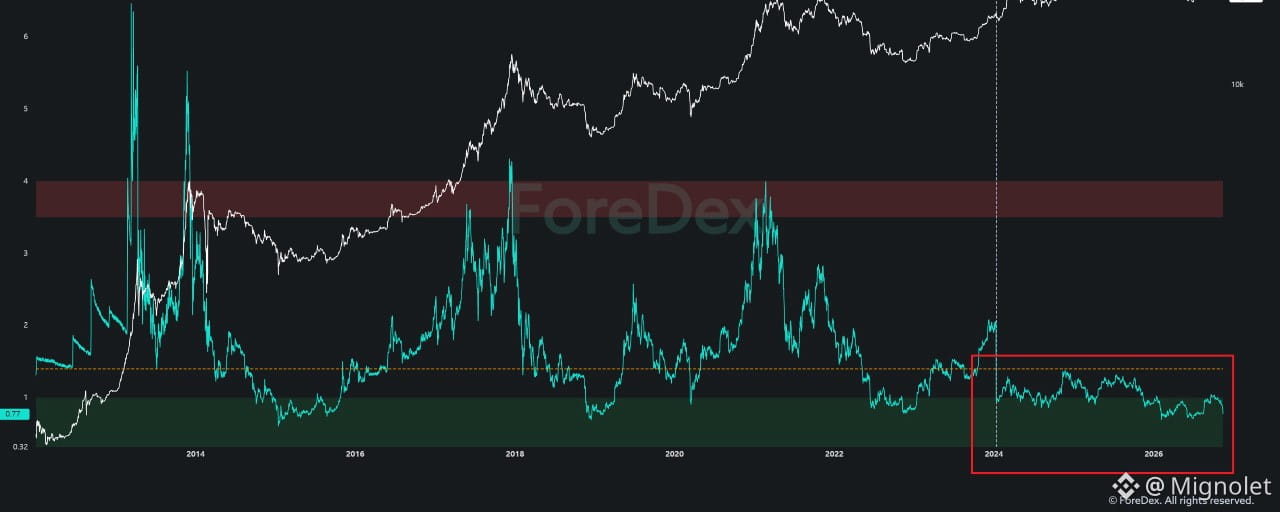
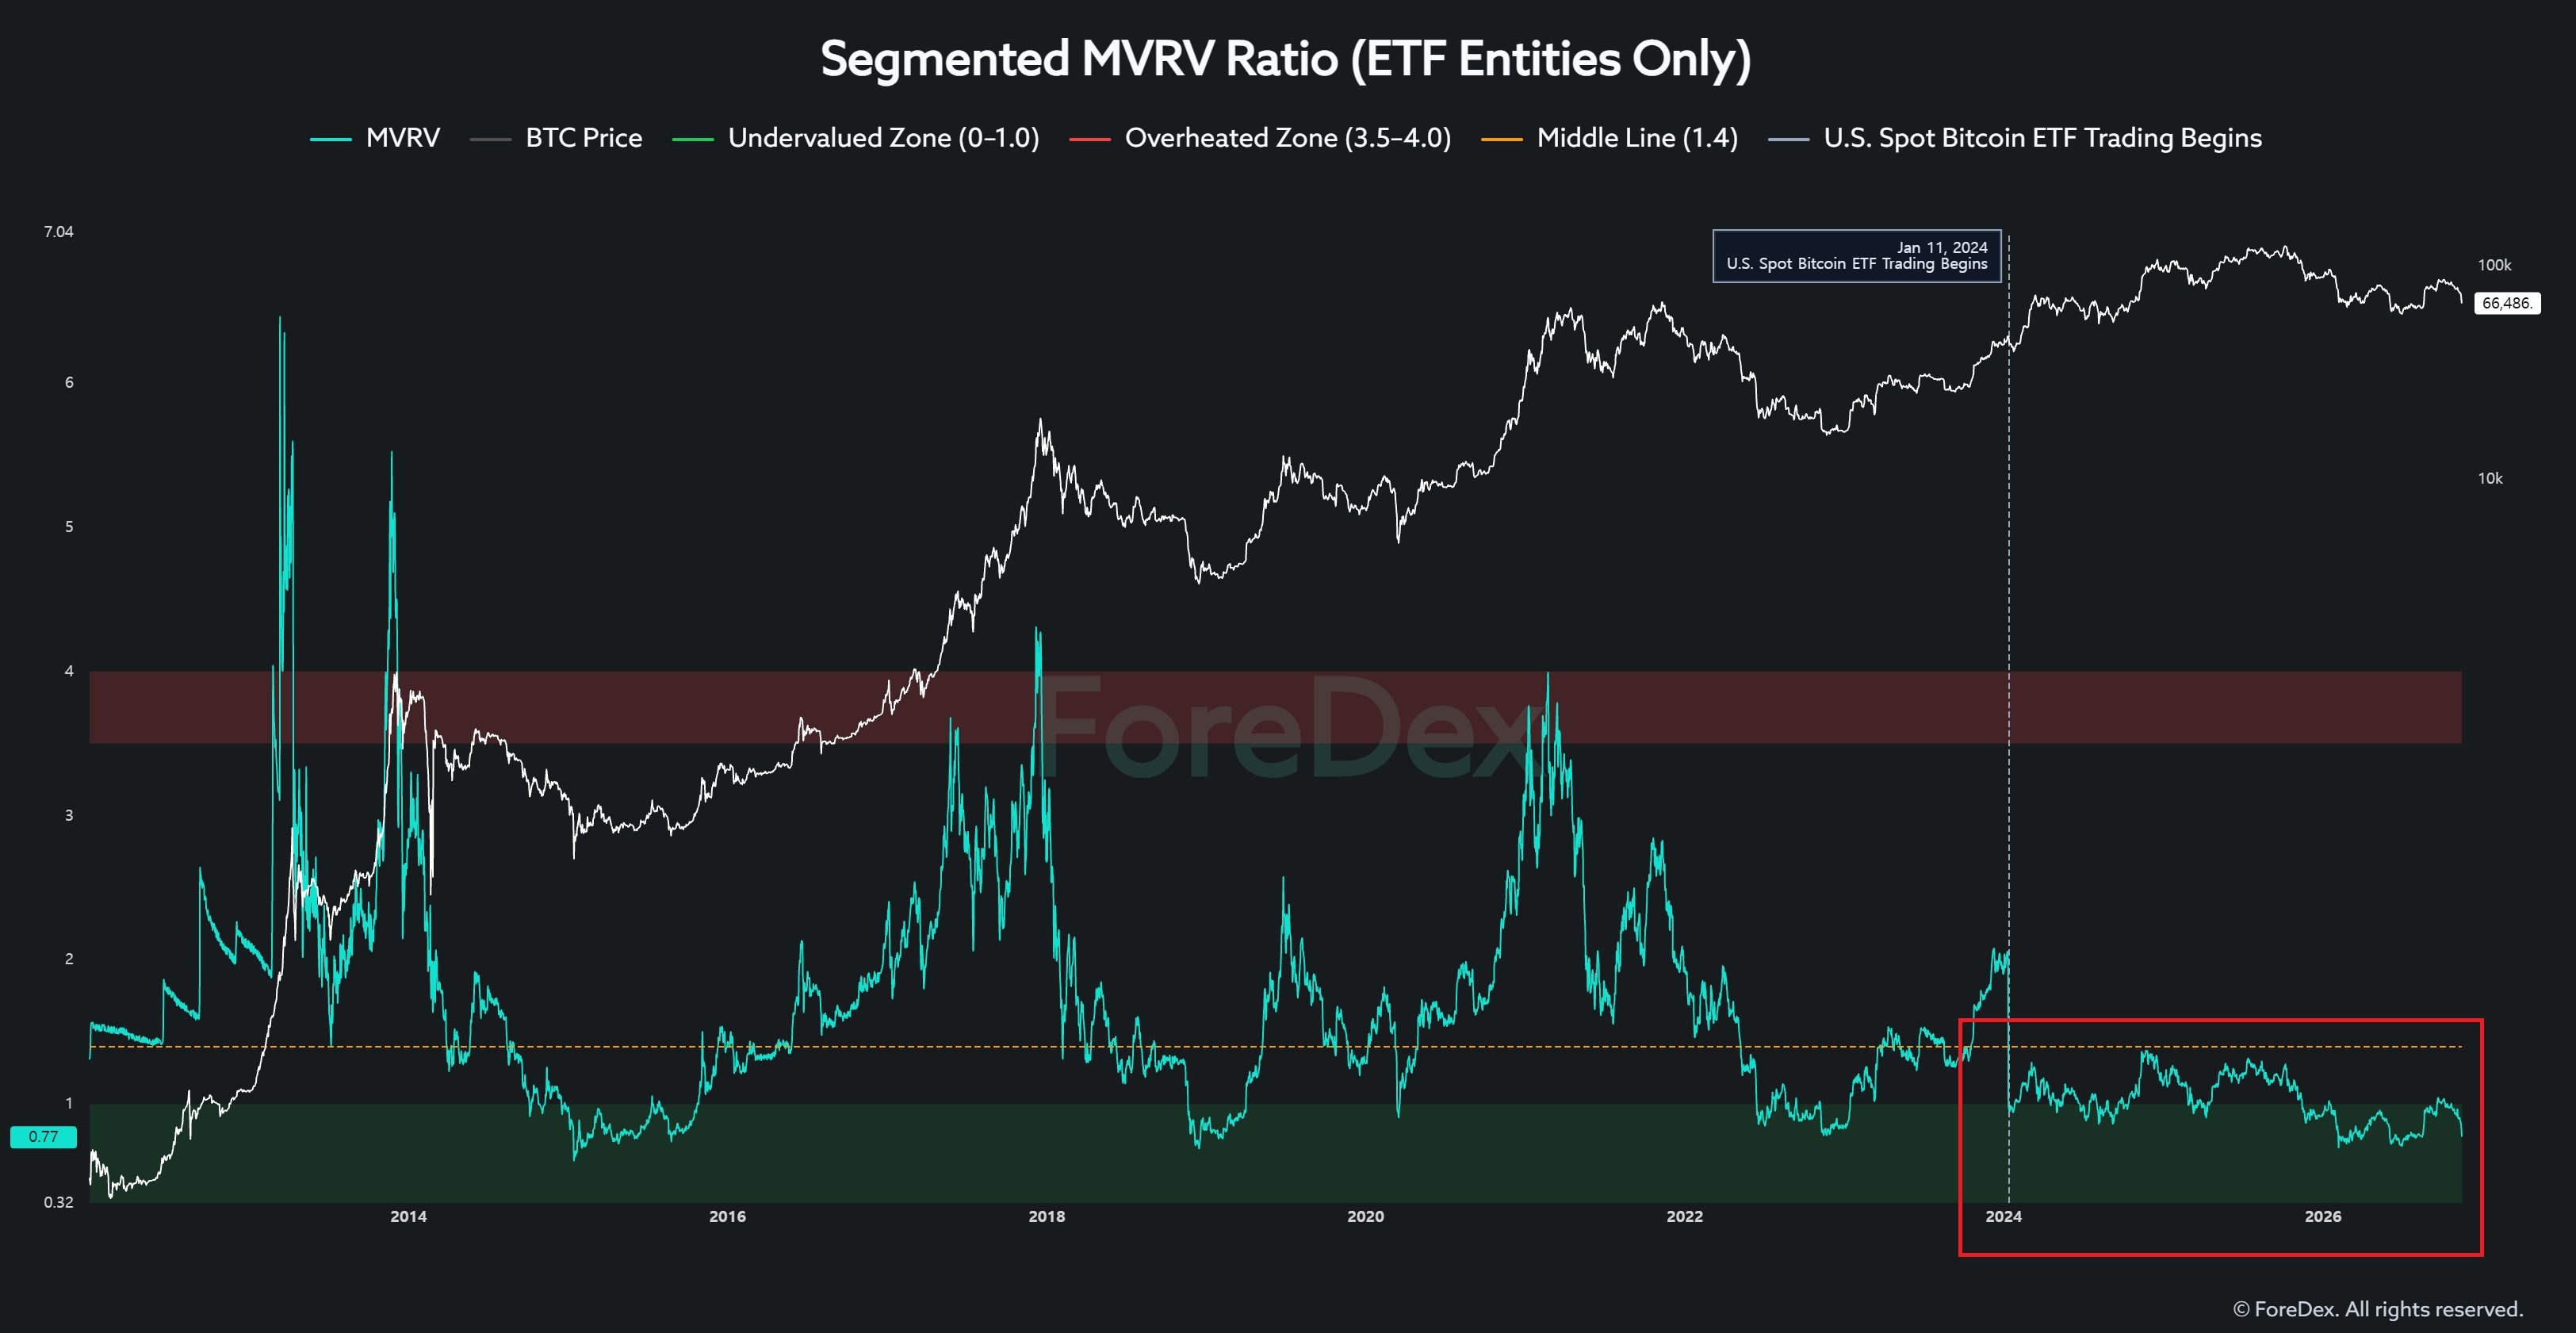
Sekarang, lihat Rasio MVRV Tersegmentasi yang dihitung khusus untuk entitas terkait ETF.
Perilakunya sangat berbeda dari yang selama ini kita amati pada indikator MVRV tradisional.
Secara khusus, rasio ini sulit naik jauh di atas level 1,0.
Salah satu kemungkinan penjelasannya adalah bahwa entitas terkait ETF beroperasi dengan struktur penyimpanan dan perdagangan yang berbeda dibandingkan investor Bitcoin tradisional.
Jika ETF terus memainkan peran besar di pasar, MVRV entitas terkait ETF mungkin akan terus bergerak dalam kisaran yang berbeda dari MVRV historis pasar Bitcoin secara keseluruhan.
Sekarang, pertimbangkan hal ini:
Jika bahkan MVRV—salah satu indikator on-chain yang paling banyak digunakan selama bertahun-tahun—berperilaku berbeda dari pola historisnya, bisakah kita benar-benar berasumsi bahwa indikator lainnya tidak terpengaruh?
3. Arus Masuk Whale ke Bursa Bitcoin
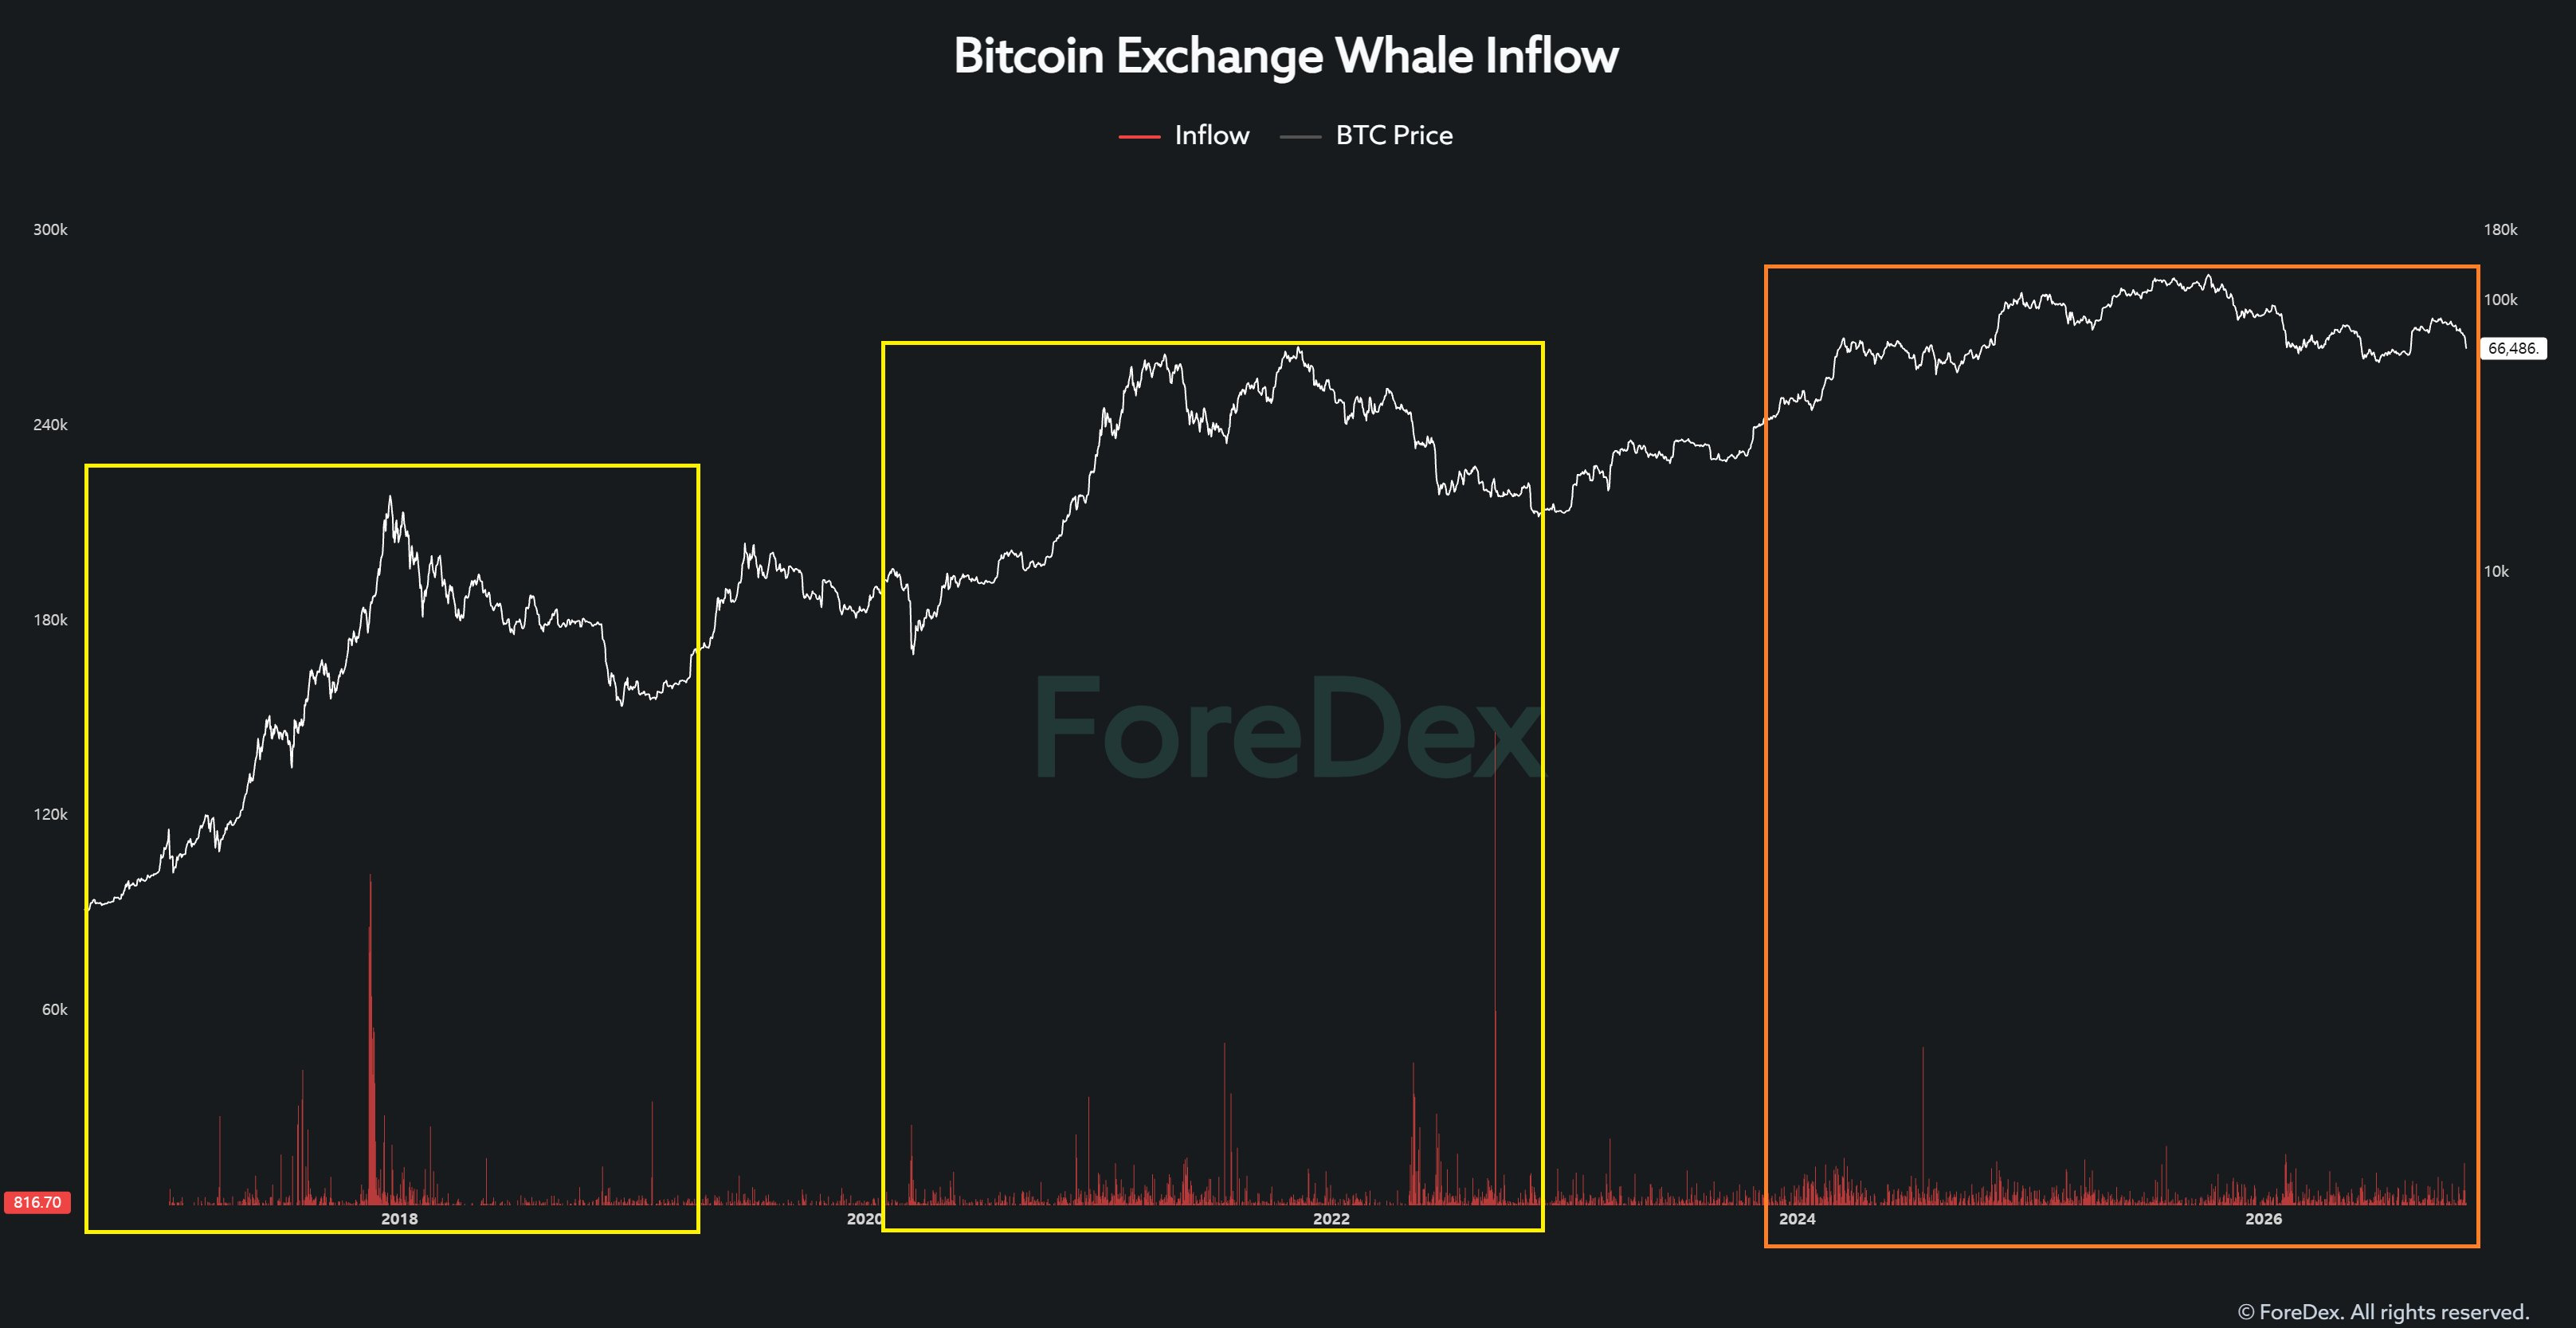
Selanjutnya, mari kita periksa arus masuk ke bursa yang secara khusus dikaitkan dengan entitas whale.
Pada siklus-siklus sebelumnya, kondisi pasar yang parah terkadang memicu arus masuk whale lebih dari 10.000 BTC dalam satu hari.
Arus masuk besar sekitar 5.000 BTC juga sering terlihat.
Namun, saat ini, bahkan ketika transfer dalam jumlah besar yang serupa muncul, banyak di antaranya ternyata merupakan perpindahan internal antar-wallet.
Apakah itu berarti para whale telah menghilang dari pasar?
Tidak. Artinya, cara para whale bertransaksi telah berubah.
Dibandingkan masa lalu, para whale semakin banyak menggunakan market maker dan infrastruktur perdagangan institusional. Mereka juga mungkin membagi transfer besar menjadi beberapa transaksi yang lebih kecil.
Misalnya, alih-alih menyetor 3.000 BTC dalam satu transaksi, kini seorang whale mungkin menyetor 300 BTC melalui sepuluh transaksi terpisah.
Dalam kondisi seperti ini, ambang batas tradisional untuk mengidentifikasi setoran besar oleh whale mungkin tidak efektif dalam menangkap aktivitas penjualan yang sebenarnya.
Para whale belum tentu menghilang. Sebaliknya, metode tradisional untuk melacak mereka mungkin tidak lagi mencerminkan cara pasar beroperasi secara memadai.
4. Alamat Berdasarkan Saldo
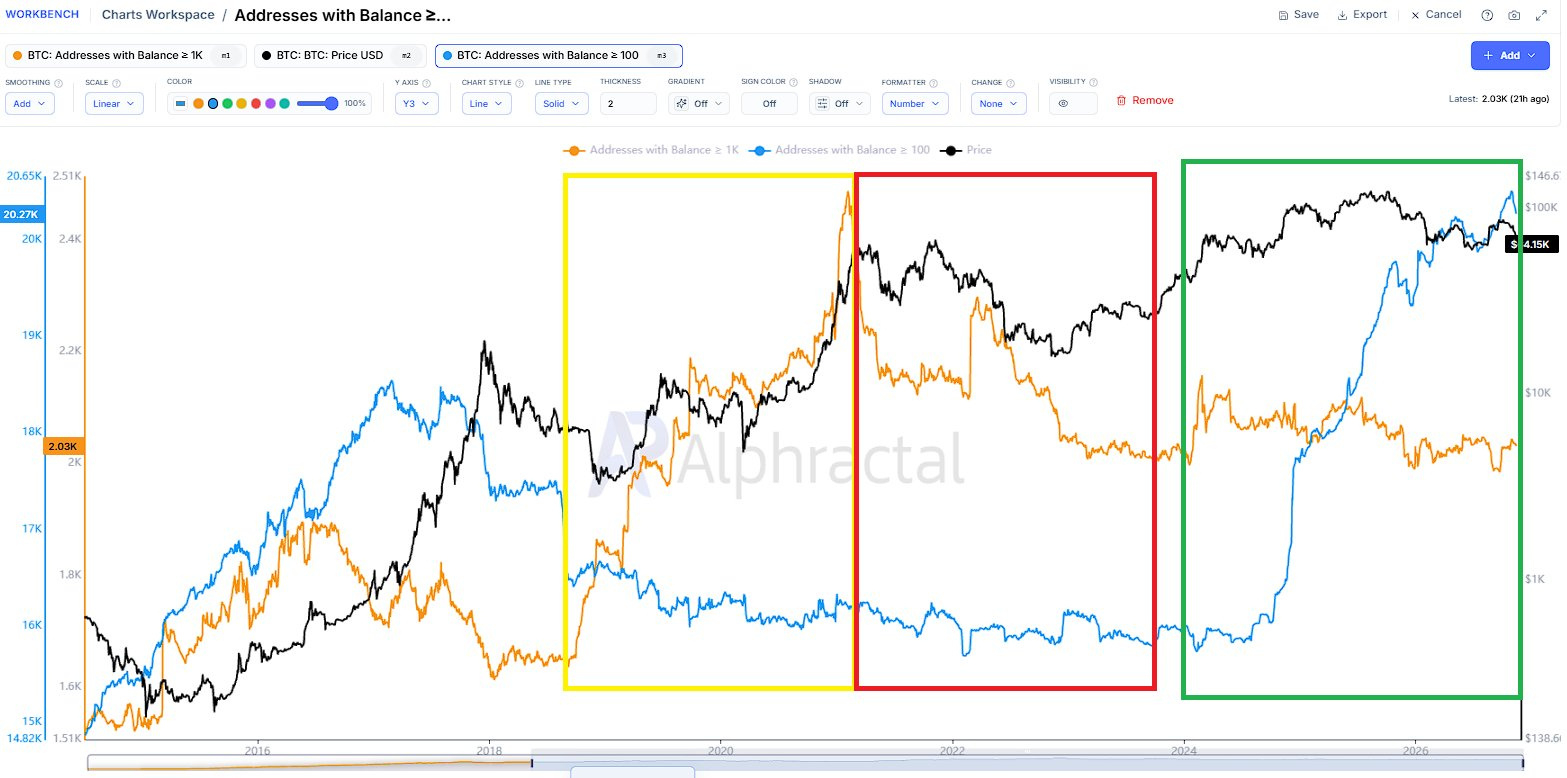
Terakhir, mari kita periksa alamat Bitcoin berdasarkan jumlah kepemilikannya.
Pada grafik:
Garis oranye: Alamat yang menyimpan setidaknya 1.000 BTC
Garis biru: Alamat yang menyimpan setidaknya 100 BTC
Selama siklus pasar bullish dan bearish antara 2020 dan 2023, akumulasi dan distribusi di antara alamat yang menyimpan setidaknya 1.000 BTC berkaitan erat dengan pergerakan pasar utama.
Namun, siklus saat ini terlihat sangat berbeda.
Jumlah alamat yang menyimpan setidaknya 1.000 BTC relatif stabil atau bahkan menurun, sementara jumlah alamat yang menyimpan setidaknya 100 BTC meningkat tajam.
Mengapa kita melihat perbedaan sebesar ini?
Saya percaya perubahan dalam praktik penyimpanan dan perdagangan Bitcoin oleh institusi setelah persetujuan ETF mungkin berperan penting.
Namun, inilah poin utamanya:
Peningkatan jumlah alamat yang menyimpan setidaknya 100 BTC tidak otomatis membuktikan bahwa akumulasi yang sesungguhnya sedang terjadi.
Peningkatan jumlah alamat tidak serta-merta berarti investor baru memasuki pasar atau terjadi pembelian bersih tambahan.
Jumlah alamat juga bisa berubah akibat redistribusi kepemilikan yang sudah ada, perubahan struktur penyimpanan, atau penataan ulang wallet internal.
Jadi, izinkan saya bertanya sesuatu.
Jika akumulasi skala besar yang sesungguhnya sedang terjadi, bagaimana kita seharusnya menafsirkan situasi ketika jumlah alamat yang menyimpan setidaknya 1.000 BTC tetap stagnan, sementara jumlah alamat yang menyimpan setidaknya 100 BTC melonjak?
Menunjuk peningkatan jumlah alamat dengan 100 BTC lalu menyatakan bahwa akumulasi sedang berlangsung bukanlah analisis yang memadai.
Itu bisa berarti memilih data secara selektif untuk mendukung kesimpulan yang sudah Anda tentukan sebelumnya.
Pada akhirnya, yang penting bukan hanya datanya, tetapi juga kerangka yang digunakan untuk menafsirkannya.
Pesan yang ingin saya sampaikan melalui keempat contoh ini sederhana.
Struktur pasar Bitcoin telah berubah sejak persetujuan ETF, dan kerangka untuk menafsirkan indikator on-chain tradisional yang dihimpun secara luas harus berubah sejalan dengan itu.
Indikator yang berguna pada siklus-siklus sebelumnya kini mungkin mengandung jauh lebih banyak noise dan distorsi struktural.
Namun, berapa banyak orang yang benar-benar memahami perubahan ini dengan cukup baik untuk menetapkan standar analisis baru?
Selain keempat contoh yang telah saya bahas, bisakah kita benar-benar berasumsi bahwa indikator on-chain lainnya bebas dari distorsi struktural serupa?
Selama pasar bullish 2025, apakah indikator on-chain tradisional mengidentifikasi puncak pasar seefektif pada siklus-siklus sebelumnya?
Saya percaya ini adalah pertanyaan yang patut dipertimbangkan dengan serius.
Sekali lagi, saya tidak mengatakan bahwa indikator on-chain tradisional telah menjadi sepenuhnya tidak berguna.
Namun, jika kita terus menerapkan kerangka penafsiran historis tanpa memahami dengan baik distorsi struktural yang terkandung dalam data, akurasi keputusan investasi kita justru dapat memburuk.
Sampai distorsi ini dipahami dengan lebih baik dan kerangka penafsiran yang lebih andal muncul melalui siklus-siklus pasar berikutnya, saya tidak berniat terlalu mengandalkan indikator on-chain tradisional yang dihimpun secara luas.
Inilah alasan tepatnya mengapa sejak tahun lalu saya mengalihkan fokus dari sekadar menghimpun data pasar secara keseluruhan ke upaya mengidentifikasi dan menganalisis para pelaku spesifik yang benar-benar menggerakkan arus likuiditas.