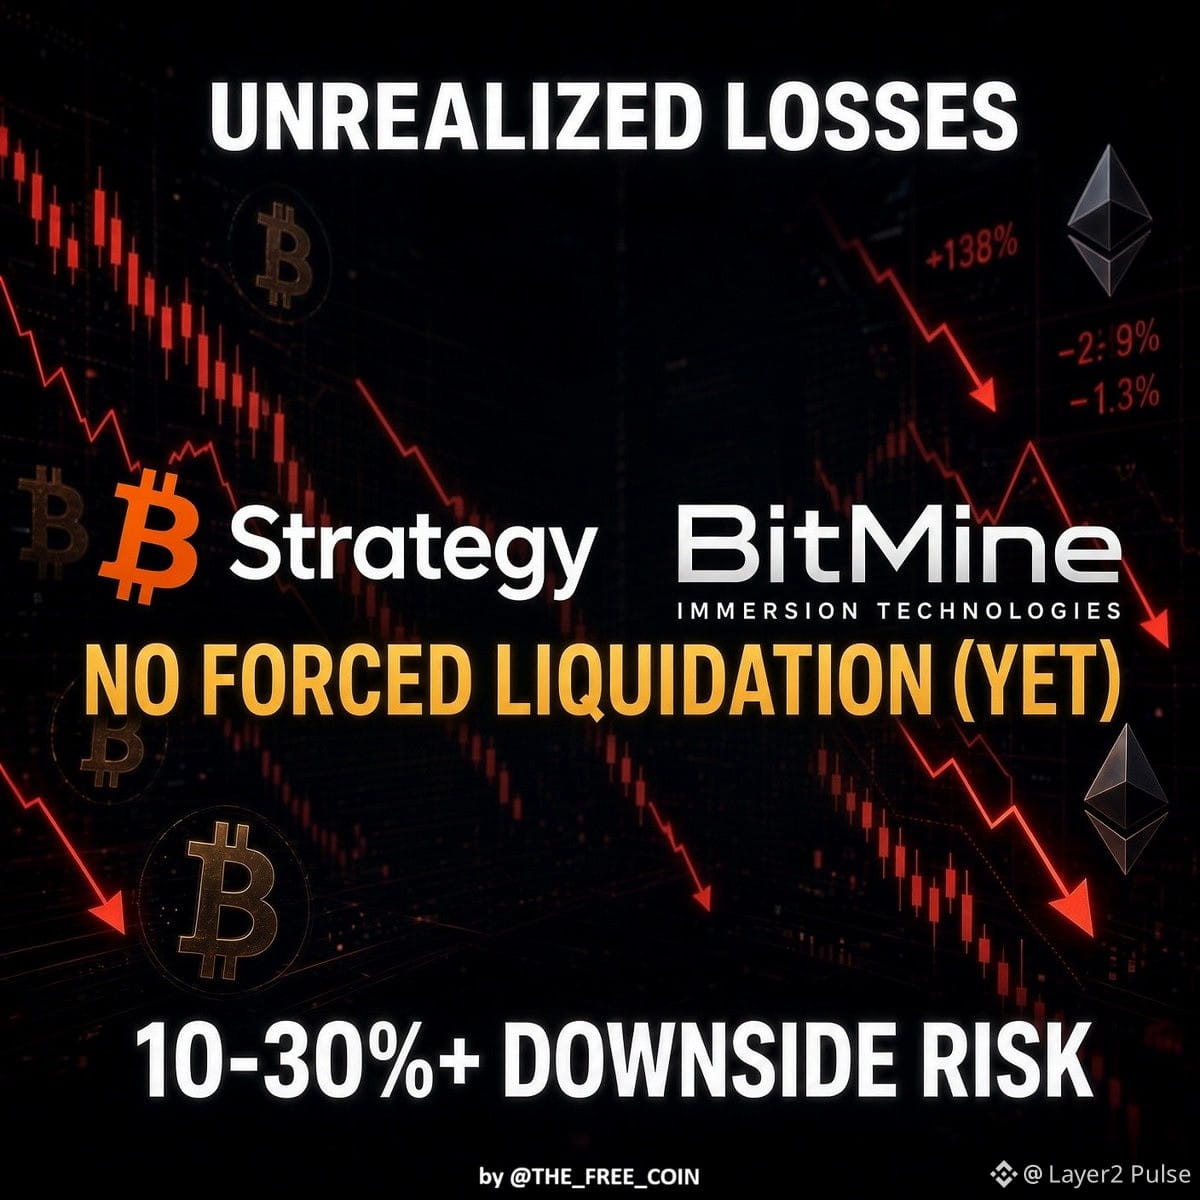
$MSTR dan BitMine sedang merugi — dan skalanya lebih besar daripada yang disadari kebanyakan orang.
$MSTR:
• ~850,364 $BTC
• Harga beli rata-rata: $75,456
• Harga saat ini: $62k–$65k
• Kerugian di atas kertas: $9–11B
BitMine:
• ~6.07M $ETH
• Harga beli rata-rata: $3,353
• Harga saat ini: $1,750–$1,800
• Kerugian di atas kertas: $9.6–9.7B
Risiko likuidasi paksa?
Rendah untuk 3 tahun ke depan. Keduanya menggunakan utang tanpa jaminan (tidak ada margin call yang terkait dengan harga spot). $MSTR memiliki kas $4.77B yang cukup untuk menutup bunga + dividen selama ~3.4 tahun, serta rencana penerbitan saham melalui ATM. BitMine bahkan lebih aman — ekuitas lebih besar, arus kas dari staking, dan cadangan yang kuat.
Namun, ini risikonya:
Jika salah satunya terpaksa menjual besar-besaran, perkirakan penurunan 10–30%+ di seluruh pasar. Selisih harga eksekusi akan sangat parah. Posisi long yang berantai akan terlikuidasi. Dampaknya akan menjalar ke seluruh pasar.
Model bisnis:
• $MSTR = strategi perbendaharaan $BTC murni. Menghimpun modal melalui saham ATM + obligasi konversi → menimbun satoshi. Tujuan: meningkatkan jumlah BTC per saham.
• BitMine = perbendaharaan $ETH + imbal hasil staking. Mengakumulasi $ETH, memperoleh pendapatan staking, dan menggunakan pasar modal untuk memperbesar kepemilikan.
Kerugian di atas kertas ≠ krisis langsung. Namun, besarnya posisi ini berarti setiap penjualan — sukarela maupun tidak — akan menggerakkan seluruh pasar.
Pantau strategi perbendaharaan ini. Kini dampaknya sudah sistemik.
$MSTR:
• ~850,364 $BTC
• Harga beli rata-rata: $75,456
• Harga saat ini: $62k–$65k
• Kerugian di atas kertas: $9–11B
BitMine:
• ~6.07M $ETH
• Harga beli rata-rata: $3,353
• Harga saat ini: $1,750–$1,800
• Kerugian di atas kertas: $9.6–9.7B
Risiko likuidasi paksa?
Rendah untuk 3 tahun ke depan. Keduanya menggunakan utang tanpa jaminan (tidak ada margin call yang terkait dengan harga spot). $MSTR memiliki kas $4.77B yang cukup untuk menutup bunga + dividen selama ~3.4 tahun, serta rencana penerbitan saham melalui ATM. BitMine bahkan lebih aman — ekuitas lebih besar, arus kas dari staking, dan cadangan yang kuat.
Namun, ini risikonya:
Jika salah satunya terpaksa menjual besar-besaran, perkirakan penurunan 10–30%+ di seluruh pasar. Selisih harga eksekusi akan sangat parah. Posisi long yang berantai akan terlikuidasi. Dampaknya akan menjalar ke seluruh pasar.
Model bisnis:
• $MSTR = strategi perbendaharaan $BTC murni. Menghimpun modal melalui saham ATM + obligasi konversi → menimbun satoshi. Tujuan: meningkatkan jumlah BTC per saham.
• BitMine = perbendaharaan $ETH + imbal hasil staking. Mengakumulasi $ETH, memperoleh pendapatan staking, dan menggunakan pasar modal untuk memperbesar kepemilikan.
Kerugian di atas kertas ≠ krisis langsung. Namun, besarnya posisi ini berarti setiap penjualan — sukarela maupun tidak — akan menggerakkan seluruh pasar.
Pantau strategi perbendaharaan ini. Kini dampaknya sudah sistemik.