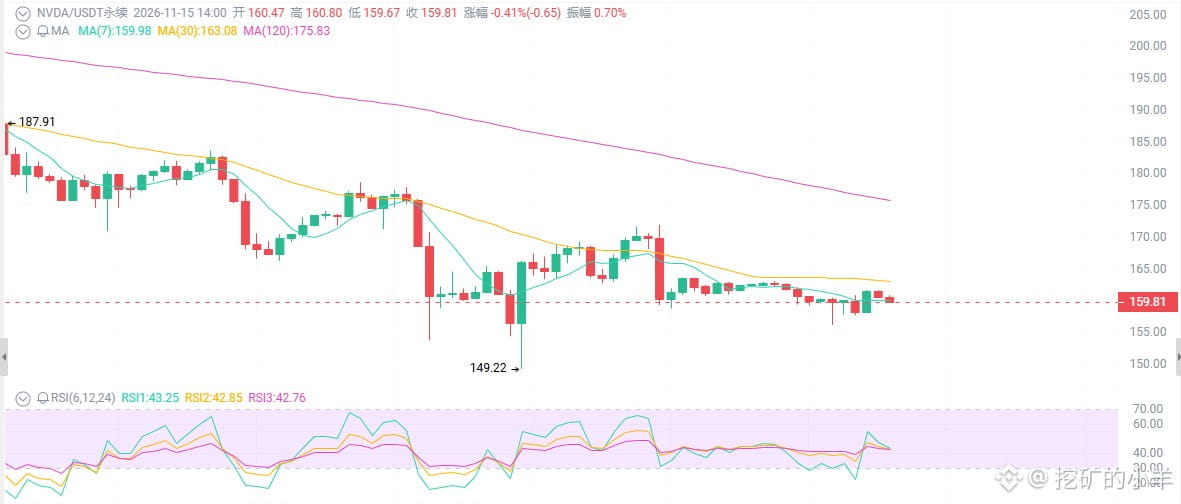
Nvidia di harga 160 dolar AS, beranikah kamu menangkap pisau jatuh?
Skandal Jensen Huang memicu kehebohan, dewan direksi membahas apakah ia akan tetap menjabat, dan harga saham anjlok 30% dari 243 ke 160. Namun, RSI hanya 25—sangat jenuh jual. Laporan keuangan hari Selasa akan menjadi penentu hidup-mati: apakah ini peluang emas yang hanya datang sekali dalam sepuluh tahun, atau lubang tanpa dasar?
Mari lihat permukaannya dulu: harga jatuh seperti air terjun, tetapi indikator sudah berteriak “sakit”.
Dari puncak 243 pada awal Oktober, harga terus dihantam turun ke 160—penurunan lebih dari 30%. Saham menembus rata-rata pergerakan 200 hari di 204 dan garis tahunan; rata-rata pergerakan tersusun bearish, sementara MACD membentuk death cross dan pelemahan negatifnya makin besar. RSI harian sekitar 25, masuk wilayah sangat jenuh jual. Volume perdagangan meningkat saat harga turun, terutama karena likuidasi posisi beli. Dalam jangka pendek, penurunannya sudah berlebihan, tetapi tren belum berbalik bullish.
Hal pertama: skandal Jensen Huang adalah tokoh utama sebenarnya di balik penurunan kali ini.
Faktor negatif terbesar selama dua pekan terakhir bukan ambruknya permintaan AI atau laporan keuangan yang mengejutkan buruk, melainkan ketidakpastian di tingkat pimpinan. Laporan menyebut hubungan di luar nikah dan dugaan keterkaitan dengan orang-orang yang berhubungan dengan Tiongkok. Dewan direksi membahas apakah ia akan tetap menjabat, lalu muncul kabar pengunduran diri/dicopot dari jabatan. Analis dari Cantor, Bernstein, Evercore, dan lainnya menurunkan target harga; beberapa memangkas target yang sebelumnya sangat tinggi menjadi 200–250.
Harga saham turun dari 243 ke 160. Yang merosot bukan valuasinya, melainkan keyakinan bahwa “Jensen Huang masih akan duduk di kursi itu atau tidak”.
Hal kedua: fundamentalnya memang monster, tetapi pasar saat ini tidak memedulikan fundamental.
Pendapatan Q2 sebesar 9,62 miliar dolar AS, naik 106% dibandingkan tahun lalu; segmen pusat data menyumbang 8,9 miliar, naik 117%. Proyeksi Q3 sebesar 10,8 miliar ±2%, dan pertumbuhan sekitar 70% pada FY2028 dipertahankan. Margin laba kotor sekitar 75%, arus kas bebas kuat, dan kapasitas pembelian kembali saham besar.
Kemampuan perusahaan ini menghasilkan uang tidak bermasalah; masalahnya ada pada “orangnya”.
Pasar mengkhawatirkan kenaikan biaya HBM yang menekan margin laba kotor, persaingan cip khusus, risiko kepatuhan ekspor, serta perlambatan siklus belanja modal AI—suku bunga, pasokan listrik, hambatan politik, dan ketidakpastian kebijakan setelah pemilihan paruh waktu.
Hal ketiga: laporan keuangan hari Selasa adalah penentu hidup-mati yang sesungguhnya.
Setelah pasar saham AS tutup pada 17 November, laporan keuangan FY2027 Q3 akan dirilis. Pasar sangat memperhatikan tiga hal:
Apakah proyeksi akan ditegaskan kembali—sekitar 10,8 miliar ±2% untuk Q3, dan apakah pertumbuhan sekitar 70% pada FY2028 dapat dipertahankan.
Kemajuan peningkatan volume Vera Rubin—apakah produk generasi berikutnya dapat melanjutkan momentum.
Proyeksi kuat ditegaskan kembali + transisi kepemimpinan yang mulus → rebound cepat untuk menguji 170+, bahkan 180.
Proyeksi di bawah ekspektasi + kekacauan di tingkat pimpinan → menguji 150 lagi, bahkan titik terendah 52 minggu di 148–149.
Hasil netral dan tidak jelas → terus bergerak di kisaran 150–170, sampai kamu kehilangan kesabaran.
Skandal Jensen Huang memicu kehebohan, dewan direksi membahas apakah ia akan tetap menjabat, dan harga saham anjlok 30% dari 243 ke 160. Namun, RSI hanya 25—sangat jenuh jual. Laporan keuangan hari Selasa akan menjadi penentu hidup-mati: apakah ini peluang emas yang hanya datang sekali dalam sepuluh tahun, atau lubang tanpa dasar?
Mari lihat permukaannya dulu: harga jatuh seperti air terjun, tetapi indikator sudah berteriak “sakit”.
Dari puncak 243 pada awal Oktober, harga terus dihantam turun ke 160—penurunan lebih dari 30%. Saham menembus rata-rata pergerakan 200 hari di 204 dan garis tahunan; rata-rata pergerakan tersusun bearish, sementara MACD membentuk death cross dan pelemahan negatifnya makin besar. RSI harian sekitar 25, masuk wilayah sangat jenuh jual. Volume perdagangan meningkat saat harga turun, terutama karena likuidasi posisi beli. Dalam jangka pendek, penurunannya sudah berlebihan, tetapi tren belum berbalik bullish.
Hal pertama: skandal Jensen Huang adalah tokoh utama sebenarnya di balik penurunan kali ini.
Faktor negatif terbesar selama dua pekan terakhir bukan ambruknya permintaan AI atau laporan keuangan yang mengejutkan buruk, melainkan ketidakpastian di tingkat pimpinan. Laporan menyebut hubungan di luar nikah dan dugaan keterkaitan dengan orang-orang yang berhubungan dengan Tiongkok. Dewan direksi membahas apakah ia akan tetap menjabat, lalu muncul kabar pengunduran diri/dicopot dari jabatan. Analis dari Cantor, Bernstein, Evercore, dan lainnya menurunkan target harga; beberapa memangkas target yang sebelumnya sangat tinggi menjadi 200–250.
Harga saham turun dari 243 ke 160. Yang merosot bukan valuasinya, melainkan keyakinan bahwa “Jensen Huang masih akan duduk di kursi itu atau tidak”.
Hal kedua: fundamentalnya memang monster, tetapi pasar saat ini tidak memedulikan fundamental.
Pendapatan Q2 sebesar 9,62 miliar dolar AS, naik 106% dibandingkan tahun lalu; segmen pusat data menyumbang 8,9 miliar, naik 117%. Proyeksi Q3 sebesar 10,8 miliar ±2%, dan pertumbuhan sekitar 70% pada FY2028 dipertahankan. Margin laba kotor sekitar 75%, arus kas bebas kuat, dan kapasitas pembelian kembali saham besar.
Kemampuan perusahaan ini menghasilkan uang tidak bermasalah; masalahnya ada pada “orangnya”.
Pasar mengkhawatirkan kenaikan biaya HBM yang menekan margin laba kotor, persaingan cip khusus, risiko kepatuhan ekspor, serta perlambatan siklus belanja modal AI—suku bunga, pasokan listrik, hambatan politik, dan ketidakpastian kebijakan setelah pemilihan paruh waktu.
Hal ketiga: laporan keuangan hari Selasa adalah penentu hidup-mati yang sesungguhnya.
Setelah pasar saham AS tutup pada 17 November, laporan keuangan FY2027 Q3 akan dirilis. Pasar sangat memperhatikan tiga hal:
Apakah proyeksi akan ditegaskan kembali—sekitar 10,8 miliar ±2% untuk Q3, dan apakah pertumbuhan sekitar 70% pada FY2028 dapat dipertahankan.
Kemajuan peningkatan volume Vera Rubin—apakah produk generasi berikutnya dapat melanjutkan momentum.
Proyeksi kuat ditegaskan kembali + transisi kepemimpinan yang mulus → rebound cepat untuk menguji 170+, bahkan 180.
Proyeksi di bawah ekspektasi + kekacauan di tingkat pimpinan → menguji 150 lagi, bahkan titik terendah 52 minggu di 148–149.
Hasil netral dan tidak jelas → terus bergerak di kisaran 150–170, sampai kamu kehilangan kesabaran.