Dalam laporan stabilitas keuangan Federal Reserve Jumat lalu, 87% responden menyebut AI sebagai risiko nomor satu.
Angka 87% itu berarti dua puluh dari dua puluh tiga orang.
Sampelnya hanya dua puluh tiga kontak, dan survei dilakukan pada September dan Oktober.
Ketika persentase diubah kembali menjadi jumlah orang, bobot peringatan ini terasa berbeda. Namun, ada kelompok angka lain dalam laporan yang tetap sulit diabaikan meski diubah menjadi jumlah orang.
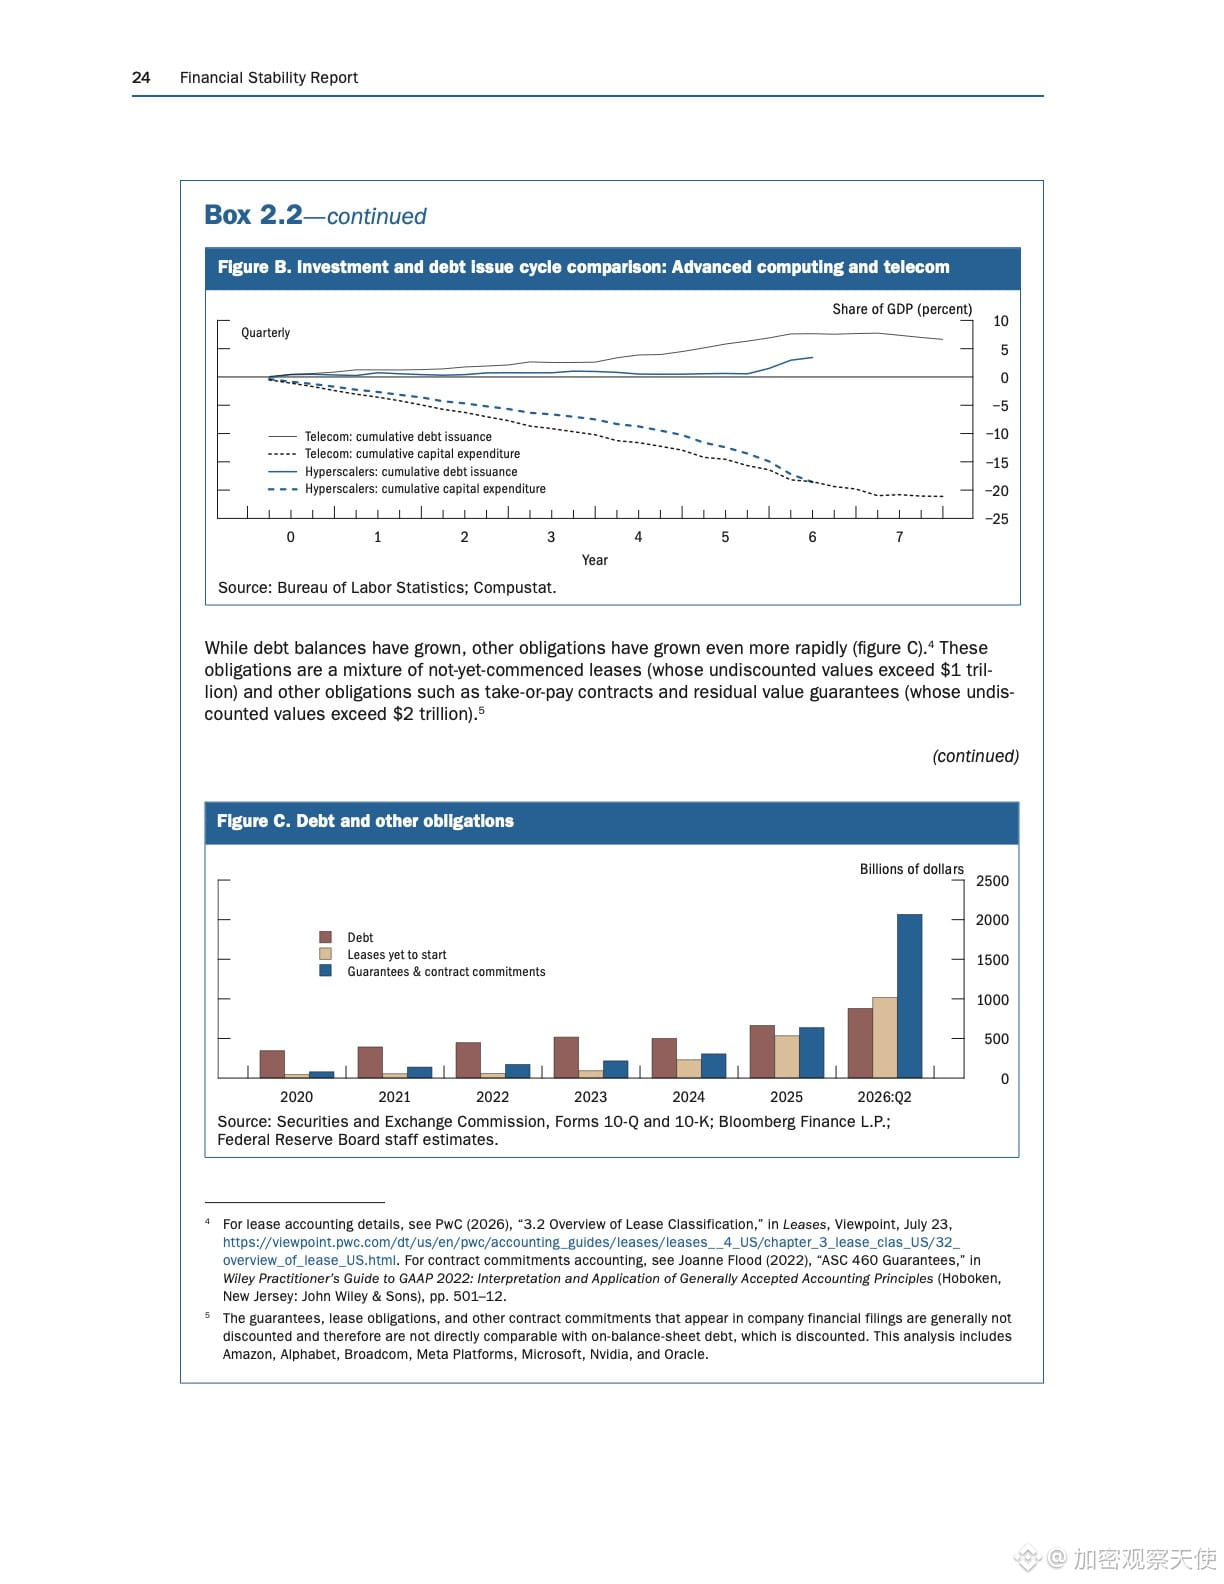
Hingga Oktober, penerbitan utang terkait komputasi canggih melampaui 680 miliar dolar AS, lima kali lipat dari sepanjang tahun 2023.
Porsi pinjaman jenis ini terhadap penerbitan obligasi korporasi nonkeuangan berperingkat investasi naik dari kurang dari 6% menjadi sekitar 31%.
Utang publik yang masih beredar diperkirakan melebihi 1,1 triliun dolar AS.
Ada angka yang lebih besar di luar neraca.
Sewa yang belum mulai berjalan, dengan nilai yang belum didiskontokan, melebihi 1 triliun dolar AS. Tambahkan kontrak take-or-pay dan jaminan nilai residu, jumlahnya bertambah lebih dari 2 triliun dolar AS.
Catatan kaki laporan menjelaskannya dengan sangat gamblang: angka-angka ini belum didiskontokan dan tidak bisa langsung dijumlahkan dengan utang di neraca.
Jadi, 1,1 triliun dan 3 triliun dolar AS adalah angka dari dua laci yang berbeda. Menjumlahkannya begitu saja sama dengan mencampuradukkan “berapa banyak yang dipinjam” dengan “apa yang telah dijanjikan”.
$NVDAB dan $MSFTB sama-sama ada dalam daftar tujuh perusahaan itu, dan keduanya diperdagangkan 24 jam di Binance.
Waktunya juga perlu diperhatikan. Data berlaku hingga 28 Oktober, sementara laporan diterbitkan pada 13 November.
Dalam tiga hari, dari 10 hingga 13 November, imbal hasil obligasi pemerintah AS bertenor 10 tahun naik dari 4,98 menjadi 5,15, sementara Bitcoin turun dari 73796 menjadi 68314.
Jadi, pernyataan “The Fed memperingatkan penurunan kali ini” keliru dari segi waktu. Peringatan itu ditujukan pada kondisi valuasi yang sudah ada.
Yang belum bisa kupastikan adalah apakah sewa-sewa ini benar-benar akan berubah menjadi liabilitas. Menandatangani kontrak 15 tahun, memasang peralatan secara bertahap selama tiga tahun, lalu menghadapi perubahan proyeksi permintaan sementara komitmennya tetap sama—masuk akal, tetapi belum bisa dibuktikan.
Yang benar-benar layak diingat adalah ketimpangan ini.
Perusahaan mana pun yang mencatat ekspansi melalui sewa, bukan belanja modal, pada akhirnya akan meninggalkan angka terbesar di catatan kaki laporan keuangannya.
Neraca mencatat uang yang sudah dibelanjakan; catatan kaki mencatat uang yang belum dibelanjakan, tetapi wajib dikeluarkan.
Pukul 9.30 pagi, imbal hasil obligasi bertenor 10 tahun masih bertahan di 5,15%, token Nvidia di 157.80, turun 3,1 poin dibandingkan penutupan Jumat.
Menurutmu, 3 triliun dolar AS ini seharusnya dimasukkan ke dalam valuasi atau premi risiko?
Metodologi: laporan ini adalah PDF resmi Federal Reserve; angka-angka diambil dari teks asli Box 2.2, tanpa diskonto, dengan data hingga 28 Oktober.
Informasi di atas disusun dari sumber publik dan merupakan analisis pribadi, bukan saran investasi.
Angka 87% itu berarti dua puluh dari dua puluh tiga orang.
Sampelnya hanya dua puluh tiga kontak, dan survei dilakukan pada September dan Oktober.
Ketika persentase diubah kembali menjadi jumlah orang, bobot peringatan ini terasa berbeda. Namun, ada kelompok angka lain dalam laporan yang tetap sulit diabaikan meski diubah menjadi jumlah orang.
Hingga Oktober, penerbitan utang terkait komputasi canggih melampaui 680 miliar dolar AS, lima kali lipat dari sepanjang tahun 2023.
Porsi pinjaman jenis ini terhadap penerbitan obligasi korporasi nonkeuangan berperingkat investasi naik dari kurang dari 6% menjadi sekitar 31%.
Utang publik yang masih beredar diperkirakan melebihi 1,1 triliun dolar AS.
Ada angka yang lebih besar di luar neraca.
Sewa yang belum mulai berjalan, dengan nilai yang belum didiskontokan, melebihi 1 triliun dolar AS. Tambahkan kontrak take-or-pay dan jaminan nilai residu, jumlahnya bertambah lebih dari 2 triliun dolar AS.
Catatan kaki laporan menjelaskannya dengan sangat gamblang: angka-angka ini belum didiskontokan dan tidak bisa langsung dijumlahkan dengan utang di neraca.
Jadi, 1,1 triliun dan 3 triliun dolar AS adalah angka dari dua laci yang berbeda. Menjumlahkannya begitu saja sama dengan mencampuradukkan “berapa banyak yang dipinjam” dengan “apa yang telah dijanjikan”.
$NVDAB dan $MSFTB sama-sama ada dalam daftar tujuh perusahaan itu, dan keduanya diperdagangkan 24 jam di Binance.
Waktunya juga perlu diperhatikan. Data berlaku hingga 28 Oktober, sementara laporan diterbitkan pada 13 November.
Dalam tiga hari, dari 10 hingga 13 November, imbal hasil obligasi pemerintah AS bertenor 10 tahun naik dari 4,98 menjadi 5,15, sementara Bitcoin turun dari 73796 menjadi 68314.
Jadi, pernyataan “The Fed memperingatkan penurunan kali ini” keliru dari segi waktu. Peringatan itu ditujukan pada kondisi valuasi yang sudah ada.
Yang belum bisa kupastikan adalah apakah sewa-sewa ini benar-benar akan berubah menjadi liabilitas. Menandatangani kontrak 15 tahun, memasang peralatan secara bertahap selama tiga tahun, lalu menghadapi perubahan proyeksi permintaan sementara komitmennya tetap sama—masuk akal, tetapi belum bisa dibuktikan.
Yang benar-benar layak diingat adalah ketimpangan ini.
Perusahaan mana pun yang mencatat ekspansi melalui sewa, bukan belanja modal, pada akhirnya akan meninggalkan angka terbesar di catatan kaki laporan keuangannya.
Neraca mencatat uang yang sudah dibelanjakan; catatan kaki mencatat uang yang belum dibelanjakan, tetapi wajib dikeluarkan.
Pukul 9.30 pagi, imbal hasil obligasi bertenor 10 tahun masih bertahan di 5,15%, token Nvidia di 157.80, turun 3,1 poin dibandingkan penutupan Jumat.
Menurutmu, 3 triliun dolar AS ini seharusnya dimasukkan ke dalam valuasi atau premi risiko?
Metodologi: laporan ini adalah PDF resmi Federal Reserve; angka-angka diambil dari teks asli Box 2.2, tanpa diskonto, dengan data hingga 28 Oktober.
Informasi di atas disusun dari sumber publik dan merupakan analisis pribadi, bukan saran investasi.