
Selama 48 jam terakhir, saya mencocokkan order book, rilis data makro, dan lembar arus ETF—dan sejujurnya, saya mulai berpikir bahwa kita melihat aksi jual besar-besaran ini dari sudut pandang yang keliru. 📉
Saat ini, semua orang di linimasa saya berteriak soal drama khusus kripto atau berburu peningkatan protokol ajaib yang bisa menyelamatkan aset mereka.
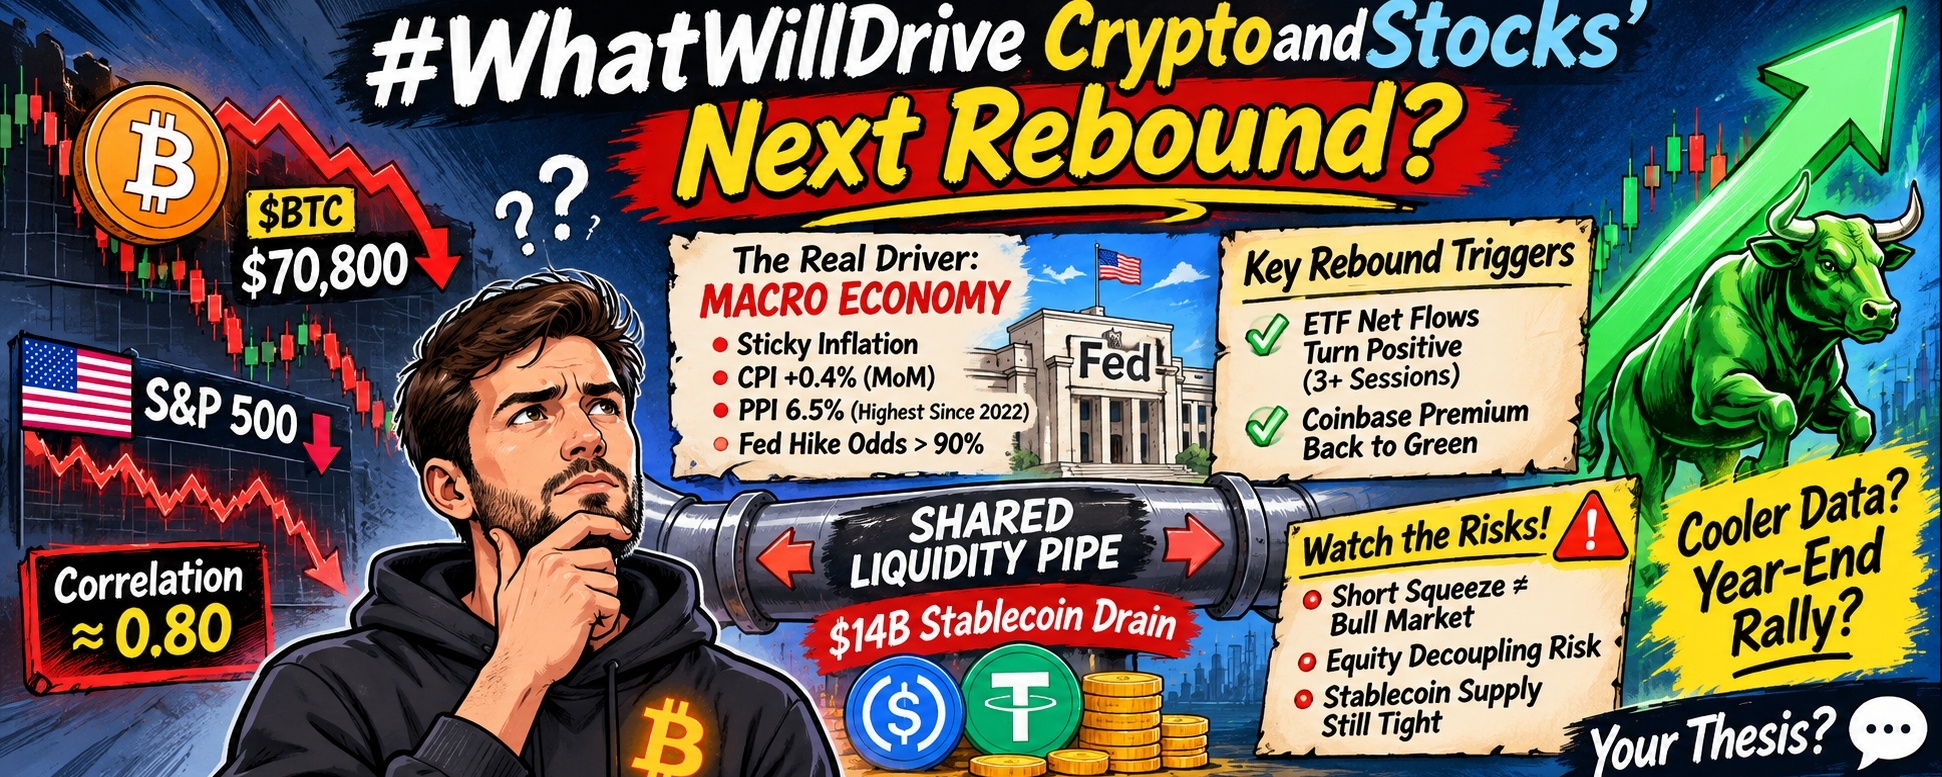
Sementara itu, $BTC baru saja menguji zona $70,800 setelah turun di bawah rata-rata pergerakan utama, dan S&P 500 juga terus merosot bersamanya.
Ketika dua kelas aset yang benar-benar berbeda bergerak hampir serempak—dengan korelasi 30 hari antara Bitcoin dan S&P 500 berada di sekitar 0,80—ini bukan sekadar pelemahan kripto yang terisolasi.
Yang kamu lihat adalah satu jalur likuiditas bersama yang baru saja terjepit.
Jika kita benar-benar ingin menangkap pemulihan nyata berikutnya di kripto dan saham, kita harus berhenti menatap grafik candle 15 menit dan menelusuri infrastrukturnya. 🤔
Pertama, lihat apa yang sebenarnya mengendalikan semuanya: inflasi yang sulit turun baru saja mengejutkan konsensus.
IHK AS bulan Oktober tercatat lebih tinggi dari perkiraan, naik +0,4% dari bulan sebelumnya, dan data IHP kemarin menunjukkan inflasi produsen tahunan melonjak menjadi 6,5%—tertinggi sejak akhir 2022.
Hampir dalam semalam, pasar berjangka menyesuaikan ulang peluang kenaikan suku bunga Fed pada Desember menjadi lebih dari 90%, mendorong imbal hasil Treasury dan dolar melonjak tajam.
Baik $BTC maupun saham teknologi tak bisa mengalami pemulihan nyata selama pasar masih memperhitungkan kebijakan moneter yang lebih ketat.
Dari pengalamanku mengamati siklus makro, pasar sebenarnya tidak membutuhkan pemangkasan suku bunga untuk bangkit—mereka hanya perlu ketakutan akan kenaikan suku bunga tak terduga mencapai puncaknya.
Pemicu nyata pertama bukanlah berita utama kripto; itu akan terjadi tepat saat data ketenagakerjaan atau inflasi yang dirilis cukup mendingin untuk menurunkan imbal hasil obligasi dari puncaknya.
Sampai biaya modal berhenti naik, setiap candle hijau hanyalah pantulan kelegaan yang melawan gravitasi.
Dan sejujurnya, ada perubahan struktural dalam dua tahun terakhir yang menurutku belum sepenuhnya dipahami banyak trader ritel.
Karena ETF spot dan meja institusional kini menyumbang porsi yang sangat besar dari volume harian, BTC dan ETH pada dasarnya berada dalam portofolio paritas risiko yang sama persis dengan saham teknologi berkapitalisasi mega.
Saat manajer dana multi-aset melihat VIX melonjak dan saham dijual, mesin risiko mereka tidak peduli pada desentralisasi atau waktu blok.
Mesin itu hanya melihat aset berisiko beta tinggi, lalu menekan tombol jual untuk semuanya.
Kamu bisa melihatnya langsung di data transaksi: ETF Bitcoin spot AS mengalami arus keluar sekitar $1,5 miliar selama enam sesi berturut-turut, sementara dana kuantitatif yang menjalankan algoritma selisih BTC-saham secara mekanis menjual aset mana pun yang kinerjanya tertinggal, menjebak kedua pasar dalam lingkaran umpan balik.
Agar pemulihan benar-benar bertahan, dua indikator harus berbalik pada saat yang sama:
* Arus bersih ETF spot kembali positif setidaknya selama tiga sesi berturut-turut, menandakan Wall Street berhenti mengurangi risiko.
* Premi Coinbase kembali positif setelah berminggu-minggu harga spot di AS terus-menerus didiskon.
Tunggu—izinkan aku membantah analisisku sendiri sebentar, karena ada sesuatu yang terasa tidak cocok saat aku memeriksa pasangan altcoin.
Jika aksi jual paritas risiko institusional menjelaskan semuanya, mengapa semua aset kripto utama tidak merosot dengan laju yang sama persis?
Saat menelusuri likuiditas on-chain, hambatan utamanya langsung terlihat: total pasokan stablecoin baru saja menyusut lebih dari $14 miliar.
Di dunia kripto, stablecoin adalah bahan bakar sesungguhnya di dalam tangki—ketika pasokannya menyusut, buku order menjadi sangat tipis dan order jual biasa pun bisa memicu sumbu harga yang tajam.
Bandingkan dengan saham AS, ketika periode pembelian kembali saham perusahaan dan belanja infrastruktur AI diam-diam menopang S&P 500 saat kondisi makro sedang sulit.
Bahkan di dalam kripto, modal tidak kabur tanpa pandang bulu—$ETH dan SOL bertahan jauh lebih baik secara relatif selama aksi jual ini, dengan ekosistem seperti BNB dan Solana mengandalkan aktivitas pengguna nyata serta katalis mendatang seperti Breakpoint untuk menyerap tekanan jual.
Jadi, batasan utamanya cukup jelas: kripto tidak bisa mengatasi pengurasan stablecoin senilai $14 miliar kecuali likuiditas on-chain baru kembali, bersamaan dengan laba perusahaan yang tangguh di pasar saham.
Tapi inilah yang benar-benar membuatku khawatir—dan alasan aku tidak buru-buru menangkap setiap pisau jatuh. ⚠️
Pertama, likuidasi posisi short di pasar derivatif bukanlah pembalikan tren menjadi pasar bullish.
Posisi berleverage senilai lebih dari $1,6 miliar baru saja terhapus, tingkat pendanaan berbalik negatif, dan open interest menyusut.
Kondisi itu hampir pasti akan memicu pantulan tajam yang mengguncang—terutama jika $BTC bertahan di garis tren 200 minggu di sekitar $68.000.
Kekhawatiranku adalah para trader akan salah mengira likuidasi posisi short mekanis di buku order yang tipis sebagai akumulasi spot sungguhan, kembali masuk ke posisi berleverage tinggi karena FOMO, lalu terpukul keras saat data makro berikutnya dirilis.
Kedua, bagaimana jika saham dan kripto bergerak terpisah ke arah yang benar-benar salah?
Jika inflasi biaya input (seperti angka harga produsen 6,5% itu) mulai menggerus margin keuntungan perusahaan pada Q4, saham bisa menghadapi perlambatan laba yang nyata.
Dan jika S&P 500 kembali merosot sementara $BTC masih terpaku padanya dengan korelasi 0,80, kripto tidak akan berperilaku seperti emas digital—melainkan seperti uji tekanan berleverage untuk mengukur seberapa parah saham bisa terpukul.
Inilah paradoks yang terus mengusik pikiranku saat menatap grafik-grafik ini: infrastruktur institusional yang sama persis yang memberi $BTC daya untuk menembus $70 ribu kini justru bertindak seperti belenggu likuiditas. 💡
Jika kripto membutuhkan imbal hasil Treasury turun dan meja ETF Wall Street mulai membeli sebelum bisa reli, apakah kita tanpa sadar mengorbankan kemandirian inti kripto demi mendapatkan arus order institusional?
Aku menjaga ukuran posisiku tetap kecil dan saat ini jauh lebih mencermati arus ETF spot dan pencetakan stablecoin daripada pendanaan perpetual—tetapi aku benar-benar ingin tahu bagaimana pendapatmu.
Menurutmu, apakah data makro yang lebih sejuk akan memicu reli pemulihan akhir tahun yang serentak untuk saham dan kripto, atau apakah $BTC harus memutus korelasi dengan saham ini sebelum kenaikan besar berikutnya bisa dimulai? Sampaikan analisismu di bawah! 👇
#WhatWillDriveCryptoandStocks’NextRebound? #Write2Earn #Macro #CryptoMarket
Bukan nasihat keuangan. Selalu lakukan riset sendiri.