
Dan yang satu ini tidak ada hubungannya dengan urusan Jensen Huang.
Menurut laporan Wall Street Journal, Nvidia menawarkan jaminan keuangan bernilai miliaran dolar kepada perusahaan AI yang tidak mampu membeli chip-nya, agar mereka bisa terus membelinya.
Beberapa kesepakatan ini didorong oleh menantu Jensen sendiri, Nico Caprez, yang menjadi wakil presiden pada bulan Januari. Timnya memberi tahu perusahaan cloud kecil dan pembangun pusat data bahwa Nvidia dapat mengatur dukungan kredit bagi mereka dalam waktu beberapa minggu.
Tujuannya sederhana: menjadikan mereka pembeli GPU Nvidia untuk jangka panjang.
Dan nilai komitmen Nvidia telah melonjak drastis. Dokumen pengajuan Nvidia sendiri menunjukkan komitmen dan jaminan sebesar $530 MILIAR, naik dari $184 miliar hanya satu kuartal sebelumnya.
Di dalam perusahaan, CFO Colette Kress menyampaikan kekhawatirannya. Ia terus menanyakan bagaimana nilai jaminan ini ditetapkan dan apa yang sebenarnya diperoleh Nvidia sebagai imbalannya.
Dalam sebuah rapat pada bulan Agustus, Jensen menyela dan menyebutnya "rusa yang tertegun di sorot lampu."
Ia juga yang memangkas jaminan Nvidia untuk pusat data OpenAI di Ohio dari $250 miliar menjadi $105 miliar.
Kini Jensen sudah pergi, dan CFO yang mempertanyakan kesepakatan-kesepakatan ini memimpin Nvidia.
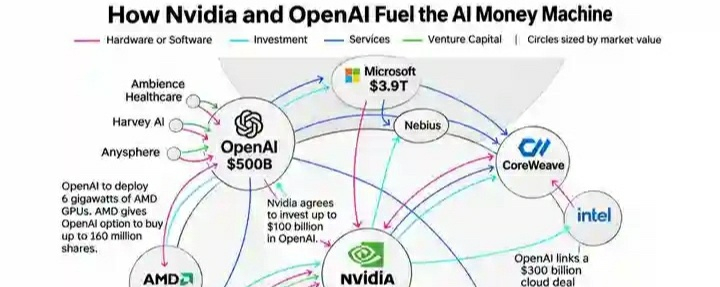
Untuk memahami mengapa ini penting, Anda perlu memahami siklus pendanaan AI.
Begini cara kerjanya:
1. Nvidia menanamkan uang ke perusahaan AI, atau menjamin pinjaman dan sewa guna usahanya.
2. Perusahaan itu menggunakan uang dan kredit tersebut untuk membangun pusat data.
3. Pusat data itu dipenuhi GPU Nvidia.
4. Nvidia melaporkan penjualan GPU tersebut sebagai pendapatan.
5. Jika perusahaan itu tidak bisa menyewakan seluruh kapasitas komputasinya, Nvidia setuju untuk membeli bagian yang tidak terpakai.
JADI, DALAM SATU KESEPAKATAN YANG SAMA, NVIDIA ADALAH INVESTOR, PEMBERI PINJAMAN, PEMASOK, DAN PELANGGAN CADANGAN.
Uang keluar dari Nvidia lalu kembali ke Nvidia sebagai penjualan.
CoreWeave adalah contoh yang paling jelas. Nvidia memiliki saham di perusahaan itu, menjual chip kepadanya, dan setuju untuk membeli kapasitas komputasi yang tidak terpakai senilai hingga $6,3 miliar sampai tahun 2032.
OpenAI adalah yang terbesar. Nvidia menjamin pendanaan hingga $105 miliar untuk pusat datanya di Ohio, memasok semua chip di dalamnya, dan menginvestasikan $1,5 miliar di perusahaan yang membangunnya.
Dokumen pengajuan Nvidia sendiri untuk kuartal yang berakhir pada 26 Juli menunjukkan ke mana dana tersebut terikat:
• Komitmen pasokan memori dan wafer chip: $279 MILIAR, naik dari $119 miliar.
• Jaminan untuk pusat data OpenAI di Ohio: hingga $105 MILIAR.
• Kesepakatan untuk membeli kapasitas cloud yang tidak terpakai dari neocloud: $36 MILIAR.
Liabilitas aktual Nvidia di neraca: $91 MILIAR.
Artinya, komitmen di luar neraca hampir 6 kali lebih besar daripada utang yang tercatat di dalamnya.
Nvidia tidak kehilangan uang ini kecuali terjadi masalah. Jaminan hanya merugikan Nvidia jika pelanggan tidak mampu membayar.
Namun, di sinilah situasinya mulai terasa mengkhawatirkan.
WSJ menyebut Jensen sendiri mulai panik. Ia memperingatkan para eksekutif bahwa perusahaan cloud terbesar mulai beralih ke chip mereka sendiri agar tidak terlalu bergantung pada Nvidia.
Pada saat yang sama, wafer dan memori yang telah dijanjikan Nvidia untuk dibeli datang menghampirinya seperti "longsoran."
Jadi, pelanggan terbesar berusaha pergi, Nvidia terikat untuk membeli pasokan dalam jumlah besar, dan pelanggan yang lebih kecil dipertahankan agar tetap bertahan dengan kredit dari Nvidia.
Dan keadaan sudah mulai retak:
• Nvidia menghentikan sementara beberapa kesepakatan pembiayaannya pada bulan Agustus.
• Hampir setengah dari obligasi pusat data senilai $80 miliar yang diterbitkan tahun ini mendapat peringkat junk.
• Saham neocloud anjlok minggu ini, dengan Nebius turun lebih dari 20% dan CoreWeave turun 17% pada titik terendahnya.
• OpenAI mengumpulkan dana lebih sedikit dari yang diinginkan, dengan valuasi yang lebih rendah.
Dan sekarang Kress-lah yang memutuskan apakah ini akan berlanjut.
Jika ia menarik diri dari pembiayaan, perusahaan-perusahaan yang bergantung pada uang Nvidia harus meminjam di tempat lain, di pasar utang yang sudah gelisah.
Jika mereka tidak bisa, mereka akan berhenti membeli chip.
Dan jika mereka berhenti membeli chip, pendapatan Nvidia akan turun.
Itulah risiko dari sebuah siklus. Semuanya berjalan sempurna selama uang terus mengalir, tetapi dampaknya terasa saat keadaan berbalik.