"Opsi hanya memperhitungkan volatilitas mingguan 5%, tetapi BTC bergerak lebih dari 10%, berarti pasar opsi salah lagi"—kalimat ini banyak beredar di X hari ini, tapi menurut saya justru kebalikannya.
Saya menarik datanya sendiri:
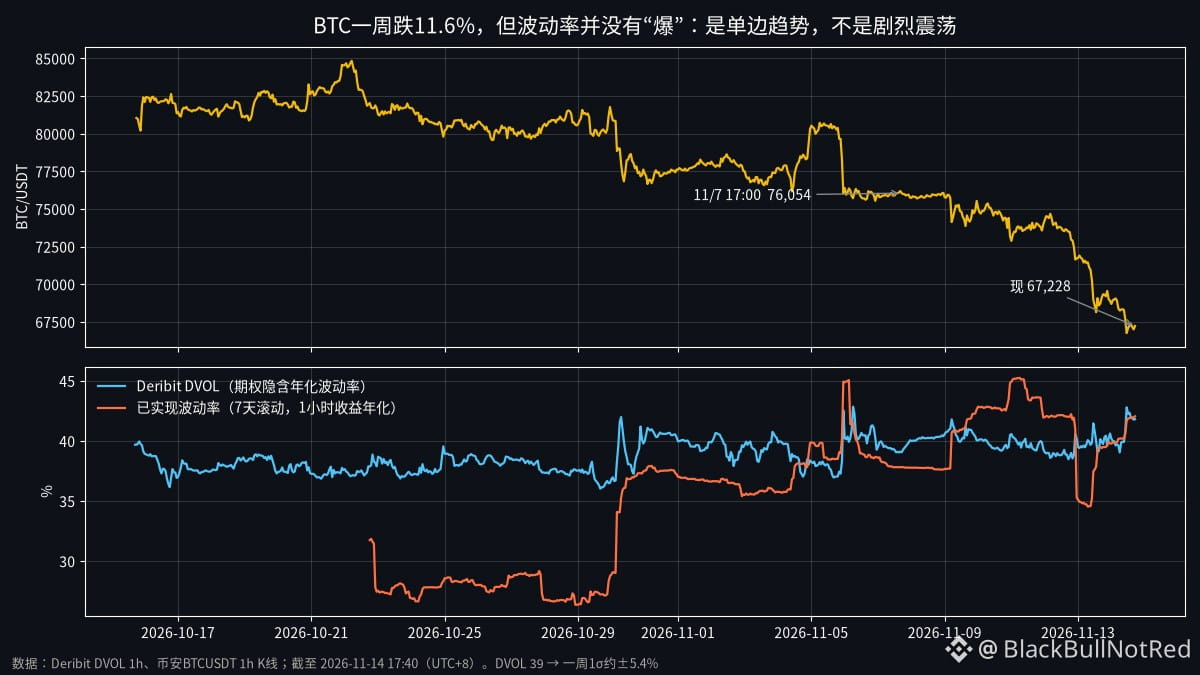
Seminggu lalu (11/7 17:00, UTC+8), BTC 76,054; sekarang 67,228, turun 11.6%.
Saat itu DVOL Deribit sekitar 39, setara dengan kira-kira ±5.4% untuk 1 standar deviasi dalam seminggu. Jadi, minggu ini memang bergerak lebih dari dua kali lipat σ.
Namun, lihat volatilitas aktualnya: berdasarkan candle 1 jam, volatilitas terealisasi selama 7 hari terakhir yang disetahunkan sekitar 42%, sementara DVOL sekarang 41.8. Artinya, perkiraan opsi tentang "seberapa besar pergerakan harian" pada dasarnya tepat. Minggu ini sama sekali bukan periode dengan gejolak ekstrem seperti lonjakan atau kejatuhan besar.
Yang salah bukan volatilitasnya, melainkan arahnya. Dilihat jam demi jam, pergerakannya tidak terlalu ekstrem, tetapi hampir setiap langkah mengarah ke bawah. Turun perlahan satu arah, dan totalnya menjadi -11.6%. σ pada opsi mengasumsikan bahwa kenaikan dan penurunan bersifat acak; opsi tidak memperhitungkan apakah harga akan terus bergerak ke satu arah sepanjang minggu.
Perbedaan ini berguna bagi siapa:
Mereka yang menjual straddle tanpa perlindungan memang terpukul minggu ini dan merugi; tetapi penjual yang melakukan lindung nilai Delta memperoleh keuntungan dari selisih antara volatilitas tersirat dan aktual. Minggu ini keduanya kurang lebih sama, jadi kerugiannya kecil atau impas—bukan "penjual volatilitas dibantai" seperti yang dibayangkan orang.
Sebaliknya, kalau sekarang ingin membeli Call untuk mencoba menangkap pantulan, jangan mengira volatilitas terdorong naik oleh kepanikan sehingga opsi jadi mahal—DVOL 41.8, rentang 30 hari 36 hingga 43, tepat di tengah-tengah: tidak murah, tetapi juga tidak kelewat mahal.
Turun tajam ≠ volatilitas tinggi. Inilah bagian paling menyiksa dari penurunan perlahan: tidak ada satu pun candle merah panjang yang membuatmu takut, tetapi saldo akun terus menyusut.
Data: Deribit DVOL, candle BTCUSDT 1 jam Binance, per 11/14 17:40 (UTC+8)
#BTC #Opsi
Saya menarik datanya sendiri:
Seminggu lalu (11/7 17:00, UTC+8), BTC 76,054; sekarang 67,228, turun 11.6%.
Saat itu DVOL Deribit sekitar 39, setara dengan kira-kira ±5.4% untuk 1 standar deviasi dalam seminggu. Jadi, minggu ini memang bergerak lebih dari dua kali lipat σ.
Namun, lihat volatilitas aktualnya: berdasarkan candle 1 jam, volatilitas terealisasi selama 7 hari terakhir yang disetahunkan sekitar 42%, sementara DVOL sekarang 41.8. Artinya, perkiraan opsi tentang "seberapa besar pergerakan harian" pada dasarnya tepat. Minggu ini sama sekali bukan periode dengan gejolak ekstrem seperti lonjakan atau kejatuhan besar.
Yang salah bukan volatilitasnya, melainkan arahnya. Dilihat jam demi jam, pergerakannya tidak terlalu ekstrem, tetapi hampir setiap langkah mengarah ke bawah. Turun perlahan satu arah, dan totalnya menjadi -11.6%. σ pada opsi mengasumsikan bahwa kenaikan dan penurunan bersifat acak; opsi tidak memperhitungkan apakah harga akan terus bergerak ke satu arah sepanjang minggu.
Perbedaan ini berguna bagi siapa:
Mereka yang menjual straddle tanpa perlindungan memang terpukul minggu ini dan merugi; tetapi penjual yang melakukan lindung nilai Delta memperoleh keuntungan dari selisih antara volatilitas tersirat dan aktual. Minggu ini keduanya kurang lebih sama, jadi kerugiannya kecil atau impas—bukan "penjual volatilitas dibantai" seperti yang dibayangkan orang.
Sebaliknya, kalau sekarang ingin membeli Call untuk mencoba menangkap pantulan, jangan mengira volatilitas terdorong naik oleh kepanikan sehingga opsi jadi mahal—DVOL 41.8, rentang 30 hari 36 hingga 43, tepat di tengah-tengah: tidak murah, tetapi juga tidak kelewat mahal.
Turun tajam ≠ volatilitas tinggi. Inilah bagian paling menyiksa dari penurunan perlahan: tidak ada satu pun candle merah panjang yang membuatmu takut, tetapi saldo akun terus menyusut.
Data: Deribit DVOL, candle BTCUSDT 1 jam Binance, per 11/14 17:40 (UTC+8)
#BTC #Opsi