
Pekan ini ditutup dengan konvergensi sejumlah faktor yang menegaskan bahwa portofolio besar sedang mengurangi risiko secara struktural. Setelah pergantian mendadak di jajaran pimpinan NVIDIA, gangguan operasional pada layanan cloud Microsoft, dan pengurangan eksposur oleh hedge fund, hari ini, Jumat, data inflasi produsen (IHP) Oktober di Amerika Serikat turut menambah tekanan.
1. Apa yang ditunjukkan IHP Oktober hari ini, Jumat, dan mengapa imbal hasil obligasi masih di atas 5,1%:
Dalam analisis sebelumnya, saya mengajukan tiga skenario untuk IHP. Angka resmi yang dirilis hari ini menegaskan bahwa tekanan dalam rantai produksi belum mereda:
- IPP umum naik 0,3% secara bulanan (sepersepuluh poin di bawah perkiraan 0,4% berkat penurunan diesel yang bersifat sementara, tetapi angka September direvisi naik dari 1,3% menjadi 1,4%).
- Secara tahunan, IPP naik dari 6,3% menjadi 6,5%, mencapai level tertinggi sejak November 2022.
- IPP inti tepat sesuai perkiraan, yakni 0,3% secara bulanan (5,0% secara tahunan), sementara angka yang tidak mencakup makanan, energi, dan margin perdagangan naik 0,5% secara bulanan (4,9% secara tahunan), didorong oleh kenaikan 0,5% pada barang inti.
Dengan IHK yang telah mengejutkan dengan kenaikan lebih tinggi dari perkiraan pekan ini dan IPP di level 6,5% tahunan, imbal hasil obligasi Treasury 10 tahun bertahan di atas ambang 5,1%, dolar tetap berada di level tertinggi dalam 19 bulan, dan Bitcoin ($BTC) tertekan di bawah 70.000 dolar.
2. NVIDIA, Microsoft, dan siklus keuangan AI dalam pengawasan:
Kepergian langsung Jensen Huang dari posisi CEO NVIDIA ($NVDA), dengan CFO Colette Kress menjabat sementara, memicu penurunan awal hampir 12% pada hari Kamis, sementara sebagian arus dana mencari perlindungan taktis di AMD ($AMD) dan Broadcom ($AVGO). Di luar pergantian pimpinan tersebut, pada laporan keuangan kuartalannya tanggal 17 November, pasar akan menguji keberlanjutan siklus investasi dan pembelian silang antara pemasok chip, penyedia layanan cloud, dan pengembang AI, kini setelah biaya kredit melampaui 5%. Pada saat yang sama, gangguan operasional global Microsoft 365 ($MSFT) akibat server yang kelebihan beban menunjukkan besarnya belanja modal (CapEx) berkelanjutan yang dibutuhkan infrastruktur tersebut.
3. Penjualan mekanis oleh hedge fund:
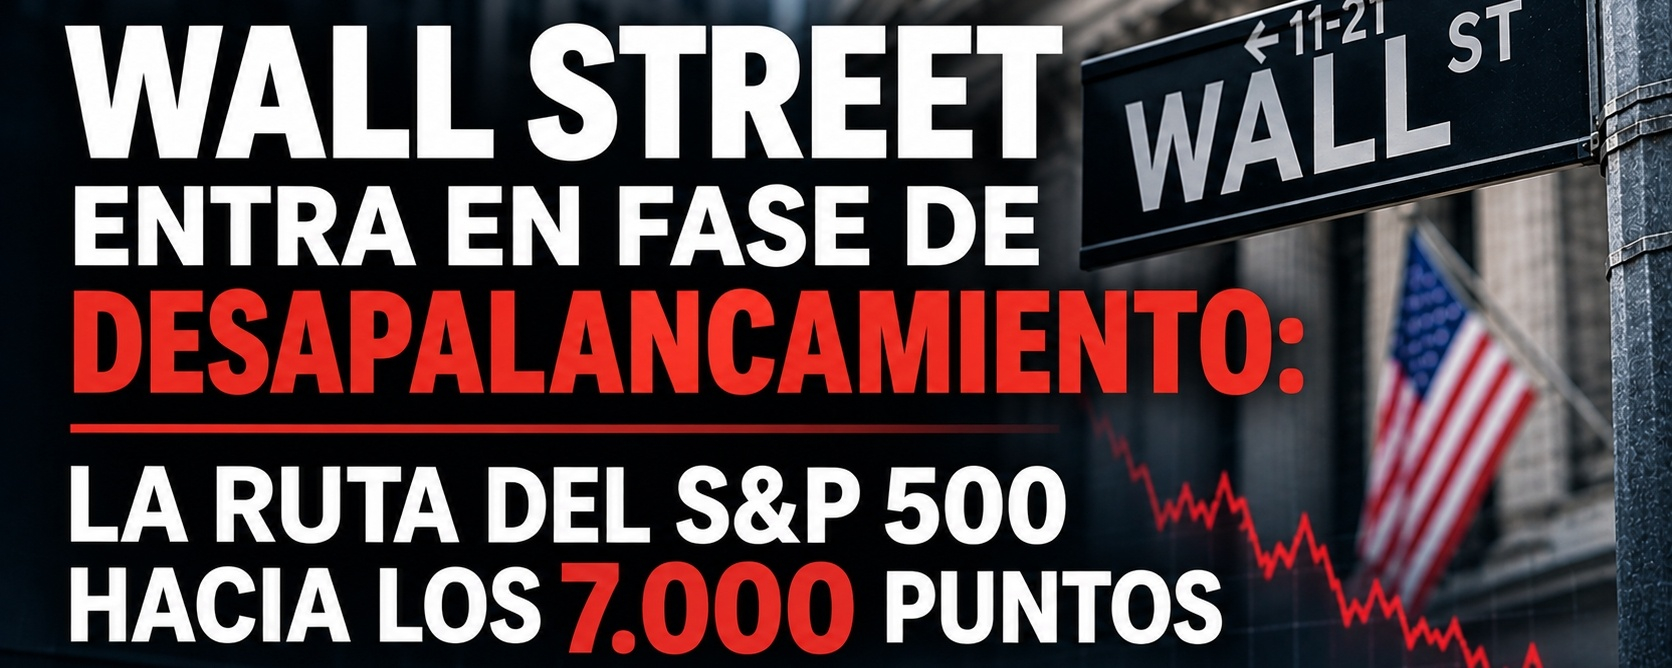
Laporan institusional menjelaskan mengapa reli pemulihan cepat kehabisan tenaga. Menurut Goldman Sachs, pada Oktober dana fundamental long/short turun 3,5% dan dana sistematis turun 3,6%, melakukan likuidasi bersih posisi long terbesar dalam tujuh bulan dan menurunkan leverage bersihnya menjadi 73,4%. Sementara itu, menurut Morgan Stanley, eksposur bruto long/short telah menyusut 10,7% sejak akhir Juni: deleveraging terbesar dalam lebih dari sepuluh tahun.
4. Arus order dan peta teknikal S&P 500 menuju level 7.000:
Setelah ditutup kemarin di 7.592,40 poin, setiap reli pemulihan taktis awal hari ini setelah kenaikan IPP bulanan sebesar 0,3% perlu dicermati dari sudut pandang institusional: ketika dana mengurangi eksposur bruto karena batas risiko, mereka memanfaatkan kenaikan menuju area penawaran untuk melepas persediaan tanpa menjatuhkan harga jual mereka sendiri.
- Level kendali langsung pertama: 7.500 poin.
- Area support struktural utama: kisaran 7.350 hingga 7.400 poin.
- Target likuiditas: Jika pasar menembus level 7.350–7.400 poin dan reli pemulihan berikutnya gagal dengan puncak yang makin rendah serta breadth negatif, jalur teknikal menuju 7.000 poin akan terbuka (koreksi tambahan sekitar 7,8%).
Apakah S&P 500 mampu bertahan di level 7.500 poin, atau deleveraging institusional pada akhirnya akan mendorong indeks menuju area likuiditas di 7.000?
$NVDA $MSFT $BTC #WallStreet #PPI #Trading #Macroeconomics #stockmarket