AMD di harga 570 dolar, kamu ikut masuk atau tidak?
Baru saja ada drama di kubu Jensen Huang, dana langsung membanjiri AMD seperti orang gila, melonjak 30% dalam sepekan. Ini sebenarnya estafet chip AI, atau bandar licik memanfaatkan momentum NVDA untuk menjebak para pembeli yang masuk di harga tinggi?
Lihat dulu permukaannya: kabar baiknya luar biasa, tetapi harga mulai ragu-ragu.
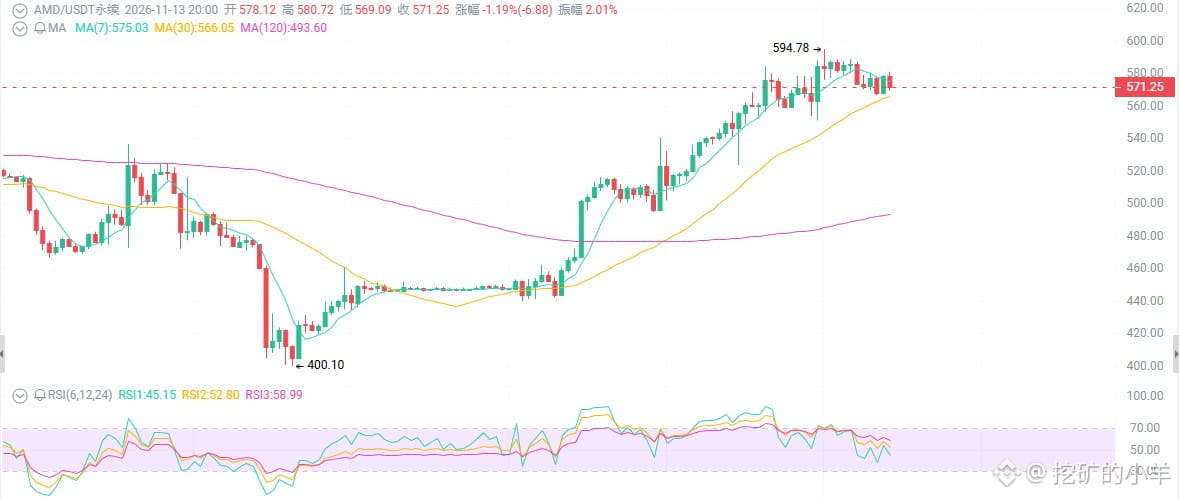
Dalam sepekan terakhir naik lebih dari 30%, dari titik terendah sedikit di atas 400 melesat kembali ke 570, menghapus sebagian besar penurunan sejak puncak 658 pada Oktober. Namun hari ini mulai terkoreksi—skenario klasik “aksi ambil untung setelah reli kuat”.
Grafik menunjukkan: harga sudah berada di atas MA 50 hari dan 200 hari, histogram MACD kembali positif, RSI 57–58, netral cenderung kuat—strukturnya belum rusak, tetapi jangka pendek memang sudah panas.
Hal pertama: bukan AMD yang makin kuat, tetapi NVDA yang sedang bermasalah.
AMD harus berterima kasih kepada Jensen Huang atas reli kali ini.
Begitu muncul kabar yang menggoyahkan dewan direksi NVDA, dana langsung mencari “alternatif”; AMD dan Broadcom sama-sama ikut terangkat. AMD tiba-tiba dikemas sebagai “Plan B untuk chip AI”.
Namun, tetaplah berpijak pada kenyataan—AMD masih pengejar, bukan pemimpin.
Meski begitu, menjadi pengejar juga ada untungnya: NVDA menikmati porsi terbesar, AMD cukup mendapat remah-remahnya saja, dan di harga 570, itu berarti potensi kenaikan puluhan persen.
Hal kedua: laporan keuangannya benar-benar kuat, bukan sekadar janji manis.
Laporan keuangan Q3 pada 3 November:
Pendapatan 13,4 miliar dolar AS, naik 45% YoY
Bisnis pusat data 8,5 miliar dolar AS, naik 97% YoY—hampir dua kali lipat
Proyeksi Q4 sebesar 17 miliar dolar AS, naik 66% YoY, pertumbuhan masih berakselerasi
Ini bukan “ekspektasi”, melainkan uang yang sudah benar-benar masuk.
CPU server EPYC merebut pangsa pasar Intel, GPU seri Instinct MI400 merebut porsi yang tersisa dari NVDA, dan solusi rak Helios mulai diproduksi dalam volume besar. BofA langsung menaikkan target harga menjadi 700, sementara target konsensusnya 658.
Cerita AMD sekarang begini: di CPU saya punya pangsa pasar, di GPU saya menawarkan nilai yang sepadan dengan harganya, dan untuk rak saya punya solusi lengkap. Inilah yang disebut “platform AI end-to-end”, bukan sekadar menjual satu chip.
Hal ketiga: kondisi makro menghambat, dan inilah risiko terbesar.
Imbal hasil obligasi pemerintah AS 10 tahun mencapai 5,12%—angka ini ibarat pisau bagi saham pertumbuhan dengan valuasi tinggi.
Beta AMD sekitar 2,5; ketika kondisi makro mengetat, penurunannya bisa dua kali lebih tajam daripada pasar secara keseluruhan. Keraguan atas keberlanjutan belanja modal AI, persetujuan pasokan listrik untuk pusat data, ketidakpastian kebijakan setelah pemilu sela—semua risiko ini masih mengintai.
Fundamental adalah mesin, kondisi makro adalah rem. Sekarang keduanya diinjak bersamaan.
Baru saja ada drama di kubu Jensen Huang, dana langsung membanjiri AMD seperti orang gila, melonjak 30% dalam sepekan. Ini sebenarnya estafet chip AI, atau bandar licik memanfaatkan momentum NVDA untuk menjebak para pembeli yang masuk di harga tinggi?
Lihat dulu permukaannya: kabar baiknya luar biasa, tetapi harga mulai ragu-ragu.
Dalam sepekan terakhir naik lebih dari 30%, dari titik terendah sedikit di atas 400 melesat kembali ke 570, menghapus sebagian besar penurunan sejak puncak 658 pada Oktober. Namun hari ini mulai terkoreksi—skenario klasik “aksi ambil untung setelah reli kuat”.
Grafik menunjukkan: harga sudah berada di atas MA 50 hari dan 200 hari, histogram MACD kembali positif, RSI 57–58, netral cenderung kuat—strukturnya belum rusak, tetapi jangka pendek memang sudah panas.
Hal pertama: bukan AMD yang makin kuat, tetapi NVDA yang sedang bermasalah.
AMD harus berterima kasih kepada Jensen Huang atas reli kali ini.
Begitu muncul kabar yang menggoyahkan dewan direksi NVDA, dana langsung mencari “alternatif”; AMD dan Broadcom sama-sama ikut terangkat. AMD tiba-tiba dikemas sebagai “Plan B untuk chip AI”.
Namun, tetaplah berpijak pada kenyataan—AMD masih pengejar, bukan pemimpin.
Meski begitu, menjadi pengejar juga ada untungnya: NVDA menikmati porsi terbesar, AMD cukup mendapat remah-remahnya saja, dan di harga 570, itu berarti potensi kenaikan puluhan persen.
Hal kedua: laporan keuangannya benar-benar kuat, bukan sekadar janji manis.
Laporan keuangan Q3 pada 3 November:
Pendapatan 13,4 miliar dolar AS, naik 45% YoY
Bisnis pusat data 8,5 miliar dolar AS, naik 97% YoY—hampir dua kali lipat
Proyeksi Q4 sebesar 17 miliar dolar AS, naik 66% YoY, pertumbuhan masih berakselerasi
Ini bukan “ekspektasi”, melainkan uang yang sudah benar-benar masuk.
CPU server EPYC merebut pangsa pasar Intel, GPU seri Instinct MI400 merebut porsi yang tersisa dari NVDA, dan solusi rak Helios mulai diproduksi dalam volume besar. BofA langsung menaikkan target harga menjadi 700, sementara target konsensusnya 658.
Cerita AMD sekarang begini: di CPU saya punya pangsa pasar, di GPU saya menawarkan nilai yang sepadan dengan harganya, dan untuk rak saya punya solusi lengkap. Inilah yang disebut “platform AI end-to-end”, bukan sekadar menjual satu chip.
Hal ketiga: kondisi makro menghambat, dan inilah risiko terbesar.
Imbal hasil obligasi pemerintah AS 10 tahun mencapai 5,12%—angka ini ibarat pisau bagi saham pertumbuhan dengan valuasi tinggi.
Beta AMD sekitar 2,5; ketika kondisi makro mengetat, penurunannya bisa dua kali lebih tajam daripada pasar secara keseluruhan. Keraguan atas keberlanjutan belanja modal AI, persetujuan pasokan listrik untuk pusat data, ketidakpastian kebijakan setelah pemilu sela—semua risiko ini masih mengintai.
Fundamental adalah mesin, kondisi makro adalah rem. Sekarang keduanya diinjak bersamaan.