🚨 BOFA TETAP OPTIMISTIS TERHADAP $NBIS !
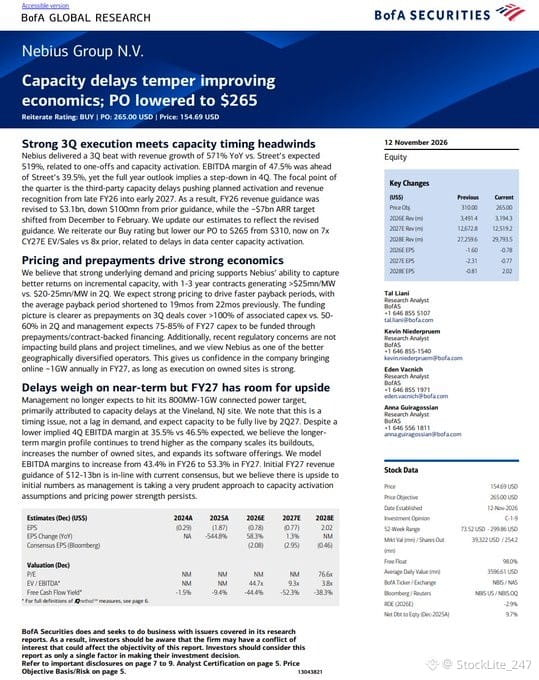
Bank of America kembali menegaskan peringkat BELI untuk Nebius, meskipun menurunkan target harganya dari $310 menjadi $265.
Berikut hal-hal penting dari laporan riset 12 November:
🔥 Margin EBITDA Q3 yang disesuaikan mencapai 47,5%, melampaui ekspektasi analis sebesar 39,5%.
🔥 Harga kontrak 3 tahun meningkat menjadi lebih dari $25 juta per MW, naik dari $20–25 juta pada Q2.
🔥 Uang muka pelanggan untuk kesepakatan Q3 menutupi lebih dari 100% CapEx terkait, dibandingkan dengan 50–60% pada Q2.
🔥 Manajemen memperkirakan 75% CapEx FY2027 akan didanai melalui uang muka dan pembiayaan yang didukung kontrak.
🔥 Target untuk melampaui pendapatan run-rate tahunan sebesar $7 miliar bergeser dari Desember 2026 ke Februari 2027.
BofA juga mempertahankan pandangannya bahwa Nebius dapat mencapai daya terhubung sebesar 1 GW per tahun pada FY2027, dengan syarat pelaksanaan di lokasi milik sendiri tetap kuat.
Ya, keterlambatan kapasitas merupakan tantangan nyata. Namun, peningkatan harga kontrak, uang muka pelanggan, dan permintaan dasar yang kuat adalah faktor positif yang penting.
Risiko pelaksanaan jangka pendek memang nyata, tetapi BofA masih melihat potensi jangka panjang yang besar pada $NBIS . 🚀
Bank of America kembali menegaskan peringkat BELI untuk Nebius, meskipun menurunkan target harganya dari $310 menjadi $265.
Berikut hal-hal penting dari laporan riset 12 November:
🔥 Margin EBITDA Q3 yang disesuaikan mencapai 47,5%, melampaui ekspektasi analis sebesar 39,5%.
🔥 Harga kontrak 3 tahun meningkat menjadi lebih dari $25 juta per MW, naik dari $20–25 juta pada Q2.
🔥 Uang muka pelanggan untuk kesepakatan Q3 menutupi lebih dari 100% CapEx terkait, dibandingkan dengan 50–60% pada Q2.
🔥 Manajemen memperkirakan 75% CapEx FY2027 akan didanai melalui uang muka dan pembiayaan yang didukung kontrak.
🔥 Target untuk melampaui pendapatan run-rate tahunan sebesar $7 miliar bergeser dari Desember 2026 ke Februari 2027.
BofA juga mempertahankan pandangannya bahwa Nebius dapat mencapai daya terhubung sebesar 1 GW per tahun pada FY2027, dengan syarat pelaksanaan di lokasi milik sendiri tetap kuat.
Ya, keterlambatan kapasitas merupakan tantangan nyata. Namun, peningkatan harga kontrak, uang muka pelanggan, dan permintaan dasar yang kuat adalah faktor positif yang penting.
Risiko pelaksanaan jangka pendek memang nyata, tetapi BofA masih melihat potensi jangka panjang yang besar pada $NBIS . 🚀