
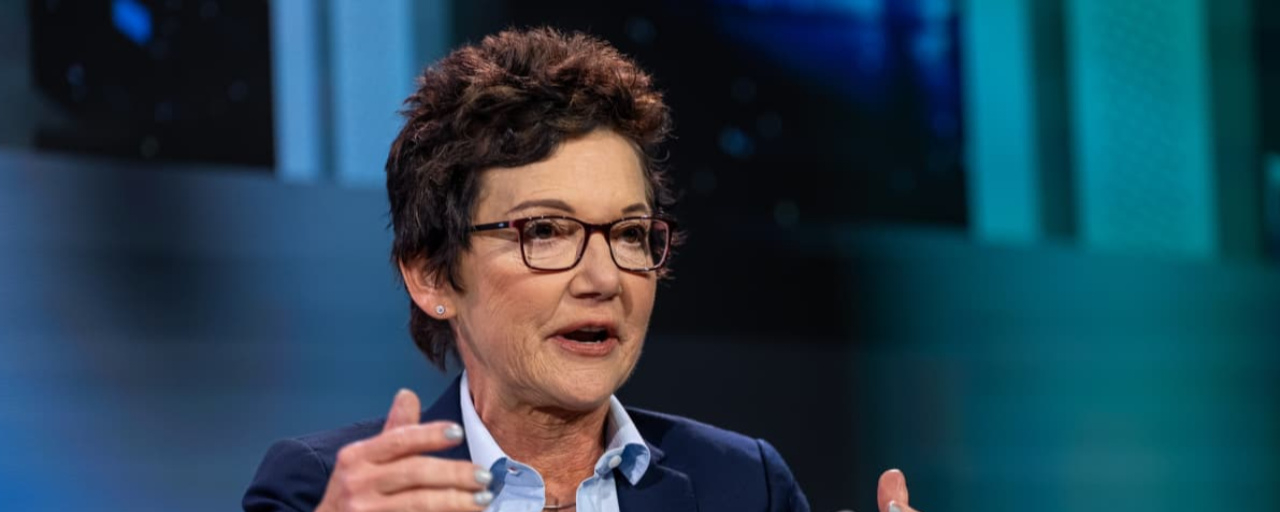
Mary C. Daly, Presiden Federal Reserve Bank of San Francisco, yang bukan anggota pemilik hak suara di Komite Pasar Terbuka Federal (FOMC) pada 2026 karena giliran San Francisco dalam daftar pemungutan suara bergilir baru tiba pada 2027, mengatakan bahwa ia cenderung menilai pengetatan lebih lanjut akan diperlukan.
Ia berbicara pada Kamis di Stanford Institute for Economic Policy Research dan menegaskan bahwa The Fed tidak perlu segera menetapkan waktu dan besaran langkah apa pun, sementara keputusan berikutnya dijadwalkan pada 9 Desember.
Daly mengaitkan sikap tersebut dengan inflasi. Guncangan dapat menumpuk, ia memperingatkan, dan The Fed tidak boleh berpuas diri. Inflasi merembet ke sektor jasa, dan begitu inflasi jasa meningkat, inflasi itu sulit turun. The Fed harus berfokus untuk menurunkannya. Menurutnya, AI bukan penyebab utamanya.
Ada masalah inflasi, tetapi AI bukan faktor utama yang mendorongnya. Meski begitu, ia yakin tekanan harga yang dipicu AI tidak diragukan lagi, dan menyoroti risiko bahwa AI dapat berkontribusi lebih besar terhadap inflasi. Perekrutan menghadapi tekanan yang berbeda.
Daly menyebutnya badai sempurna: AI, ketidakpastian, dan kenaikan biaya input semuanya menghambat perekrutan, meskipun ia mengatakan dampak AI terhadap pasar tenaga kerja masih terbatas. Dari sisi pasokan, ia melihat momentum positif bagi pertumbuhan produktivitas, dengan banyak upaya yang sedang dilakukan dan peluang peningkatan lebih lanjut dalam satu hingga tiga tahun ke depan.
Menurutnya, memerangi inflasi sekarang bukan berarti mengabaikan potensi pertumbuhan produktivitas untuk meredam inflasi. Daly juga membahas valuasi AI. Ia melihat adanya penyesuaian harga, tetapi mengatakan bahwa itu bukan berarti minat atau antusiasme mereda, dan hal tersebut menunjukkan tidak ada risiko terhadap pertumbuhan. Ia menambahkan, ekonomi didorong oleh ledakan teknologi.
Kutipan Penting:
Kebijakan Moneter
Kecenderungannya adalah pengetatan lebih lanjut akan diperlukan
Harus berfokus pada penurunan inflasi
Inflasi
Guncangan inflasi dapat menumpuk; kita tidak boleh berpuas diri
Inflasi merembet ke sektor jasa
Begitu inflasi jasa meningkat, inflasi itu sulit turun
AI & Inflasi
Ada masalah inflasi, tetapi AI bukan faktor utama yang mendorongnya
Tidak diragukan lagi ada tekanan harga yang dipicu AI
Ada risiko AI dapat berkontribusi lebih besar terhadap inflasi
Pasar Tenaga Kerja
Kita menghadapi badai sempurna dalam perekrutan
AI, ketidakpastian, dan kenaikan biaya input semuanya menghambat perekrutan
Dampak AI terhadap pasar tenaga kerja masih terbatas
AI & Produktivitas
Melihat momentum positif bagi pertumbuhan produktivitas
Banyak upaya sedang dilakukan; pertumbuhan produktivitas mungkin akan meningkat dalam 1–3 tahun ke depan
Keharusan untuk mengatasi masalah inflasi sekarang bukan berarti mengabaikan potensi pertumbuhan produktivitas untuk meredam inflasi
Investasi & Valuasi AI
Telah melihat penyesuaian harga dalam valuasi AI, ‘tetapi itu bukan berarti minat atau antusiasme mereda’
Penyesuaian valuasi AI menunjukkan bahwa pertumbuhan tidak terancam
Pipeline AI yang kuat terus berlanjut meski lajunya melambat
Pertumbuhan & Ekonomi
Melihat pasar tenaga kerja yang stabil, pertumbuhan positif dan peningkatan produktivitas, serta inflasi yang tinggi
Ekonomi didorong oleh ledakan teknologi