Pendapatan naik 168% dibandingkan tahun lalu, tetapi harga saham hanya melepas sekitar 10% kenaikan prapasar. Perusahaan komputasi yang pendapatan bersih kuartalannya bertambah lebih dari US$1 miliar justru diberi valuasi yang tak terduga konservatif oleh pasar. $BNB
Jika dirinci, pertumbuhannya memang nyata. Pendapatan kuartal ketiga mencapai US$3,661 miliar, lebih dari dua setengah kali lipat dibandingkan US$1,37 miliar pada periode yang sama tahun lalu, sekaligus melampaui ekspektasi pasar sekitar US$3,55 miliar. Laba operasi yang disesuaikan mencapai US$379 juta, dengan margin menyentuh 10%—satu kuartal lebih cepat dari rencana awal tahun untuk mencapai dua digit. Namun, dalam laporan yang sama, beban bunga bersih mencapai US$846 juta, naik 173% dibandingkan tahun lalu. Jumlah itu sudah melampaui laba operasional, sehingga perusahaan tetap mencatat rugi bersih sebesar US$709 juta pada kuartal tersebut. $BTC
Ke mana uang mengalir lebih menjelaskan situasinya daripada pendapatan. Pada akhir September, utang berbunga mencapai sekitar US$46,9 miliar. Belanja modal kuartal ketiga sebesar US$1,45 miliar, sementara arus kas bebas negatif US$7,7 miliar. Sebagian besar uang tunai dari pelanggan lebih dulu digunakan untuk membayar utang dan membeli GPU; pemegang saham mendapat sisanya. Menariknya, tarif sewa GPU generasi lama naik 30% hingga 50% dibandingkan kuartal sebelumnya, sementara pesanan tertunda menumpuk hingga US$132,5 miliar. Ini menunjukkan bahwa kendali atas pasokan masih berada di tangan penyedia, sementara mereka yang meminjam untuk berekspansi menghasilkan selisih keuntungan bagi pihak lain. $SOL
Struktur pelanggan menyimpan titik rawan lainnya. Dua pelanggan besar menyumbang lebih dari separuh pendapatan: satu sebesar 24%, dan yang lain 30%. Di atas kertas, jumlah pelanggan terus bertambah, tetapi nyawa bisnis ini tetap bergantung pada kontrak jangka panjang dengan beberapa penyedia cloud hyperscale dan laboratorium model AI terdepan.
Intinya, ini adalah perebutan wilayah dengan membeli kapasitas komputasi menggunakan utang. Manajemen menaikkan proyeksi pendapatan setahun penuh menjadi US$13 miliar hingga US$13,3 miliar, menekan biaya utang rata-rata tertimbang menjadi 7,9%, dan masih berharap menerima sekitar US$9 miliar uang muka dari pelanggan selama tiga bulan ke depan untuk menambal kekurangan. Belanja modal melonjak menjadi US$37 miliar hingga US$39 miliar untuk setahun penuh, hampir tiga kali lipat pendapatan.
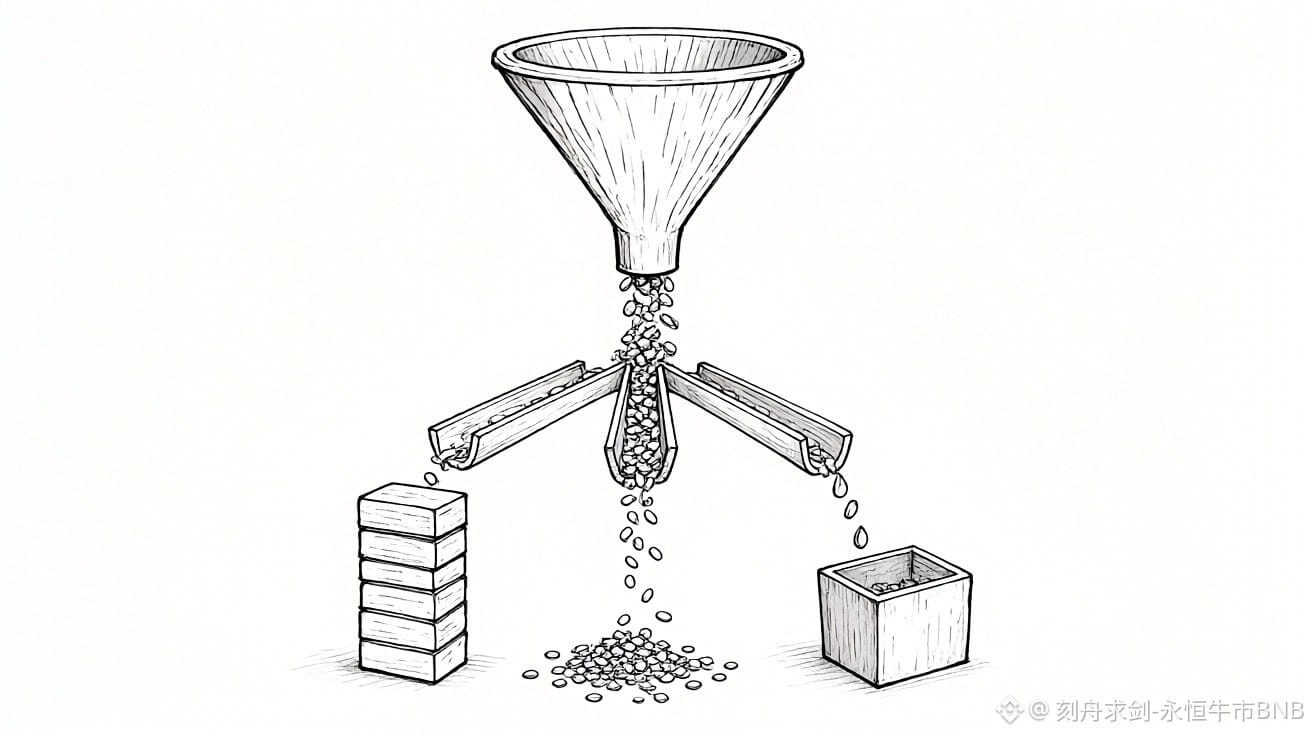
Yang saya cermati adalah arus uang ini. Uang panas untuk infrastruktur AI bukan mengalir bersih ke ekuitas, melainkan berputar di antara utang, GPU, dan pusat data. Daya tawar harga berada di sisi pasokan, sementara tagihannya ditanggung pihak yang berutang. Kisah pendapatan yang berlipat ganda terdengar mengesankan, tetapi uang yang benar-benar masuk ke kantong harus lebih dulu melewati pembayaran bunga.
Ini pandangan pribadi, bukan saran investasi. Segala keuntungan dan kerugian menjadi tanggung jawab masing-masing.
#PertumbuhanPendapatanCoreWeave168%HargaSahamNaik10%
Jika dirinci, pertumbuhannya memang nyata. Pendapatan kuartal ketiga mencapai US$3,661 miliar, lebih dari dua setengah kali lipat dibandingkan US$1,37 miliar pada periode yang sama tahun lalu, sekaligus melampaui ekspektasi pasar sekitar US$3,55 miliar. Laba operasi yang disesuaikan mencapai US$379 juta, dengan margin menyentuh 10%—satu kuartal lebih cepat dari rencana awal tahun untuk mencapai dua digit. Namun, dalam laporan yang sama, beban bunga bersih mencapai US$846 juta, naik 173% dibandingkan tahun lalu. Jumlah itu sudah melampaui laba operasional, sehingga perusahaan tetap mencatat rugi bersih sebesar US$709 juta pada kuartal tersebut. $BTC
Ke mana uang mengalir lebih menjelaskan situasinya daripada pendapatan. Pada akhir September, utang berbunga mencapai sekitar US$46,9 miliar. Belanja modal kuartal ketiga sebesar US$1,45 miliar, sementara arus kas bebas negatif US$7,7 miliar. Sebagian besar uang tunai dari pelanggan lebih dulu digunakan untuk membayar utang dan membeli GPU; pemegang saham mendapat sisanya. Menariknya, tarif sewa GPU generasi lama naik 30% hingga 50% dibandingkan kuartal sebelumnya, sementara pesanan tertunda menumpuk hingga US$132,5 miliar. Ini menunjukkan bahwa kendali atas pasokan masih berada di tangan penyedia, sementara mereka yang meminjam untuk berekspansi menghasilkan selisih keuntungan bagi pihak lain. $SOL
Struktur pelanggan menyimpan titik rawan lainnya. Dua pelanggan besar menyumbang lebih dari separuh pendapatan: satu sebesar 24%, dan yang lain 30%. Di atas kertas, jumlah pelanggan terus bertambah, tetapi nyawa bisnis ini tetap bergantung pada kontrak jangka panjang dengan beberapa penyedia cloud hyperscale dan laboratorium model AI terdepan.
Intinya, ini adalah perebutan wilayah dengan membeli kapasitas komputasi menggunakan utang. Manajemen menaikkan proyeksi pendapatan setahun penuh menjadi US$13 miliar hingga US$13,3 miliar, menekan biaya utang rata-rata tertimbang menjadi 7,9%, dan masih berharap menerima sekitar US$9 miliar uang muka dari pelanggan selama tiga bulan ke depan untuk menambal kekurangan. Belanja modal melonjak menjadi US$37 miliar hingga US$39 miliar untuk setahun penuh, hampir tiga kali lipat pendapatan.
Yang saya cermati adalah arus uang ini. Uang panas untuk infrastruktur AI bukan mengalir bersih ke ekuitas, melainkan berputar di antara utang, GPU, dan pusat data. Daya tawar harga berada di sisi pasokan, sementara tagihannya ditanggung pihak yang berutang. Kisah pendapatan yang berlipat ganda terdengar mengesankan, tetapi uang yang benar-benar masuk ke kantong harus lebih dulu melewati pembayaran bunga.
Ini pandangan pribadi, bukan saran investasi. Segala keuntungan dan kerugian menjadi tanggung jawab masing-masing.
#PertumbuhanPendapatanCoreWeave168%HargaSahamNaik10%