Gen Z Tidak Takut Bekerja Keras.
Mereka Mempertanyakan Apakah Kerja Keras
Masih Mengarah pada Keamanan Finansial.
Bayangkan melakukan semua yang masyarakat katakan harus Anda lakukan.
Mendapatkan pendidikan. Meraih gelar. Mencari pekerjaan tetap. Menabung. Membeli rumah. Membangun hidup yang nyaman.
Sekarang, lihat kenyataan yang dihadapi banyak orang dewasa muda.
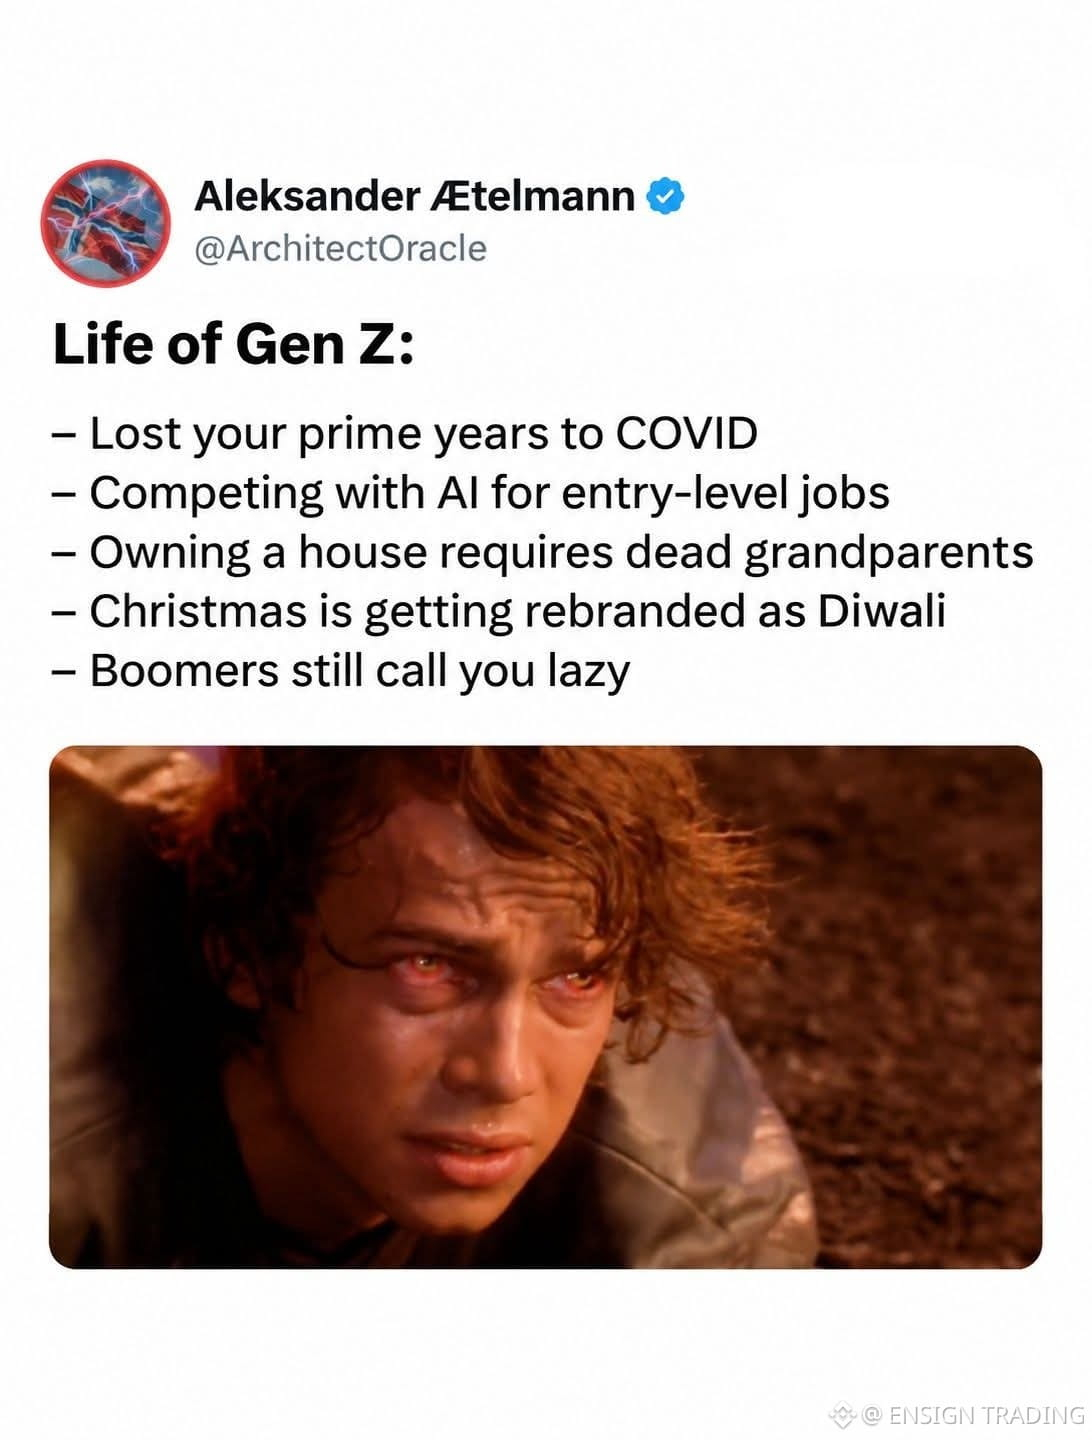
Gelar sarjana bisa membuat seseorang menanggung utang pendidikan selama bertahun-tahun, tetapi perusahaan tetap menginginkan pengalaman untuk posisi tingkat pemula.
AI mengubah keterampilan yang dibutuhkan perusahaan, sementara para pekerja muda berusaha mencari tahu karier mana yang masih akan menawarkan peluang lima tahun dari sekarang.
Lalu soal membeli rumah? Bagi banyak pembeli rumah pertama, kombinasi harga yang tinggi, cicilan hipotek, asuransi, pajak properti, dan persyaratan uang muka membuat kepemilikan rumah terasa semakin sulit dijangkau.
Inilah yang paling mengkhawatirkan saya:
Ketika kehidupan finansial Anda baru dimulai terlambat, dampaknya bisa mengikuti Anda selama puluhan tahun.
Anda mungkin mulai menabung untuk masa pensiun lebih lambat. Anda mungkin menunda berinvestasi. Anda mungkin terus menyewa tempat tinggal lebih lama dari perkiraan. Anda mungkin menunda memiliki anak, memulai bisnis, atau mengambil keputusan besar lainnya dalam hidup.
Dan ingat, dampak dari menunggu bukan hanya soal finansial. Hal itu dapat memengaruhi kepercayaan diri, kemandirian, dan kebebasan untuk memilih cara hidup yang Anda inginkan.
Saya tidak percaya bahwa setiap pekerja Gen Z sedang kesulitan, atau bahwa generasi sebelumnya menjalani hidup dengan mudah.
Namun, saya pikir kita perlu bertanya apakah formula tradisional untuk mencapai kesuksesan finansial masih berfungsi dalam kondisi ekonomi saat ini.
Gelar seharusnya membuka peluang. Pekerjaan penuh waktu seharusnya menawarkan jalan yang realistis menuju kemandirian. Dan kerja keras seharusnya memberi orang peluang yang wajar untuk membangun sesuatu milik mereka sendiri.
Jadi, inilah pertanyaan saya:
Jika seseorang berpendidikan, bersedia bekerja, dan siap menabung, tetapi tetap tidak mampu membeli rumah atau membangun tabungan yang berarti, apakah masalahnya terletak pada kebiasaan finansial mereka — atau garis start ekonomi sudah bergeser terlalu jauh?
Mereka Mempertanyakan Apakah Kerja Keras
Masih Mengarah pada Keamanan Finansial.
Bayangkan melakukan semua yang masyarakat katakan harus Anda lakukan.
Mendapatkan pendidikan. Meraih gelar. Mencari pekerjaan tetap. Menabung. Membeli rumah. Membangun hidup yang nyaman.
Sekarang, lihat kenyataan yang dihadapi banyak orang dewasa muda.
Gelar sarjana bisa membuat seseorang menanggung utang pendidikan selama bertahun-tahun, tetapi perusahaan tetap menginginkan pengalaman untuk posisi tingkat pemula.
AI mengubah keterampilan yang dibutuhkan perusahaan, sementara para pekerja muda berusaha mencari tahu karier mana yang masih akan menawarkan peluang lima tahun dari sekarang.
Lalu soal membeli rumah? Bagi banyak pembeli rumah pertama, kombinasi harga yang tinggi, cicilan hipotek, asuransi, pajak properti, dan persyaratan uang muka membuat kepemilikan rumah terasa semakin sulit dijangkau.
Inilah yang paling mengkhawatirkan saya:
Ketika kehidupan finansial Anda baru dimulai terlambat, dampaknya bisa mengikuti Anda selama puluhan tahun.
Anda mungkin mulai menabung untuk masa pensiun lebih lambat. Anda mungkin menunda berinvestasi. Anda mungkin terus menyewa tempat tinggal lebih lama dari perkiraan. Anda mungkin menunda memiliki anak, memulai bisnis, atau mengambil keputusan besar lainnya dalam hidup.
Dan ingat, dampak dari menunggu bukan hanya soal finansial. Hal itu dapat memengaruhi kepercayaan diri, kemandirian, dan kebebasan untuk memilih cara hidup yang Anda inginkan.
Saya tidak percaya bahwa setiap pekerja Gen Z sedang kesulitan, atau bahwa generasi sebelumnya menjalani hidup dengan mudah.
Namun, saya pikir kita perlu bertanya apakah formula tradisional untuk mencapai kesuksesan finansial masih berfungsi dalam kondisi ekonomi saat ini.
Gelar seharusnya membuka peluang. Pekerjaan penuh waktu seharusnya menawarkan jalan yang realistis menuju kemandirian. Dan kerja keras seharusnya memberi orang peluang yang wajar untuk membangun sesuatu milik mereka sendiri.
Jadi, inilah pertanyaan saya:
Jika seseorang berpendidikan, bersedia bekerja, dan siap menabung, tetapi tetap tidak mampu membeli rumah atau membangun tabungan yang berarti, apakah masalahnya terletak pada kebiasaan finansial mereka — atau garis start ekonomi sudah bergeser terlalu jauh?