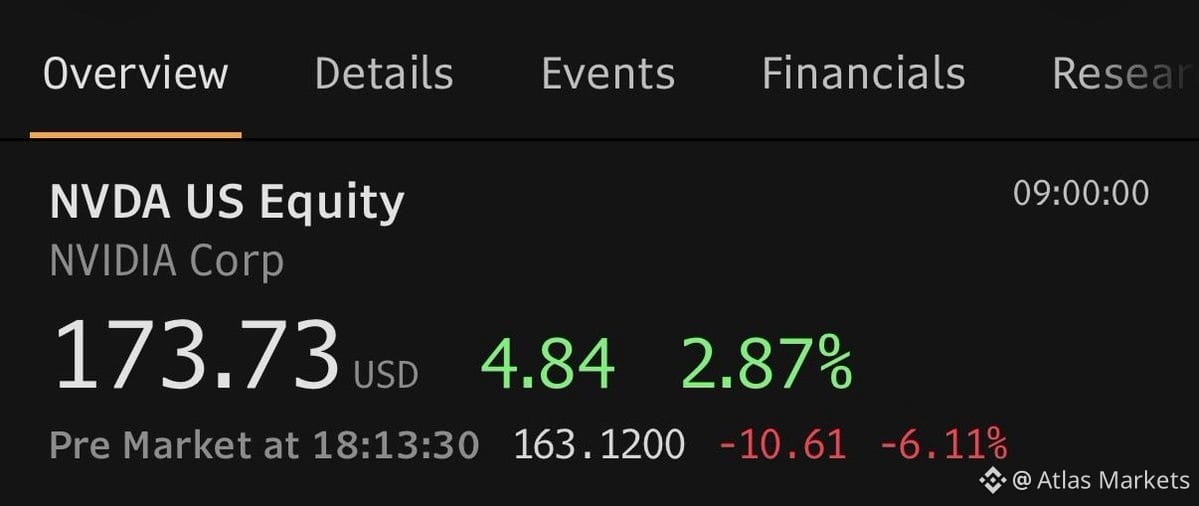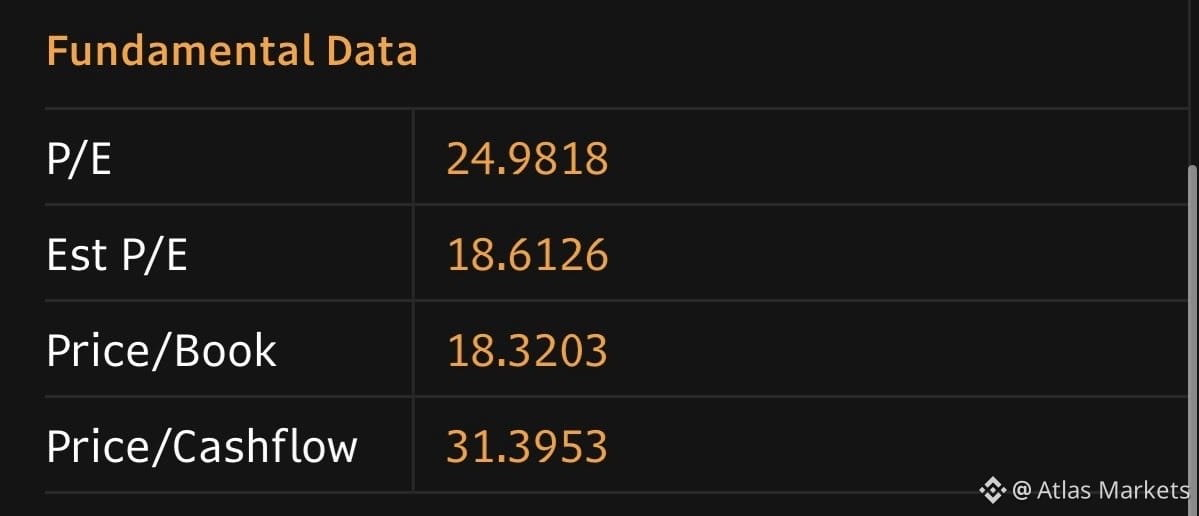
$NVDA di harga $160 diperdagangkan pada 18x laba ke depan jika pertumbuhan laba ~90% yang diperkirakan untuk tahun fiskal ini tercapai.
Jika pertumbuhan tahun depan benar-benar menguap—tanpa pertumbuhan laba—rasio valuasi ke depan kembali ke ~17x. Itu masih di bawah rata-rata historis saham ini.
Namun, jika konsensus sebelum krisis (+60-70% pertumbuhan) yang tercapai, valuasinya sekitar ~10x ke depan.
Jadi, kondisinya begini: bahkan dalam skenario buruk ketika pertumbuhan stagnan, Anda membayar 17x untuk bisnis yang secara historis dihargai dengan rasio lebih tinggi. Pertanyaannya, apakah 17x cukup murah jika mempertimbangkan risiko eksekusi, ketidakpastian makro, dan potensi perlambatan siklus infrastruktur AI.
Ini adalah argumen bahwa valuasinya memiliki batas bawah. Jika Anda yakin pertumbuhan tidak akan menjadi nol dan pembangunan infrastruktur AI terus berlanjut—meski dengan laju lebih lambat—$NVDA pada level ini mulai terlihat memiliki potensi kenaikan yang lebih besar daripada risiko penurunannya. Jika Anda berpikir permintaan akan anjlok atau persaingan meningkat lebih cepat dari perkiraan, 17x bukanlah jaring pengaman.
Pantau tren pendapatan pusat data dan panduan belanja modal pelanggan. Di situlah sinyal yang sebenarnya.
Jika pertumbuhan tahun depan benar-benar menguap—tanpa pertumbuhan laba—rasio valuasi ke depan kembali ke ~17x. Itu masih di bawah rata-rata historis saham ini.
Namun, jika konsensus sebelum krisis (+60-70% pertumbuhan) yang tercapai, valuasinya sekitar ~10x ke depan.
Jadi, kondisinya begini: bahkan dalam skenario buruk ketika pertumbuhan stagnan, Anda membayar 17x untuk bisnis yang secara historis dihargai dengan rasio lebih tinggi. Pertanyaannya, apakah 17x cukup murah jika mempertimbangkan risiko eksekusi, ketidakpastian makro, dan potensi perlambatan siklus infrastruktur AI.
Ini adalah argumen bahwa valuasinya memiliki batas bawah. Jika Anda yakin pertumbuhan tidak akan menjadi nol dan pembangunan infrastruktur AI terus berlanjut—meski dengan laju lebih lambat—$NVDA pada level ini mulai terlihat memiliki potensi kenaikan yang lebih besar daripada risiko penurunannya. Jika Anda berpikir permintaan akan anjlok atau persaingan meningkat lebih cepat dari perkiraan, 17x bukanlah jaring pengaman.
Pantau tren pendapatan pusat data dan panduan belanja modal pelanggan. Di situlah sinyal yang sebenarnya.