Saat pasar bergejolak, tabel imbal hasil historis sangat mudah menggiring orang pada satu kesimpulan: $BNB pernah jauh mengungguli $BTC dan $ETH , jadi ke depannya juga seharusnya begitu. Bagian pertama bisa diterima, tetapi bagian kedua tidak bisa begitu saja disimpulkan.
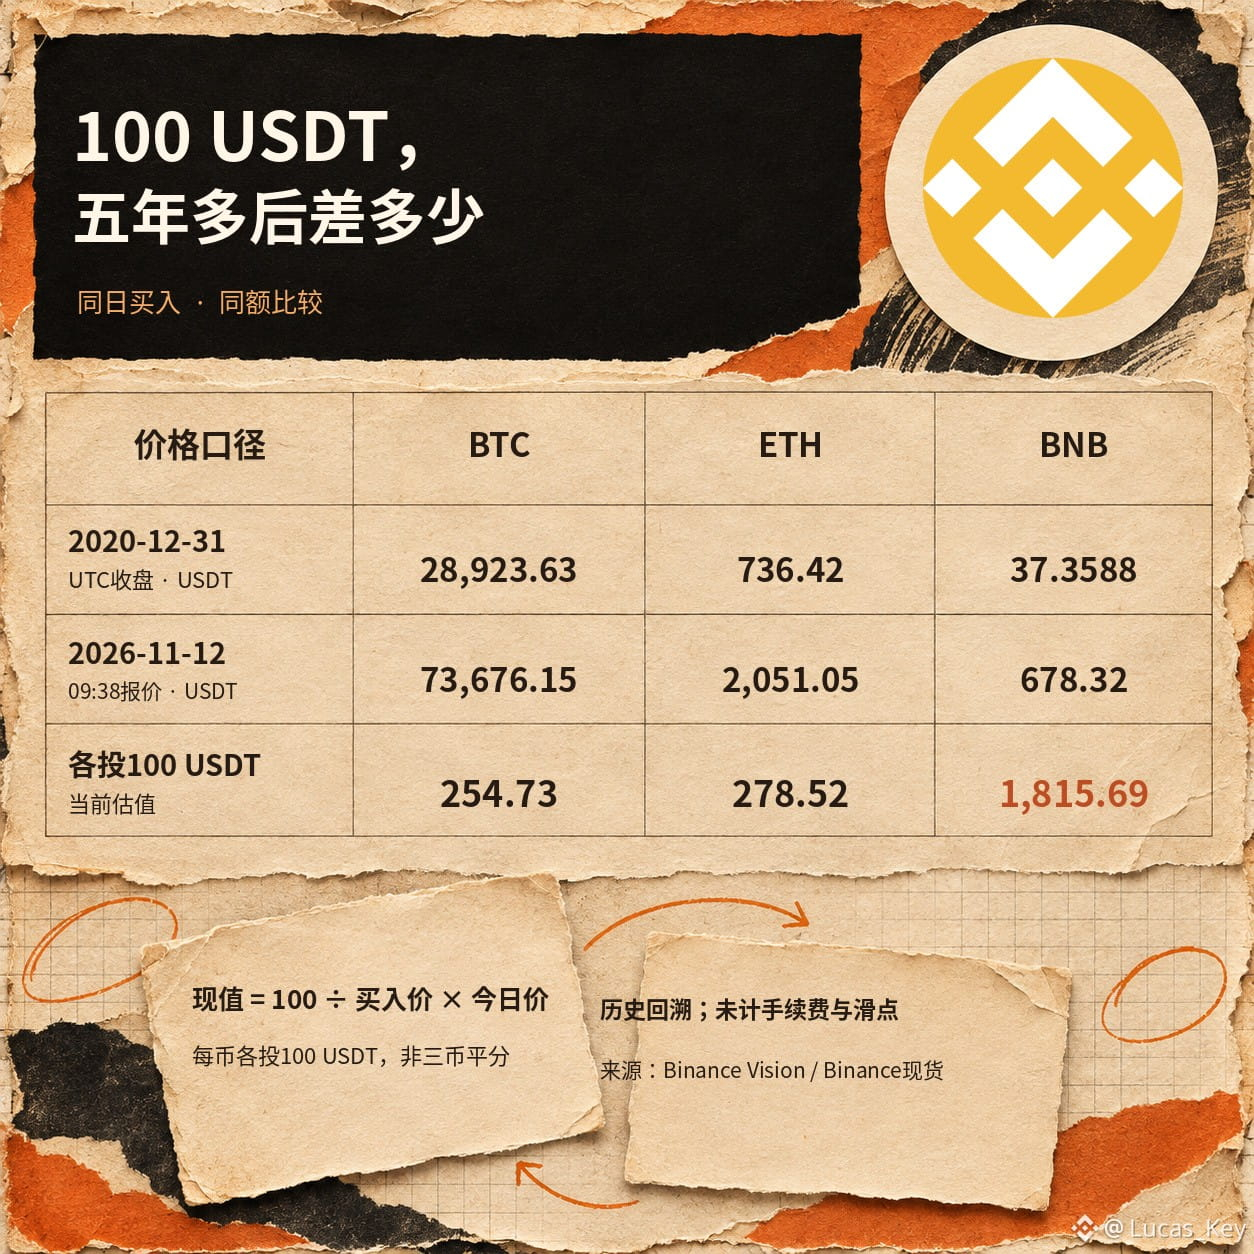
Berdasarkan harga penutupan harian Binance Spot BTCUSDT, ETHUSDT, dan BNBUSDT pada 31 Desember 2020 UTC, harga ketiga koin tersebut masing-masing adalah 28,923.63, 736.42, dan 37.3588 USDT. Anggaplah saat itu 100 USDT diinvestasikan pada masing-masing koin. Dengan valuasi berdasarkan kuotasi spot 73,676.15, 2,051.05, dan 678.32 USDT yang tercatat pada 12 November 2026 pukul 09:38 waktu Beijing, hasilnya masing-masing sekitar 254.73, 278.52, dan 1,815.69 USDT. Perhitungannya hanya satu baris: 100 ÷ harga beli × harga valuasi.
Pendukung BNB akan menunjukkan bahwa dengan titik awal dan jumlah investasi yang sama, selisihnya memang mencengangkan. Namun, pihak yang skeptis juga punya alasan kuat: memilih hanya satu titik awal dan satu titik akhir akan mengabaikan penurunan di tengah perjalanan, sulitnya mempertahankan posisi, dan kesalahan menentukan waktu transaksi. BNB di sini dihitung terus-menerus berdasarkan jumlah koin dengan nama yang sama di pasar spot, tanpa penyesuaian akibat pemecahan. Jika pernah melakukan migrasi lintas rantai secara mandiri, tindakan dan biayanya tidak disimulasikan. Ketiga hasil tersebut juga belum dikurangi biaya transaksi, selisih harga eksekusi, dan pajak; harga saat ini bukan jaminan harga transaksi.
Yang lebih saya perhatikan adalah, saat membandingkan kelipatan imbal hasil antar koin berikutnya, titik awalnya diubah ke tahun lain terlebih dahulu, lalu dilihat apakah urutan kinerjanya tetap konsisten. Penelusuran kinerja historis hanya menunjukkan perjalanan pada periode tersebut, bukan pengganti penilaian masa depan. Volatilitas harga dan biaya transaksi dapat mengubah hasil aktual secara signifikan, jadi evaluasi risikonya dengan cermat.
Berdasarkan harga penutupan harian Binance Spot BTCUSDT, ETHUSDT, dan BNBUSDT pada 31 Desember 2020 UTC, harga ketiga koin tersebut masing-masing adalah 28,923.63, 736.42, dan 37.3588 USDT. Anggaplah saat itu 100 USDT diinvestasikan pada masing-masing koin. Dengan valuasi berdasarkan kuotasi spot 73,676.15, 2,051.05, dan 678.32 USDT yang tercatat pada 12 November 2026 pukul 09:38 waktu Beijing, hasilnya masing-masing sekitar 254.73, 278.52, dan 1,815.69 USDT. Perhitungannya hanya satu baris: 100 ÷ harga beli × harga valuasi.
Pendukung BNB akan menunjukkan bahwa dengan titik awal dan jumlah investasi yang sama, selisihnya memang mencengangkan. Namun, pihak yang skeptis juga punya alasan kuat: memilih hanya satu titik awal dan satu titik akhir akan mengabaikan penurunan di tengah perjalanan, sulitnya mempertahankan posisi, dan kesalahan menentukan waktu transaksi. BNB di sini dihitung terus-menerus berdasarkan jumlah koin dengan nama yang sama di pasar spot, tanpa penyesuaian akibat pemecahan. Jika pernah melakukan migrasi lintas rantai secara mandiri, tindakan dan biayanya tidak disimulasikan. Ketiga hasil tersebut juga belum dikurangi biaya transaksi, selisih harga eksekusi, dan pajak; harga saat ini bukan jaminan harga transaksi.
Yang lebih saya perhatikan adalah, saat membandingkan kelipatan imbal hasil antar koin berikutnya, titik awalnya diubah ke tahun lain terlebih dahulu, lalu dilihat apakah urutan kinerjanya tetap konsisten. Penelusuran kinerja historis hanya menunjukkan perjalanan pada periode tersebut, bukan pengganti penilaian masa depan. Volatilitas harga dan biaya transaksi dapat mengubah hasil aktual secara signifikan, jadi evaluasi risikonya dengan cermat.