
Teman-teman, kalau ngobrol soal DeFi, reaksi pertama banyak orang masih: APY, yield farming, persaingan TVL. DeFi Summer beberapa tahun lalu punya mekanisme yang sederhana dan agresif: protokol membagikan token sebagai subsidi, orang-orang menyimpan token mereka untuk farming, TVL pun meroket dan suasananya terlihat ramai. Tapi ada gelembung besar yang tersembunyi di baliknya — uang hanya masuk ke pool lalu menganggur, tidak ada yang meminjam. Begitu reward dipangkas, dana langsung berbondong-bondong kabur di hari yang sama. Keramaiannya semu, permintaannya pun tidak nyata.
Sementara itu, logika DeFi sekarang diam-diam sudah bergeser. DeFi tak lagi mengandalkan subsidi token untuk bertahan. Kini, DeFi menanti aset dengan arus kas nyata seperti stablecoin dan RWA untuk masuk, lalu membangun sistem keuangan on-chain yang bisa berputar dengan sendirinya: ada yang menyimpan uang untuk mendapat bunga, ada yang meminjam untuk mengambil leverage, ada yang menjaminkan aset demi likuiditas, dan ada yang memperdagangkan suku bunga serta imbal hasil berjangka. Singkatnya: DeFi sedang beralih dari “permainan farming” menjadi infrastruktur kredit dan imbal hasil yang sesungguhnya.
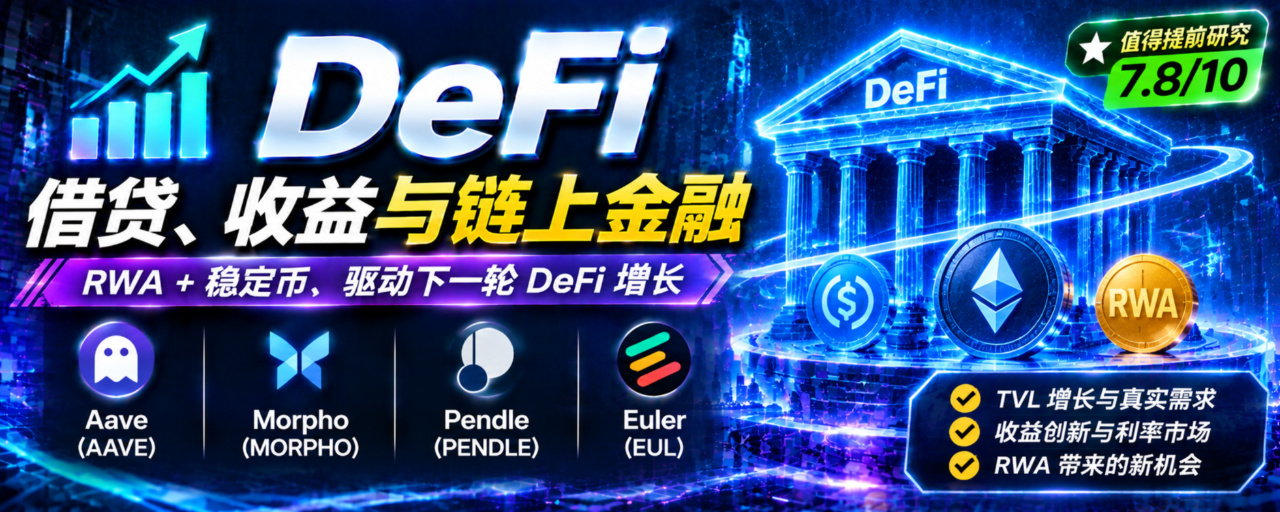
Hari ini kita tidak akan menumpuk rumus-rumus membosankan. Kita akan mengulas empat pemain representatif ini—Aave, Morpho, Pendle, dan Euler—agar jelas posisi masing-masing, keunggulannya, serta jebakan besar yang tersembunyi di balik data yang tampak gemilang.
Mari pahami dulu logika dasarnya: mengapa DeFi layak diteliti lebih dalam lagi sekarang? Fondasi pertama adalah stablecoin. Stablecoin merupakan “mata uang dasar” bagi seluruh keuangan on-chain. Semakin besar skala USDC dan USDT, semakin banyak orang yang memegang stablecoin dan secara alami membutuhkan layanan keuangan: sayang jika dana hanya menganggur, jadi mereka ingin menyimpannya untuk mendapat bunga; saat berdagang, mereka ingin menjaminkan stablecoin untuk meminjam dana dan menggunakan leverage; institusi yang memperoleh stablecoin membutuhkan perangkat pengelolaan dana dan pinjaman jangka pendek di on-chain. Stablecoin bukan sekadar alat perantara untuk jual beli kripto, melainkan sumber pasokan dana yang terus mengalir ke pasar pinjaman DeFi.
Pendorong pertumbuhan kedua adalah RWA, yang sedang ramai dibicarakan semua orang. Dalam keuangan tradisional, obligasi pemerintah, reksa dana pasar uang, dan obligasi korporasi merupakan aset yang memiliki arus kas stabil. Skalanya berkali-kali lipat lebih besar daripada aset asli kripto. Tokenisasi aset-aset ini ke blockchain sangat berarti bagi DeFi: pool agunan bisa langsung diperluas dan tidak lagi hanya berisi aset kripto yang sangat volatil seperti ETH dan BTC. Obligasi pemerintah yang ditokenisasi berisiko rendah dan imbal hasilnya stabil, sehingga sangat cocok dijadikan agunan dasar dan menarik dana institusional. Namun, bagian ini perlu digarisbawahi sebagai hal yang harus diwaspadai: tokenisasi ≠ Anda langsung memiliki aset dasarnya. Siapa kustodiannya, bagaimana isi perjanjian hukumnya, apakah aset bisa ditebus, apakah bisa dibekukan, dan bagaimana pemisahan aset jika terjadi kebangkrutan—semuanya harus diperiksa satu per satu. Banyak orang langsung terjun begitu melihat tiga huruf RWA, mengabaikan risiko hukum dan kustodian, lalu akhirnya terjebak masalah besar.
Perubahan inti ketiga: tolok ukur penilaian beralih dari TVL ke tingkat pemanfaatan dana. Dulu, orang menilai DeFi dengan membuka DeFiLlama dan langsung membandingkan TVL; siapa yang angkanya paling besar dianggap sebagai pemimpin pasar. Tolok ukur ini sudah lama tidak berlaku. TVL hanya menunjukkan “uang yang disimpan”, sedangkan Active Loans menunjukkan uang yang benar-benar dipinjam dan menghasilkan aktivitas keuangan. Jika dana miliaran hanya mengendap di pool tanpa dipinjam, tingkat pemanfaatannya sangat rendah, dan imbal hasil simpanan sepenuhnya bergantung pada subsidi protokol, kemakmuran seperti ini hanyalah semu. Siklus DeFi yang sehat harus memiliki tiga hal sekaligus: penyedia dana yang bersedia menyimpan uang, peminjam dengan kebutuhan nyata, serta mekanisme manajemen risiko dan likuidasi yang memadai. Pada akhirnya, semua itu harus menghasilkan pendapatan protokol yang berkelanjutan.
I. Keempat proyek ini bukanlah pesaing di sektor yang sama
Banyak orang membandingkan keempat proyek ini seolah-olah semuanya platform pinjaman, padahal fungsi masing-masing sangat berbeda. Bersama-sama, mereka membentuk siklus keuangan on-chain yang lengkap: sumber dana (stablecoin, RWA, aset kripto) → infrastruktur pinjaman (Aave, Morpho, Euler) → pemisahan dan penetapan harga imbal hasil (Pendle) → manajemen risiko, likuidasi, oracle → menghasilkan bunga, biaya, dan pendapatan protokol.
Aave: bank serba bisa yang membangun pool likuiditas raksasa dan berfokus pada skala;
Morpho: infrastruktur kredit dasar yang menyediakan layanan bagi platform eksternal dan membangun pasar modular yang dapat disesuaikan;
Pendle: bursa yang khusus memperdagangkan “imbal hasil masa depan” dan bermain dengan ekspektasi suku bunga;
Euler: pabrik pinjaman kecil yang dapat dikustomisasi, berfokus pada fleksibilitas dalam membangun pasar dan isolasi risiko yang kuat.
Mari kita bahas satu per satu.
Aave (AAVE): raksasa kawakan dalam pinjaman DeFi, V4 menjadi pertarungan pentingnya
Aave adalah tempat pertama bagi sebagian besar orang untuk mengenal pinjaman DeFi. Keunggulan utamanya bukan kecanggihan kode, melainkan likuiditas, merek, dan pengalaman manajemen risiko yang telah dibangun selama bertahun-tahun. Setelah berekspansi ke banyak blockchain, kepercayaan pengguna dan dana menjadi keunggulan yang sulit ditandingi.
Peningkatan paling penting kali ini adalah Aave V4 dengan arsitektur Hub & Spoke, sebuah desain yang sangat sesuai dengan tren besar RWA. Sederhananya, Hub adalah pool likuiditas bersama, sedangkan Spoke adalah pasar-pasar kecil yang berdiri sendiri. Setiap Spoke dapat menetapkan rasio agunan, aturan likuidasi, dan oracle secara terpisah. Risikonya terisolasi satu sama lain, tetapi tetap bisa berbagi dana di Hub. Dulu, obligasi pemerintah dan altcoin bergejolak tinggi tentu tidak bisa ditempatkan dalam satu pool; jika salah satunya kolaps, seluruh pool akan terdampak. Dengan V4, obligasi pemerintah yang ditokenisasi bisa ditempatkan di Spoke tersendiri, aset saham di Spoke lain, dan aset kripto di Spoke yang berbeda. Risikonya terpisah, likuiditasnya tetap dibagikan—sangat sesuai dengan kebutuhan dana institusional RWA. Aave kini telah menghadirkan V4 di jaringan Avalanche, Base, dan Circle Arc, bahkan meluncurkan pasar saham yang ditokenisasi. Ambisinya sangat jelas: bukan hanya melayani pinjaman di dunia kripto, tetapi juga merambah aset tradisional yang ditokenisasi.
Datanya terlihat sangat solid: total simpanan mendekati 30 miliar, pinjaman yang belum dilunasi sebesar 12 miliar, dan pendapatan protokol kumulatif tahun ini lebih dari 80 juta. Hal paling menarik dari token AAVE adalah mekanisme pembelian kembali yang disetujui DAO, dengan anggaran tahunan sebesar 50 juta dolar AS untuk membeli kembali token menggunakan pendapatan protokol. Namun, kita tetap harus bersikap rasional: anggaran pembelian kembali ≠ pembelian kembali yang benar-benar terealisasi. Perhatikan apakah pendapatan protokol bisa bertahan dan terus digunakan sesuai rencana. Risikonya juga nyata: sebagai protokol pinjaman terbesar, jika terjadi peristiwa tak terduga, likuidasi berantai, atau masalah oracle, dampaknya terhadap Aave juga akan paling besar.
Singkatnya, Aave adalah saham berkapitalisasi besar di sektor kredit on-chain. Cocok dipantau dengan pendekatan laporan keuangan tradisional: perhatikan jumlah pinjaman, pendapatan, dan rasio utang macet, bukan sekadar berspekulasi berdasarkan narasi.
Morpho (MORPHO): jaringan kredit dasar yang diam-diam berkembang pesat dengan pendekatan yang sangat berbeda
Pendekatan Morpho sangat berlawanan dengan Aave. Aave membangun antarmuka dan mereknya sendiri serta menarik pengguna; Morpho berfokus pada infrastruktur dasar melalui Morpho Blue, yang membuka pasar pinjaman yang bisa dikustomisasi, lalu melengkapinya dengan Vault dan Curator (pengelola strategi). Platform, institusi, dan tim strategi dapat membuat pasar pinjaman sendiri di Morpho serta mengatur agunan, suku bunga, dan parameter likuidasi sesuai kebutuhan. Pengguna biasa tidak perlu mempelajari risikonya sendiri. Mereka cukup menyimpan dana di Vault, lalu pengelola profesional akan mengalokasikan dana sesuai aturan.
Kisah yang paling menjanjikan: menjadi backend pinjaman bagi platform fintech seperti Coinbase dan Charles Schwab. Pengguna biasa menekan “Earn” di CEX atau aplikasi pengelolaan keuangan tanpa menyadari keberadaan Morpho, padahal pasar pinjaman di baliknya dijalankan oleh Morpho. Jika model ini berhasil, Morpho bukan sekadar protokol DeFi, melainkan infrastruktur kredit dasar bagi seluruh Web3 dan keuangan tradisional.
Ada jebakan pemahaman yang sangat mudah membuat orang keliru di sini: banyak orang melihat bahwa biaya Morpho dalam 30 hari terakhir mendekati 28 juta, lalu mengira protokolnya meraup untung besar. Namun, Fees yang dihitung DeFiLlama adalah bunga yang dibayarkan peminjam kepada penyimpan dana, bukan pendapatan yang disimpan protokol. Berdasarkan metodologi agregator saat ini, pendapatan yang disimpan protokol adalah 0. Pada dasarnya, MORPHO saat ini hanyalah token tata kelola; pengguna tidak perlu memiliki MORPHO untuk menggunakan layanan pinjaman. Inilah pertanyaan terbesar yang masih harus dijawab: seiring semakin banyak ekosistem yang terintegrasi dan skala pinjaman yang meledak, apakah pertumbuhan ini bisa mengalir ke nilai token? Jika bisnisnya berkembang tetapi token tidak memiliki mekanisme penangkapan nilai yang stabil, sekuat apa pun infrastrukturnya, logika nilai tokennya tetap menggantung.
Pendle (PENDLE): proyek yang benar-benar unik di sektornya, bursa perdagangan suku bunga DeFi
Pendle bukan protokol pinjaman, melainkan perangkat untuk memonetisasi imbal hasil. Inilah yang paling saya sukai darinya: diferensiasinya sangat kuat. Mekanisme intinya adalah PT+YT. Banyak yang mungkin bingung saat pertama kali melihatnya, jadi saya jelaskan dengan sederhana: aset yang menghasilkan imbal hasil—misalnya obligasi pemerintah yang ditokenisasi, stETH, atau bukti simpanan stablecoin—dipecah menjadi dua bagian: PT = bukti pokok, yang bisa ditukarkan kembali menjadi pokok saat jatuh tempo; YT = hak atas imbal hasil untuk periode mendatang.
Setelah dipecah, pokok dan imbal hasil bisa diperdagangkan secara terpisah. Membeli PT sama seperti mengunci imbal hasil tetap dengan harga diskon dan menikmati bunga yang pasti. Membeli YT berarti bertaruh bahwa imbal hasil aset dasar akan naik selama periode mendatang; semakin besar kenaikannya, semakin berharga YT. Sebaliknya, jika Federal Reserve menurunkan suku bunga dan imbal hasil obligasi pemerintah turun, harga YT bisa langsung anjlok.
Dalam keuangan tradisional, kurva suku bunga dan perdagangan suku bunga berjangka merupakan pasar yang sangat besar. Pendle membangun pasar ini secara on-chain. Ketika obligasi pemerintah RWA mulai banyak masuk ke blockchain, orang akan perlu memperdagangkan imbal hasil obligasi dengan berbagai tenor dan melakukan lindung nilai terhadap fluktuasi suku bunga. Ini akan membuka banyak peluang bagi Pendle. Sumber pendapatannya jelas: pembagian imbal hasil YT dan biaya transaksi PT.
Namun, risikonya juga sangat khas: Pendle bergantung pada volatilitas imbal hasil. Jika APY aset dasar turun tajam, aktivitas pasar dan volume perdagangan akan langsung menyusut. TVL yang terlihat bagus tidak ada gunanya jika tidak ada perdagangan, karena tidak ada perdagangan berarti tidak ada biaya. Selain itu, PT dan YT memiliki masa berlaku, sehingga likuiditasnya bisa sangat mudah mengering. Ini adalah aset dengan potensi pergerakan tinggi sekaligus volatilitas tinggi.
Euler (EUL): proyek eksperimental pinjaman modular yang fleksibel, tetapi masih berada di tahap awal
Posisi Euler agak mirip dengan Morpho. Euler berfokus pada vault pinjaman modular yang dapat dikonfigurasi, yaitu EVK. Siapa pun dapat membangun pasar pinjaman independen, mengatur parameternya dengan bebas, dan mengisolasi risiko secara kuat. Euler juga memiliki EulerEarn, vault imbal hasil satu aset yang mengalokasikan dana pengguna ke berbagai strategi. Keunggulannya adalah fleksibilitas tinggi, sehingga cocok untuk membangun pasar pinjaman bagi aset khusus dan ekosistem baru. Misalnya, saat ini sebagian besar TVL-nya terkonsentrasi di Monad.
Namun, kelemahannya saat ini sangat menonjol: skalanya kecil, pendapatan protokol sangat minim, dan Fee Flow Auctions masih dinonaktifkan dengan tarif biaya protokol ditetapkan sebesar 0. Artinya, protokolnya menjalankan bisnis, tetapi tidak menghasilkan pendapatan yang disimpan. Token EUL saat ini terutama berfungsi untuk tata kelola dan imbalan. Ini adalah aset yang masih berkembang. Arsitekturnya sangat menarik, tetapi komersialisasi, penangkapan nilai, dan ekspansi lintas ekosistem semuanya masih perlu diuji oleh waktu. Toleransi terhadap kesalahan lebih rendah dan risikonya jelas lebih tinggi daripada tiga proyek sebelumnya.
II. Lima katalis utama untuk babak DeFi berikutnya, sekaligus fokus utama yang perlu kita pantau
Implementasi pinjaman dengan agunan RWA. Ini adalah cerita terbesar dalam jangka panjang. Saat ini, total skala RWA terlihat cukup besar, tetapi proporsi yang benar-benar digunakan sebagai agunan untuk menghasilkan pinjaman masih rendah. Ketika obligasi pemerintah dan obligasi yang ditokenisasi mulai banyak masuk ke pool pinjaman dan memunculkan permintaan pinjaman beragunan yang nyata, barulah DeFi akan mendapat tambahan pertumbuhan institusional yang sesungguhnya. Aave, Morpho, dan Euler adalah pihak yang akan langsung diuntungkan.
Ekspansi stablecoin yang berkelanjutan. Semakin besar pasar stablecoin, semakin banyak dana menganggur, dan semakin kuat kebutuhan akan pinjaman serta pengelolaan aset. Fokus pantau suku bunga pinjaman stablecoin dan tingkat pemanfaatan dana. Jika tingkat pemanfaatan terlalu rendah, berarti dana berlebih dan imbal hasil simpanan kurang menarik; jika terlalu tinggi dalam waktu lama, ada risiko penarikan dana besar-besaran.
Pasar imbal hasil tetap on-chain semakin matang. Inilah panggung utama Pendle. Ketika semakin banyak institusi perlu melakukan lindung nilai terhadap suku bunga dan mengalokasikan dana ke imbal hasil dengan berbagai tenor, kurva suku bunga on-chain akan terbentuk dan nilai Pendle akan dinilai ulang.
DeFi diintegrasikan ke dalam platform fintech. Bukan pengguna yang harus menghubungkan dompet mereka sendiri ke Dapp, melainkan CEX dan aplikasi pengelolaan keuangan yang langsung mengalihdayakan kemampuan pinjaman ke protokol infrastruktur seperti Morpho. Inilah celah untuk menjangkau pengguna baru dan menurunkan hambatan penggunaan DeFi secara signifikan.
Realisasi siklus ekonomi token. Inilah ujian terakhir bagi semua token DeFi. Banyak protokol memiliki bisnis yang sangat besar, tetapi tokennya hanya berfungsi sebagai hak suara tata kelola, tanpa mekanisme pembagian biaya, pembelian kembali, atau pembakaran. Pertumbuhan bisnis dan harga token sepenuhnya terpisah. Aave sudah menjalankan mekanisme pembelian kembali; mekanisme Morpho, Euler, dan Pendle masih perlu terus dipantau.
III. Daftar indikator untuk meneliti DeFi secara mandiri dan menghindari jebakan data
Jangan hanya melihat TVL lagi. Mulai sekarang, saat menilai protokol, periksa dengan urutan berikut: ✅ Active Loans (jumlah pinjaman yang benar-benar disalurkan): menunjukkan permintaan pinjaman yang nyata, prioritas tertinggi ✅ Pemanfaatan dana = dana yang dipinjamkan / total simpanan: mengukur efisiensi dana ✅ Fees (bunga / biaya yang dibayar pengguna): aktivitas pasar ✅ Revenue (pendapatan bersih yang dipertahankan protokol): apakah protokol bisa menghasilkan uang, inti dari segala hal ✅ Penerbitan bersih token, jadwal pembukaan token, pembelian kembali / pembagian biaya: penawaran dan permintaan token
Di sini kita harus membedakan Fees dan Revenue. Ini kesalahpahaman yang sering menjebak 90% orang: sebagian besar bunga yang dibayar peminjam dibagikan kepada pengguna yang menyimpan dana; inilah yang disebut Fees. Setelah dikurangi bagian untuk LP dan pengelola strategi, jumlah yang benar-benar tersisa di protokol barulah disebut Revenue. Morpho memperoleh biaya yang sangat besar, tetapi protokol tidak menyimpan pendapatannya; Euler memperoleh biaya, tetapi tidak mengenakan biaya protokol. Protokol yang ramai ≠ protokol yang menghasilkan uang; protokol yang menghasilkan uang ≠ tokennya kebagian pendapatan.
IV. Risiko yang tak bisa dihindari di DeFi dan harus selalu diingat
Risiko smart contract: protokol pinjaman mengelola dana dalam jumlah besar. Meski telah diaudit berkali-kali, celah keamanan tak terduga tetap bisa terjadi;
Risiko likuidasi dan utang macet: saat pasar jatuh ekstrem, agunan bisa dijual besar-besaran dan slippage likuidasi sangat tinggi sehingga menimbulkan utang macet;
Risiko oracle: kesalahan pada sumber harga dapat memicu likuidasi yang keliru dan langsung menyebabkan kerugian aset;
Risiko kustodian dan hukum RWA: hak atas aset dasar yang ditokenisasi tidak dilindungi oleh smart contract on-chain; risikonya berada di dunia nyata;
Risiko suku bunga: terutama bagi Pendle, siklus penurunan suku bunga akan langsung menekan pasar perdagangan imbal hasil;
Risiko penarikan dana besar-besaran: setinggi apa pun TVL, penarikan terpusat tetap bisa menyebabkan likuiditas mengering.
Kesimpulan
Secara keseluruhan, sektor DeFi mendapat nilai 7,8. Alasan utamanya: model bisnisnya sudah terbukti, tetapi sebagian besar proyek masih lemah dalam menangkap nilai untuk token. DeFi bukan narasi spekulasi sesaat di pasar bullish, melainkan infrastruktur dasar keuangan kripto. Aave adalah saham blue-chip yang menjadi fondasi pasar; pantau V4 dan implementasi RWA. Morpho adalah pendatang baru yang menjanjikan di infrastruktur kredit; pantau integrasi dengan platform eksternal dan mekanisme tokennya. Pendle adalah aset suku bunga yang unik; bertaruhlah pada pasar imbal hasil tetap on-chain. Euler adalah proyek eksperimental modular yang cocok dipantau dengan porsi kecil.
Pada siklus DeFi berikutnya, bukan lagi proyek dengan imbalan mining tertinggi atau angka TVL paling menarik yang akan menang. Fokus utamanya adalah permintaan kredit yang nyata: stablecoin dan RWA terus masuk ke blockchain, ada pihak yang meminjam, ada yang membayar bunga, protokol menghasilkan pendapatan berkelanjutan, dan token bisa ikut menikmati hasil pertumbuhan. Inilah tolok ukur utama yang akan kita gunakan untuk memantau proyek-proyek ini ke depannya.
Pengingat: semua hal di atas hanyalah pandangan pribadi saya tentang industri ini dan bukan merupakan saran investasi.
Jika kamu juga tertarik dengan trading, silakan tinggalkan komentar atau bergabung ke ruang obrolan untuk berdiskusi, belajar, dan berkembang bersama.
