
#CanNvidiaEarningsEaseMarketConcerns?
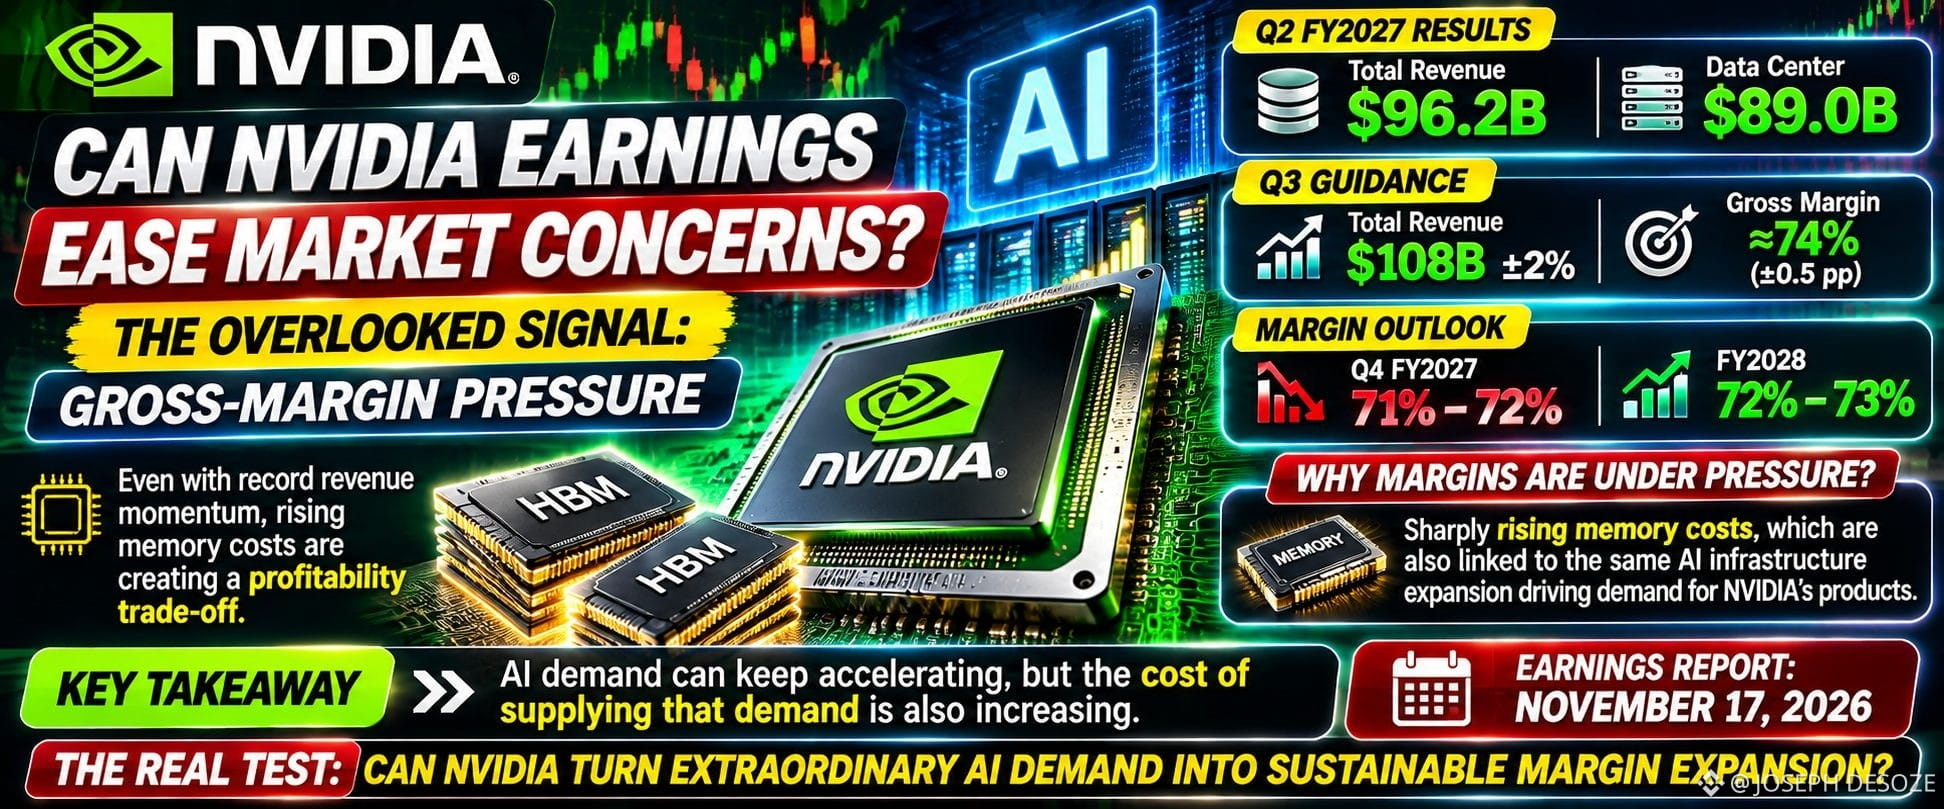
Sekilas, angka-angka itu menunjukkan permintaan yang luar biasa.
Namun, perhatikan prospek marginnya.
NVIDIA memperkirakan margin kotor sekitar 74% pada Q3 dan memperingatkan bahwa margin dapat turun menjadi 71–72% pada Q4 sebelum pulih ke kisaran 72–73% pada FY2028.
Mengapa?
Manajemen secara khusus menyebut kenaikan tajam biaya memori sebagai tekanan utama. Mereka juga menjelaskan bahwa biaya tersebut terkait dengan ekspansi infrastruktur AI yang sama, yang mendorong permintaan terhadap produknya.
Inilah kontradiksi yang menarik: permintaan AI dapat terus meningkat pesat, sementara biaya untuk memenuhi permintaan itu juga naik.
Bagi pasar yang lebih luas, perbedaan ini penting karena NVIDIA merupakan bagian penting dari narasi investasi AI. Pendapatan yang kuat dapat mendukung sentimen, tetapi panduan margin yang lebih lemah dapat membuat reaksi pasar menjadi lebih rumit.
Saya akan mencermati tiga hal dalam laporan 17 November: pendapatan aktual dibandingkan dengan panduan, arah margin kotor, dan komentar manajemen mengenai pasokan memori.
Ujian sebenarnya adalah apakah NVIDIA dapat mengubah permintaan AI yang luar biasa menjadi ekspansi margin yang berkelanjutan, bukan sekadar penjualan yang lebih tinggi.
#AI #CryptoMarket #StockMarket #BinanceSquare
VERIFIKASI SEBELUM DIPOSTING:
Pendapatan Q2 FY2027: $96,2 miliar.
Pendapatan Data Center: $89,0 miliar.
Panduan pendapatan Q3: $108 miliar ±2%.
Panduan margin kotor Q3: 74% ±0,5 poin persentase.
Prospek margin kotor Q4: 71–72%.
Prospek margin kotor FY2028: 72–73%.
Pengumuman laporan keuangan dijadwalkan pada 17 November 2026.
Sekilas, angka-angka itu menunjukkan permintaan yang luar biasa.
Namun, perhatikan prospek marginnya.
NVIDIA memperkirakan margin kotor sekitar 74% pada Q3 dan memperingatkan bahwa margin dapat turun menjadi 71–72% pada Q4 sebelum pulih ke kisaran 72–73% pada FY2028.
Mengapa?
Manajemen secara khusus menyebut kenaikan tajam biaya memori sebagai tekanan utama. Mereka juga menjelaskan bahwa biaya tersebut terkait dengan ekspansi infrastruktur AI yang sama, yang mendorong permintaan terhadap produknya.
Inilah kontradiksi yang menarik: permintaan AI dapat terus meningkat pesat, sementara biaya untuk memenuhi permintaan itu juga naik.
Bagi pasar yang lebih luas, perbedaan ini penting karena NVIDIA merupakan bagian penting dari narasi investasi AI. Pendapatan yang kuat dapat mendukung sentimen, tetapi panduan margin yang lebih lemah dapat membuat reaksi pasar menjadi lebih rumit.
Saya akan mencermati tiga hal dalam laporan 17 November: pendapatan aktual dibandingkan dengan panduan, arah margin kotor, dan komentar manajemen mengenai pasokan memori.
Ujian sebenarnya adalah apakah NVIDIA dapat mengubah permintaan AI yang luar biasa menjadi ekspansi margin yang berkelanjutan, bukan sekadar penjualan yang lebih tinggi.
#AI #CryptoMarket #StockMarket #BinanceSquare
VERIFIKASI SEBELUM DIPOSTING:
Pendapatan Q2 FY2027: $96,2 miliar.
Pendapatan Data Center: $89,0 miliar.
Panduan pendapatan Q3: $108 miliar ±2%.
Panduan margin kotor Q3: 74% ±0,5 poin persentase.
Prospek margin kotor Q4: 71–72%.
Prospek margin kotor FY2028: 72–73%.
Pengumuman laporan keuangan dijadwalkan pada 17 November 2026.