
Anthropic memulai IPO di Nasdaq dengan kisaran penawaran 70–78 dolar. Penggalangan dana publiknya bisa mencapai sekitar 64,4 miliar dolar. Ditambah 26 miliar dolar dari penempatan saham privat strategis, total pendanaan berpotensi melampaui 100 miliar dolar. Sekilas, ini tampak seperti “IPO AI terbesar sepanjang sejarah”. Namun, jika ditelisik lebih dalam, raksasa komputasi seperti Nvidia, Google, dan Microsoft mengubah piutang mereka sendiri menjadi nama-nama dalam daftar pemegang saham. Artikel ini mengurai valuasi, siklus industri, jebakan tata kelola, serta kerangka tindakan dan batas risiko bagi investor ritel.
I. Mari kita bedah dengan jelas: 64,4 miliar, 90,4 miliar, 100 miliar, dan 1,4 triliun bukanlah angka yang sama
Pasar kini mencampuradukkan lima kelompok angka, padahal masing-masing menggunakan dasar perhitungan yang sepenuhnya berbeda:
• 57,75–64,35 miliar dolar AS: dana yang dihimpun melalui penawaran umum, dihitung berdasarkan 825 juta saham dengan harga 70–78 dolar AS, tidak termasuk penempatan privat dan opsi greenshoe.
• Sekitar 90,4 miliar dolar AS: jumlah di atas ditambah 26 miliar dolar AS dari penempatan privat strategis (saham Kelas N).
• Sekitar 100 miliar dolar AS: batas teoritis setelah ditambah seluruh penjatahan lebih (maksimal 123,75 juta saham) oleh penjamin emisi.
• Sekitar 1,02 triliun dolar AS: kapitalisasi pasar dasar berdasarkan sekitar 13,087 miliar saham setelah penerbitan dan harga 78 dolar AS.
• 1,26–1,41 triliun dolar AS: berdasarkan jumlah saham terdilusi penuh, dengan seluruh opsi karyawan dan saham terbatas ikut dihitung.
Ada satu detail yang luput dari perhatian banyak orang: dari 825 juta saham, sekitar 801 juta saham merupakan saham baru yang diterbitkan perusahaan, sedangkan 23,65 juta saham berasal dari pemegang saham lama yang melepas kepemilikannya—dan uang dari bagian ini tidak masuk ke rekening perusahaan. Jadi, “menghimpun 64,35 miliar” bukan berarti “perusahaan menerima 64,35 miliar”.
💡 Untuk memahami perusahaan ini, pertama-tama pelajari “uang mana yang masuk ke perusahaan, mana yang masuk ke pemegang saham lama, dan mana yang merupakan penempatan privat dengan ikatan strategis”.
II. Penempatan privat senilai 26 miliar adalah “jalur tersembunyi” yang sesungguhnya: tagihan komputasi berubah menjadi daftar pemegang saham
Hal paling tidak biasa kali ini bukan berapa banyak saham yang dibeli Wall Street, melainkan para penjual komputasi ikut turun tangan membeli saham:
• Google 10 miliar, Nvidia 10 miliar
• AMD 2,5 miliar, Broadcom/Micron/Microsoft masing-masing 1 miliar
• TSMC 500 juta
Total 26 miliar dolar AS. Saham Kelas N tanpa hak suara yang dibeli, dengan harga setara harga penawaran IPO.
Logikanya sederhana: dalam belasan tahun mendatang, Anthropic akan menggunakan hampir 900 miliar dolar AS untuk komputasi dan infrastruktur—cloud Google, GPU Nvidia, chip AMD, jasa manufaktur TSMC, dan penyewaan dari Broadcom. Daripada menunggu perusahaan membayar tagihan secara bertahap, lebih baik mengikatnya sekarang lewat kepemilikan saham.
Maka terbentuklah siklus tertutup:
Produsen chip menjual “sekop” → perusahaan model memperoleh pendanaan → lalu kembali membeli “sekop” → nilai tercatat produsen chip meningkat
Ini tidak melanggar aturan dan memiliki logika bisnis yang nyata, tetapi berarti satu hal: pembelian strategis ≠ permintaan pasar yang independen. Sebesar apa pun pesanan, penentuan harganya tidak sepenuhnya berlangsung secara bebas di pasar.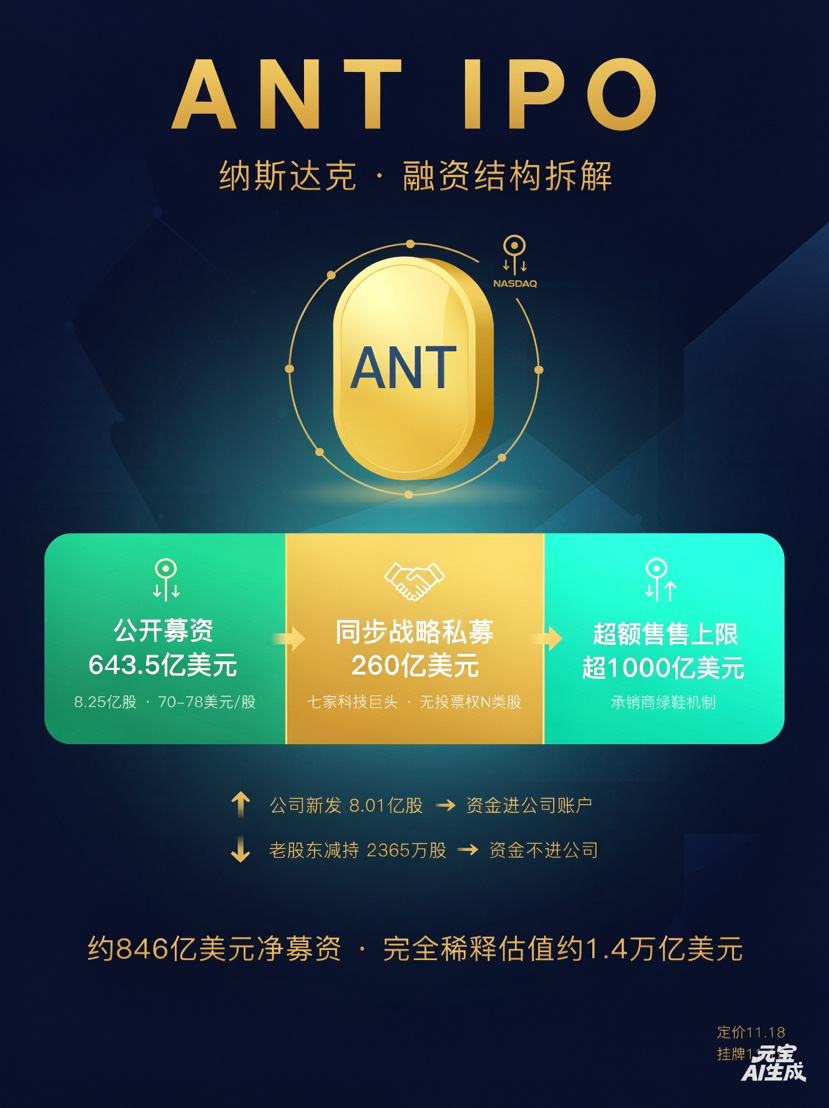
III. Pendapatan melesat, tetapi tagihannya lebih besar lagi
Perbandingan dalam prospektus yang paling mudah terlewat oleh akun pemasaran:
Sisi pendapatan
• Pendapatan selama tiga kuartal pertama 2026 sebesar 33,2 miliar dolar AS, naik sekitar 1.200% dibandingkan periode yang sama tahun sebelumnya
• Pendapatan Q3 saja sebesar 17 miliar dolar AS, naik 47% dibandingkan kuartal sebelumnya (Q2 naik 144% dari kuartal sebelumnya; laju pertumbuhan melambat)
• Laju pendapatan tahunan mencapai 81 miliar dolar AS hingga akhir Oktober
Sisi biaya
• Komitmen pembelian/penyewaan komputasi dan infrastruktur yang telah ditandatangani: sekitar 895,4–900,9 miliar dolar AS
• Sekitar 451,6 miliar di antaranya akan jatuh sebelum 2030; sekitar 70,7 miliar jatuh tempo dalam 12 bulan ke depan
• Kas + investasi jangka pendek + fasilitas kredit sekitar 146,6 miliar
Perhatikan dua jebakan dalam cara membaca angka:
1. Angka 81 miliar adalah laju pendapatan tahunan, bukan pendapatan setahun penuh yang sudah terealisasi; perhitungannya didasarkan pada penggunaan selama hampir 28 hari terakhir.
2. 900 miliar bukan utang, melainkan komitmen kontrak jangka panjang, tetapi proporsi yang “tidak dapat dibatalkan” cukup besar sehingga sangat mengikat.
Laba operasional Q3 setelah penyesuaian sekitar 2,5 miliar, dengan margin 15%, menunjukkan bahwa model bisnisnya mulai berjalan; tetapi rugi bersih GAAP selama tiga kuartal pertama mencapai 104 miliar, terutama akibat perubahan nilai wajar obligasi konversi dan derivatif—tidak menguras kas, tetapi akan terus menekan angka di laporan keuangan.
Kontradiksi utamanya: setiap kali pendapatan tumbuh 1 kali lipat, komitmen komputasi mungkin harus tumbuh 2 kali lipat. Hukum skala hanya bisa bertahan jika kemampuan model terus melonjak ke generasi berikutnya, kesediaan pelanggan untuk membayar tidak anjlok, dan pesaing tidak menjatuhkan harga terlalu dalam.
IV. ANT yang Anda beli sebenarnya tidak memberi Anda kendali atas Anthropic
Sebagai perusahaan manfaat publik (PBC) di Delaware, struktur tata kelola Anthropic sangat berbeda dari perusahaan teknologi biasa:
• LLC pendiri memegang 1 saham Kelas F → secara permanen memiliki 50,1% hak suara
• Perwalian kepentingan jangka panjang (LTBT) melalui saham Kelas T → mengendalikan mayoritas kursi dewan direksi
• Pemegang saham biasa Kelas A: berhak atas keuntungan, tetapi hak suaranya dibatasi hingga kurang dari 49,9%
Artinya: Anda bisa membeli dan menjual ANT di pasar sekunder serta memperoleh keuntungan dari pertumbuhan kinerja, tetapi pemegang saham biasa tidak berhak menentukan apakah perusahaan akan menerima kontrak besar tertentu, di mana batas keamanan model ditetapkan, atau berapa banyak yang akan dibelanjakan untuk membangun pusat data.
Dampaknya terhadap valuasi: “premi kendali” ANT bernilai negatif. Pasar hanya bisa menetapkan harga berdasarkan diskonto arus kas, bukan memberikan premi berdasarkan cerita restrukturisasi kendali.
V. Apa yang dipertaruhkan pasar menjelang dan setelah penetapan harga
Dokumen terbit pada 10 November. Pada 11 November, Financial Times melaporkan bahwa para penjamin emisi mempertimbangkan untuk melampaui batas atas 78 dolar AS, dengan target valuasi hingga 1,5 triliun atau bahkan lebih.
Namun, jangan langsung menyamakan “pesanan saat roadshow bagus” dengan “saham pasti naik setelah IPO”:
• Pesanan institusi saat roadshow memiliki masa penguncian dan sinergi strategis; ini tidak sama dengan uji tekanan jual sesungguhnya setelah perdagangan di pasar sekunder dibuka
• Kabar tentang valuasi 1,8 triliun di pasar gelap sebagian besar merupakan promosi oleh SPV penjualan kembali milik pialang. Anthropic telah menegaskan bahwa mereka tidak mengakui sejumlah harga indikatif di pasar sekunder
• Kondisi makro saat ini: imbal hasil obligasi pemerintah AS meningkat, saham teknologi bergejolak, dan sektor AI beralih dari “melihat pendapatan” ke “melihat periode pengembalian”
Tiga skenario:
• Optimistis: harga ditetapkan pada 78–85 dolar AS, naik 15%–25% pada hari pertama, mendorong penilaian ulang saham Nvidia, Broadcom, dan Google
• Netral: harga ditetapkan di sekitar 80 dolar AS, berfluktuasi ±10% pada hari pertama, sambil menunggu laporan keuangan Q4 untuk mengonfirmasi laju pertumbuhan
• Tertekan: jika harga ditetapkan di atas ekspektasi tetapi turun di bawah harga IPO saat perdagangan dibuka, itu berarti “pesanan strategis” tidak mampu menopang valuasi, dan seluruh rantai infrastruktur AI bisa mengalami aksi jual karena prospek yang memburuk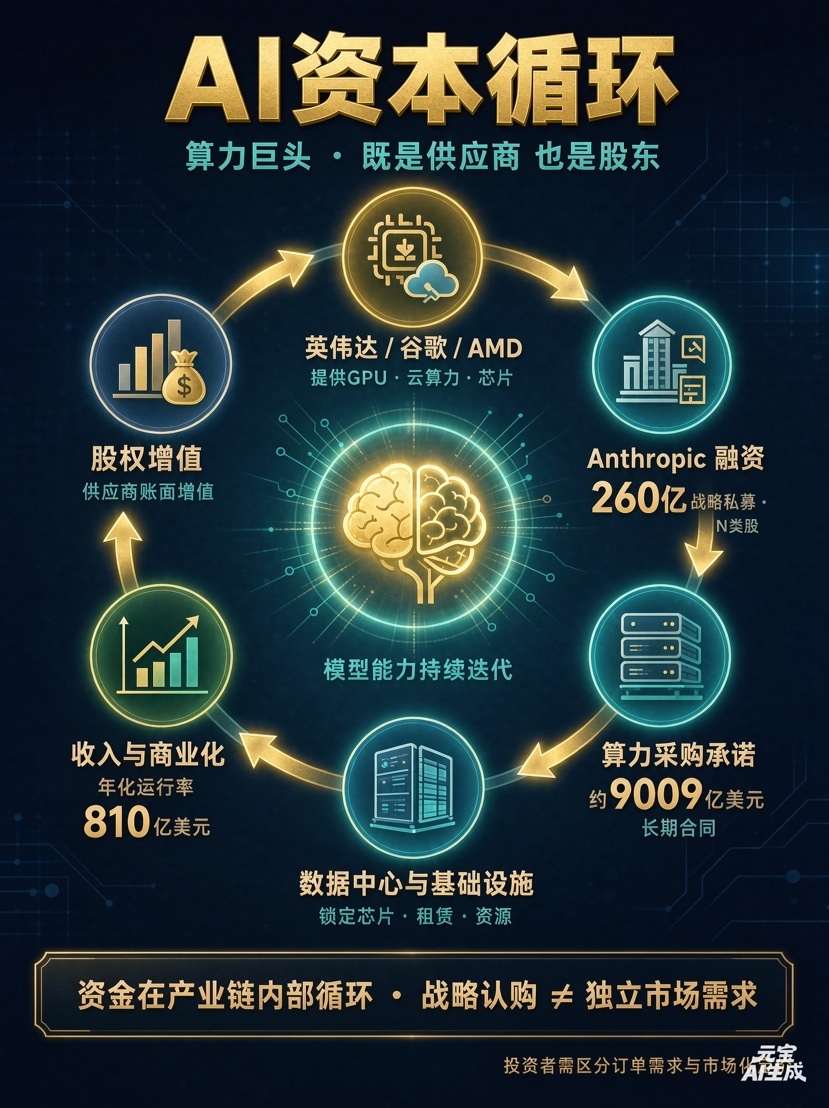
VI. Strategi tindakan dan batas risiko (bukan rekomendasi beli atau jual, hanya kerangka)
1. Untuk ANT sendiri: jangan berebut saat pembukaan; tunggu “penetapan harga ulang”
• Jangan mengejar euforia hari pertama: harga selama tiga hari pertama IPO didominasi oleh pembuat pasar dan sentimen investor ritel, bukan mencerminkan valuasi fundamental
• Jangka waktu pengamatan: 2–4 minggu setelah pencatatan. Amati tiga data—tingkat perputaran harian rata-rata, diskon transaksi blok institusi, dan apakah pendapatan tahunan Q4 tetap di atas 80 miliar
• Batas posisi: untuk satu perusahaan AI pemimpin yang belum menghasilkan laba, disarankan tidak melebihi 3%–5% dari portofolio saham, dan hanya gunakan “uang yang sanggup Anda rugikan”
2. Untuk rantai industri AI: eksposur yang lebih “bersih” daripada membeli ANT secara langsung
Jika Anda optimistis terhadap infrastruktur AI tetapi tidak ingin menanggung risiko tata kelola dan valuasi Anthropic, pertimbangkan beberapa lapisan berikut:
• Teknologi keras di hulu: Nvidia, Broadcom, TSMC, AMD—visibilitas pesanan lebih tinggi, tetapi valuasinya sudah mencerminkan ekspektasi optimistis; cocok dibeli bertahap saat harga terkoreksi
• Memori dan modul optik: rantai Micron, Seagate/Western Digital, serta komunikasi optik saham A—potensi pergerakan besar dan volatilitas lebih tinggi, cocok untuk posisi kecil yang didorong oleh katalis peristiwa
• Cloud dan lapisan aplikasi: Google, Microsoft, AWS—memiliki eksposur ke Anthropic sekaligus arus kas sendiri sebagai penyeimbang
3. Batas kerugian dan indikator validasi
Pantau empat sinyal berikut; kurangi posisi jika salah satunya memburuk:
• Apakah kontribusi pendapatan produk agen seperti Claude Code terus meningkat (menentukan apakah harga jual dapat dipertahankan)
• Apakah margin laba operasional Q4 setelah penyesuaian turun di bawah 10%
• Apakah laju pemenuhan komitmen komputasi semakin cepat (konsumsi kas melampaui ekspektasi)
• Apakah valuasi pendanaan lanjutan OpenAI terus diturunkan (acuan valuasi perusahaan sejenis mulai melemah)
4. Risiko terbesar bukan “harga turun”, melainkan “tidak naik dalam jangka panjang”
• Valuasi sudah mengantisipasi pertumbuhan tinggi selama 3–5 tahun
• Pemegang saham biasa tidak memiliki kendali tata kelola
• Jika permintaan melemah, komitmen tetap dalam siklus komputasi bisa menjadi beban berat
• Jika suku bunga tidak turun, tingkat diskonto saham pertumbuhan berdurasi panjang akan terus tertekan
VII. Kesimpulan: ini bukan membeli perusahaan AI, melainkan bertaruh pada “berapa nilai masa depan AI”
Selama dua tahun terakhir, pasar memperdagangkan gagasan “seberapa besar masa depan yang dapat diciptakan AI”. IPO ANT membalik pertanyaannya: berapa banyak modal yang harus dibayarkan di muka sekarang demi masa depan itu?
Jika ANT bertahan di sekitar valuasi 1,5 triliun, itu menunjukkan bahwa modal masih bersedia terus mendanai hukum skala, sehingga valuasi seluruh sektor AI naik. Jika pasar mulai memperhitungkan periode pengembalian tagihan komputasi sebesar 900 miliar, yang dinilai ulang bukan hanya Anthropic, melainkan seluruh jaringan komputasi Nvidia, Google, dan Microsoft.
⚠️ Satu hal yang paling perlu diingat investor ritel: pemegang saham strategis menggunakan 26 miliar untuk memberikan suara, bukan berarti Anda harus ikut dengan seluruh portofolio. Antara permintaan yang terlihat dan imbal hasil yang benar-benar terwujud, terbentang seluruh kurva depresiasi infrastruktur.
Harga ditetapkan pada 18 November, dan pencatatan dilakukan pada 19 November. Inti sebenarnya bukan seberapa besar kenaikan saat pembukaan, melainkan apakah pasar masih bersedia membayar “laju pendapatan tahunan” setelah musim laporan keuangan pertama pascapencatatan.#CPI高于预期,美股与BTC再度承压 #Zcash自9月以来首次跌破1000美元 #Strategy或遭MSCI剔除,面临最高28亿美元卖盘 #Anthropic拒绝延期IPO,本周路演估值几何? #比特币ETF11月净流出16亿美元 $BTC


