
Sistem perdagangan saham Wall Street yang telah beroperasi selama puluhan tahun mungkin akan kedatangan pemain baru: AMM.
Pada 10 November, Uniswap Labs menerbitkan artikel berjudul (Building a Tokenized Securities Venue on Uniswap), yang mengulas “Pengecualian Inovasi” (Innovation Exemption) terbaru dari SEC AS dan secara terbuka mengundang penerbit sekuritas, operator tempat perdagangan, serta penyedia likuiditas untuk membangun pasar sekuritas on-chain berbasis Uniswap.
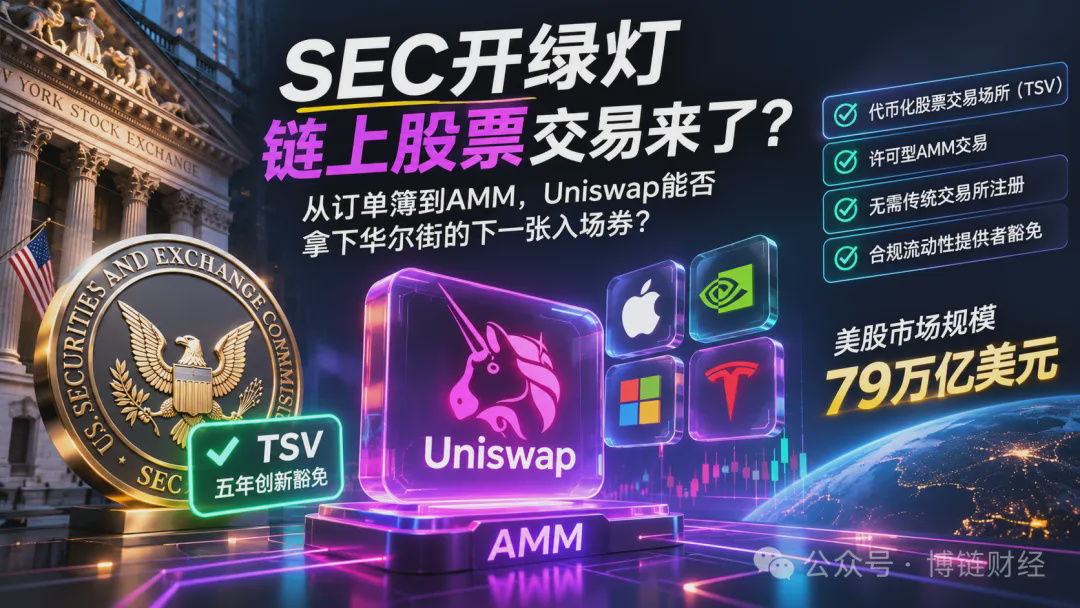
Yang patut diperhatikan dari artikel ini bukanlah berapa banyak token saham yang akan diluncurkan Uniswap lagi, melainkan bahwa Uniswap mulai memosisikan dirinya sebagai infrastruktur perdagangan untuk pasar sekuritas tradisional.
Dari Crypto DEX hingga infrastruktur perdagangan saham AS, ini mungkin merupakan perluasan cakupan bisnis paling penting sejak Uniswap didirikan.
I. SEC memberi AMM tiket masuk ke Wall Street
Pada 17 September, SEC AS menerbitkan perintah pengecualian regulasi selama lima tahun dan secara resmi memperkenalkan tempat perdagangan sekuritas tertokenisasi (Tokenized Securities Venue, disingkat TSV).
TSV yang memenuhi syarat dapat memperdagangkan saham AS tertokenisasi melalui pool likuiditas AMM berizin di blockchain publik tanpa perlu mendaftar seperti bursa efek tradisional. Penyedia likuiditas yang memenuhi ketentuan juga dapat memperoleh pengecualian pendaftaran tertentu sebagai dealer sekuritas.
Pengecualian ini berlaku hingga 17 September 2031.
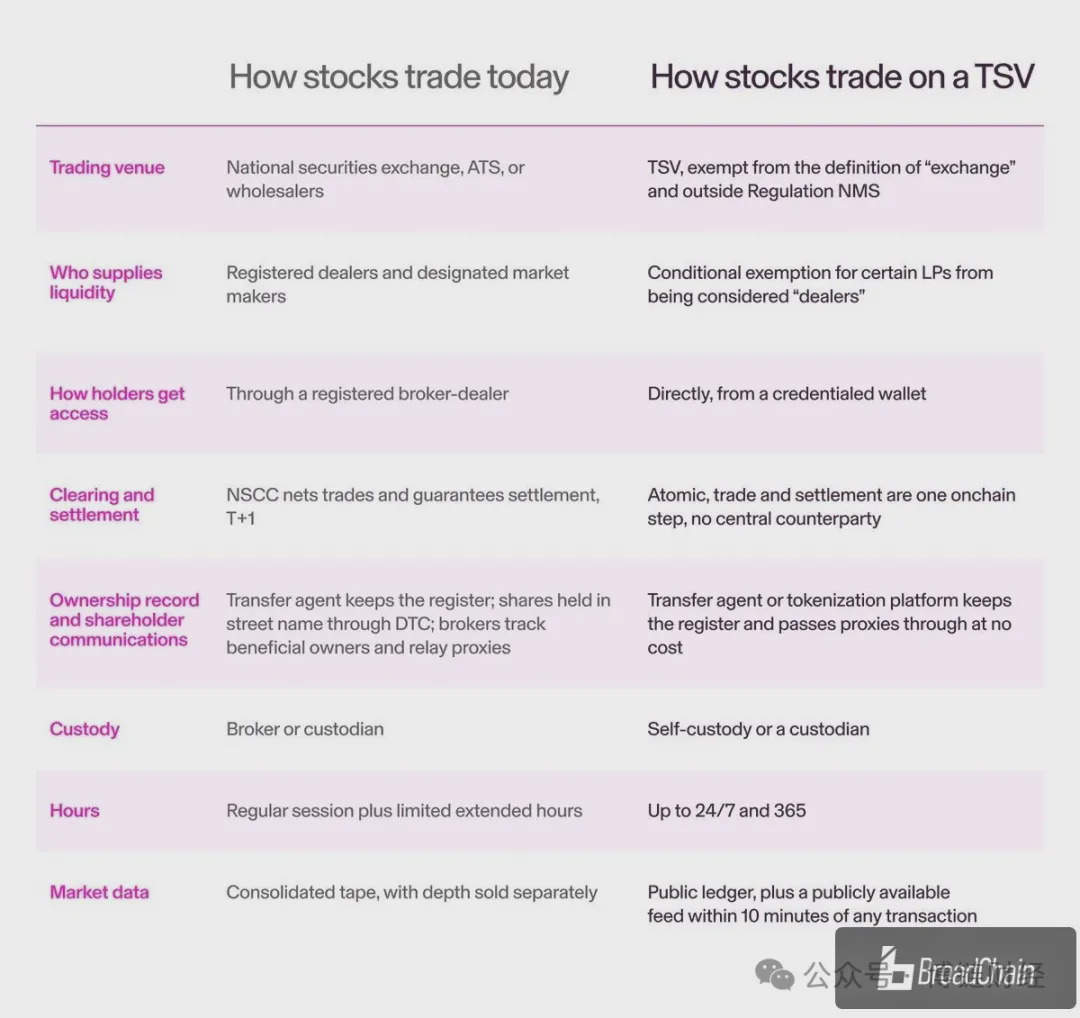
Namun, ini bukan berarti pembatasan dicabut sepenuhnya. TSV tetap harus mematuhi persyaratan seperti verifikasi identitas peserta, batas volume perdagangan, pengungkapan informasi, penyelarasan penangguhan perdagangan, serta mekanisme keberatan penerbit.
Salah satu poin terpenting adalah:
Token saham yang masuk dalam kerangka pengecualian regulasi ini harus memberikan hak kepada pemegangnya yang setara dengan hak atas saham tradisional yang bersangkutan.
Ini berbeda secara mendasar dari banyak produk tokenisasi yang sebelumnya hanya memberikan eksposur terhadap harga saham.
Dahulu, pengguna mungkin hanya memegang Token yang melacak harga saham Nvidia; ke depannya, sekuritas tertokenisasi yang memenuhi persyaratan dapat membawa hak pemegang saham yang bersangkutan.
Ini berarti tokenisasi saham sedang bergerak dari sekadar mencerminkan harga menuju pencatatan hak sekuritas yang sesungguhnya di blockchain.
II. Mengapa Uniswap berpotensi diuntungkan?
Perdagangan saham AS tradisional bergantung pada buku pesanan.
Perusahaan pialang menangani perutean pesanan, bursa atau market maker mencocokkan transaksi, sedangkan lembaga kliring dan kustodian menangani penyelesaian.
AMM yang digunakan Uniswap mengelola pool likuiditas melalui smart contract untuk melakukan pertukaran aset.
Mekanisme ini membawa beberapa perubahan yang patut diperhatikan.
Pertama, saham dapat diperdagangkan 24/7.
Pool likuiditas tidak perlu bergantung pada jam perdagangan tetap seperti bursa tradisional. Secara teknis, pool dapat beroperasi sepanjang waktu, tetapi perdagangan yang sebenarnya tetap harus mematuhi penghentian perdagangan sekuritas dan batasan regulasi lainnya.
Kedua, market making tidak lagi sepenuhnya bergantung pada institusi profesional tradisional.
Peserta yang memenuhi syarat dapat menyediakan aset ke pool likuiditas, berpartisipasi dalam market making, dan memperoleh pendapatan biaya.
Ini dapat memperluas pasokan likuiditas, tetapi juga berarti penyedia likuiditas harus menanggung risiko fluktuasi harga, kerugian arbitrase, dan risiko smart contract.
Ketiga, saham tidak harus selalu diperdagangkan menggunakan dolar AS.
Misalnya, token saham Nvidia dapat dipasangkan dengan dana S&P 500 tertokenisasi, dana pasar uang, bahkan aset Crypto.
Ini dapat menghasilkan cara pengelolaan kombinasi aset dan likuiditas yang jarang ditemukan di pasar sekuritas tradisional.
Namun, AMM tidak serta-merta lebih unggul daripada buku pesanan. Untuk perdagangan saham berfrekuensi tinggi dan bernilai besar, penemuan harga, slippage, kedalaman likuiditas, dan MEV tetap menjadi tantangan nyata.
III. Hooks Uniswap v4 mungkin merupakan kunci
DeFi tradisional menekankan Permissionless, sehingga siapa pun dapat berpartisipasi.
Namun, pasar sekuritas berbeda.
Siapa yang boleh berdagang, saham mana yang boleh dicatatkan, dan kapan perdagangan harus dihentikan, semuanya tunduk pada regulasi.
Hooks Uniswap v4 tepat menyediakan aturan pasar yang dapat diprogram.
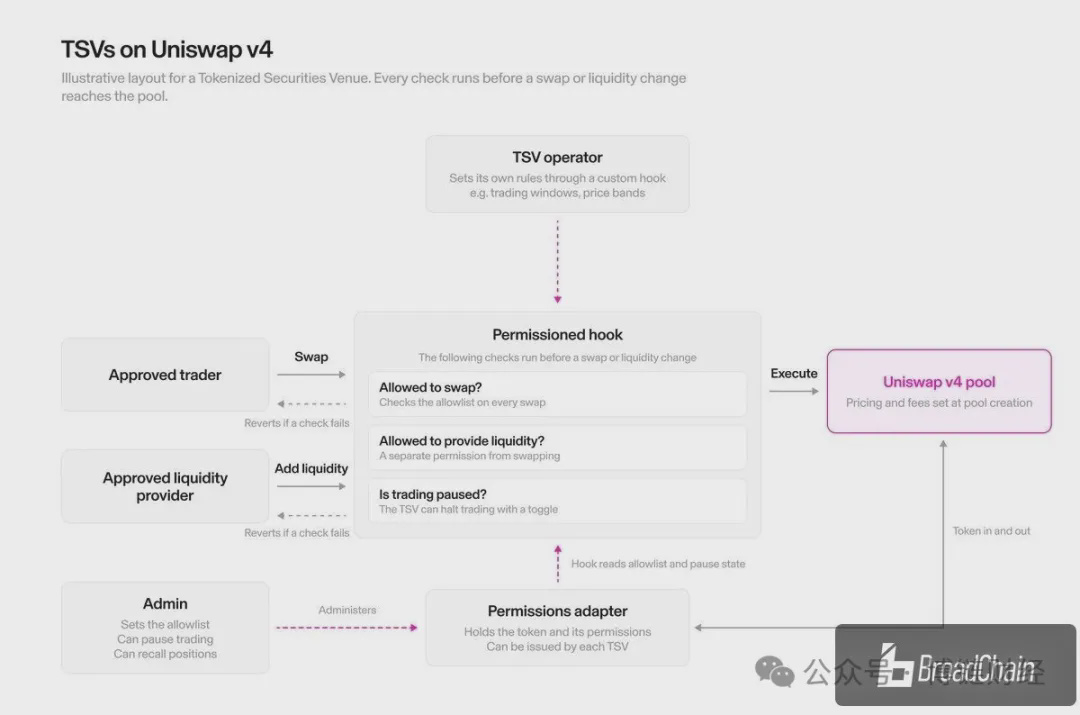
Melalui Permissioned Pools Hook, operator dapat menetapkan:
hanya alamat yang telah menyelesaikan KYC atau memenuhi syarat yang dapat berdagang;
persyaratan akses untuk sekuritas dan pasangan perdagangan tertentu;
penangguhan perdagangan sesuai persyaratan regulator;
penyesuaian terhadap perilaku perdagangan, biaya, dan aturan pool likuiditas.
Dengan kata lain, Uniswap dapat mendukung pasar sekuritas yang tunduk pada regulasi tanpa perlu meninggalkan arsitektur AMM.
Ini juga merupakan langkah penting bagi Uniswap untuk beralih dari protokol DeFi terbuka menuju infrastruktur keuangan tingkat institusi.
IV. Volume perdagangan US$20 miliar hanyalah awal; persaingan sesungguhnya baru saja dimulai
Menurut pengungkapan Uniswap Labs, total volume perdagangan token saham di protokol Uniswap kini telah melampaui US$20 miliar, mencakup Robinhood Stock Tokens, xStocks, serta proyek-proyek seperti Ondo dan Dinari.
Pasar token saham di Robinhood Chain juga berkembang pesat.
Uniswap mengungkapkan bahwa lebih dari 40 token saham dan ETF telah membentuk pool perdagangan dengan SPY, dengan total volume perdagangan lebih dari US$900 juta dan melibatkan sekitar 130 ribu dompet.
Angka-angka ini menunjukkan bahwa saham on-chain tidak sepenuhnya masih berada pada tahap konsep.
Namun, volume perdagangan saat ini tidak berarti semuanya memenuhi kerangka pengecualian baru SEC, dan juga tidak berarti semua produk ini memberikan hak pemegang saham secara penuh kepada pengguna.
Yang lebih patut diperhatikan, institusi keuangan tradisional mulai memasuki bidang ini.
Hingga 9 November, situs web SEC mencantumkan empat institusi yang telah mengajukan pemberitahuan niat untuk mengoperasikan TSV:
TSV LLC, OKXICE TSV, Kephas Corporation, dan Formation Securities LLC.
Ini berarti persaingan di antara tempat perdagangan sekuritas on-chain telah memiliki peserta nyata.
Ke depannya, persaingan tidak hanya melibatkan Uniswap dan DEX lainnya, tetapi juga bursa, perusahaan pialang, kustodian, platform tokenisasi sekuritas, serta market maker tradisional.
V. Bagi UNI, ini adalah peluang besar, tetapi tidak bisa langsung disamakan dengan katalis positif bagi token
Inilah hal yang paling perlu dipahami investor dengan jelas.
Adopsi protokol Uniswap tidak berarti pemegang UNI otomatis memperoleh pendapatan.
Jika di masa depan banyak perdagangan saham dilakukan melalui Uniswap v4, pihak yang paling langsung diuntungkan mungkin adalah:
Pertama, operator tempat perdagangan, yang memperoleh pendapatan dari layanan perdagangan;
Kedua, penyedia likuiditas, yang mendapatkan biaya dengan menyediakan aset;
Ketiga, ekosistem Uniswap, yang memperluas efek jaringan melalui peningkatan volume perdagangan dan pertumbuhan pengembang.
Adapun apakah UNI dapat menangkap nilai, itu masih bergantung pada mekanisme biaya protokol, keputusan tata kelola, serta apakah pendapatan dari bisnis baru benar-benar mengalir ke token.
Jangan menggunakan ukuran pasar saham AS sebesar US$79 triliun untuk langsung menyimpulkan valuasi UNI.
Terlebih lagi, jangan menganggap seluruh nilai transaksi saham sebagai pasar yang dapat diraih Uniswap di masa depan.
Hal yang benar-benar perlu dipantau adalah: berapa banyak TSV yang benar-benar mengadopsi Uniswap v4? Berapa volume perdagangan yang dihasilkan? Berapa biaya yang terkumpul? Berapa banyak pendapatan yang pada akhirnya dapat dipertahankan protokol?
Data-data ini lebih penting daripada narasi RWA apa pun.
VI. Yang ingin diperebutkan Uniswap bukan volume perdagangan saham, melainkan infrastruktur pasar
Dalam beberapa tahun terakhir, pembahasan tentang tokenisasi saham paling banyak berfokus pada penerbitan.
Siapa yang bisa mengubah saham Apple, Nvidia, dan Tesla menjadi Token?
Namun, penerbitan sekuritas hanyalah langkah pertama.
Yang benar-benar menentukan apakah pasar dapat berkembang dalam skala besar adalah perdagangan selanjutnya, market making, kliring, penyelesaian, serta kombinasi dengan aset keuangan lainnya.
Pengecualian inovasi SEC kali ini pada dasarnya menyediakan kerangka baru yang dapat dicoba untuk berbagai proses tersebut.
Bagi Uniswap, peluangnya bukan sekadar menambah beberapa pool perdagangan saham, melainkan menjadikan AMM dan Hooks sebagai infrastruktur perdagangan yang dapat digunakan langsung oleh institusi keuangan lainnya.
Tentu saja, jalur ini masih menghadapi tantangan regulasi, likuiditas, hak atas sekuritas, dan komersialisasi.
Namun, satu hal sudah jelas: Uniswap tidak lagi puas hanya menjadi platform perdagangan Crypto.
Uniswap mulai mencoba memasuki inti perdagangan pasar modal tradisional.
Dahulu, Wall Street memperdagangkan saham menggunakan buku pesanan.
Di masa depan, AMM mungkin menjadi struktur pasar alternatif yang berdampingan dengan buku pesanan.
Yang benar-benar patut diperhatikan bukanlah apakah semua saham AS akan berpindah ke blockchain, melainkan siapa yang berpeluang menjadi protokol dasar bagi sistem perdagangan sekuritas generasi berikutnya.