

Duan Yongping: Apa yang ia lihat saat saham NetEase turun hingga 1 dolar AS
NetEase pada 2002 sungguh mengenaskan.
Harga sahamnya jatuh di bawah 1 dolar AS, terombang-ambing di ambang delisting dari Nasdaq. Gelembung internet meletus pada 2001, dan bangkainya bahkan belum dingin. NetEase juga tersandung masalah audit, sehingga pasar langsung menganggapnya penipu.
Siapa pun yang menyentuhnya bakal hancur. Itulah konsensus saat itu.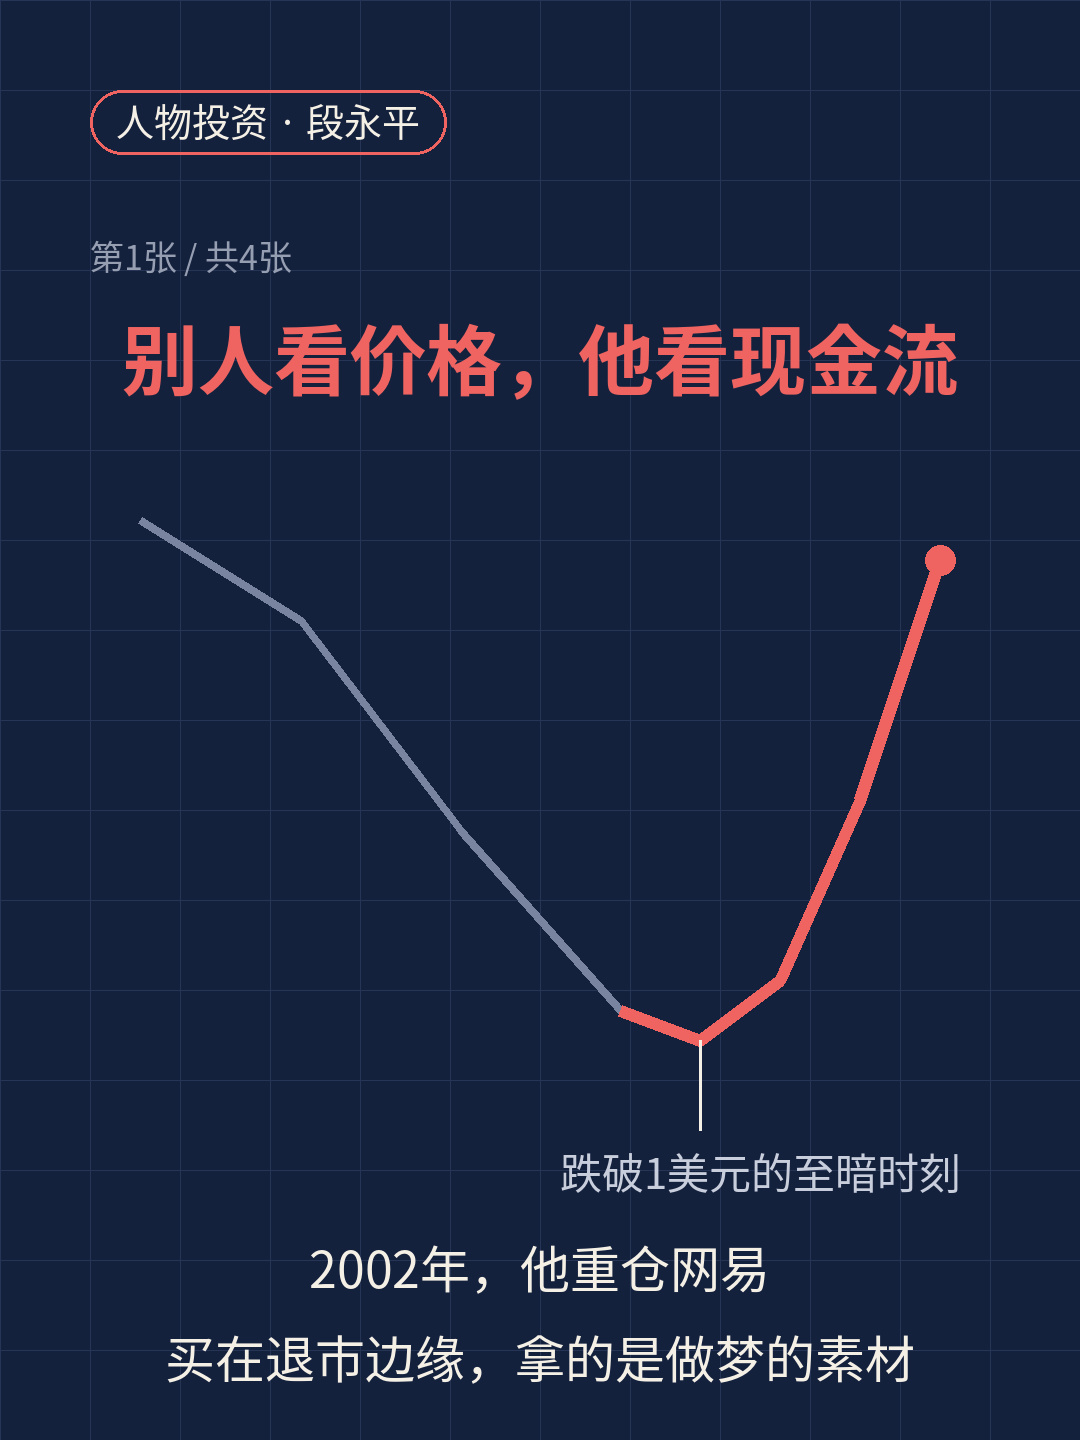
Namun, tepat pada momen genting itu, Duan Yongping justru membeli sahamnya dalam jumlah besar.
Apa yang ia lihat?
Orang lain melihat harganya: 1 dolar AS, saham sampah, bisa jadi tidak bernilai kapan saja. Ia melihat bisnisnya: kas di neraca perusahaan ini, jika dihitung per saham, nilainya bahkan lebih besar daripada harga sahamnya.
Coba hitung-hitung. Dengan uang hasil menjual kertas bekas, dia membeli sekotak uang tunai, sekaligus mendapat gratis bisnis game online yang sedang mulai berkembang.
Pada 2002, NetEase baru saja menemukan celahnya lewat seri (Perjalanan ke Barat). Bisnis seperti apa game itu? Satu server, puluhan ribu akun, uang mengalir deras. Biaya marjinalnya nyaris nol. Saat itu, bisnis ini belum dipahami—"Apa masa depan perusahaan yang bergerak di bidang game?"
Duan Yongping tak ambil pusing dengan kebisingan itu. Dia berpegang pada prinsip sederhana: harga yang buruk ≠ bisnis yang buruk. Pasar adalah pengeras emosi; saat panik, pasar bisa mengubur perusahaan bagus dalam-dalam.
Kisah selanjutnya terdengar seperti mitos, padahal sebenarnya hanyalah bunga majemuk dari akal sehat.
Bisnis gamenya meledak. (Perjalanan ke Barat 2) membuat arus kas NetEase melesat. Harga sahamnya mulai dari 1 dolar, lalu terus naik. Duan Yongping memegangnya selama bertahun-tahun dan meraup imbal hasil puluhan kali lipat. Di tengah jalan, NetEase melakukan pemecahan saham dan beralih bisnis, tetapi dia nyaris tak bergerak. Logikanya tak berubah: game menghasilkan uang, jumlah pengguna bertambah, arus kas makin tebal.
Investasi ini sering disejajarkan dengan pembelian saham Coca-Cola oleh Buffett. Harus diakui, logikanya memang berasal dari garis pemikiran yang sama.
Membeli bisnis bagus di titik terendah membutuhkan dua hal: bisnisnya benar-benar bagus dan harganya benar-benar murah. Yang pertama butuh ketajaman, yang kedua butuh menunggu keberuntungan. NetEase pada 2002 memiliki keduanya.
Apa yang sulit? Saat semua orang berteriak "penipu, sampah, delisting", beranikah kamu menekan tombol kalkulator, bukannya ikut berteriak?
Duan Yongping pernah mengatakan sesuatu yang kurang lebih begini: dia tak menyentuh hal yang tak dipahaminya; untuk hal yang dia pahami, dia justru tamak saat orang lain panik. Semua orang bisa menghafal kalimat ini. Namun, saat berhadapan langsung dengan NetEase seharga 1 dolar, tak banyak yang tangannya tidak gemetar.
Ada satu detail lagi: setelah membeli, dia tidak terus-menerus memantau pergerakan saham setiap hari. Orang yang menjalankan bisnis paham prinsip ini—pernahkah kamu melihat pemilik perusahaan menaksir nilai perusahaannya tiga kali sehari?
Perusahaan bagus yang dijual murah adalah bug di pasar, bukan bug di perusahaan. Bug itu cepat atau lambat akan diperbaiki. Yang perlu kamu lakukan adalah naik sebelum perbaikannya, lalu pasang sabuk pengaman.
Kalau dilihat kembali hari ini, NetEase seharga 1 dolar tentu saja adalah legenda. Namun, dari sudut pandang saat itu, yang terlihat hanyalah pecahan kaca berserakan. Perbedaan antara legenda dan orang gila hanya terletak pada apakah harganya naik setelah itu.
Investasi tak punya kaca spion. Saat barang murah bertebaran di mana-mana, orang yang berani membungkuk untuk mengambilnya selalu hanya segelintir.
