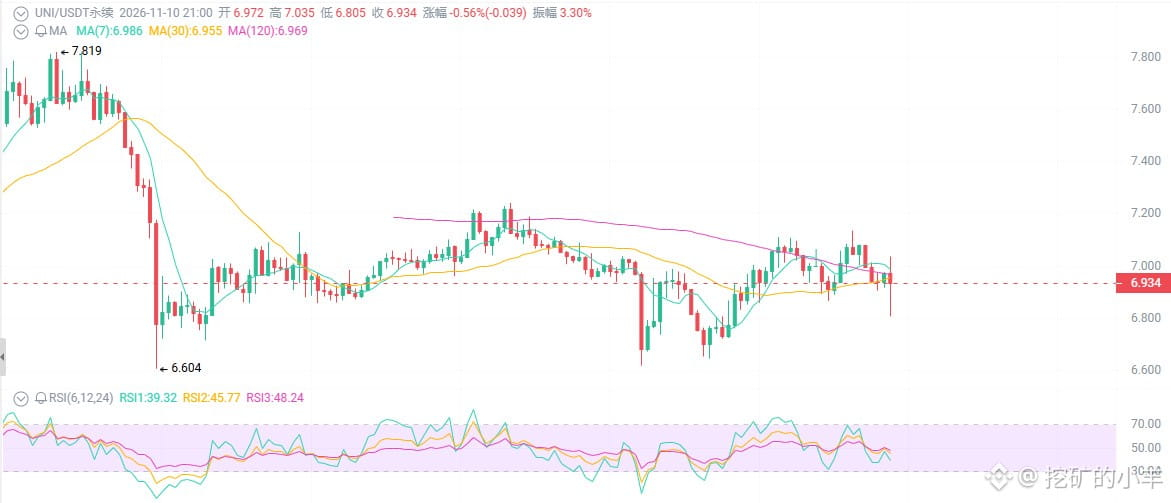
UNI seharga $6,9, apa lagi yang kamu tunggu?
Alamat aktif harian mencetak rekor tertinggi tahun ini, CME sudah meluncurkan kontrak berjangka UNI, dan mekanisme fee switch untuk membakar token juga sudah diterapkan—tetapi harganya turun dari $11 pada September menjadi $6,9. Semua kabar baik sudah masuk, tapi harganya tetap tak bergerak. Apakah pemimpin DeFi ini benar-benar ditinggalkan pasar, atau ini ketenangan terakhir sebelum badai?
Mari lihat permukaannya dulu: semua kabar baik sudah keluar, tapi harga tetap tak bergerak.
Setelah melonjak hampir ke $11 pada September, harganya terus terkoreksi hingga bergerak di kisaran $6,5–$7,5, dan sekarang bolak-balik berkutat di sekitar $6,9. RSI harian 49, netral. MA20 berada di $7,0 dan terus diuji. Volume perdagangan tidak meningkat; pasar seperti sedang tertidur. Apakah UNI masih punya harapan?
Hal pertama: fundamentalnya terus bergerak, harganya diam saja.
Alamat aktif harian mencapai 14.600, tertinggi tahun ini
Pertumbuhan alamat baru terbesar sejak 2020
TVL sekitar $3,4–3,5 miliar, pemimpin mutlak di sektor DEX
v4 sudah diluncurkan di beberapa L2. Aggregator Hooks dapat merutekan likuiditas eksternal, menghasilkan biaya protokol yang langsung digunakan untuk membakar UNI
Volume perdagangan saham tertokenisasi memberikan kontribusi signifikan; narasi RWA mulai menguntungkan DEX
Jumlah pengguna Uniswap melonjak, mekanisme pembakaran UNI berjalan, tetapi harga belum mengikuti.
Inilah yang disebut divergensi antara kabar baik dan harga.
Hal kedua: CME meluncurkan kontrak berjangka UNI. Ini bukan hal sepele.
CME, Chicago Mercantile Exchange, adalah bursa derivatif terbesar di dunia. Kontrak berjangka BTC dan ETH juga diperdagangkan di sana.
Sekarang kontrak berjangka UNI juga tersedia.
Artinya, institusi Wall Street kini bisa melakukan lindung nilai dan mengambil posisi long UNI melalui instrumen yang teregulasi. Sebelumnya, jika ingin berinvestasi pada pemimpin DeFi, institusi hanya bisa membeli aset spot di blockchain—merepotkan dan berisiko dari sisi kustodian. Kini CME memberi mereka jalur masuk yang teregulasi.
Skenario yang sama terjadi pada 2017, ketika CME meluncurkan kontrak berjangka BTC. Saat itu BTC berada di harga $10.000. Lalu apa yang terjadi?
Institusi tidak pernah datang untuk membagikan uang, tetapi kehadiran mereka sendiri adalah narasi terbesar.
Hal ketiga: fee switch dan mekanisme pembakaran sudah diterapkan. UNI bukan lagi token tata kelola yang “tidak menangkap nilai”.
Banyak orang mencela UNI: “Apa gunanya token tata kelola? Tidak bisa dapat dividen.”
Itu pemikiran yang sudah ketinggalan zaman.
Fee switch telah diaktifkan, dan biaya protokol langsung digunakan untuk membakar UNI. Biaya protokol pada Q3 mencetak rekor tertinggi dalam beberapa tahun terakhir, dengan jaringan baru seperti Robinhood Chain menyumbang pendapatan yang cukup besar.
Pasokan beredar sekitar 608 juta, dengan maksimum 1 miliar, tanpa tekanan unlock besar-besaran. Pasokan menyusut, permintaan meningkat. Logikanya persis seperti flywheel HYPE—hanya saja pasar belum menyadarinya.
Alamat aktif harian mencetak rekor tertinggi tahun ini, CME sudah meluncurkan kontrak berjangka UNI, dan mekanisme fee switch untuk membakar token juga sudah diterapkan—tetapi harganya turun dari $11 pada September menjadi $6,9. Semua kabar baik sudah masuk, tapi harganya tetap tak bergerak. Apakah pemimpin DeFi ini benar-benar ditinggalkan pasar, atau ini ketenangan terakhir sebelum badai?
Mari lihat permukaannya dulu: semua kabar baik sudah keluar, tapi harga tetap tak bergerak.
Setelah melonjak hampir ke $11 pada September, harganya terus terkoreksi hingga bergerak di kisaran $6,5–$7,5, dan sekarang bolak-balik berkutat di sekitar $6,9. RSI harian 49, netral. MA20 berada di $7,0 dan terus diuji. Volume perdagangan tidak meningkat; pasar seperti sedang tertidur. Apakah UNI masih punya harapan?
Hal pertama: fundamentalnya terus bergerak, harganya diam saja.
Alamat aktif harian mencapai 14.600, tertinggi tahun ini
Pertumbuhan alamat baru terbesar sejak 2020
TVL sekitar $3,4–3,5 miliar, pemimpin mutlak di sektor DEX
v4 sudah diluncurkan di beberapa L2. Aggregator Hooks dapat merutekan likuiditas eksternal, menghasilkan biaya protokol yang langsung digunakan untuk membakar UNI
Volume perdagangan saham tertokenisasi memberikan kontribusi signifikan; narasi RWA mulai menguntungkan DEX
Jumlah pengguna Uniswap melonjak, mekanisme pembakaran UNI berjalan, tetapi harga belum mengikuti.
Inilah yang disebut divergensi antara kabar baik dan harga.
Hal kedua: CME meluncurkan kontrak berjangka UNI. Ini bukan hal sepele.
CME, Chicago Mercantile Exchange, adalah bursa derivatif terbesar di dunia. Kontrak berjangka BTC dan ETH juga diperdagangkan di sana.
Sekarang kontrak berjangka UNI juga tersedia.
Artinya, institusi Wall Street kini bisa melakukan lindung nilai dan mengambil posisi long UNI melalui instrumen yang teregulasi. Sebelumnya, jika ingin berinvestasi pada pemimpin DeFi, institusi hanya bisa membeli aset spot di blockchain—merepotkan dan berisiko dari sisi kustodian. Kini CME memberi mereka jalur masuk yang teregulasi.
Skenario yang sama terjadi pada 2017, ketika CME meluncurkan kontrak berjangka BTC. Saat itu BTC berada di harga $10.000. Lalu apa yang terjadi?
Institusi tidak pernah datang untuk membagikan uang, tetapi kehadiran mereka sendiri adalah narasi terbesar.
Hal ketiga: fee switch dan mekanisme pembakaran sudah diterapkan. UNI bukan lagi token tata kelola yang “tidak menangkap nilai”.
Banyak orang mencela UNI: “Apa gunanya token tata kelola? Tidak bisa dapat dividen.”
Itu pemikiran yang sudah ketinggalan zaman.
Fee switch telah diaktifkan, dan biaya protokol langsung digunakan untuk membakar UNI. Biaya protokol pada Q3 mencetak rekor tertinggi dalam beberapa tahun terakhir, dengan jaringan baru seperti Robinhood Chain menyumbang pendapatan yang cukup besar.
Pasokan beredar sekitar 608 juta, dengan maksimum 1 miliar, tanpa tekanan unlock besar-besaran. Pasokan menyusut, permintaan meningkat. Logikanya persis seperti flywheel HYPE—hanya saja pasar belum menyadarinya.