

1. Pola statistik keseluruhan (2017–2026, sekitar 116 rilis)
• Volatilitas meningkat secara signifikan: median fluktuasi absolut pada jam pertama sekitar ±0,54%, atau 1,6 kali lipat dari jam biasa; 30% hari rilis CPI masuk dalam 10% kisaran volatilitas harian BTC tertinggi. Rata-rata fluktuasi absolut selama 4 jam sekitar 1,64%, selama 1 hari sekitar 3,11%, dan selama 7 hari sekitar 7,34%.
• Arah pergerakan hampir acak: probabilitas naik setelah 1 jam sebesar 55%, setelah 1 hari 53%, dengan imbal hasil median hanya +0,06%. Imbal hasil median 7 hari +1,24%, tetapi variansnya sangat besar.
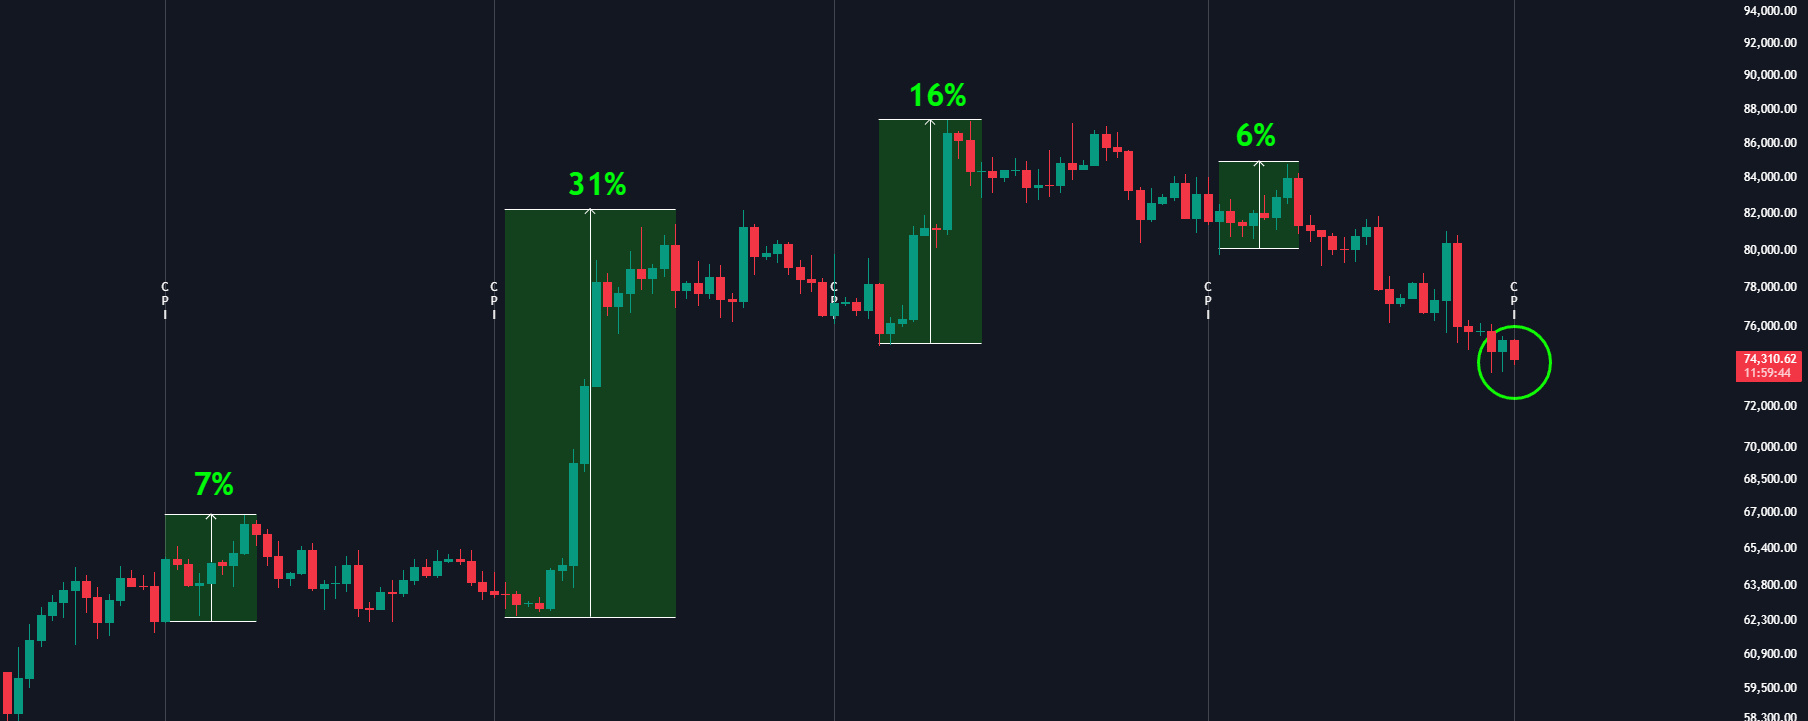
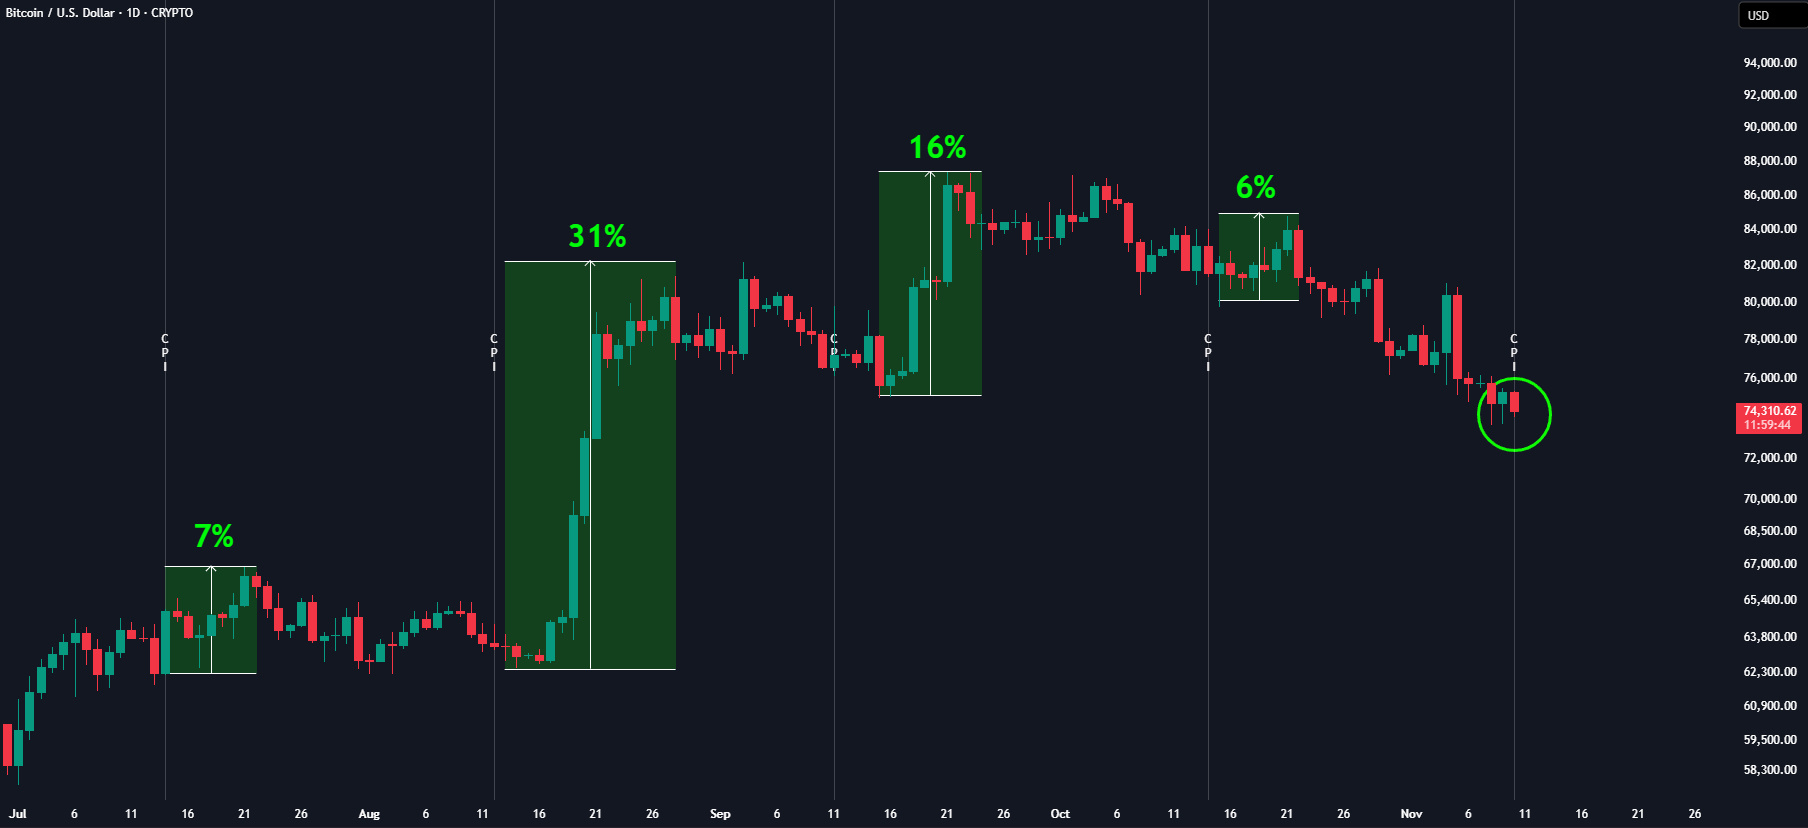
• Kasus ekstrem berupa kenaikan besar memang terjadi (misalnya +6,5% pada jam pertama tanggal 10 November 2022), tetapi penurunan besar juga terjadi (-8,7% dalam 4 jam pada 13 September 2022). Angka 7%, 31%, 16%, dan 6% pada grafik unggahan asli merupakan sampel positif yang dipilih, bukan gambaran seluruh sampel.
Sejak 2021, kisaran pergerakan CPI selama 2 jam pada hari pengumuman sekitar 1,8 kali lipat dibandingkan hari biasa. Puncaknya terjadi selama siklus kenaikan suku bunga pada 2022 (bisa mencapai lebih dari 3 kali lipat).
2. Faktor pendorong yang sesungguhnya: kejutan CPI (Surprise)
Pasar memperhitungkan “selisih relatif terhadap ekspektasi”, bukan angka absolut:
• Rilis yang lebih rendah (di bawah ekspektasi, terutama CPI inti ≤0,2%): cenderung mendorong BTC naik. Data beberapa tahun terakhir menunjukkan bahwa saat CPI inti ≤0,2%, BTC naik pada jam pertama sekitar 10 dari 13 kali, dengan kenaikan rata-rata sekitar 0,45%.
• Rilis yang lebih tinggi (di atas ekspektasi): cenderung menekan BTC.
• Riset BitGo (108 rilis CPI inti): setelah 2024, imbal hasil berlebih 5 menit setelah rilis yang lebih tinggi sekitar -0,6%, sedangkan setelah rilis yang lebih rendah sekitar +0,5%. Hubungan ini paling kuat selama siklus kenaikan suku bunga 2022–2023, lalu melemah tetapi tetap signifikan (R² untuk 5 menit bisa mencapai 36%).
Mekanisme transmisinya jelas: CPI yang lebih rendah → ekspektasi kenaikan suku bunga menurun/ekspektasi penurunan suku bunga meningkat → suku bunga riil dan dolar melemah → aset berisiko (termasuk BTC) mendapat dukungan likuiditas. Sejak 2020, BTC semakin dipengaruhi faktor makro dan tidak lagi semata-mata digerakkan oleh narasi “emas digital”.
3. Perbedaan waktu dan rezim
• Puncak pada 2022: saat inflasi tinggi, penurunan BTC setelah rilis yang lebih tinggi cenderung bertahan lebih lama.
• 2024–2026: sensitivitasnya menurun dibandingkan 2022. Pada beberapa periode bahkan muncul tanda-tanda “terlepas dari faktor makro”, tetapi secara keseluruhan sensitivitasnya masih lebih tinggi daripada pada 2017–2020. BTC telah menjadi instrumen perdagangan makro bagi institusi dan merespons likuiditas real-time serta jalur kebijakan dengan lebih cepat.
• Dalam jangka panjang, CPI itu sendiri bukan pendorong jangka panjang BTC (imbal hasil historis BTC jauh melampaui inflasi), tetapi dampaknya terhadap pergerakan jangka pendek sangat kuat.
4. Latar belakang saat ini (CPI 10 November 2026)
• Ekspektasi pasar: CPI utama bulanan +0,3%, CPI inti +0,2% (melambat signifikan dibandingkan angka sebelumnya, 0,6%/0,3%). Tidak ada data tahunan (terdampak penutupan pemerintah tahun lalu).
• Saat itu BTC berada di sekitar $74.000 dan relatif lemah belakangan ini (sekitar -11% dalam 30 hari); pasar telah memperhitungkan sebagian kemungkinan pengetatan lebih lanjut oleh Federal Reserve.
• Jika CPI inti aktual ≤0,2% dan sesuai atau di bawah ekspektasi, pola historis cenderung mendukung kenaikan. Jika CPI inti di atas ekspektasi (≥0,3%), tekanan jual langsung lebih mungkin terjadi.
Kesimpulan: CPI merupakan katalis volatilitas tinggi, bukan katalis yang hanya mengarah ke satu sisi. Klaim dalam unggahan asli bahwa “setiap kali pasti naik” tidak benar; yang benar-benar bisa diperdagangkan adalah arah kejutan data + reaksi makro langsung (dolar, imbal hasil, kontrak berjangka saham). Dalam kondisi saat ini, rilis yang lebih rendah lebih mungkin menjadi penopang jangka pendek, tetapi perlu mempertimbangkan angka aktual dan penetapan harga pasar secara langsung, bukan hanya pola historis. Peningkatan volatilitas sudah pasti; arah pergerakan harus ditentukan berdasarkan data itu sendiri.