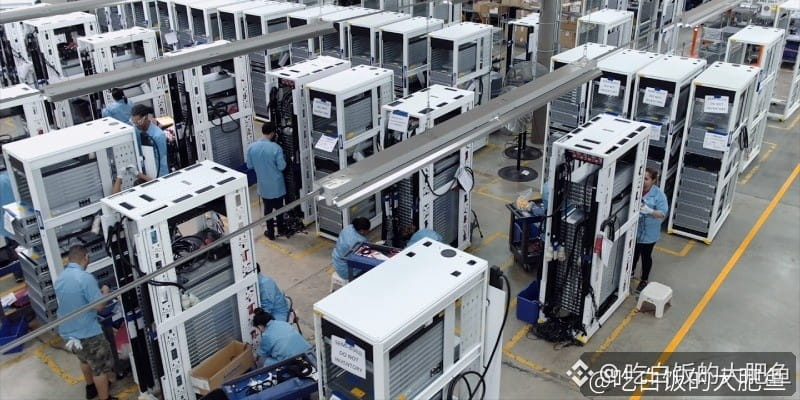
Sebuah perusahaan manufaktur kontrak mencatat lonjakan pendapatan kuartalan sebesar 84%, sementara laba per saham naik dari 1,67 dolar menjadi 4,43 dolar—setelah laporan keuangan dirilis, harga saham sempat melonjak lebih dari 20% dalam perdagangan setelah jam bursa. Dalam gelombang AI kali ini, yang meraup untung bukan hanya penjual chip, tetapi juga pembuat rak server untuk chip.
Sanmina($SANM)baru saja merilis laporan kinerja Q4 tahun fiskal 2026 (hingga 3 Oktober):
1、Pendapatan sebesar 3,86 miliar dolar, naik 84% dibandingkan tahun sebelumnya, 10% lebih tinggi dari perkiraan pasar sebesar 3,48 miliar, dan melampaui batas atas proyeksi perusahaan sendiri yang sebesar 3,3–3,6 miliar;
2、Laba per saham yang disesuaikan sebesar 4,43 dolar, dibandingkan hanya 1,67 dolar pada periode yang sama tahun lalu, 35% lebih tinggi dari perkiraan pasar sebesar 3,27 dolar;
3、Pendapatan dari infrastruktur cloud dan AI serta jaringan komunikasi sebesar 2,37 miliar dolar, naik 179% dibandingkan tahun sebelumnya. Sepanjang tahun, segmen ini menghasilkan 9,25 miliar dolar atau 64% dari total pendapatan;
4、Proyeksi tahun depan bahkan lebih kuat: pendapatan tahun fiskal 2027 diperkirakan 17,5–19,5 miliar dolar, dengan laba per saham yang disesuaikan sebesar 15,5–17,5 dolar. Titik tengah kedua proyeksi itu jauh di atas perkiraan pasar; sahamnya juga masih naik sekitar 19,5% dalam perdagangan prapasar AS pagi ini.
Pandangan kami: Nilai penting laporan ini bukan pada “seberapa besar kenaikannya”, melainkan pada “siapa yang membayar”. Pendapatan tahunan dari infrastruktur cloud dan AI mencapai 9,25 miliar dolar. Bisnis rak server ZT Systems, yang baru diambil alih dari AMD pada Oktober tahun lalu, menjadi mesin penggerak segmen ini. Penyedia cloud benar-benar mengeluarkan uang untuk rak server AI. Namun, jangan hanya terpukau oleh angka-angkanya: 0,42 dolar dari laba per saham sebesar 4,43 dolar berasal dari pengembalian tarif, sementara proyeksi margin laba operasional tahun depan sebesar 7,0–7,5% justru lebih rendah daripada 9,0% pada kuartal ini. Ada dua kemungkinan: jika volume pengiriman rak Helios terus meningkat dan margin laba tetap terjaga, dana untuk infrastruktur AI akan terus mengalir ke perusahaan manufaktur kontrak; sebaliknya, jika pesanan melambat, valuasi yang sudah naik harus terkoreksi lebih dulu.
Sanmina($SANM)baru saja merilis laporan kinerja Q4 tahun fiskal 2026 (hingga 3 Oktober):
1、Pendapatan sebesar 3,86 miliar dolar, naik 84% dibandingkan tahun sebelumnya, 10% lebih tinggi dari perkiraan pasar sebesar 3,48 miliar, dan melampaui batas atas proyeksi perusahaan sendiri yang sebesar 3,3–3,6 miliar;
2、Laba per saham yang disesuaikan sebesar 4,43 dolar, dibandingkan hanya 1,67 dolar pada periode yang sama tahun lalu, 35% lebih tinggi dari perkiraan pasar sebesar 3,27 dolar;
3、Pendapatan dari infrastruktur cloud dan AI serta jaringan komunikasi sebesar 2,37 miliar dolar, naik 179% dibandingkan tahun sebelumnya. Sepanjang tahun, segmen ini menghasilkan 9,25 miliar dolar atau 64% dari total pendapatan;
4、Proyeksi tahun depan bahkan lebih kuat: pendapatan tahun fiskal 2027 diperkirakan 17,5–19,5 miliar dolar, dengan laba per saham yang disesuaikan sebesar 15,5–17,5 dolar. Titik tengah kedua proyeksi itu jauh di atas perkiraan pasar; sahamnya juga masih naik sekitar 19,5% dalam perdagangan prapasar AS pagi ini.
Pandangan kami: Nilai penting laporan ini bukan pada “seberapa besar kenaikannya”, melainkan pada “siapa yang membayar”. Pendapatan tahunan dari infrastruktur cloud dan AI mencapai 9,25 miliar dolar. Bisnis rak server ZT Systems, yang baru diambil alih dari AMD pada Oktober tahun lalu, menjadi mesin penggerak segmen ini. Penyedia cloud benar-benar mengeluarkan uang untuk rak server AI. Namun, jangan hanya terpukau oleh angka-angkanya: 0,42 dolar dari laba per saham sebesar 4,43 dolar berasal dari pengembalian tarif, sementara proyeksi margin laba operasional tahun depan sebesar 7,0–7,5% justru lebih rendah daripada 9,0% pada kuartal ini. Ada dua kemungkinan: jika volume pengiriman rak Helios terus meningkat dan margin laba tetap terjaga, dana untuk infrastruktur AI akan terus mengalir ke perusahaan manufaktur kontrak; sebaliknya, jika pesanan melambat, valuasi yang sudah naik harus terkoreksi lebih dulu.