Euforia memori sedang memuncak, tetapi hari ini Morgan Stanley menyiramkan air dingin.
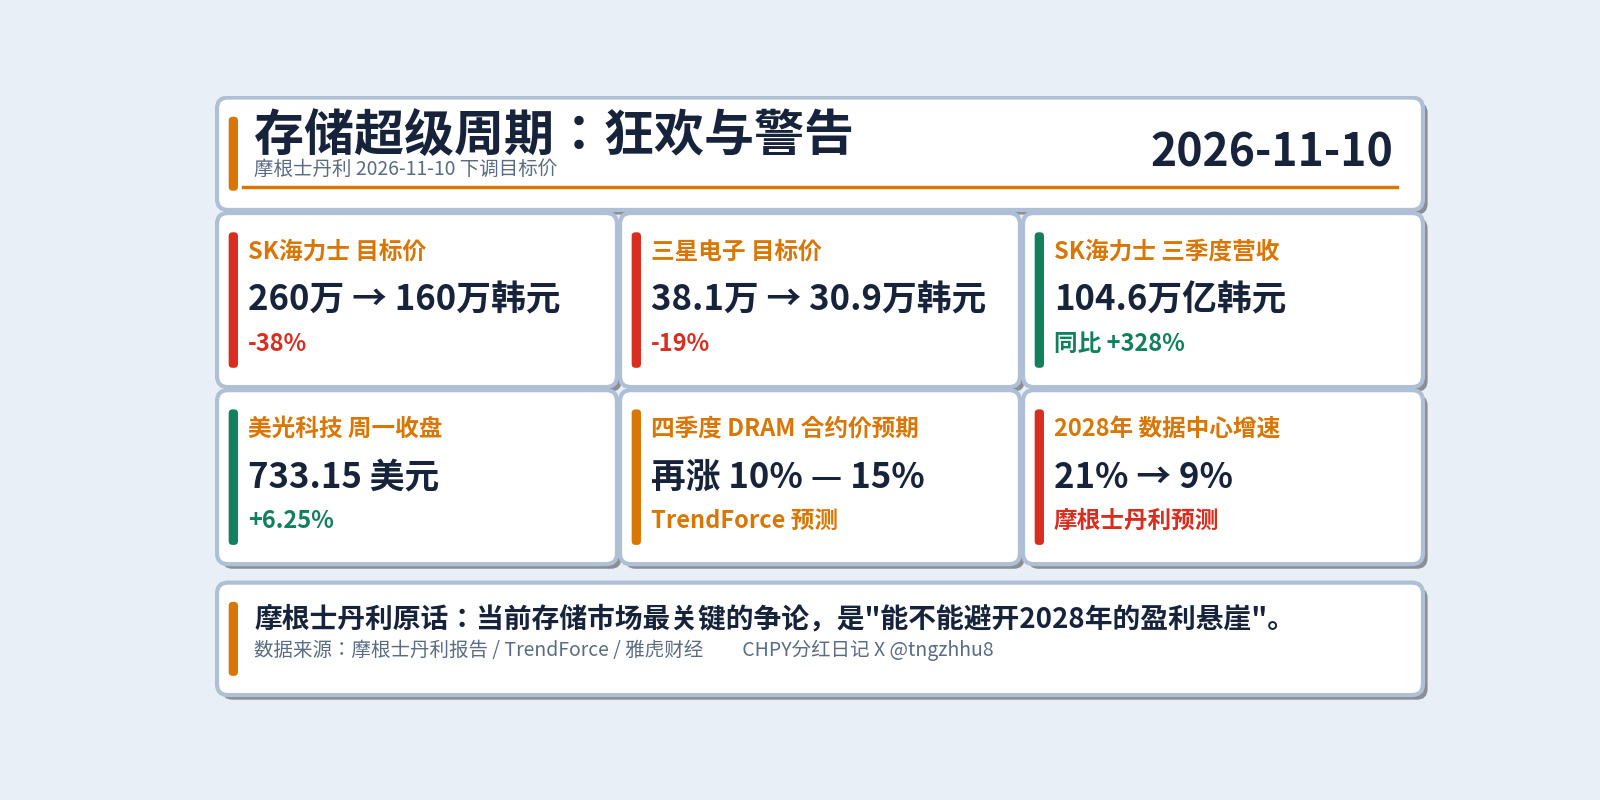
Pukul 13.44 hari ini, Morgan Stanley merilis laporan berjudul “Semikonduktor Memori—Isu Utama setelah Pemilu Sela AS”: di satu sisi menaikkan proyeksi laba operasional Samsung Electronics dan SK Hynix tahun depan (masing-masing +9% dan +13%), tetapi di sisi lain memangkas tajam target harga kedua perusahaan—SK Hynix dari 2,6 juta won menjadi 1,6 juta won, turun 38%; Samsung Electronics dari 381 ribu won menjadi 309 ribu won, turun 19%. Peringkat tetap Overweight, tetapi pemangkasan dilakukan pada valuasinya.
Peringatan ini datang pada saat yang tepat, karena angka kuartal ketiga memang sangat mencolok: pendapatan SK Hynix pada kuartal ketiga mencapai 104.6 triliun won, naik 328% dibandingkan tahun sebelumnya, dengan margin laba operasional mencapai 80%; pendapatan Samsung Electronics mencetak rekor sebesar 195.3 triliun won, sementara divisi chip naik 15% dibandingkan kuartal sebelumnya. Lembaga riset pasar TrendForce memperkirakan harga kontrak DRAM pada kuartal keempat akan naik lagi 10%—15%, dan NAND flash naik 15%—20%. Micron Technology naik 6.25% pada Senin, ditutup di $733.15, dan sempat menguat lebih dari 193% sepanjang tahun ini. SK Hynix sendiri mengatakan kelangkaan pasokan akan berlangsung setidaknya hingga 2030.
Yang dikhawatirkan Morgan Stanley bukan tahun depan, melainkan 2028. Laporan itu menyebut, “Perdebatan paling penting di pasar memori saat ini adalah apakah kita bisa menghindari jurang laba pada 2028.” Ada tiga alasan: pertama, pabrik-pabrik baru mulai beroperasi sejak akhir 2027, sehingga pasokan akan bertambah; kedua, setelah pemilu sela AS, sejumlah rencana pembangunan pusat data ditunda, dengan proyek sekitar 5 gigawatt bergeser dari 2028 ke 2029, sehingga pertumbuhan penambahan kapasitas pusat data global pada 2028 dipangkas dari 21% menjadi 9%; ketiga, ekspansi kapasitas produsen China dan persaingan di memori bandwidth tinggi semakin ketat. Morgan Stanley memangkas proyeksi margin laba operasional SK Hynix untuk memori bandwidth tinggi pada 2027—2028 dari 78%—80% menjadi sekitar 70%, dan memangkas rata-rata margin laba operasional 2029—2035 dari 53% menjadi 28%.
Rantai dampaknya sebenarnya cukup jelas: pusat data kecerdasan buatan menyedot kapasitas produksi memori global; setiap gigabyte memori bandwidth tinggi membutuhkan kapasitas wafer sekitar 3 kali lipat dibandingkan DRAM biasa; Samsung Electronics, SK Hynix, dan Micron Technology menguasai lebih dari 90% DRAM global. Begitu kapasitas dialihkan, memori konsumen pun langka dan harganya naik; kenaikan harga kemudian mendorong laba dan harga saham ketiga perusahaan itu. Dalam jangka pendek, rantai ini belum terputus: CEO Apple John Ternus baru saja mengatakan dalam panggilan konferensi laporan keuangan bahwa kenaikan harga memori saat ini “belum pernah terjadi sebelumnya” dan akan berlanjut setelah Desember; lebih dari 75% kapasitas Micron Technology untuk 2027 sudah dipesan. Morgan Stanley sendiri juga mengakui bahwa proyeksi laba tahun depan dinaikkan.
Perbedaan pendapat yang sebenarnya terletak pada waktunya. Hal paling berbahaya dalam siklus kenaikan harga bukanlah ketika kenaikan harga berhenti, melainkan ketika semua orang serentak menganggap harga akan terus naik selamanya dan bersama-sama memperluas kapasitas produksi. Ada satu kalimat dalam laporan Morgan Stanley yang layak dicatat: “Harga saham sering kali bergerak lebih dulu daripada fundamental, dan ada risiko proyeksi laba direvisi turun ketika pasokan mengejar permintaan dan pembangunan infrastruktur kecerdasan buatan melambat.” Dalam bahasa sederhana: harga saham saat ini sudah mencerminkan laba tinggi hingga setelah 2028; begitu pasokan bertambah dan permintaan melambat, efek “double whammy” Davis bisa datang jauh lebih cepat daripada kenaikan harga. Analis Sean Kim bukan pertama kalinya menyerukan datangnya musim dingin: pada 2021 ia menerbitkan artikel “Memori, musim dingin telah tiba”, dan pada 2024 ia juga memangkas target harga secara tajam karena kekhawatiran kelebihan pasokan. Kali ini adalah yang ketiga.
Kenaikan harga jangka pendek masih berlanjut, tetapi jurang jangka panjang sudah di depan mata. Situasi seperti ini paling menguji manajemen posisi: kita bisa menikmati keuntungan dari kenaikan harga pada 2026—2027, tetapi 2028 harus diawasi sebagai titik balik yang sesungguhnya—laju operasionalisasi pabrik baru, belanja modal pusat data, dan perubahan pangsa pasar memori bandwidth tinggi SK Hynix dan Samsung Electronics (TrendForce memperkirakan pangsa Samsung Electronics tahun depan sekitar 39%, melampaui SK Hynix yang sekitar 37%). Perubahan arah pada salah satu dari tiga hal tersebut bisa menjadi sinyal untuk mengurangi posisi. Indeks Harga Konsumen AS Oktober yang diumumkan malam ini pukul 21.30 dan laporan keuangan CoreWeave setelah penutupan pasar akan lebih dulu menjadi pemeriksaan suhu bagi geliat pembangunan infrastruktur kecerdasan buatan.
Super-siklus memori belum terbukti keliru, tetapi Wall Street sudah mulai menentukan tanggal kedaluwarsanya.
#存储超级周期 #美股
Pukul 13.44 hari ini, Morgan Stanley merilis laporan berjudul “Semikonduktor Memori—Isu Utama setelah Pemilu Sela AS”: di satu sisi menaikkan proyeksi laba operasional Samsung Electronics dan SK Hynix tahun depan (masing-masing +9% dan +13%), tetapi di sisi lain memangkas tajam target harga kedua perusahaan—SK Hynix dari 2,6 juta won menjadi 1,6 juta won, turun 38%; Samsung Electronics dari 381 ribu won menjadi 309 ribu won, turun 19%. Peringkat tetap Overweight, tetapi pemangkasan dilakukan pada valuasinya.
Peringatan ini datang pada saat yang tepat, karena angka kuartal ketiga memang sangat mencolok: pendapatan SK Hynix pada kuartal ketiga mencapai 104.6 triliun won, naik 328% dibandingkan tahun sebelumnya, dengan margin laba operasional mencapai 80%; pendapatan Samsung Electronics mencetak rekor sebesar 195.3 triliun won, sementara divisi chip naik 15% dibandingkan kuartal sebelumnya. Lembaga riset pasar TrendForce memperkirakan harga kontrak DRAM pada kuartal keempat akan naik lagi 10%—15%, dan NAND flash naik 15%—20%. Micron Technology naik 6.25% pada Senin, ditutup di $733.15, dan sempat menguat lebih dari 193% sepanjang tahun ini. SK Hynix sendiri mengatakan kelangkaan pasokan akan berlangsung setidaknya hingga 2030.
Yang dikhawatirkan Morgan Stanley bukan tahun depan, melainkan 2028. Laporan itu menyebut, “Perdebatan paling penting di pasar memori saat ini adalah apakah kita bisa menghindari jurang laba pada 2028.” Ada tiga alasan: pertama, pabrik-pabrik baru mulai beroperasi sejak akhir 2027, sehingga pasokan akan bertambah; kedua, setelah pemilu sela AS, sejumlah rencana pembangunan pusat data ditunda, dengan proyek sekitar 5 gigawatt bergeser dari 2028 ke 2029, sehingga pertumbuhan penambahan kapasitas pusat data global pada 2028 dipangkas dari 21% menjadi 9%; ketiga, ekspansi kapasitas produsen China dan persaingan di memori bandwidth tinggi semakin ketat. Morgan Stanley memangkas proyeksi margin laba operasional SK Hynix untuk memori bandwidth tinggi pada 2027—2028 dari 78%—80% menjadi sekitar 70%, dan memangkas rata-rata margin laba operasional 2029—2035 dari 53% menjadi 28%.
Rantai dampaknya sebenarnya cukup jelas: pusat data kecerdasan buatan menyedot kapasitas produksi memori global; setiap gigabyte memori bandwidth tinggi membutuhkan kapasitas wafer sekitar 3 kali lipat dibandingkan DRAM biasa; Samsung Electronics, SK Hynix, dan Micron Technology menguasai lebih dari 90% DRAM global. Begitu kapasitas dialihkan, memori konsumen pun langka dan harganya naik; kenaikan harga kemudian mendorong laba dan harga saham ketiga perusahaan itu. Dalam jangka pendek, rantai ini belum terputus: CEO Apple John Ternus baru saja mengatakan dalam panggilan konferensi laporan keuangan bahwa kenaikan harga memori saat ini “belum pernah terjadi sebelumnya” dan akan berlanjut setelah Desember; lebih dari 75% kapasitas Micron Technology untuk 2027 sudah dipesan. Morgan Stanley sendiri juga mengakui bahwa proyeksi laba tahun depan dinaikkan.
Perbedaan pendapat yang sebenarnya terletak pada waktunya. Hal paling berbahaya dalam siklus kenaikan harga bukanlah ketika kenaikan harga berhenti, melainkan ketika semua orang serentak menganggap harga akan terus naik selamanya dan bersama-sama memperluas kapasitas produksi. Ada satu kalimat dalam laporan Morgan Stanley yang layak dicatat: “Harga saham sering kali bergerak lebih dulu daripada fundamental, dan ada risiko proyeksi laba direvisi turun ketika pasokan mengejar permintaan dan pembangunan infrastruktur kecerdasan buatan melambat.” Dalam bahasa sederhana: harga saham saat ini sudah mencerminkan laba tinggi hingga setelah 2028; begitu pasokan bertambah dan permintaan melambat, efek “double whammy” Davis bisa datang jauh lebih cepat daripada kenaikan harga. Analis Sean Kim bukan pertama kalinya menyerukan datangnya musim dingin: pada 2021 ia menerbitkan artikel “Memori, musim dingin telah tiba”, dan pada 2024 ia juga memangkas target harga secara tajam karena kekhawatiran kelebihan pasokan. Kali ini adalah yang ketiga.
Kenaikan harga jangka pendek masih berlanjut, tetapi jurang jangka panjang sudah di depan mata. Situasi seperti ini paling menguji manajemen posisi: kita bisa menikmati keuntungan dari kenaikan harga pada 2026—2027, tetapi 2028 harus diawasi sebagai titik balik yang sesungguhnya—laju operasionalisasi pabrik baru, belanja modal pusat data, dan perubahan pangsa pasar memori bandwidth tinggi SK Hynix dan Samsung Electronics (TrendForce memperkirakan pangsa Samsung Electronics tahun depan sekitar 39%, melampaui SK Hynix yang sekitar 37%). Perubahan arah pada salah satu dari tiga hal tersebut bisa menjadi sinyal untuk mengurangi posisi. Indeks Harga Konsumen AS Oktober yang diumumkan malam ini pukul 21.30 dan laporan keuangan CoreWeave setelah penutupan pasar akan lebih dulu menjadi pemeriksaan suhu bagi geliat pembangunan infrastruktur kecerdasan buatan.
Super-siklus memori belum terbukti keliru, tetapi Wall Street sudah mulai menentukan tanggal kedaluwarsanya.
#存储超级周期 #美股