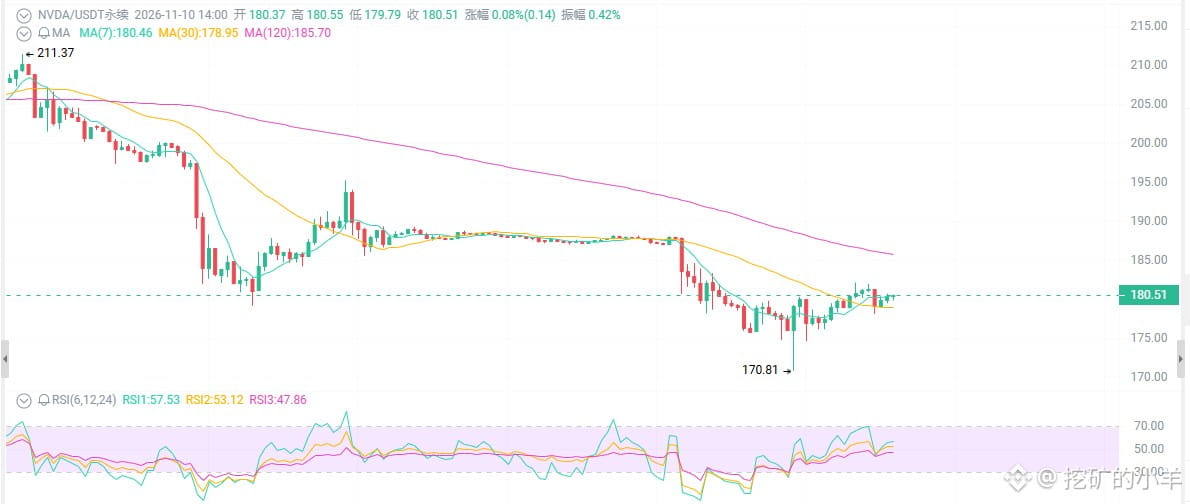
NVDA di harga 180 dolar, kamu sedang cut loss atau menghitung uang?
Dari 239 turun ke 180, nilainya sudah hilang 25%. RSI anjlok ke 28, dan area oversold dipenuhi saham-saham yang dilepas dengan kerugian. Target harga rata-rata Wall Street masih di 320—laporan keuangan 17 November akan menjadi akhir pembantaian ini, atau awal kepanikan berikutnya?
Lihat dulu permukaannya: penurunannya tajam, tetapi belum ambruk.
Puncak 239 pada 6 Oktober, hari ini 180, koreksi 25%, turun 22% dalam hampir 30 hari terakhir. RSI harian 28, sudah sangat oversold. Kamu panik karena hanya melihat harga. Tapi harga turun ≠ perusahaan memburuk. Mereka yang mencampuradukkan keduanya selalu melepas saham di harga terendah dalam setiap siklus.
Hal pertama: gugatan pemegang saham dan sikap hati-hati analis—semuanya cuma kebisingan.
Pemegang saham menggugat terkait tuduhan yang melibatkan Jensen Huang. Beberapa analis menurunkan target harga, hanya segelintir yang memberi rekomendasi Sell.
Kedengarannya menakutkan? Target harga rata-rata Wall Street adalah 320-327 dolar, dan mayoritas besar memberi rekomendasi Buy/Strong Buy.
Apa satu gugatan bisa menghapus permintaan AI? Tidak. Analis bersikap hati-hati karena urusan listrik, lahan, dan politik lokal—pembangunan pusat data berjalan lambat, bukan karena chip sulit terjual.
Pasokan memori di rantai pasok sedang ketat. Perusahaan sendiri menyebut ini “permintaan yang terlalu panas”, bukan “permintaan yang ambruk”.
Hal kedua: Vera Rubin mulai dikirim, pendapatan per GW melonjak dari 25 miliar menjadi 40 miliar.
Di era Blackwell, peluang pendapatan pusat data per GW sekitar 25 miliar dolar. Begitu arsitektur Vera Rubin hadir, angkanya langsung naik menjadi 40 miliar. Pesanan pelanggan melampaui ekspektasi dan pengiriman sudah dimulai.
Dengan listrik dan lahan yang sama, NVDA bisa menghasilkan lebih banyak uang. Semakin parah kendala pasokan listrik, semakin besar kebutuhan pelanggan untuk membeli chip paling efisien—ini justru menguntungkan NVDA.
Lihat juga fundamentalnya: pendapatan kuartal lalu 96,2 miliar, naik 106% YoY; pusat data 89 miliar, naik 117% YoY; margin kotor 75%. Proyeksi Q3 sebesar 108 miliar. Proyeksi awal FY2028 menunjukkan pertumbuhan pendapatan sekitar 70%, bahkan dengan pasokan yang masih terbatas.
Ini bukan laporan keuangan perusahaan yang akan ambruk, melainkan perusahaan yang dihukum berlebihan oleh sentimen pasar.
Hal ketiga: valuasinya menyusut ke 12-23 kali, kamu masih takut kemahalan?
Forward PE kini turun ke kisaran 12-23 kali, tergantung asumsi EPS FY27/28 yang kamu gunakan.
Perusahaan dengan pendapatan yang berlipat ganda YoY, margin kotor 75%, dan pesanan yang sudah menumpuk hingga tahun depan diberi valuasi 12-23 kali—kamu bilang itu mahal?
Saat PE NVDA melonjak hingga 80 kali pada 2021, semua orang berebut membeli. Sekarang harganya turun tiga perempat, semua orang berebut menjual.
Dari 239 turun ke 180, nilainya sudah hilang 25%. RSI anjlok ke 28, dan area oversold dipenuhi saham-saham yang dilepas dengan kerugian. Target harga rata-rata Wall Street masih di 320—laporan keuangan 17 November akan menjadi akhir pembantaian ini, atau awal kepanikan berikutnya?
Lihat dulu permukaannya: penurunannya tajam, tetapi belum ambruk.
Puncak 239 pada 6 Oktober, hari ini 180, koreksi 25%, turun 22% dalam hampir 30 hari terakhir. RSI harian 28, sudah sangat oversold. Kamu panik karena hanya melihat harga. Tapi harga turun ≠ perusahaan memburuk. Mereka yang mencampuradukkan keduanya selalu melepas saham di harga terendah dalam setiap siklus.
Hal pertama: gugatan pemegang saham dan sikap hati-hati analis—semuanya cuma kebisingan.
Pemegang saham menggugat terkait tuduhan yang melibatkan Jensen Huang. Beberapa analis menurunkan target harga, hanya segelintir yang memberi rekomendasi Sell.
Kedengarannya menakutkan? Target harga rata-rata Wall Street adalah 320-327 dolar, dan mayoritas besar memberi rekomendasi Buy/Strong Buy.
Apa satu gugatan bisa menghapus permintaan AI? Tidak. Analis bersikap hati-hati karena urusan listrik, lahan, dan politik lokal—pembangunan pusat data berjalan lambat, bukan karena chip sulit terjual.
Pasokan memori di rantai pasok sedang ketat. Perusahaan sendiri menyebut ini “permintaan yang terlalu panas”, bukan “permintaan yang ambruk”.
Hal kedua: Vera Rubin mulai dikirim, pendapatan per GW melonjak dari 25 miliar menjadi 40 miliar.
Di era Blackwell, peluang pendapatan pusat data per GW sekitar 25 miliar dolar. Begitu arsitektur Vera Rubin hadir, angkanya langsung naik menjadi 40 miliar. Pesanan pelanggan melampaui ekspektasi dan pengiriman sudah dimulai.
Dengan listrik dan lahan yang sama, NVDA bisa menghasilkan lebih banyak uang. Semakin parah kendala pasokan listrik, semakin besar kebutuhan pelanggan untuk membeli chip paling efisien—ini justru menguntungkan NVDA.
Lihat juga fundamentalnya: pendapatan kuartal lalu 96,2 miliar, naik 106% YoY; pusat data 89 miliar, naik 117% YoY; margin kotor 75%. Proyeksi Q3 sebesar 108 miliar. Proyeksi awal FY2028 menunjukkan pertumbuhan pendapatan sekitar 70%, bahkan dengan pasokan yang masih terbatas.
Ini bukan laporan keuangan perusahaan yang akan ambruk, melainkan perusahaan yang dihukum berlebihan oleh sentimen pasar.
Hal ketiga: valuasinya menyusut ke 12-23 kali, kamu masih takut kemahalan?
Forward PE kini turun ke kisaran 12-23 kali, tergantung asumsi EPS FY27/28 yang kamu gunakan.
Perusahaan dengan pendapatan yang berlipat ganda YoY, margin kotor 75%, dan pesanan yang sudah menumpuk hingga tahun depan diberi valuasi 12-23 kali—kamu bilang itu mahal?
Saat PE NVDA melonjak hingga 80 kali pada 2021, semua orang berebut membeli. Sekarang harganya turun tiga perempat, semua orang berebut menjual.