
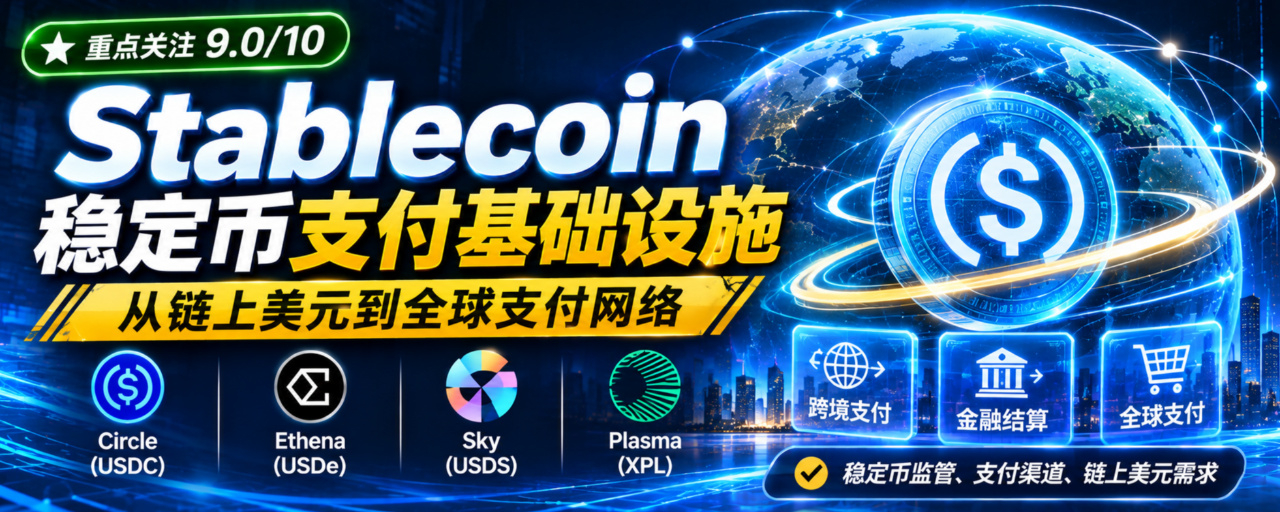
Stablecoin: — dari dolar on-chain hingga jaringan pembayaran global: bagaimana stablecoin membentuk ulang penyelesaian lintas negara, arus dana lembaga keuangan, dan sistem keuangan digital
Teman-teman, saat membahas dunia kripto, perhatian kita sering kali tanpa sadar tertuju pada BTC, ETH, AI Crypto, RWA, serta berbagai narasi tren yang terus bermunculan. Stablecoin seperti latar belakang yang tenang; biasanya tersimpan begitu saja di dompet, dan baru kita ingat saat pasar bergejolak atau ketika berpindah aset dan mentransfer dana.
Selama ini, pemahaman sebagian besar orang di dunia kripto tentang stablecoin sangat sederhana: nilainya dipatok ke 1 dolar AS dan digunakan untuk membeli kripto, menghindari risiko, atau memindahkan dana. Baik USDT maupun USDC, tujuan kita menggunakannya selalu untuk bertransaksi. Namun, hari ini saya ingin membahas tuntas satu hal: pemahaman ini sudah jauh tertinggal dari perkembangan sektor tersebut.
Kisah stablecoin sudah lama tidak terbatas pada pool perdagangan di bursa. Stablecoin sedang bertransformasi dari alat ukur nilai di pasar kripto menjadi infrastruktur dolar digital yang dapat diprogram. Stablecoin bukanlah aset spekulatif baru, melainkan sarana untuk menjadikan dolar seperti informasi di internet: dapat dikirim kapan saja, diselesaikan secara otomatis, ditanamkan ke dalam logika perangkat lunak, dan beroperasi tanpa henti sepanjang tahun. Penyelesaian lintas negara, pemindahan dana perusahaan multinasional, pembayaran gaji luar negeri, pembayaran rantai pasok, serta pelaksanaan otomatis smart contract—semua ini dapat dilakukan dengan stablecoin.
Itulah sebabnya belakangan ini banyak trader institusional, blogger makro, dan peneliti on-chain di X terus mendalami sektor stablecoin. Sektor ini tidak menawarkan sensasi kenaikan harga mendadak seperti koin Meme, juga tidak memiliki narasi romantis dan liar seperti AI Agent. Namun, ini adalah salah satu dari sedikit sektor di dunia kripto yang telah menghasilkan volume transaksi nyata dan arus kas stabil, serta terus diuji coba oleh lembaga keuangan tradisional.
Perlu saya sampaikan lebih dulu: semua isi di bawah ini hanyalah berbagi riset sektor dan bukan merupakan saran investasi. Stablecoin itu sendiri, saham terkait, dan token memiliki berbagai risiko seperti risiko regulasi, likuiditas, dan depeg. Pastikan Anda membuat penilaian secara mandiri.
I. Ada banyak hal yang perlu dicermati di balik data yang tampak mengesankan: bagaimana memahami permintaan nyata terhadap stablecoin?
Laporan tahunan 2026 dari Bank for International Settlements (BIS) menyajikan sejumlah data yang sangat mengejutkan: hingga akhir Mei 2026, kapitalisasi pasar stablecoin global mencapai sekitar 320 miliar dolar AS, sementara total volume transfer stablecoin on-chain sepanjang 2025 mendekati 28 triliun dolar AS.
Saat pertama melihat angka ini, banyak orang langsung berpikir: stablecoin hampir saja mengguncang sistem pembayaran lintas negara. Namun, BIS secara khusus mengingatkan agar kita tidak terlalu cepat menyimpulkan. Ini juga merupakan pesan terpenting dari seluruh riset tersebut: di antara volume transfer yang sangat besar ini, terdapat banyak sekali “perputaran yang tidak efektif”. Banyak transaksi berasal dari beberapa dompet yang dikendalikan oleh pihak yang sama dan saling mentransfer dana, pemindahan dana di bursa, serta perputaran internal pool DeFi. Dana hanya berputar di dalam ekosistem tertutup kripto dan tidak mengalir ke perdagangan nyata, pembayaran perusahaan, ataupun remitansi pribadi lintas negara. Setelah bagian ini disisihkan, skala pembayaran yang benar-benar mendukung ekonomi riil akan menyusut drastis.
Pernyataan ini langsung menetapkan tolok ukur utama dalam riset stablecoin: jangan menggunakan volume transfer on-chain atau kapitalisasi pasar total untuk menilai kemajuan adopsi sektor ini. Hal yang benar-benar perlu diperhatikan adalah proporsi pembayaran dalam ekonomi riil.
Kita dapat membagi permintaan stablecoin saat ini menjadi empat lapisan. Pengguna, kebutuhan, dan logika bisnis setiap lapisan sepenuhnya berbeda, sehingga tidak bisa dipandang sebagai satu hal yang sama.
Lapisan pertama adalah penyelesaian transaksi asli kripto yang paling kita kenal. Inilah basis stablecoin yang saat ini paling besar dan paling matang. Perdagangan spot, kontrak, dan opsi, kolateral untuk pinjaman DeFi, serta tempat berlindungnya dana saat pasar jatuh tajam, semuanya bergantung pada stablecoin. Dana di lapisan ini berputar sangat cepat dan sensitif terhadap kecepatan konfirmasi on-chain, tetapi terus berputar di dalam lingkaran kripto. Ini adalah fondasi stablecoin, tetapi bukan inti kisah pertumbuhan masa depan.
Lapisan kedua adalah remitansi pribadi lintas negara. Siapa pun yang pernah menggunakan SWIFT untuk transfer lintas negara pasti paham betapa merepotkannya proses itu: beberapa bank koresponden bergantian memproses kliring, transaksi hanya dapat diproses pada hari kerja, dana lambat sampai, sementara biaya dan selisih kurs terus menggerus jumlah pokok. Transfer stablecoin on-chain dapat dilakukan kapan saja, termasuk hari libur, dan dikonfirmasi hanya dalam beberapa detik. Sekilas, stablecoin tampak sempurna untuk mengatasi masalah ini. Namun, ada kesalahpahaman yang sangat umum: transfer on-chain yang cepat tidak berarti seluruh proses pembayaran lintas negara juga cepat. Alur lengkap remitansi lintas negara adalah: membeli stablecoin dengan mata uang fiat → transfer on-chain → penerima menukarkannya kembali ke mata uang fiat lokal. Verifikasi KYC, kanal keluar-masuk dana, pengendalian devisa setempat, dan manajemen risiko bank dapat menghambat proses di setiap tahap. Stablecoin hanya mengoptimalkan sebagian kecil proses penyelesaian di tengah dan tidak dapat menghilangkan hambatan di kedua ujung dunia mata uang fiat. Itulah sebabnya stablecoin hingga kini belum menggantikan saluran remitansi tradisional seperti Western Union secara luas.
Lapisan ketiga adalah pengelolaan dana lembaga dan perusahaan. Inilah pasar dengan potensi pertumbuhan masa depan terbesar dan hambatan masuk tertinggi: penyelesaian transaksi dengan pemasok lintas negara, pembayaran gaji pegawai di luar negeri, dan pemindahan likuiditas antarnegara dalam satu grup. Pelanggan B2B seperti ini memiliki pola pikir yang sangat berbeda dari investor ritel. Mereka sama sekali tidak terlalu peduli apakah biaya transfer bisa sedikit lebih murah. Perusahaan paling memperhatikan lima hal: apakah aset cadangan transparan dan mencukupi, apakah penebusan dapat dilakukan dengan lancar saat terjadi penarikan dana besar-besaran, apakah penerbit memiliki izin yang sesuai, apakah ada audit independen dan perlindungan manajemen risiko, serta apakah tersedia layanan keuangan pendukung jika terjadi sengketa. Bagi perusahaan, stablecoin adalah alat keuangan, bukan aset spekulatif. Kepatuhan regulasi adalah syarat mutlak untuk masuk.
Lapisan keempat adalah keuangan yang dapat diprogram. Ini kemampuan unik stablecoin yang tidak bisa ditiru oleh alat pembayaran tradisional. Aliran dana di rekening bank tradisional sangat bergantung pada pekerjaan manual dan pengoperasian sistem internal. Logika smart contract dapat ditanamkan ke dalam stablecoin: pembayaran otomatis ketika kondisi tertentu terpenuhi, hasil proyek secara otomatis dibagi kepada berbagai pihak sesuai proporsi, pinjaman dilunasi otomatis saat jatuh tempo, dan likuidasi otomatis ketika harga kolateral mencapai ambang batas. Dana itu sendiri berubah menjadi aset yang dapat digerakkan dan dieksekusi oleh kode. Inilah landasan yang memungkinkan seluruh ekosistem DeFi dibangun.
Banyak orang mengira stablecoin hanya soal “menerbitkan token”. Padahal, stablecoin merupakan rantai industri dengan pembagian kerja yang jelas dan berlapis-lapis. Dari atas ke bawah, rantai ini terdiri dari lapisan penerbitan, lapisan imbal hasil cadangan, lapisan pembayaran dan distribusi, lapisan penyelesaian on-chain, serta lapisan aplikasi keuangan on-chain. Dalam seluruh rantai industri ini, terdapat tiga model bisnis yang sepenuhnya berbeda untuk menghasilkan uang: Pertama, model penerbit: menerbitkan stablecoin berbasis cadangan, mengalokasikan dana ke aset likuid seperti kas dan obligasi pemerintah AS, lalu memperoleh bunga dari cadangan. Circle adalah contoh utamanya. Kedua, model keuangan protokol: pengguna menjaminkan aset untuk mencetak stablecoin, lalu protokol menghasilkan pendapatan dari bunga pinjaman dan imbal hasil pengelolaan dana. Sky menempuh jalur ini. Ketiga, model jaringan penyelesaian: tidak menerbitkan stablecoin, tetapi membangun jaringan transfer dasar berkecepatan tinggi dan berbiaya rendah untuk menampung arus pembayaran stablecoin, lalu menangkap nilai melalui layanan ekosistem dan sistem staking. Plasma termasuk dalam kategori ini.
Inilah juga akar masalah yang membuat banyak orang terjebak: melihat kapitalisasi pasar stablecoin terus meningkat, lalu tanpa berpikir panjang membeli token terkait. Padahal, jalur transmisi nilai pada setiap lapisan sangat berbeda. Pertumbuhan skala stablecoin tidak berarti permintaan terhadap token akan ikut meningkat. Kita akan berulang kali membuktikan logika ini saat membahas proyek-proyek berikutnya.
II. Empat jalur, empat model stablecoin: Circle, Ethena, Sky, Plasma
Masa ketika USDT mendominasi sendirian sudah lama berlalu. Empat proyek utama ini sebenarnya menjawab empat pertanyaan mendasar yang sangat berbeda: siapa yang seharusnya menerbitkan stablecoin, mekanisme apa yang mengikat nilainya pada 1 dolar AS, pengguna seperti apa yang dilayani, dan bagaimana menghasilkan keuntungan yang berkelanjutan.
Circle (CRCL / USDC): dolar digital yang patuh regulasi, pemain yang paling dekat dengan keuangan tradisional
Circle adalah pemain di sektor ini yang paling dekat dengan arus utama keuangan tradisional. USDC adalah stablecoin yang didukung cadangan penuh: saat mencetak USDC, pengguna mengirimkan dolar AS kepada Circle. Circle mengalokasikan dana terkait ke aset cadangan yang likuid, seperti kas dan obligasi pemerintah AS jangka pendek, lalu secara rutin mengungkapkan bukti cadangan kepada publik. Pengguna yang memenuhi syarat dapat menebus USDC menjadi dolar AS sesuai aturan. Menurut pengungkapan resmi Circle, per 5 November 2026, jumlah USDC yang beredar mencapai sekitar 69,2 miliar dolar AS dan tersedia di 185 negara.
Keunggulan kompetitif utama Circle bukanlah kecanggihan teknologinya, melainkan tiga hal yang sulit ditiru: izin kepatuhan regulasi, transparansi cadangan, dan jaringan distribusi yang luas. Apa yang paling ditakuti pelanggan institusional? Cadangan yang dipalsukan, tidak bisa mencairkan dana saat terjadi penarikan besar-besaran, atau penerbit yang ditutup karena tidak patuh regulasi. Circle secara konsisten menerbitkan laporan cadangan bulanan, menjalani audit independen, menerapkan mekanisme penebusan yang terstandar, serta terus menjalin hubungan dengan bank dan lembaga pembayaran. Pada Oktober 2026, terjadi peristiwa penting: USDC memperoleh status “token uang elektronik signifikan” pertama di bawah kerangka MiCA Uni Eropa. Mulai 12 November, USDC berada di bawah pengawasan ganda EBA dan regulator Prancis. Ini setara dengan memperoleh izin resmi untuk memasuki pasar institusional Eropa.
Circle juga tidak puas hanya dengan menerbitkan stablecoin dan memperoleh bunga. Cakupan bisnisnya terus meluas: aset stablecoin berbagai mata uang seperti USDC dan EURC; jaringan pembayaran Circle CPN dan produk valuta asing StableFX; serta blockchain Layer 1 Arc yang dirancang khusus untuk keuangan stablecoin. Mainnet Arc resmi diluncurkan pada September 2026 dan ditujukan untuk pembayaran stablecoin, transaksi valuta asing, pinjaman, serta pasar modal institusional. Struktur pendapatan Circle perlahan beralih dari hanya mengandalkan bunga cadangan menjadi merambah biaya layanan pembayaran perusahaan, biaya layanan alat pengembang, dan layanan keuangan institusional.
Namun, model bisnisnya memiliki satu titik lemah yang tak dapat dihindari: laba sangat bergantung pada imbal hasil obligasi pemerintah AS. Sumber pendapatan utama Circle adalah bunga dari aset cadangan. Begitu Federal Reserve memasuki siklus penurunan suku bunga, sekalipun jumlah USDC yang diterbitkan terus mencetak rekor baru, turunnya imbal hasil cadangan tetap akan menekan laba. Selain itu, bank dan mitra kanal pembayaran juga meminta bagian dari pendapatan, sehingga ruang laba penerbit terus menyempit.
Kita harus membedakan dua hal: USDC sendiri adalah stablecoin yang bertujuan mempertahankan patokan 1 dolar AS dan tidak akan mengalami apresiasi nilai; CRCL adalah saham perusahaan Circle yang terdaftar di bursa dan mewakili kepemilikan saham. Optimistis terhadap adopsi USDC tidak berarti CRCL pasti akan naik. Di antaranya terdapat banyak faktor seperti kinerja perusahaan, fluktuasi valuasi, dan siklus suku bunga. Pada dasarnya, Circle adalah perusahaan teknologi finansial, bukan protokol terdesentralisasi.
Ethena (ENA / USDe): dolar sintetis, stablecoin berimbal hasil yang tumbuh asli di dunia kripto
Jika Circle memindahkan dolar dari sistem perbankan tradisional ke blockchain, Ethena sepenuhnya berakar di dalam dunia kripto. USDe adalah stablecoin sintetis yang tidak mengandalkan cadangan kas dan obligasi pemerintah AS sebagai penjamin. Nilainya dipertahankan melalui strategi lindung nilai netral Delta.
Berikut penjelasan sederhana cara kerjanya: pengguna menyetorkan aset kolateral yang memenuhi syarat seperti BTC atau ETH. Protokol menyimpan aset spot sekaligus membuka posisi short perpetual dengan nilai nosional setara di bursa terpusat. Saat harga koin naik, posisi spot untung dan posisi short rugi; saat harga koin turun, posisi spot rugi dan posisi short untung. Dengan demikian, fluktuasi arah harga saling mengimbangi. Sumber imbal hasilnya berasal dari funding rate kontrak perpetual dan imbal hasil basis. Pengguna melakukan staking USDe untuk memperoleh sUSDe dan berbagi imbal hasil yang dihasilkan strategi tersebut.
Desain ini sangat menarik: Ethena tidak perlu bergantung pada sistem cadangan bank tradisional, beroperasi secara native di blockchain, memiliki karakteristik imbal hasil, dan tidak perlu mengandalkan kanal keluar-masuk mata uang fiat untuk mengembangkan skala bisnisnya. Ethena juga sedang memperluas penggunaan ke ranah pembayaran dengan meluncurkan Ethena Pay, mencoba mendorong USDe dari sekadar kolateral DeFi menjadi sarana pembayaran dan penyelesaian nyata. Menurut pengungkapan resmi, total nilai kumulatif pencetakan dan penebusan USDe telah melampaui 30 miliar dolar AS. Perlu diperhatikan bahwa ini adalah angka kumulatif, bukan jumlah yang saat ini beredar.
Namun, di antara keempat aset tersebut, struktur risikonya juga paling kompleks. Setiap imbal hasil memiliki eksposur risiko yang jelas: Pertama, sebagian besar posisi lindung nilai dititipkan di bursa terpusat, sehingga sejak awal sudah menghadapi risiko kustodian platform, penarikan dana, dan manajemen risiko; Kedua, imbal hasil sangat bergantung pada kondisi funding rate perpetual. Jika pasar terus-menerus bearish dan funding rate berubah negatif, posisi short harus terus membayar biaya, sehingga strategi langsung merugi; Ketiga, dalam kondisi pasar ekstrem, basis antara spot dan derivatif dapat menyimpang drastis sehingga lindung nilai gagal; jika pada saat yang sama terjadi penarikan dana besar-besaran, aset jaminan mungkin tidak dapat dicairkan secara bertahap tepat waktu, sehingga muncul tekanan depeg; Keempat, APY tinggi sUSDe bukanlah imbal hasil tetap yang dijamin aman, melainkan hasil dari kondisi pasar pada periode tertentu, jadi jangan menganggapnya sebagai produk investasi dengan imbal hasil tetap.
Sementara itu, cara token ENA menangkap nilai juga menjadi bagian yang paling banyak diperdebatkan pasar. ENA adalah token tata kelola yang digunakan untuk tata kelola ekosistem dan distribusi insentif. Namun, tidak ada jalur distribusi buyback yang jelas antara pendapatan protokol dan pemegang ENA seperti yang dimiliki Sky. Apakah pertumbuhan skala USDe dapat secara konsisten berubah menjadi permintaan beli ENA merupakan pertanyaan inti yang harus terus dibuktikan dalam jangka panjang. Ethena menempuh jalur dengan inovasi, potensi pertumbuhan, dan risiko tinggi. Proyek ini cocok untuk terus dipantau, tetapi tidak cocok untuk memproyeksikan tren secara linear dan sederhana.
Sky (SKY / USDS): stablecoin berjaminan terdesentralisasi, bank asli di blockchain
Para pemain lama tentu mengenal MakerDAO. Sky adalah ekosistem MakerDAO setelah melakukan peningkatan merek, sedangkan USDS adalah stablecoin penerus DAI. Keduanya dapat ditukar dengan rasio 1:1. Sky menempuh jalur stablecoin dengan kolateral berlebih: pengguna menyetorkan aset jaminan seperti ETH, token obligasi pemerintah, dan aset RWA ke dalam vault, lalu meminjam USDS sesuai parameter manajemen risiko dan membayar biaya stabilitas. Pengguna juga dapat menyimpan USDS di modul tabungan sUSDS untuk memperoleh suku bunga tabungan Sky. Biaya pinjaman dan imbal hasil pengelolaan dana yang diterima protokol digunakan untuk membeli kembali SKY di pasar sekunder sesuai aturan tata kelola, lalu dibagikan kepada peserta yang melakukan staking SKY. Selain itu, penerbitan token SKY baru telah dihentikan secara permanen, sehingga tidak ada tekanan jual akibat inflasi berkelanjutan.
Menurut saya, mekanisme Sky merupakan rantai dengan siklus nilai paling jelas di antara semua stablecoin terdesentralisasi: skala peredaran USDS meningkat → permintaan pinjaman naik → pendapatan protokol bertambah → SKY dibeli kembali → imbal hasil mengalir kepada staker. Ini bukan sekadar menerbitkan stablecoin, melainkan membangun sistem kredit on-chain yang lengkap dan berperan sebagai bank terdesentralisasi. Maker telah melewati beberapa siklus bullish dan bearish serta menghadapi ujian kondisi pasar ekstrem. Proyek ini telah membangun serangkaian mekanisme manajemen risiko kolateral, likuidasi, dan rencana tata kelola darurat. Inilah keunggulannya yang paling berharga.
Namun, kelemahannya juga jelas: risiko likuidasi berantai akibat fluktuasi tajam harga kolateral selalu ada; smart contract, oracle, dan parameter vault semuanya berpotensi menjadi celah serangan. Meski tata kelolanya terdesentralisasi, penyesuaian parameter inti tetap dipimpin oleh kelompok tata kelola inti, sehingga ada risiko konsentrasi tata kelola. Selain itu, basis pengguna USDS saat ini masih terkonsentrasi di kalangan DeFi. Masih panjang jalan yang harus ditempuh sebelum dapat masuk ke penggunaan nyata di sektor B2B seperti pembayaran perusahaan dan remitansi lintas negara.
Circle menjawab pertanyaan “bagaimana menerbitkan dolar digital yang patuh regulasi”, sedangkan Sky menjawab “bagaimana menciptakan stablecoin dolar melalui sistem kredit on-chain tanpa bergantung pada bank tradisional”. Keduanya memiliki narasi yang sepenuhnya berbeda.
Plasma (XPL): jaringan penyelesaian khusus stablecoin, jalan tol untuk dolar digital
Tiga proyek sebelumnya pada dasarnya adalah penerbit stablecoin. Plasma berbeda: proyek ini tidak menerbitkan stablecoin. Plasma diposisikan sebagai blockchain dasar yang dirancang khusus untuk pembayaran dan penyelesaian stablecoin.
Ada beberapa kendala bawaan saat menggunakan blockchain publik arus utama untuk pembayaran stablecoin: biaya Gas sangat berfluktuasi, jaringan padat, dan pengguna harus memiliki token asli untuk membayar biaya transaksi. Hambatan ini terlalu tinggi bagi pedagang umum dan pengguna ritel. Plasma dirancang dengan mengutamakan stablecoin: transfer stablecoin tanpa biaya Gas, waktu pembuatan blok 1 detik, kompatibel dengan EVM, dan pengguna dapat langsung membayar menggunakan USDC atau USDT tanpa perlu memiliki XPL. Target pelanggannya adalah penyedia pembayaran lintas negara, pedagang luring yang menerima pembayaran, platform pembayaran gaji, dan sistem penyelesaian B2B.
Posisi ini sangat menjanjikan. Setelah sektor stablecoin berkembang, jaringan dasar yang dioptimalkan khusus untuk pengalaman pembayaran tentu akan dibutuhkan. Namun, posisi ini juga membawa masalah struktural yang fatal, dan menjadi hal pertama yang perlu dipikirkan siapa pun yang meneliti Plasma: Jika sebagian besar pembayaran dapat dilakukan sepenuhnya hanya dengan stablecoin, pengguna sama sekali tidak membutuhkan XPL. Selain staking validator dan insentif ekosistem, permintaan berkelanjutan dan mendasar apa lagi yang dapat menopang XPL? Arus transaksi tidak sama dengan nilai token. Meskipun volume transfer stablecoin sangat tinggi, jika seluruh prosesnya tidak terkait dengan token asli, keuntungan dari arus transaksi akan sulit diteruskan kepada pemegang token. Data yang dipromosikan proyek, seperti hadir di lebih dari 50 negara dan memiliki 50 juta pedagang mitra, juga perlu dicermati: apakah itu jaringan kanal mitra atau transaksi pembayaran independen nyata di blockchain? Banyak blockchain pembayaran tahap awal meningkatkan volume transaksi dalam jangka pendek lewat subsidi, tetapi arus transaksinya cepat menghilang setelah subsidi dihentikan.
Karena itu, Plasma merupakan aset infrastruktur yang patut dipantau. Satu-satunya tolok ukur utama untuk membuktikan apakah narasinya dapat terwujud adalah apakah proyek ini mampu membangun arus pembayaran B2B yang mandiri, berulang, dan nyata, bukan sekadar dana uji coba dari kalangan kripto. Model penangkapan nilai XPL adalah yang paling sulit dibuktikan di seluruh sektor ini.
III. Empat katalis industri yang menentukan arah sektor stablecoin
Ledakan sektor stablecoin tidak akan didorong oleh euforia pasar bullish kripto, tetapi bergantung pada kecepatan sistem keuangan tradisional dalam menerimanya. Ada empat faktor yang akan terus membentuk ulang lanskap sektor ini dalam dua tahun ke depan.
Pertama, kerangka regulasi stablecoin global mulai diberlakukan, dengan GENIUS Act Amerika Serikat sebagai intinya. Pada 21 Oktober 2026, Kantor Pengawas Mata Uang AS (OCC) menerbitkan aturan pelaksanaan GENIUS Act. Aturan ini diperkirakan mulai berlaku resmi pada 18 Januari 2027 dan menetapkan ketentuan wajib mengenai struktur cadangan, aturan penebusan, pengelolaan likuiditas, serta standar manajemen risiko bagi penerbit stablecoin berlisensi. Kejelasan regulasi memiliki dua sisi. Sisi positif: bank, perusahaan besar, dan perusahaan pembayaran tradisional baru berani memasukkan stablecoin ke dalam proses bisnis resmi setelah aturan hukumnya jelas; pemain utama yang patuh regulasi akan memperoleh keuntungan pasar yang lebih besar, dan Circle menjadi pihak yang paling langsung diuntungkan. Sisi negatif: biaya kepatuhan akan meningkat tajam dan penerbit stablecoin kecil tanpa izin akan tersingkir secara bertahap. Regulasi juga mewajibkan penerbit membekukan alamat dan melakukan pemeriksaan kepatuhan. Stablecoin bukanlah saluran dana bebas yang anonim dan tanpa pengawasan. Anggapan banyak orang bahwa stablecoin terdesentralisasi dan tidak dapat dikendalikan akan terus dipatahkan oleh kenyataan.
Kedua, bank tradisional mulai menguji coba penyelesaian stablecoin. Stablecoin adalah jalur pelengkap sistem perbankan, bukan penggantinya. Uji coba penyelesaian pembayaran perusahaan menggunakan USDC oleh PNC Bank dan Coinbase baru-baru ini merupakan peristiwa penting: setelah pelanggan perusahaan menerima USDC, sistem dapat secara otomatis menukarkannya menjadi dolar AS dan memasukkannya ke rekening bank. Model ini sangat representatif: stablecoin tidak akan menggantikan SWIFT, tetapi menjadi jalur penyelesaian tambahan yang beroperasi 24 jam sehari, 7 hari seminggu. Ke depannya, alur dana perusahaan akan menjadi: rekening bank perusahaan → menukar ke stablecoin → penyelesaian lintas negara secara cepat di blockchain → penerima menukarkannya ke mata uang lokal dan memasukkannya ke rekening bank. Bank mengelola akses keluar-masuk mata uang fiat, sementara stablecoin menangani pergerakan cepat di tahap tengah. Hubungan antara bank dan penerbit stablecoin lebih bersifat kerja sama daripada persaingan. Kerja sama Circle dengan ACI Worldwide untuk menghubungkan USDC ke jaringan pembayaran lokal Amerika Latin juga mengikuti logika yang sama: menyisipkan lapisan penyelesaian stablecoin ke dalam sistem pembayaran tradisional yang sudah ada.
Ketiga, permintaan struktural terhadap dolar AS tetap ada secara global dalam jangka panjang. Kebutuhan penduduk di negara dengan inflasi tinggi untuk menjaga nilai aset dalam dolar, kebutuhan pekerja lintas negara untuk mengirim uang, serta kurangnya layanan keuangan dolar yang mudah diakses di pasar berkembang, semuanya merupakan kebutuhan jangka panjang. Namun, pengendalian devisa, pengendalian modal, dan persyaratan kepatuhan pajak di berbagai negara akan terus membatasi batas atas pertumbuhan stablecoin. Adopsi stablecoin tidak berkembang secara seragam di seluruh dunia; setiap negara menunjukkan perbedaan yang jelas: sebagian wilayah menyambutnya, sementara sebagian lainnya membatasinya secara ketat.
Keempat, ekosistem keuangan on-chain terus berkembang. DeFi, RWA, derivatif on-chain, dan pembayaran otomatis oleh AI Agent semuanya membutuhkan stablecoin sebagai alat ukur nilai dan sarana penyelesaian. Agar narasi AI Agent yang menggunakan layanan secara mandiri dan membayar biaya komputasi serta API secara otomatis dapat terwujud, diperlukan sistem stablecoin yang dapat diprogram dan menyelesaikan transaksi secara otomatis. Di sinilah narasi stablecoin dan AI Crypto bertemu.
IV. Lima risiko struktural sektor stablecoin yang paling mudah terabaikan
Setelah membahas peluang, mari kita membahas risiko dengan saksama. Banyak risiko tersembunyi di balik narasi yang tampak menarik dan baru terlihat setelah diamati dalam jangka panjang.
Risiko siklus suku bunga: penurunan suku bunga merupakan faktor negatif terbesar bagi Circle. Rumus imbal hasil cadangan sangat sederhana: imbal hasil cadangan ≈ rata-rata jumlah cadangan × imbal hasil obligasi pemerintah AS. Sekalipun jumlah cadangan meningkat, jika imbal hasil turun, laba tetap akan menurun.
Risiko depeg yang bervariasi: meski sama-sama disebut stablecoin, mekanisme penjamin patokannya bisa sangat berbeda. Stablecoin berbasis cadangan, stablecoin sintetis dengan lindung nilai, dan stablecoin dengan kolateral berlebih memiliki daya tahan yang sangat berbeda saat terjadi penarikan dana besar-besaran atau depeg. Jangan menyamaratakan semuanya.
Risiko regulasi dan pengendalian alamat: penerbit stablecoin yang patuh regulasi harus memenuhi persyaratan daftar sanksi dan pembekuan berdasarkan perintah pengadilan. Alamat on-chain dapat dilacak bukan berarti anonim atau bebas dari pengawasan.
Risiko kanal keluar-masuk dana: penyelesaian on-chain hanyalah tahap perantara dalam pembayaran. Jika kanal keluar-masuk mata uang fiat diperketat atau penyedia layanan berhenti beroperasi, keunggulan pembayaran lintas negara menggunakan stablecoin akan hilang sepenuhnya. Kelemahan mata rantai mana pun menentukan batas maksimal pengalaman pengguna.
Risiko terputusnya transmisi nilai: inilah jebakan yang paling mudah dialami investor ritel. Kenaikan kapitalisasi pasar stablecoin ≠ kenaikan harga token. Stablecoin adalah infrastruktur, sedangkan token hanyalah salah satu komponen ekosistem. Di antaranya ada berbagai faktor penghambat, seperti aturan pendapatan, mekanisme buyback, pembukaan token, dan inflasi.
V. Bangun sistem indikator pemantauan sendiri, jangan hanya berspekulasi berdasarkan narasi kapitalisasi pasar
Ke depannya, saat memantau sektor stablecoin, jangan hanya memperhatikan kapitalisasi pasar total dan volume transfer on-chain. Berikut kerangka pemantauan jangka panjang yang telah saya susun: Indikator inti tingkat pertama: jumlah stablecoin yang beredar, rasio transaksi pembayaran nyata terhadap total volume transfer, pendapatan bersih protokol, riwayat penebusan, dan imbal hasil aset cadangan; Indikator validasi tingkat kedua: jumlah pedagang B2B dan pelanggan perusahaan, volume pembayaran berulang oleh pedagang, struktur kolateral, catatan pelaksanaan buyback token, dan jadwal pembukaan token; Untuk infrastruktur pembayaran, perhatikan juga: tingkat keberhasilan pembayaran, biaya total di seluruh proses, dan rata-rata waktu penyelesaian.
Indikator terpenting di antaranya adalah proporsi pembayaran nyata. Pada dasarnya, indikator ini membantu kita membedakan dua hal: apakah dana hanya berputar di dalam lingkaran kripto, atau benar-benar digunakan dalam perdagangan dan operasional bisnis di dunia nyata.
VI. Penjelasan prioritas riset keempat proyek
Urutan berikut merupakan penilaian subjektif berdasarkan model bisnis jangka panjang, posisi dalam rantai industri, kematangan produk, dan jalur penangkapan nilai. Urutan ini sama sekali bukan prediksi kenaikan harga jangka pendek:
Circle (CRCL / USDC)|Prioritas riset: 9.5/10 Dolar digital yang patuh regulasi, kerja sama bank, dan jaringan pembayaran memiliki landasan bisnis nyata paling kuat. Fokus pantau pasokan USDC, imbal hasil cadangan, biaya distribusi, dan pendapatan layanan pembayaran.
Sky (SKY / USDS)|Fokus perhatian: 9.2/10 Dolar terdesentralisasi dan sistem kredit on-chain memiliki nilai jangka panjang. Fokus pantau pertumbuhan USDS, permintaan pinjaman, pendapatan bersih protokol, dan realisasi buyback SKY.
Plasma (XPL)|Pantauan pertumbuhan: 9.0/10 Jaringan pembayaran khusus stablecoin memiliki potensi besar sebagai infrastruktur. Hal utama yang perlu dibuktikan adalah arus pembayaran nyata, tingkat adopsi pedagang, dan apakah model penangkapan nilai XPL dapat berjalan.
Ethena (ENA / USDe)|Pemantauan berisiko tinggi: 8.8/10 Strategi imbal hasil dolar sintetisnya sangat inovatif, tetapi struktur lindung nilai, pihak lawan, dan risiko funding rate-nya lebih kompleks. Fokus pantau struktur kolateral USDe, tekanan penebusan, serta hubungan penawaran dan permintaan ENA.
Penutup: tujuan akhir stablecoin bukan menggantikan bank, melainkan menambahkan lapisan penyelesaian digital
Banyak narasi besar menyebut stablecoin akan menghapus SWIFT dan menggantikan bank. Saya pribadi tidak sependapat. Layanan simpanan, manajemen risiko kredit, dan jaringan kliring lokal bank memiliki nilai yang tidak dapat digantikan. Fungsi stablecoin yang sebenarnya adalah menjadi lapisan penyelesaian dolar digital yang dapat diprogram, di atas sistem keuangan global yang sudah ada.
Gambaran masa depan kira-kira seperti ini: bank, penyedia layanan pembayaran, perusahaan, dan pengguna umum menjadi titik awal dan akhir aliran dana; penerbit yang patuh regulasi seperti Circle, protokol terdesentralisasi seperti Sky, serta produk imbal hasil sintetis seperti Ethena menyediakan dolar digital dengan tingkat risiko yang berbeda; Plasma, Arc, dan berbagai blockchain publik berfungsi sebagai jaringan penyelesaian dasar berkecepatan tinggi; lapisan di atasnya menopang berbagai aplikasi seperti remitansi lintas negara, penyelesaian transaksi perusahaan, DeFi, dan pembayaran otomatis AI.
Keempat proyek tersebut masing-masing menempati posisi yang tak tergantikan dalam gambaran ini: Circle menangani penerbitan yang patuh regulasi, Sky membangun sistem kredit terdesentralisasi, Ethena menyediakan dolar dengan imbal hasil asli on-chain, dan Plasma menangani pergerakan dana berkecepatan tinggi. Mereka bukan sekadar pesaing, melainkan lebih mirip modul berbeda dalam ekosistem besar yang sama.
Sektor stablecoin adalah salah satu dari sedikit sektor di industri kripto yang sekaligus memiliki permintaan dari lembaga keuangan tradisional, arus kas nyata, jalur regulasi yang jelas, dan kasus penggunaan yang terus diwujudkan. Sektor ini tidak memiliki daya ledak Meme ataupun imajinasi romantis kisah AI, tetapi merupakan jalur paling kokoh dan pasti bagi Web3 untuk memasuki arus utama keuangan.
Momen ledakan sebenarnya dari sektor ini bukanlah hari ketika kapitalisasi pasar stablecoin mencetak rekor baru. Momen itu tiba ketika semakin banyak perusahaan menjadikan stablecoin sebagai alat keuangan rutin, bukan lagi proyek uji coba jangka pendek; ketika pedagang menggunakannya berulang kali secara konsisten, bukan hanya untuk uji coba sekali; ketika pendapatan layanan proyek tumbuh stabil dan terdapat mekanisme jelas untuk meneruskan hasilnya kepada pemegang saham atau pemegang token.
Sebelum momen itu tiba, tugas kita adalah membedakan “volume transaksi yang hanya berputar di on-chain” dari “permintaan yang berakar pada ekonomi riil”, serta membedakan “pertumbuhan stablecoin itu sendiri” dari “logika penangkapan nilai token”. Pantau perkembangannya secara bertahap dan jangan terburu-buru terbawa euforia jangka pendek. Artikel ini merupakan riset sektor, bukan saran investasi. Kontrak perpetual adalah derivatif berisiko tinggi. Data platform dan mekanisme token dapat berubah, jadi sebelum berinvestasi, periksa pengumuman resmi dan data on-chain terbaru.
Peringatan: Uraian di atas hanya merupakan pandangan pribadi saya tentang industri ini dan bukan merupakan saran investasi.
Jika Anda juga tertarik dengan trading, silakan tinggalkan komentar atau bergabung dengan ruang obrolan untuk berdiskusi, belajar, dan berkembang bersama.
