
Pengungkapan: Artikel ini merupakan bagian dari kemitraan dengan Program Kreator Konten BiyaPay. Semua pendapat dalam artikel ini adalah pendapat saya sendiri dan bukan merupakan nasihat keuangan.
Kartu virtual hanya berguna jika Anda tahu biayanya sebelum membukanya dan apa saja yang dapat membuatnya dibekukan setelah Anda mulai berbelanja. Menurut saya, urutan informasi tersebut lebih penting daripada mencantumkan setiap merchant yang dapat menerima pembayaran dengan kartu ini. Jadi, hari ini saya ingin menulis daftar periksa praktis untuk BiyaPay Speed Card, hanya berdasarkan informasi yang dipublikasikan di Pusat Bantuan resmi BiyaPay: biaya, batas isi ulang, cara membuka dan mengisi ulang, cara menarik kembali dana, serta aturan pembekuan yang mudah terlewatkan.
Ini bukan rekomendasi untuk membuka kartu. Ini adalah rencana untuk memeriksa angkanya terlebih dahulu.
Penjelasan sederhana tentang Speed Card
Menurut Pusat Bantuan, BiyaPay Speed Card adalah kartu pembayaran virtual untuk pembayaran global. Kartu ini mendukung penautan ke platform pembayaran utama seperti Alipay dan WeChat Pay, mencakup lebih dari 190 negara dan wilayah dengan penggunaan terbatas di Tiongkok daratan, serta mendukung lebih dari 40 mata uang lokal. Pusat Bantuan mencantumkan berbagai kegunaan, mulai dari belanja sehari-hari dan langganan daring hingga pembayaran gim dan alat profesional.
Kesimpulan saya dari halaman tersebut sederhana: anggap ini sebagai kartu belanja dengan struktur biaya yang jelas, bukan sebagai fitur tambahan gratis. Bagian selanjutnya dari artikel ini berfokus pada struktur biaya tersebut dan aturan operasionalnya.
Ketahui rincian biaya sebelum mengajukan
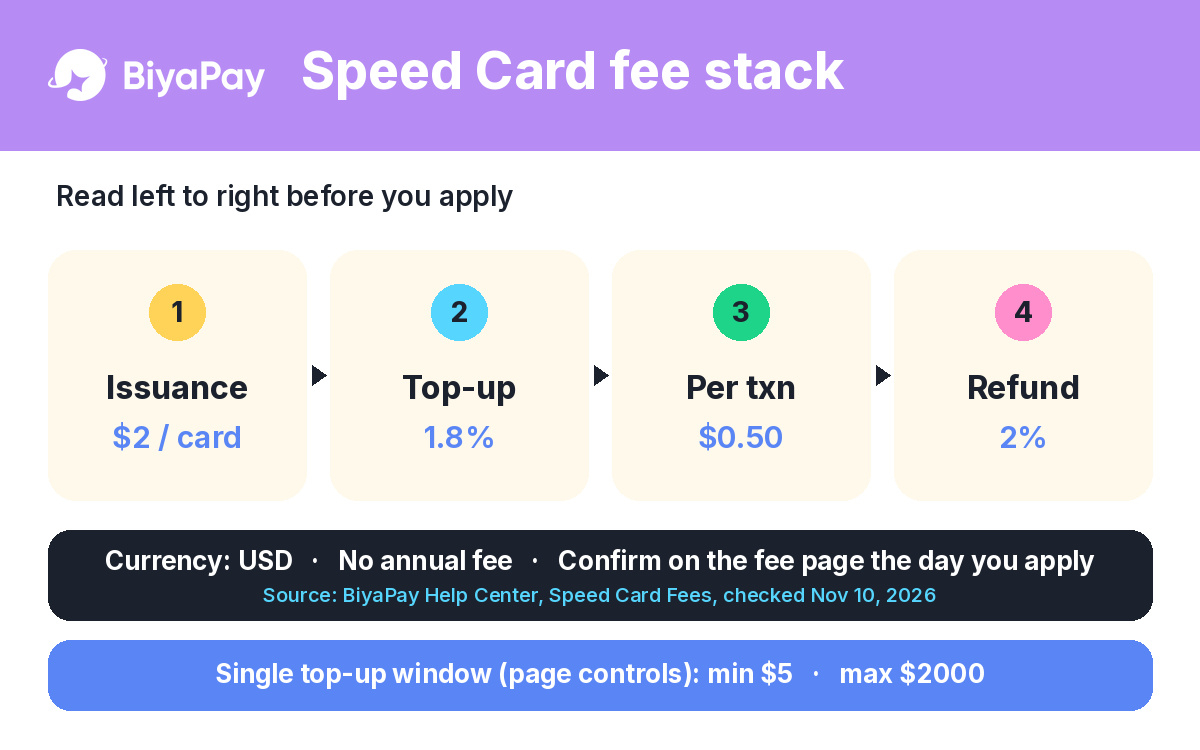
Pusat Bantuan menyatakan bahwa Speed Card adalah kartu belanja tanpa biaya tahunan. Struktur biaya yang tercantum adalah:
Mata uang: USD.
Tarif biaya isi saldo: 1,8%.
Biaya penerbitan kartu: 2 USD per transaksi.
Biaya pengembalian dana: 2%.
Biaya transaksi tunggal: 0,5 USD per transaksi.
Menurut saya, cara terbaik untuk memahami daftar ini adalah dengan memisahkan biaya sekali bayar dari biaya berulang. Penerbitan adalah biaya satu kali sebesar 2 USD saat Anda membuka kartu. Biaya isi saldo 1,8% berlaku setiap kali Anda memindahkan saldo ke kartu. Biaya transaksi tunggal 0,5 USD dan biaya pengembalian dana 2% berlaku saat berbelanja. Semua ini bukan alasan untuk tidak memeriksa kembali halaman biaya pada hari Anda mengajukan, karena biaya yang dipublikasikan dapat diperbarui.
Periksa rentang isi saldo pada hari Anda mengisi saldo
Panduan pembukaan kartu dan panduan isi saldo sama-sama mencantumkan rentang jumlah yang sama, dan keduanya menyatakan bahwa jumlah yang tertera di halaman isi saldo adalah yang berlaku:
Jumlah minimum isi saldo tunggal: 5 USD.
Jumlah maksimum isi saldo tunggal: 2000 USD.
Pusat Bantuan juga memperingatkan bahwa isi saldo di luar rentang tersebut tidak dapat diselesaikan. Rencana saya adalah menentukan jumlah isi saldo hanya setelah membuka halaman isi saldo, agar saya melihat rentang yang berlaku saat itu, bukan angka yang saya ingat dari artikel lama.
Cara membuka kartu melalui Aplikasi dan Web
Di Aplikasi, langkah-langkah menurut Pusat Bantuan adalah:
Aset, lalu Speed Card, kemudian Ajukan Sekarang, lalu Confirm di halaman pengajuan.
Pilih segmen kartu yang Anda perlukan, lalu Berikutnya.
Tinjau dengan cermat petunjuk di bawah segmen kartu.
Isi nama dan keterangan sesuai petunjuk, lalu Berikutnya.
Masukkan jumlah isi saldo, pilih mata uang pembayaran, lalu Confirm. Setelah itu, kartu diterbitkan.
Di Web, langkah-langkahnya serupa: pilih Speed Card di bagian atas halaman, Ajukan Sekarang, Confirm, pilih segmen kartu, Buka Kartu, isi nama dan keterangan, lalu masukkan jumlah isi saldo dan Confirm.
Detail yang tidak akan saya lewatkan adalah petunjuk di bawah segmen kartu. Pusat Bantuan secara khusus menyarankan untuk membaca petunjuk tersebut dengan cermat saat mengajukan. Di situlah ketentuan khusus kartu ditampilkan, jadi membacanya sebelum mengetuk Confirm merupakan bagian dari daftar periksa, bukan tambahan opsional.
Isi saldo nanti dengan cara yang sama seperti saat mengisi saldo ketika membuka kartu
Setelah kartu tersedia, cara mengisi saldo melalui Aplikasi adalah: Aset, Speed Card, Isi Saldo, masukkan jumlah, pilih mata uang pembayaran, lalu Confirm. Di Web: buka kartu, Isi Saldo, masukkan jumlah, pilih mata uang, lalu Confirm. Batas isi saldo tunggal yang sama, yaitu 5 hingga 2000 USD, berlaku, dengan mengikuti informasi di halaman.
Aturan praktis saya: isi saldo untuk pengeluaran dalam waktu dekat, bukan untuk menyimpan saldo besar yang menganggur, karena saldo yang tidak terpakai pada kartu yang nantinya dibatalkan harus ditarik terlebih dahulu.
Tarik saldo sebelum membatalkan kartu
Dana di Speed Card dapat dipindahkan kembali ke akun pendanaan BiyaPay. Di Aplikasi: Aset, Speed Card, Tarik, masukkan jumlah, pilih mata uang penerima, lalu Confirm. Di Web: buka kartu, Tarik, masukkan jumlah, pilih mata uang penerima, lalu Confirm.
Pembatalan bersifat permanen. Menurut Pusat Bantuan, setelah dibatalkan, kartu tidak dapat diaktifkan kembali, dan Anda harus menarik saldonya sebelum membatalkan. Itulah sebabnya penarikan saldo ada sebelum pembatalan dalam daftar periksa saya. Membatalkan tanpa menarik saldo terlebih dahulu adalah jenis kesalahan yang merepotkan dan mahal tanpa alasan yang jelas.
Baca aturan pembekuan dan risiko sebelum transaksi pertama
Pusat Bantuan menjelaskan dua jenis pembekuan:
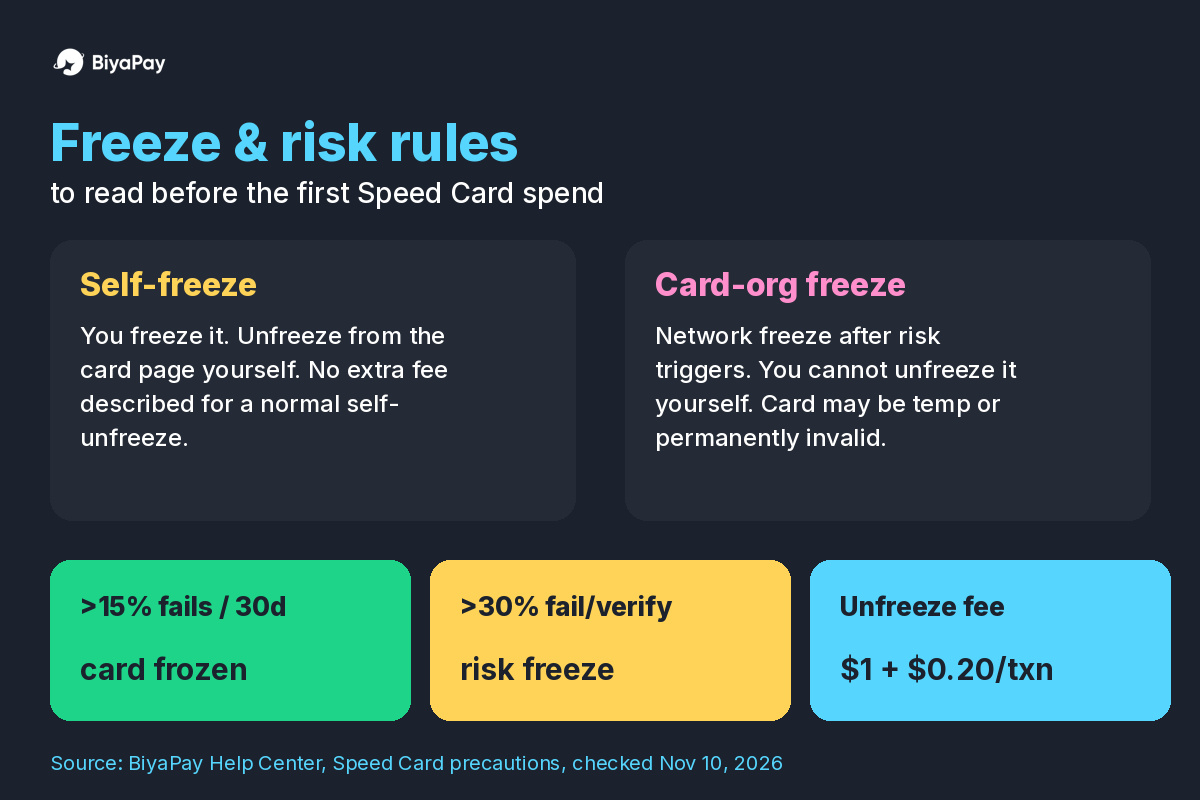
Pembekuan mandiri: Anda membekukan kartu sendiri demi keamanan atau untuk menonaktifkannya sementara. Anda dapat membatalkan pembekuan sendiri dari halaman kartu, dan tidak disebutkan biaya tambahan untuk pembatalan pembekuan mandiri biasa.
Pembekuan oleh organisasi kartu: jaringan kartu membekukan kartu setelah terjadi pelanggaran operasional atau pemicu pengendalian risiko. Dalam kasus tersebut, Anda tidak dapat membatalkan pembekuan sendiri, dan kartu mungkin tidak berlaku untuk sementara atau selamanya. Contoh alasan yang dicantumkan meliputi kegagalan transaksi berfrekuensi tinggi, pengembalian dana yang disengaja, dan penggunaan ilegal.
Halaman tindakan pencegahan menjelaskan lebih lanjut. Perilaku yang dilarang mencakup pengembalian dana yang disengaja, sengketa transaksi, mengeksploitasi celah, dan verifikasi tanpa transaksi. Hal-hal tersebut dapat menyebabkan kartu dibekukan, saldo dipotong, dan akun mungkin ditangguhkan. Penggunaan ilegal seperti pencucian uang, pornografi, atau perjudian dilarang dan dapat berujung pada pembatalan kartu serta tanggung jawab hukum.
Angka pengendalian risiko yang menarik perhatian saya:
Jika kegagalan transaksi melebihi 15% dalam 30 hari, kartu akan dibekukan.
Jika tingkat kegagalan transaksi atau tingkat verifikasi melebihi 30%, pengendalian risiko akan dipicu dan kartu dibekukan.
Setiap pembatalan pembekuan dalam kondisi pengendalian risiko tersebut mengharuskan pembayaran biaya penanganan sebesar 1 USD ditambah penalti 0,2 USD per transaksi.
Catatan operasional dari halaman yang sama:
Kesalahan input CVV atau masa berlaku yang terjadi berulang kali dapat menyebabkan transaksi gagal dan memicu pembekuan, jadi periksa detail kartu sebelum mengirimkan.
Setelah berlangganan layanan berulang, pastikan saldo cukup untuk perpanjangan berikutnya agar pembayaran yang gagal tidak menaikkan tingkat kegagalan.
Tingkat kegagalan pembayaran yang tinggi, tindakan berbahaya, atau transaksi verifikasi berfrekuensi tinggi dapat menyebabkan pembatasan akun.
Rencana pribadi saya adalah menghindari otorisasi yang gagal, bukan mencoba ulang terus-menerus. Jika transaksi ditolak oleh merchant, saya berhenti dan memeriksa saldo, CVV, serta masa berlaku sebelum mencoba lagi.
Daftar periksa singkat yang akan saya ikuti
Baca rincian biaya: tanpa biaya tahunan, penerbitan 2 USD, isi saldo 1,8%, 0,5 USD per transaksi, biaya pengembalian dana 2%.
Pastikan batas isi saldo terkini di halaman, yang saat ini tercantum sebesar 5 hingga 2000 USD per pengisian.
Tinjau petunjuk pada segmen kartu saat mengajukan, lalu buka kartu dengan isi saldo pertama yang memang Anda rencanakan untuk dibelanjakan.
Utamakan mengisi saldo untuk penggunaan dalam waktu dekat daripada menyimpan saldo besar di kartu.
Jaga agar tingkat kegagalan tetap rendah: periksa CVV dan masa berlaku, siapkan saldo untuk perpanjangan, dan jangan mengirim otorisasi berulang kali.
Jika ingin berhenti menggunakan kartu, tarik saldo ke akun pendanaan terlebih dahulu, lalu batalkan kartu. Ingat, pembatalan tidak dapat dibatalkan.
Ketahui perbedaan antara pembekuan mandiri yang dapat Anda batalkan dan pembekuan oleh organisasi kartu yang tidak dapat Anda batalkan sendiri.
Semua ini memang tidak menarik, dan itulah intinya. Menurut saya, kartu virtual paling efektif digunakan ketika perhitungan biaya dan aturan pembekuan sudah jelas sebelum pembayaran pertama, bukan setelah terjadi masalah.
Sumber: Pusat Bantuan BiyaPay, bagian Biya EasyCard / Speed Card, diperiksa pada 10 November 2026. Biaya, batas, dan aturan dapat berubah, jadi selalu periksa di aplikasi atau Pusat Bantuan resmi sebelum mengajukan atau mengisi saldo.