
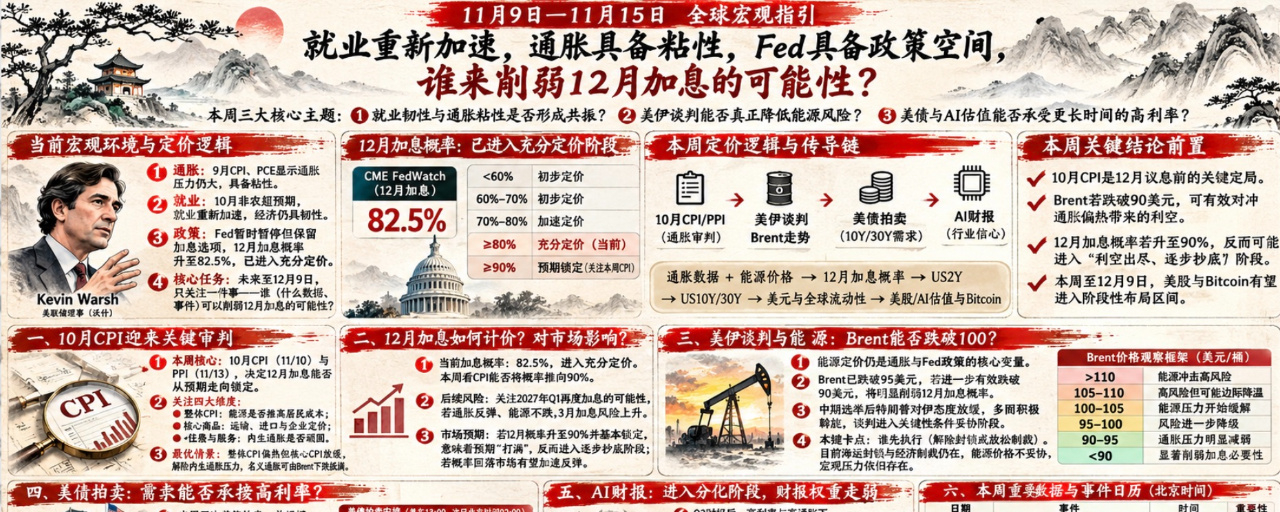
Panduan makro global 9–15 November: Pasar tenaga kerja kembali mengalami akselerasi, inflasi tetap persisten, Fed memiliki ruang kebijakan. Apa yang dapat mengurangi kemungkinan kenaikan suku bunga pada Desember?
Tiga tema utama pekan ini:
a. Apakah ketahanan pasar tenaga kerja dan persistensi inflasi akan saling memperkuat?
b. Dapatkah perundingan AS-Iran benar-benar mengurangi risiko energi?
c. Dapatkah obligasi Treasury AS dan valuasi AI bertahan menghadapi suku bunga tinggi untuk waktu yang lebih lama?
Logika penetapan harga pekan ini: Sejauh ini, seperti apa kondisi pasar makro?
Data CPI dan PCE bulan September sudah memberi tahu kita bahwa tekanan inflasi sebelumnya sangat besar. Sementara itu, data ketenagakerjaan Oktober yang terlalu panas menunjukkan bahwa pasar tenaga kerja kembali mengalami akselerasi. Kombinasi keduanya memberi Fed lebih banyak alasan dan peluang untuk menaikkan suku bunga!
Saat ini, probabilitas kenaikan suku bunga pada Desember meningkat menjadi 80% dan sudah memasuki tahap yang sepenuhnya diperhitungkan. Artinya, volatilitas pasar keuangan saat ini sudah mencerminkan kemungkinan besar kenaikan suku bunga pada Desember, yang berarti pasar berisiko sedang tertekan oleh kenaikan suku bunga #CPI前瞻,12月利率走向迎关键考验
Mulai pekan ini hingga rapat kebijakan moneter pada 9 Desember, kita hanya perlu memperhatikan satu hal: siapa (data atau peristiwa apa) yang dapat mengurangi probabilitas kenaikan suku bunga pada Desember!
Pekan ini ada CPI Oktober dan PPI Oktober, lalu PCE Oktober pada 25 November. Inilah data terbatas yang dapat dilihat pasar sebelum rapat kebijakan moneter Desember. Khususnya terkait inflasi, meskipun Fed lebih memperhatikan PCE, CPI cukup memberi gambaran awal mengenai inflasi. Karena itu, CPI Oktober pekan ini mungkin menjadi penentu utama sebelum rapat kebijakan moneter!
Tentu saja, CPI dan PCE mencerminkan inflasi masa lalu, sedangkan harga Brent mencerminkan ekspektasi inflasi ke depan. Sambil mencermati data, jika situasi AS-Iran mereda dan harga Brent turun di bawah 90 dolar, hal itu dapat secara efektif mengimbangi dampak negatif dari buruknya data inflasi Oktober.
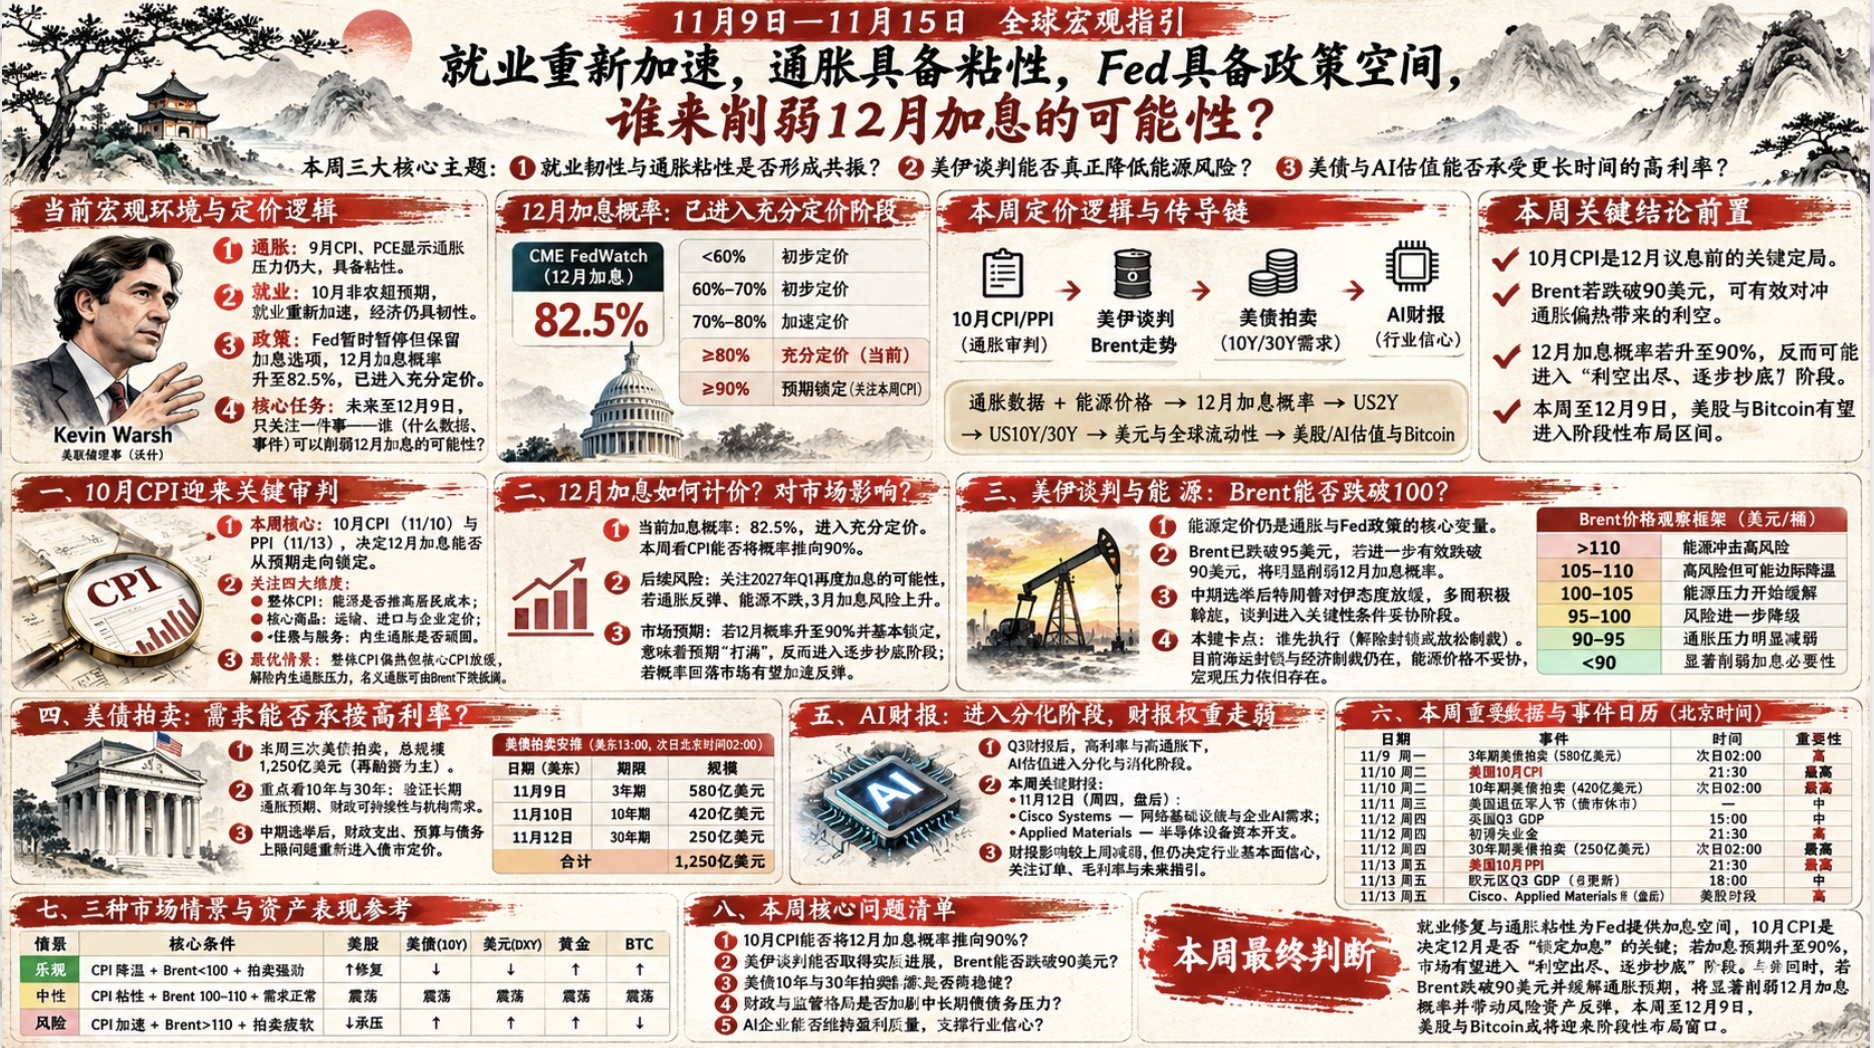
Arus utama pertama: CPI Oktober menghadapi ujian penting. Dapatkah ekspektasi kenaikan suku bunga pada Desember berubah menjadi kepastian?
1. Saat ini, probabilitas kenaikan suku bunga pada Desember menurut CME adalah 82,5%, sudah memasuki kisaran yang sepenuhnya diperhitungkan. Pekan ini, perhatikan apakah data inflasi dapat mendorong probabilitasnya ke 90%. Secara probabilitas, mencapai 90% berarti ekspektasi terkunci (tetapi tetap tidak berarti kenaikan suku bunga sudah pasti 100%).
2. Lihat keseluruhan rangkaian data inflasi pekan ini. CPI menunjukkan apakah energi mendorong kenaikan biaya konsumsi rumah tangga secara keseluruhan. Barang inti: apakah biaya transportasi, impor, dan tekanan penetapan harga perusahaan mulai diteruskan? Perumahan dan jasa inti: apakah inflasi yang berasal dari dalam negeri masih membandel? Perubahan bulanan: apakah momentum inflasi terbaru sedang berakselerasi, bukan sekadar dipengaruhi efek basis?
3. Berdasarkan ekspektasi CPI saat ini, hasil terbaik adalah penurunan menyeluruh pada data sehingga tekanan inflasi mereda. Namun, mengingat pergerakan harga minyak selama 19 bulan, kemungkinan ini sangat kecil. Jadi, secara rasional, hasil terbaiknya adalah CPI keseluruhan tetap persisten dan terlalu panas, tetapi CPI inti melambat. Selama tekanan inflasi yang berasal dari dalam negeri mereda, tekanan inflasi nominal dapat diimbangi oleh penurunan harga Brent.
Arus utama kedua: Bagaimana kenaikan suku bunga pada Desember diperhitungkan? Apa dampaknya terhadap pasar?
1. Saat ini, CME menghitung probabilitas kenaikan suku bunga pada Desember sebesar 82,5%, yang berarti pasar sudah sepenuhnya memperhitungkannya. Dari sisi probabilitas, di atas 60% berarti mulai diperhitungkan, di atas 70% berarti penetapan harga semakin cepat, 80% berarti sudah sepenuhnya diperhitungkan, dan 90% berarti probabilitasnya terkunci. Fokus utama pekan ini adalah apakah CPI dapat mengunci probabilitas kenaikan suku bunga pada Desember.
2. Selanjutnya, perhatikan risiko kenaikan suku bunga lagi pada Q1 2027. Begitu probabilitas kenaikan suku bunga pada Desember mencapai puncaknya, jika inflasi kembali meningkat dengan lebih parah dan harga energi tidak turun, probabilitas kenaikan berikutnya bisa bertambah. Ketika ekspektasi kenaikan suku bunga berturut-turut melemah, kemungkinan kenaikan suku bunga pada Maret tahun depan akan lebih besar.
3. Logika penetapan harga pasar: Pekan ini, probabilitas kenaikan suku bunga pada Desember memasuki tahap 80%, yang berarti sudah sepenuhnya diperhitungkan. Pergerakan pasar keuangan mencerminkan hal ini. Jadi, jika CPI pekan ini mendorong probabilitas kenaikan suku bunga ke 90% dan ekspektasinya terkunci, langkah berikutnya adalah mulai membeli saat harga turun. Sebab, setelah ekspektasi pasar terkunci dan sepenuhnya diperhitungkan, begitu kenaikan suku bunga dipastikan, pasar justru dapat mengalami rebound. Jika probabilitas kenaikan suku bunga pada Desember melemah, pasar akan rebound lebih cepat.
Arus utama ketiga: Perundingan AS-Iran memasuki negosiasi substantif mengenai persyaratan. Dapatkah harga Brent benar-benar turun di bawah 100 dolar?
1. Penetapan harga energi tetap menjadi inti ekspektasi lalu lintas laut saat ini, sedangkan di balik ekspektasi inflasi terdapat logika penetapan harga kebijakan Fed. Karena itu, harga energi tetap menjadi tema utama.
2. Saat ini, harga Brnet turun di bawah 95 dolar. Tekanan inflasi ke depan akan mereda. Begitu harga turun secara meyakinkan di bawah 90 dolar, perhatikan dampaknya dalam mengurangi probabilitas kenaikan suku bunga pada Desember.
3. Setelah pemilu sela, Partai Republik kehilangan pengaruh dan sikap Trump terhadap Iran jelas melunak. Beberapa negara mediator mulai mengunjungi Teheran dan aktif melakukan mediasi. Situasi AS-Iran memasuki tahap penting berupa kompromi atas persyaratan. Jika tercapai, kedua pihak dapat kembali menunjukkan tanda-tanda perundingan damai.
4. Titik krusial saat ini adalah siapa yang akan bertindak lebih dahulu, karena itulah yang dapat memecahkan kebuntuan dan mulai mendorong perundingan. Sementara Trump mengurangi kemungkinan serangan terhadap Iran, opsi tersebut tetap dipertahankan. Blokade laut dan ekonomi terhadap Iran juga masih berlaku. Jika harga energi tidak melunak, tekanan makro akan tetap ada.
Arus utama keempat: Tema pendukung—situasi lelang obligasi Treasury AS!
1. Pekan ini ada tiga lelang obligasi Treasury AS, pada 9 November, 10 November, dan 12 November. Masing-masing melelang obligasi Treasury AS tenor 3 tahun, 10 tahun, dan 30 tahun, dengan nilai masing-masing 58 miliar, 42 miliar, dan 25 miliar.
2. Mengapa perlu memperhatikan lelang obligasi Treasury AS pekan ini? Karena selama beberapa pekan terakhir kita terus mencermati apakah imbal hasil yang tinggi akan menarik lebih banyak modal ke obligasi pemerintah AS, atau justru investor akan menuntut imbal hasil yang lebih tinggi karena defisit fiskal, premi tenor, dan risiko inflasi.
3. Lelang obligasi Treasury AS tenor 10 tahun dan 30 tahun pekan ini dapat langsung mencerminkan respons dari sisi permintaan, khususnya karena obligasi tenor 30 tahun lebih sensitif terhadap ekspektasi inflasi jangka panjang, keberlanjutan fiskal, serta permintaan durasi dari dana pensiun dan lembaga asuransi.
4. Setelah pemilu sela, kendala fiskal dan kebuntuan politik kembali masuk ke dalam penetapan harga di pasar obligasi. Belanja fiskal, anggaran pemerintah, plafon utang, serta regulasi AI akan berdampak pada pasar obligasi.
Arus utama kelima: Laporan keuangan AI dipastikan memasuki fase yang semakin beragam, bergeser dari pertumbuhan permintaan ke kualitas laba dan arus kas; dampak laporan keuangan melemah!
1. Sejauh ini, setelah laporan keuangan Q3, banyak dari kita sudah memahami dengan jelas logika penetapan harga pada kuartal ini. Terutama di tengah tekanan makro, suku bunga tinggi, guncangan energi yang besar, serta ekspektasi inflasi yang tinggi memperbesar faktor-faktor negatif dan memperdalam penyesuaian valuasi.
2. Ke depan, tidak banyak laporan keuangan penting. Laporan penting pekan ini adalah Cisco Systems dan Applied Materials. Untuk Cisco, fokusnya adalah infrastruktur jaringan dan permintaan AI dari perusahaan; untuk Applied Materials, fokusnya adalah belanja modal peralatan semikonduktor.
3. Laporan keuangan AI pekan ini memasuki periode penetapan harga yang lemah. Bobot laporan keuangan melemah dan logika penetapan harga lebih condong ke faktor makro. Namun, baik atau buruknya laporan keuangan tetap menentukan keyakinan terhadap fundamental industri.
Rangkuman pekan ini:
Laporan keuangan saham AS pekan ini memasuki fase yang lemah. Fokus utama adalah probabilitas kenaikan suku bunga pada Desember. Saat ini, pasar sudah memperhitungkan kemungkinan tersebut secara penuh, yakni 80%. Jika probabilitasnya naik lebih jauh dan mencapai 90%, ekspektasi akan terkunci. Setelah itu, saatnya mulai mengurangi posisi secara bertahap dan memasuki fase membeli saat harga turun.
Setelah ekspektasi kenaikan suku bunga pada Desember mencapai puncaknya dan pasar sepenuhnya memperhitungkannya, penurunan harga energi hingga di bawah 90 dolar secara bertahap akan mengurangi probabilitas kenaikan suku bunga pada Desember. Semakin besar penurunannya, semakin cepat probabilitas itu berkurang. Terutama setelah harga energi turun di bawah 90 dolar dan rapat kebijakan moneter Desember selesai, rebound akan lebih kuat.
Dari perspektif makro, mulai pekan ini hingga 9 Desember, akan ada rentang yang sangat baik untuk membeli saat harga turun, baik pada saham AS maupun #Bitcoin!