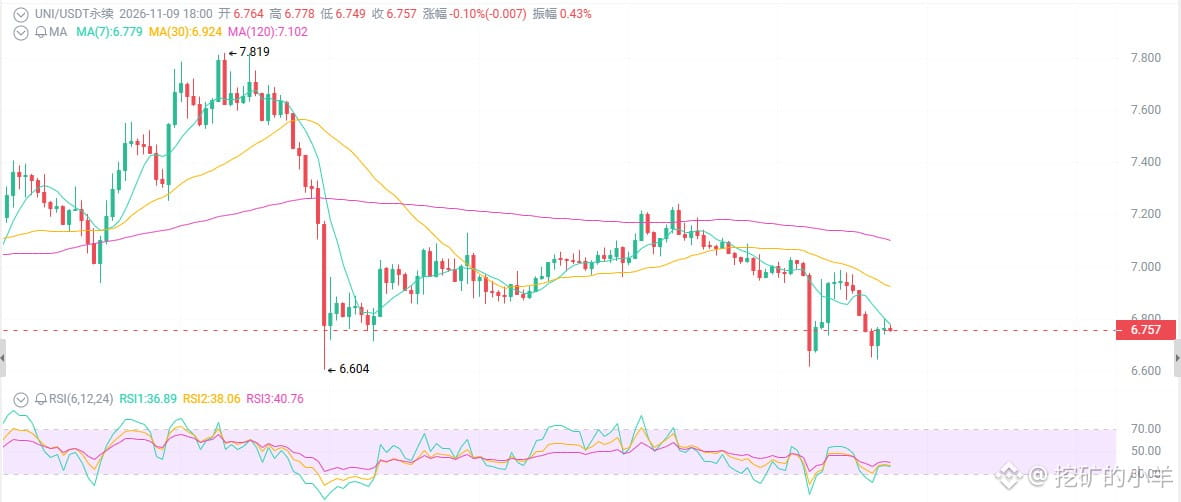
UNI di harga 6,75 dolar, apakah kamu sudah jual rugi?
Aktivitas harian on-chain mencapai rekor tertinggi pada 2026, alamat baru melonjak hingga 13 ribu dalam sehari, dan para paus diam-diam mengakumulasi—tetapi harganya turun dari 7,5 ke 6,75, merosot 22% dalam 30 hari. Semua orang mencaci maki "UNI itu sampah", padahal pendapatan protokol benar-benar digunakan untuk membeli kembali dan membakar token. Apakah ini aksi bersih-bersih terakhir sebelum harga naik, atau jebakan nilai?
Mari lihat permukaannya dulu: aktivitas on-chain sangat panas, tetapi harga menggigil kedinginan.
Harganya turun 6% dalam sepekan, 22% dalam sebulan, dengan volume perdagangan 24 jam sebesar 380 juta. BTC tertahan di 74 ribu, ETH juga melemah, dan altcoin ramai-ramai tertekan. Buka grafik candlestick: grafik harian berkali-kali menguji zona support 6,6–6,8, RSI 40–45 menunjukkan kondisi netral cenderung lemah, dan harga berada di bawah rata-rata pergerakan jangka pendek.
Hal pertama: alamat aktif mencapai rekor tertinggi tahun ini, tetapi harganya sedang diskon.
Aktivitas harian sekitar 14,5 ribu, dengan lebih dari 13 ribu alamat baru dalam sehari—level tertinggi pada 2026.
V4 Hooks terus berkembang: biaya dinamis, Permissioned Pools mendukung RWA dan tokenisasi properti, sementara Aggregator Hooks terhubung ke likuiditas eksternal. Elysium (L2 Hyperliquid) juga telah meluncurkan V4 Hooks.
Uniswap sedang berubah dari "tempat untuk menukar koin" menjadi "infrastruktur keuangan on-chain". Saham yang ditokenisasi, properti, likuiditas lintas chain—semua penggunaan ini mulai berpindah ke Uniswap.
Hal kedua: mekanisme biaya sudah aktif, dan UNI benar-benar dibeli lalu dibakar.
Pada akhir 2025, UNIfication dijalankan dan mekanisme biaya resmi diaktifkan. Pendapatan protokol mulai digunakan untuk membeli kembali dan membakar UNI.
Kini, sebagian uang yang dihasilkan protokol langsung menjadi tekanan beli: UNI dibeli dari pasar lalu dibakar. Pasokan berkurang, permintaan meningkat.
Tentu saja, proporsi pembakaran pada tahap awal masih belum tinggi (sekitar 9% dari biaya transaksi), dan pendapatan protokol masih relatif kecil dibandingkan kapitalisasi pasar sebesar 4,1 miliar. Namun, arahnya sudah benar; sisanya tinggal menunggu waktu.
Hal ketiga: kondisi makro adalah musuh jangka pendek terbesar.
BTC tertahan di 74 ribu, dominasi BTC berada di 59–60%, dan musim altcoin belum tiba. Suku bunga Federal Reserve berada di 3,75–4,00%, bahkan pasar memperkirakan peluang kenaikan suku bunga pada Desember cukup tinggi. Data CPI adalah pedang yang menggantung di atas kepala.
Kondisi makro yang hawkish + pengetatan likuiditas = altcoin belum punya peluang dalam jangka pendek.
Namun, coba pikirkan sebaliknya: jika inflasi CPI mereda atau BTC bertahan di atas 75 ribu, siapa yang akan menjadi kelompok pertama dalam pemulihan altcoin? UNI, yang memiliki pendapatan nyata, mekanisme deflasi, dan ekosistem yang terus berkembang.
Aktivitas harian on-chain mencapai rekor tertinggi pada 2026, alamat baru melonjak hingga 13 ribu dalam sehari, dan para paus diam-diam mengakumulasi—tetapi harganya turun dari 7,5 ke 6,75, merosot 22% dalam 30 hari. Semua orang mencaci maki "UNI itu sampah", padahal pendapatan protokol benar-benar digunakan untuk membeli kembali dan membakar token. Apakah ini aksi bersih-bersih terakhir sebelum harga naik, atau jebakan nilai?
Mari lihat permukaannya dulu: aktivitas on-chain sangat panas, tetapi harga menggigil kedinginan.
Harganya turun 6% dalam sepekan, 22% dalam sebulan, dengan volume perdagangan 24 jam sebesar 380 juta. BTC tertahan di 74 ribu, ETH juga melemah, dan altcoin ramai-ramai tertekan. Buka grafik candlestick: grafik harian berkali-kali menguji zona support 6,6–6,8, RSI 40–45 menunjukkan kondisi netral cenderung lemah, dan harga berada di bawah rata-rata pergerakan jangka pendek.
Hal pertama: alamat aktif mencapai rekor tertinggi tahun ini, tetapi harganya sedang diskon.
Aktivitas harian sekitar 14,5 ribu, dengan lebih dari 13 ribu alamat baru dalam sehari—level tertinggi pada 2026.
V4 Hooks terus berkembang: biaya dinamis, Permissioned Pools mendukung RWA dan tokenisasi properti, sementara Aggregator Hooks terhubung ke likuiditas eksternal. Elysium (L2 Hyperliquid) juga telah meluncurkan V4 Hooks.
Uniswap sedang berubah dari "tempat untuk menukar koin" menjadi "infrastruktur keuangan on-chain". Saham yang ditokenisasi, properti, likuiditas lintas chain—semua penggunaan ini mulai berpindah ke Uniswap.
Hal kedua: mekanisme biaya sudah aktif, dan UNI benar-benar dibeli lalu dibakar.
Pada akhir 2025, UNIfication dijalankan dan mekanisme biaya resmi diaktifkan. Pendapatan protokol mulai digunakan untuk membeli kembali dan membakar UNI.
Kini, sebagian uang yang dihasilkan protokol langsung menjadi tekanan beli: UNI dibeli dari pasar lalu dibakar. Pasokan berkurang, permintaan meningkat.
Tentu saja, proporsi pembakaran pada tahap awal masih belum tinggi (sekitar 9% dari biaya transaksi), dan pendapatan protokol masih relatif kecil dibandingkan kapitalisasi pasar sebesar 4,1 miliar. Namun, arahnya sudah benar; sisanya tinggal menunggu waktu.
Hal ketiga: kondisi makro adalah musuh jangka pendek terbesar.
BTC tertahan di 74 ribu, dominasi BTC berada di 59–60%, dan musim altcoin belum tiba. Suku bunga Federal Reserve berada di 3,75–4,00%, bahkan pasar memperkirakan peluang kenaikan suku bunga pada Desember cukup tinggi. Data CPI adalah pedang yang menggantung di atas kepala.
Kondisi makro yang hawkish + pengetatan likuiditas = altcoin belum punya peluang dalam jangka pendek.
Namun, coba pikirkan sebaliknya: jika inflasi CPI mereda atau BTC bertahan di atas 75 ribu, siapa yang akan menjadi kelompok pertama dalam pemulihan altcoin? UNI, yang memiliki pendapatan nyata, mekanisme deflasi, dan ekosistem yang terus berkembang.