
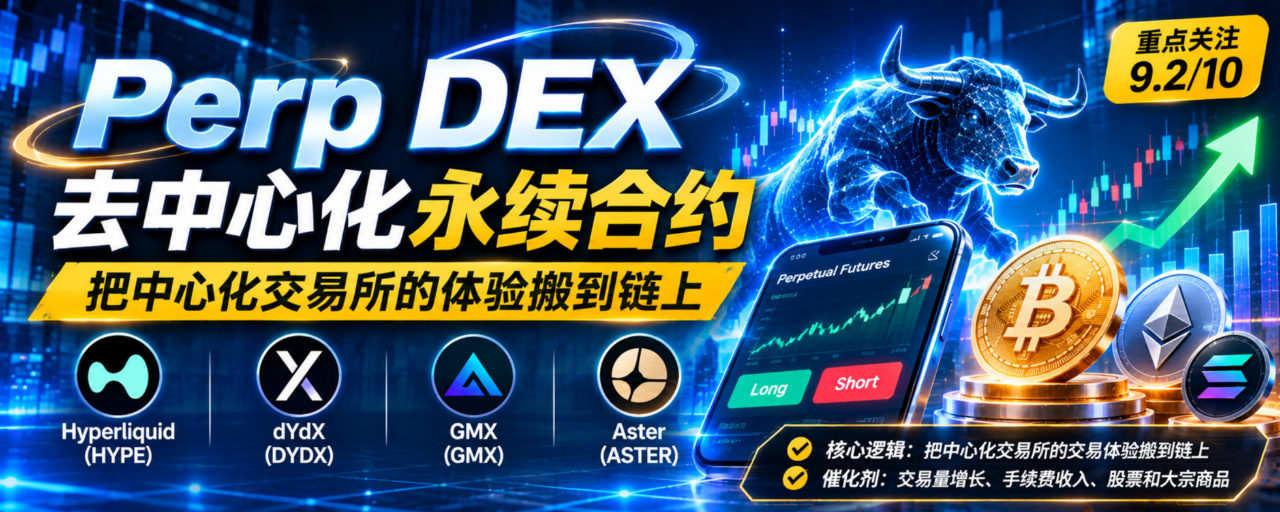
Teman-teman, hari ini kita akan membahas sebuah sektor dengan model bisnis yang sangat solid: Perp DEX, bursa perdagangan kontrak perpetual terdesentralisasi.
Berbeda dari banyak sektor yang mengandalkan kisah jauh di masa depan untuk menopang valuasi, Perp DEX sudah terbukti menghasilkan uang nyata: ada trader sungguhan, pendapatan biaya transaksi, dan persaingan likuiditas. Semua perilaku pengguna dan data transaksi dapat dilihat langsung di blockchain. Tujuannya sederhana: menghadirkan pengalaman trading kontrak yang lancar seperti yang biasa kita nikmati di bursa tersentralisasi seperti Binance dan OKX, ke blockchain. Pada saat yang sama, keunggulan paling mendasar DeFi tetap terjaga—aset tetap berada di dompet kita sendiri, tak perlu menyerahkan koin kepada platform untuk disimpan, dan semua penyelesaian transaksi dilakukan melalui smart contract secara terbuka dan transparan.
Potensinya juga tidak terbatas pada perdagangan BTC dan ETH. Jika model ini berhasil, ke depannya aset tradisional seperti saham AS, emas, minyak mentah, dan valas dapat diperdagangkan. Bahkan saat pasar tradisional tutup pada akhir pekan atau hari libur, kita tetap bisa membuka kontrak dan menyesuaikan eksposur di on-chain. Hari ini, kita akan mengulas empat pemain utama: Hyperliquid (HYPE), dYdX (DYDX), GMX (GMX), dan Aster (ASTER). Kita tidak hanya membandingkan siapa yang volume perdagangannya paling cepat melonjak dalam jangka pendek. Fokus kita adalah model dasarnya, sumber pendapatan, keunggulan, apakah token benar-benar bisa memperoleh manfaat, serta risiko tersembunyi di baliknya.
Mari kita pahami dulu dasar-dasarnya. Banyak teman baru masih belum tahu apa itu kontrak perpetual. Kontrak perpetual adalah derivatif berleverage tanpa tanggal kedaluwarsa. Jika kamu memperkirakan harga akan naik, ambil posisi long; jika memperkirakan harga akan turun, ambil posisi short. Dengan margin kecil, kamu bisa mengendalikan posisi yang lebih besar. Contoh sederhana: harga BTC saat ini US$100.000. Kamu memperkirakan harganya akan naik, lalu menggunakan jaminan 1.000 U untuk membuka posisi long dengan leverage 10x. Nilai nominal posisimu menjadi 10.000 U. Jika harga naik 5%, kamu untung 500 U; jika turun 5%, kamu rugi 500 U. Ini belum memperhitungkan biaya, funding rate, slippage, dan kerugian akibat likuidasi.
Karena tidak ada tanggal kedaluwarsa dan penyelesaian, funding rate digunakan untuk menjaga harga kontrak tetap dekat dengan harga spot. Ketika posisi long menumpuk, trader long membayar trader short; ketika posisi short menumpuk, yang terjadi sebaliknya: trader short membayar trader long. Mekanisme ini adalah fondasi kontrak perpetual.
Banyak orang bertanya, apa perbedaan CEX dan Perp DEX? Di CEX, kamu menyetor koin dan menyerahkan aset kepada platform untuk disimpan. Platform mencocokkan pesanan secara internal, dan semua data hanya diungkapkan oleh platform itu sendiri. Di Perp DEX, aset berada di dompetmu atau di dalam smart contract. Pencocokan dilakukan melalui buku pesanan on-chain atau pool likuiditas, dan semua catatan transaksi tercatat di blockchain sehingga dapat diverifikasi.
Namun, ada satu hal penting yang perlu dipahami: desentralisasi bukan jaminan bahwa platform kebal dari masalah. Prioritas utama orang saat memperdagangkan kontrak adalah transaksi cepat, biaya rendah, kedalaman pasar yang memadai, slippage kecil, proses likuidasi yang lancar, dan efisiensi penggunaan modal yang tinggi. Jika sebuah DEX lambat, slippage-nya besar, dan kedalaman pasarnya buruk, trader tidak akan bertahan meski platform itu sangat terdesentralisasi. Desentralisasi hanyalah nilai tambah, bukan keunggulan kompetitif utama.
Mengapa saya menyebut Perp DEX sebagai infrastruktur utama pasar kripto? Permintaan terhadap kontrak perpetual ada di pasar bullish maupun bearish. Bukan hanya untuk spekulasi arah harga: pemilik aset spot dalam jumlah besar bisa membuka posisi short untuk melindungi diri dari risiko penurunan; trader arbitrase mencari selisih harga antara pasar spot dan kontrak; market maker menyediakan likuiditas untuk memperoleh selisih harga; trader menggunakan leverage untuk menyesuaikan eksposur risiko dengan fleksibel. Tidak seperti banyak narasi yang langsung kehilangan peminat saat pasar lesu, kebutuhan mendasar terhadap kontrak relatif berkelanjutan. Selama pasar bergerak, akan ada yang melakukan lindung nilai, arbitrase, dan perdagangan, sehingga biaya terus dihasilkan.
I. Perp DEX yang lengkap terdiri dari enam modul utama
Perp DEX bukan sekadar antarmuka perdagangan berbasis web, melainkan sistem keuangan yang terdiri dari beberapa bagian yang saling terhubung. Lapisan pertama, mesin perdagangan: menerima pesanan, mencocokkan transaksi, dan mengelola posisi. Ada dua model utama: model buku pesanan, ketika pesanan beli dan jual dicocokkan satu sama lain; dan model pool likuiditas AMM, ketika trader bertransaksi langsung dengan pool. Lapisan kedua, likuiditas: menentukan apakah pesanan besar akan menggerakkan pasar dan seberapa tinggi slippage-nya. Semakin dalam likuiditas, semakin mudah melakukan transaksi besar. Lapisan ketiga, oracle: menyediakan harga. Kontrak perpetual sangat bergantung pada harga. Jika oracle keliru atau dimanipulasi, likuidasi bisa terjadi secara tidak semestinya, bahkan membuat protokol menanggung utang macet. Lapisan keempat, sistem margin dan likuidasi: menghitung secara real-time apakah margin kamu mencukupi. Jika risiko mencapai batas, sistem otomatis mengurangi posisi atau melikuidasinya untuk mencegah kerugian menyebar. Lapisan kelima, manajemen risiko: batas leverage, batas posisi, perlindungan funding rate, dan dana asuransi—semuanya digunakan untuk menghadapi situasi ekstrem yang tak terduga. Lapisan keenam, distribusi token dan pendapatan: setelah platform memperoleh biaya, bagaimana uangnya dibagi? Apakah digunakan untuk buyback token, dibagikan kepada pengguna yang melakukan staking, diberikan sebagai imbalan kepada LP, digunakan untuk menyubsidi ekosistem, atau disimpan sebagai cadangan protokol? Lapisan inilah yang paling sering menjadi jebakan: lonjakan volume perdagangan tidak berarti harga token pasti naik; biaya yang tinggi juga tidak berarti pemegang token akan memperoleh bagian.
II. Mari bahas empat proyek utama satu per satu
1. Hyperliquid (HYPE) — tolok ukur buku pesanan on-chain yang berkembang menjadi platform derivatif multi-aset
Hyperliquid jelas merupakan salah satu proyek di sektor ini yang paling layak diteliti lebih dalam. Mereka membangun blockchain khusus yang terdiri dari HyperCore dan HyperEVM. HyperCore menangani pencocokan transaksi spot dan kontrak perpetual menggunakan buku pesanan native on-chain. Seperti CEX, platform ini mendukung limit order dan market order, serta memungkinkan market maker memasang order beli dan jual seperti biasa. Trader profesional dapat langsung menggunakannya dengan mudah. HyperEVM kompatibel dengan EVM, sehingga pengembang dapat membangun berbagai aplikasi terkait perdagangan dan likuiditas di atasnya.
Langkah terpentingnya adalah proposal HIP-3: pihak ketiga yang memenuhi syarat dapat melakukan staking 500.000 HYPE untuk membuat pasar perpetual baru sendiri di Hyperliquid. Arti langkah ini jauh melampaui penambahan beberapa pasangan perdagangan kripto. Ke depannya, pihak ketiga dapat meluncurkan kontrak terkait emas, perak, indeks saham, dan saham AS. Hyperliquid tidak lagi sekadar DEX untuk memperdagangkan kripto, tetapi perlahan berkembang menjadi infrastruktur dasar derivatif yang terbuka.
Sumber nilai HYPE: peluncuran pasar memerlukan staking HYPE, validasi jaringan memerlukan staking, biaya protokol digunakan untuk buyback, dan ekspansi ekosistem mendorong permintaan token yang berkelanjutan. Perlu diperhatikan, sejumlah lembaga pernah memperkirakan pendapatan bulanannya. Namun, kita harus membedakan pendapatan protokol, jumlah buyback, dan pembukaan token—ketiganya adalah hal yang berbeda. Pendapatan tinggi tidak berarti pembelian kembali pasti berkelanjutan.
Risikonya juga perlu diperhatikan: volume perdagangan sangat berfluktuasi mengikuti pasar bullish dan bearish; kedalaman buku pesanan bergantung pada kemampuan mempertahankan market maker; kualitas oracle di pasar yang diluncurkan pihak ketiga bervariasi; pembukaan token dan inflasi dapat mengurangi tekanan beli dari buyback. Menurut saya, hal utama yang perlu dicermati dari Hyperliquid bukan angka volume perdagangan jangka pendek, melainkan apakah platform ini benar-benar bisa menjadi infrastruktur dasar derivatif multi-aset on-chain.
2. dYdX (DYDX) — DEX kontrak profesional yang sudah lama beroperasi, mewakili blockchain aplikasi independen
dYdX termasuk pemain lama di sektor Perp DEX dan sejak awal telah dikenal di kalangan trader profesional. Kemudian, dYdX beralih dari berjalan di atas blockchain publik milik pihak lain menjadi membangun blockchain aplikasi independen sendiri dengan Cosmos SDK. Keuntungannya jelas: seluruh blockchain dirancang khusus untuk perdagangan derivatif. Mereka memiliki kendali penuh atas pencocokan transaksi, manajemen risiko, dan aturan margin tanpa terhambat kinerja atau biaya gas blockchain publik serbaguna. Ini sangat cocok bagi institusi dan trader kuantitatif, dengan ekosistem API dan strategi yang sudah matang.
Sebelumnya, pihak resmi mengungkapkan bahwa 75% pendapatan bersih protokol akan digunakan untuk buyback DYDX. Namun, kita harus tetap rasional: aturan buyback yang tertulis dan pelaksanaannya secara konsisten dengan pembelian nyata menggunakan dana sungguhan adalah dua hal berbeda. Saat ini, dYdX menghadapi tekanan besar. Hyperliquid dan Aster bersaing memperebutkan pengguna dan market maker. Trader profesional sangat peka terhadap slippage dan kecepatan eksekusi, jadi reputasi lama saja tidak menjamin kemenangan. Peluangnya adalah mempertahankan institusi dan komunitas trader profesional. Tantangan terbesarnya adalah menjaga likuiditas dan keunggulan biaya transaksi di tengah persaingan sengit.
3. GMX (GMX) — model pool likuiditas, dengan LP dan trader mengambil posisi berlawanan
Model GMX sangat berbeda dari dua proyek berbasis buku pesanan di atas: GMX menggunakan pool likuiditas. Sederhananya, pengguna menyimpan aset ke dalam pool sebagai LP dan memperoleh biaya; trader membuka posisi long atau short dan bertransaksi langsung dengan pool tanpa menunggu order dari pihak lawan. Trader membayar biaya pembukaan dan penutupan posisi serta funding fee. Jika trader untung, keuntungan dibayarkan dari pool. LP memperoleh biaya, tetapi juga menanggung risiko kerugian akibat keuntungan trader. Model ini mudah digunakan dan sempat populer di ekosistem Arbitrum pada masa awal. Kini, GMX juga berkembang ke berbagai blockchain.
Banyak orang tertarik bergabung untuk melakukan staking GMX dan memperoleh bagian dari biaya. Namun, ada satu jebakan besar: mekanisme buyback dari biaya GMX pernah dijeda. Kita tidak bisa langsung menganggap “total biaya × persentase” sebagai pendapatan yang pasti diterima pemegang token. Periksa catatan buyback aktual di blockchain dan imbal hasil staking yang benar-benar diperoleh.
Keunggulannya adalah model pool likuiditas mampu mengendalikan slippage dengan cukup baik dan cocok bagi pengguna DeFi native. Tantangan jangka panjangnya adalah pengalaman platform berbasis buku pesanan yang terus meningkat, sementara efisiensi modal dan tekanan manajemen risiko model pool likuiditas akan semakin besar.
4. Aster (ASTER) — pendatang baru yang menjanjikan, berfokus pada perdagangan multi-aset terpadu
Aster adalah pemain baru yang menarik di siklus kali ini. Gagasannya adalah menggabungkan berbagai layanan perdagangan dalam satu platform: perpetual kripto, spot, aset lintas rantai, saham AS, valas, komoditas, bahkan perdagangan privat dan produk pengelolaan margin. Mereka juga berencana meluncurkan Aster Chain sendiri. Aster ingin mengatasi kerepotan pengguna yang harus berpindah-pindah blockchain dan platform, dengan memungkinkan semua perdagangan dilakukan lewat satu akun. Dari sisi tokenomik, mereka pernah mengajukan skema buyback yang menggunakan hingga 80% biaya harian, serta mengubah jadwal pembukaan token dengan mengurangi sebagian pelepasan linear dan beralih ke imbalan staking.
Namun, kita perlu belajar menyaring bagian yang kurang bernilai. Pada tahap awal, banyak volume DEX didorong oleh trading mining dan subsidi komisi. Setelah subsidi dihentikan, ujian utamanya adalah apakah pengguna nyata akan bertahan dan terus membayar. Kontrak multi-aset juga membawa banyak masalah: aset tradisional memiliki jam perdagangan dan risiko gap harga, oracle dan aturan likuidasinya lebih rumit, serta risiko regulasinya lebih tinggi.
Ringkasan singkat perbedaan posisi keempat proyek:
Hyperliquid: blockchain khusus + buku pesanan; bersaing lewat eksekusi, likuiditas, dan ekosistem pasar terbuka. Pantau realisasi HIP-3 untuk multi-aset dan buyback HYPE.
dYdX: blockchain independen Cosmos + buku pesanan; infrastruktur perdagangan profesional yang sudah lama beroperasi. Pantau integrasi institusi dan kemampuannya mempertahankan pangsa pasar.
GMX: model pool likuiditas. Pantau risiko eksposur LP, efisiensi modal, dan realisasi distribusi biaya.
Aster: produk baru multi-aset terpadu. Bedakan volume buatan dari perdagangan nyata dan amati retensi pengguna.
III. Potensi ledakan pertumbuhan sektor ini di masa depan: perhatikan tiga katalis utama
Katalis pertama: volume perdagangan perpetual riil on-chain terus meningkat. Sektor kontrak secara alami berkaitan erat dengan volume perdagangan: ada transaksi, ada biaya. Namun, jangan hanya terpaku pada TVL dan angka volume perdagangan yang melonjak gila-gilaan. Banyak volume perdagangan berasal dari insentif mining, bot arbitrase, atau aktivitas jangka pendek untuk mengejar selisih harga. Aktivitas seperti ini tidak berkelanjutan. Kombinasi indikator yang benar-benar dapat diandalkan adalah: volume perdagangan + open interest (OI) + pendapatan biaya + jumlah trader aktif unik + retensi pengguna. OI menunjukkan eksposur risiko yang tertahan di pasar, sehingga lebih relevan daripada lonjakan volume perdagangan harian.
Katalis kedua: perpetual on-chain untuk saham dan komoditas mulai berfungsi dengan baik. Inilah kisah pertumbuhan terbesar bagi Perp DEX. Dahulu, kontrak on-chain hanya tersedia untuk kripto, sehingga basis penggunanya terbatas pada trader kripto. Jika emas, minyak mentah, indeks saham, dan indeks saham AS bisa diperdagangkan secara stabil di on-chain, pasar ini dapat menjangkau banyak pelaku keuangan tradisional. Bayangkan bursa AS tutup pada akhir pekan, tetapi kamu ingin melindungi risiko posisi yang dimiliki. Kamu bisa langsung membuka posisi short emas atau indeks di on-chain, lalu menyesuaikan posisi kapan saja, 24 jam sehari, 7 hari seminggu. Namun, perlu diingat: kontrak semacam ini hanyalah derivatif yang melacak harga. Kamu tidak memiliki saham atau emas fisik itu sendiri, dan tetap harus menghadapi berbagai tantangan seperti oracle, gap harga, dan regulasi.
Katalis ketiga: RWA dan derivatif on-chain saling terhubung. RWA adalah aset dunia nyata yang dibawa ke on-chain, sedangkan Perp DEX menjadi pasar untuk memperdagangkan dan melindungi risiko aset-aset tersebut. Rantai proses yang lengkap: tokenisasi aset dunia nyata ke on-chain → perdagangan spot on-chain → peluncuran kontrak perpetual → pengguna mengambil posisi long atau short untuk melindungi risiko. Jika tahap ini tercapai, Perp DEX bukan lagi sekadar alat perdagangan bagi dunia kripto, melainkan infrastruktur manajemen risiko bagi seluruh ekosistem keuangan on-chain yang terbuka.
IV. Risiko tersembunyi di sektor ini yang wajib diingat
Sangat dipengaruhi siklus pasar: di pasar bullish, leverage berpesta dan volume perdagangan melonjak; di pasar bearish, aktivitas meredup dan pendapatan biaya bisa langsung anjlok hingga separuh. Ini bukan bisnis defensif yang mampu bertahan di segala kondisi pasar.
Persaingan yang makin sengit menekan keuntungan: semua pihak berlomba memberi diskon biaya dan subsidi token untuk merebut pengguna. Volume perdagangan naik, tetapi pendapatan bersih platform justru tidak bertambah.
Oracle + risiko likuidasi tak terduga: kontrak paling rentan terhadap kesalahan umpan harga. Saat pasar ekstrem, likuiditas bisa mengering dan proses likuidasi tersendat, sehingga protokol langsung menanggung utang macet.
Risiko tinggi dari leverage itu sendiri: kontrak perpetual sudah mengandung leverage, sehingga sedikit saja pergerakan harga bisa memicu likuidasi. Trader biasa sangat mudah mengalami kerugian besar.
Batasan regulasi: aturan untuk derivatif saham AS dan komoditas sangat berbeda di tiap wilayah. Peluncuran produk bukan berarti semua orang boleh berpartisipasi secara legal.
Jebakan paling tersembunyi: platform menghasilkan uang, tetapi tokennya tidak. Pendapatan biaya digunakan untuk memberi subsidi kepada market maker dan operasional, sementara token tidak memiliki mekanisme penggunaan yang wajib dan buyback dilakukan sesekali. Platform terus berkembang, tetapi token tidak mendapat dukungan tekanan beli.
V. Berikut daftar indikator untuk memantau sektor ini, dengan enam poin utama
Volume perdagangan perpetual (tinggi): mengukur aktivitas
Open interest OI (sangat tinggi): melihat apakah dana benar-benar tertahan di pasar
Pendapatan bersih dari biaya (sangat tinggi): menilai apakah bisnisnya mampu menghasilkan keuntungan
Trader aktif unik (tinggi): mengecualikan volume buatan bot
Biaya insentif dan subsidi (tinggi): membedakan apakah pertumbuhan didorong subsidi atau permintaan nyata
Buyback token dan penerbitan bersih (sangat tinggi): menilai apakah keuntungan mengalir kepada pemegang token
Saya juga suka melihat satu rasio tambahan: pendapatan bersih protokol ÷ volume perdagangan perpetual. Dengan volume perdagangan yang sama-sama mencapai seratus miliar, satu platform bisa memperoleh biaya 10 juta, sementara platform lain hanya 3 juta. Kemampuan menghasilkan keuntungan mereka sangat berbeda. Namun, jika biaya terlalu tinggi, trader akan pindah ke platform lain, jadi semuanya perlu dinilai secara seimbang.
VI. Prioritas riset (hanya urutan riset, bukan rekomendasi bullish!)
Hyperliquid (HYPE) — prioritas riset: fondasi infrastrukturnya paling kuat dan pasar multi-aset terbuka menjadi narasi utama. Perhatikan implementasi HIP-3, buyback, dan perubahan pasokan token.
Aster (ASTER) — fokus untuk dicermati: pengalaman produk multi-asetnya menawarkan banyak potensi. Hal utama adalah memisahkan volume buatan dari insentif, serta memverifikasi pengguna nyata dan pendapatan berkelanjutan.
dYdX (DYDX) — terus dipantau: memiliki fondasi infrastruktur profesional yang kuat dan sudah lama beroperasi. Perlu membuktikan kemampuannya mempertahankan pangsa pasar di tengah tekanan pesaing baru.
GMX (GMX) — terus dipantau: model pool likuiditasnya unik. Amati terus risiko LP, efisiensi modal, dan realisasi distribusi biaya.
Sebagai penutup, mari bahas pandangan utama saya
Nilai jangka panjang Perp DEX berasal dari tiga perubahan: Pertama, keterbukaan pilihan perdagangan: tidak perlu terikat pada satu platform tersentralisasi, aset tetap dalam kustodi sendiri, dan perdagangan derivatif dilakukan on-chain. Kedua, perluasan aset yang diperdagangkan: dari kripto meluas ke aset tradisional seperti emas, minyak mentah, indeks saham, dan saham AS. Ketiga, peningkatan peran: dari sekadar aplikasi perdagangan menjadi infrastruktur perdagangan dasar keuangan on-chain, yang terhubung dengan RWA dan alur manajemen risiko DeFi.
Jangan terlalu percaya pada peringkat volume perdagangan jangka pendek. Agar Perp DEX dapat bertahan dalam jangka panjang dan menciptakan nilai bagi pemegang token, platform tersebut harus memenuhi beberapa syarat sekaligus: permintaan perdagangan yang nyata dan stabil, likuiditas yang cukup dalam, pendapatan biaya yang berkelanjutan, sistem manajemen risiko dan likuidasi yang tangguh, serta mekanisme penangkapan nilai token yang jelas.
Singkatnya, mudah diingat: volume perdagangan menentukan besarnya pasar, biaya menentukan apakah bisnisnya menghasilkan keuntungan, dan tokenomik menentukan apakah keuntungan bisa mengalir kepada kita sebagai pemegang token.
⚠️Penafian: Artikel ini merupakan edukasi mengenai sektor dan bukan merupakan saran perdagangan atau investasi. Kontrak perpetual memiliki leverage tinggi dan risiko yang sangat besar. Sektor ini juga memiliki berbagai risiko, termasuk risiko teknologi, oracle, regulasi, dan pembukaan token. Harap berhati-hati dan kendalikan ukuran posisi.
Catatan: Uraian di atas hanyalah pandangan pribadi saya tentang industri ini dan bukan merupakan saran investasi.
Jika kamu juga tertarik dengan perdagangan, silakan tinggalkan komentar atau bergabung di ruang obrolan untuk berdiskusi, belajar, dan berkembang bersama.
