
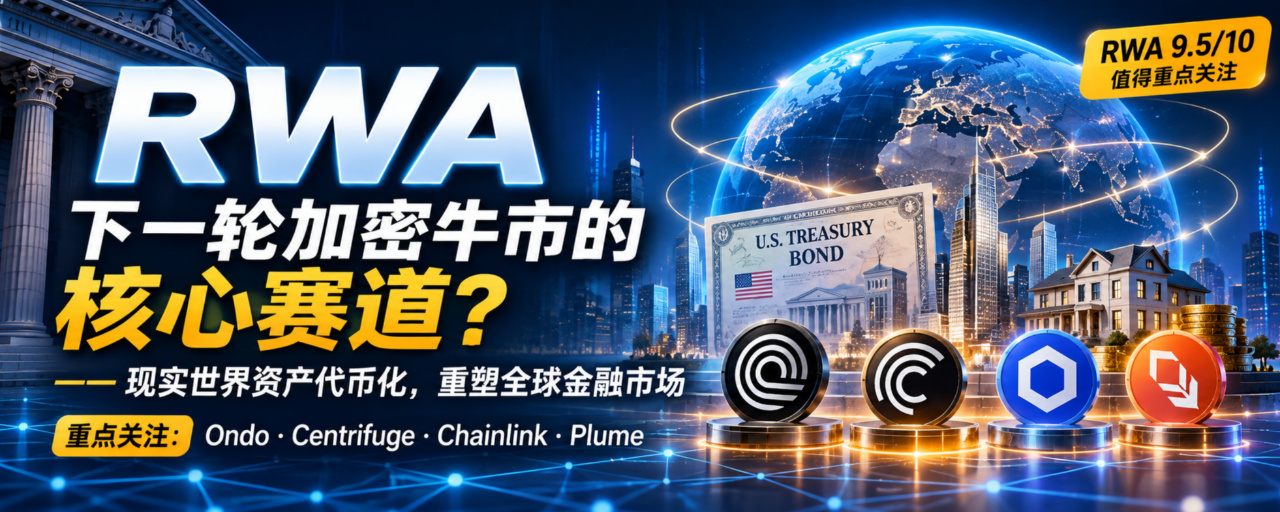
RWA: Infrastruktur dasar untuk bull run berikutnya? Membawa aset tradisional senilai triliunan dolar ke blockchain—membahas logika sebenarnya di balik Ondo, CFG, LINK, dan Plume
Teman-teman, yuk kita tinjau narasi besar yang silih berganti di dunia kripto selama beberapa tahun terakhir. Ritmenya terasa sangat jelas, bukan? Tahun 2017 diramaikan ICO dan beragam blockchain publik; DeFi Summer pada 2020 memicu ledakan pinjaman on-chain dan liquidity mining; pada 2021, NFT, GameFi, dan metaverse memenuhi linimasa; pada 2023–2024, perhatian beralih ke AI, koin meme, serta euforia ETF spot BTC. Sementara itu, dalam dua tahun terakhir, muncul perlahan sebuah tren utama yang mulai dikaji serius oleh semakin banyak orang: keuangan institusional, stablecoin, dan RWA—tokenisasi aset dunia nyata yang akan kita bahas hari ini.
Sebagian besar narasi lama yang disebutkan sebelumnya menciptakan aset dan cara penggunaan baru dari nol di dunia blockchain. RWA berbeda: tujuannya bukan menciptakan sesuatu dari ketiadaan, melainkan membawa aset keuangan dunia nyata yang sudah ada dalam jumlah besar ke blockchain. Obligasi pemerintah AS, dana investasi, saham, kredit swasta, properti, dan emas—semuanya berpeluang menjadi token on-chain. Jika pendekatan ini berhasil, blockchain tidak lagi hanya menjadi tempat untuk trading kripto dan bermain dengan kontrak. Perlahan, blockchain akan menjadi bagian dari sistem keuangan tradisional. Itulah sebabnya semakin banyak trader institusional menganggap RWA sebagai sektor infrastruktur yang paling layak dipantau untuk bull run berikutnya. Hari ini, kita akan membahasnya dengan bahasa sederhana, tanpa menumpuk istilah rumit.
I. Apa sebenarnya RWA itu? Mengapa begitu banyak modal tertarik padanya?
RWA adalah singkatan dari Real World Assets, atau aset dunia nyata. Sederhananya, hak atas aset nyata dipetakan ke chain dengan mengandalkan kerangka hukum yang patuh, lembaga kustodian profesional, serta smart contract.
Berikut contoh yang mudah dipahami. Biasanya, kalau kita ingin membeli reksa dana obligasi pemerintah AS jangka pendek, prosesnya panjang: mencari broker, melalui manajer dana dan kustodian, lalu melewati sistem penyelesaian tradisional. Tahapannya banyak dan hambatannya tinggi. Dengan model RWA, prosesnya menjadi seperti ini: institusi memegang aset dasar yang nyata → menyusun struktur hak yang patuh → menerbitkan token melalui smart contract → investor terakreditasi membeli → bagian kepemilikan dan catatan transfer dicatat di chain → pengguna memperoleh hasil dan mengajukan penebusan sesuai aturan.
Ada satu jebakan yang sangat penting dan sering salah dipahami oleh para pemula: memiliki token ≠ memiliki aset dasarnya secara langsung. Token bisa mewakili bagian dana, hak atas hasil, atau piutang—hanya sebatas hak ekonomi. Hak spesifik yang dimiliki bergantung sepenuhnya pada dokumen penerbitan, hukum setempat, dan ketentuan kustodian. Inilah perbedaan paling mendasar antara RWA dan koin Meme: Meme mengandalkan sentimen untuk membangun cerita, sedangkan RWA hanya bisa bertahan jika ditopang oleh aset nyata, perlindungan hukum, dan operasional berkelanjutan. Tanpa salah satunya, semuanya bisa gagal.
Saya merangkum 5 alasan utama mengapa RWA bisa terus berkembang dan mengapa institusi tertarik untuk terjun ke sektor ini. Pertama, skala keuangan tradisional begitu besar hingga sulit dibayangkan. Dibandingkan pasar saham AS, obligasi pemerintah AS, properti global, dan pasar kredit, pasar kripto hanyalah kolam kecil. RWA tidak perlu menciptakan permintaan baru; sektor ini hanya membawa aset besar yang sudah ada ke chain. Investor tradisional bisa mengakses produk on-chain, pelaku kripto juga bisa memperoleh imbal hasil stabil seperti dari obligasi pemerintah AS, dan DeFi mendapat lebih banyak kolateral berkualitas. Keduanya pun saling terhubung.
Kedua, obligasi pemerintah AS adalah pintu masuk terbaik bagi RWA. Obligasi ini memiliki standardisasi tinggi, bunga stabil, likuiditas baik, dan diakui secara global sebagai aset dasar berbasis dolar. Sebelumnya, sebagian besar imbal hasil yang kita peroleh di DeFi berasal dari subsidi token dan hadiah farming dari proyek; imbal hasilnya tidak berkelanjutan dan bisa lenyap begitu saja. Dengan hadirnya obligasi pemerintah AS yang ditokenisasi, orang bisa mendapatkan imbal hasil stabil dari arus kas obligasi riil, yang langsung mengubah struktur imbal hasil DeFi.
Ketiga, stablecoin sudah membuka jalan bagi RWA. USDT dan USDC telah membuktikan bahwa orang bersedia menyimpan dan mentransfer dolar di chain. Stablecoin menjawab pertanyaan “apakah ada uang di chain?”, RWA menjawab “aset riil apa yang bisa dibeli dengan uang itu untuk memperoleh imbal hasil?”, sementara DeFi menyediakan perangkat keuangan seperti pinjaman dan kolateral. Stablecoin + RWA + DeFi membentuk ekosistem keuangan on-chain yang benar-benar baru.
Keempat, institusi keuangan tradisional benar-benar mulai masuk. Ini bukan usaha kecil-kecilan yang sekadar ikut tren; perusahaan pengelola aset, penyedia layanan kustodian, dan broker semuanya mulai meneliti tokenisasi. Institusi tidak hanya membutuhkan kontrak untuk menerbitkan token. Seluruh rangkaian solusi kepatuhan, KYC, kustodian, valuasi, manajemen risiko, dan lintas chain harus tersedia. Artinya, peluang tidak hanya terbatas pada platform penerbit aset; infrastruktur di seluruh rantai industri juga berpeluang tumbuh.
Kelima, potensi kolateral adalah bagian terpentingnya. Aset yang ditokenisasi bukan sekadar dibeli lalu disimpan untuk memperoleh bunga. Jika diizinkan oleh aturan kepatuhan, obligasi pemerintah AS yang ditokenisasi dapat digunakan sebagai kolateral di DeFi untuk pinjaman, pengelolaan modal, dan penyusunan portofolio. RWA baru benar-benar menjadi infrastruktur keuangan, bukan sekadar produk investasi, ketika aset bisa digabungkan secara bebas dan digunakan berulang kali.
II. Di mana letak peluang dalam seluruh rantai industri RWA?
Jangan hanya berfokus pada proyek dengan aset terbitan terbesar saat mendengar RWA. Mari kita uraikan rantainya; setiap bagian memiliki peran yang sangat berbeda:
Lapisan penerbitan aset: mengubah aset tradisional menjadi token. Contohnya Ondo
Lapisan pengelolaan aset: mengelola pool aset dan produk kredit. Contohnya Centrifuge
Oracle & interoperabilitas lintas chain: menyediakan data dan mengirim informasi lintas chain. Chainlink
Blockchain khusus RWA: dirancang khusus untuk distribusi aset yang patuh. Plume
Lapisan aplikasi on-chain: pinjaman dan protokol imbal hasil, seperti Aave, Morpho, dan Pendle
Satu hal penting yang perlu dipahami: pemenang akhir di sektor RWA belum tentu proyek yang menerbitkan aset paling banyak. Pemain yang menguasai data, interoperabilitas lintas chain, kepatuhan, dan infrastruktur perpindahan aset justru lebih berpeluang menikmati manfaat dalam jangka panjang. Berikutnya, mari kita bahas satu per satu empat proyek yang paling banyak dibicarakan, termasuk posisi masing-masing dan hal-hal yang perlu diwaspadai.
Ondo Finance (ONDO): pelopor produk keuangan yang ditokenisasi
Ondo saat ini menjadi salah satu nama paling populer di dunia RWA, dengan fokus membawa produk keuangan tradisional seperti obligasi pemerintah AS, ETF, dan saham ke chain. Produk yang paling sering dibicarakan adalah OUSG, USDY, serta ETF saham yang ditokenisasi. Keunggulannya nyata: bukan sekadar janji, produknya terus diluncurkan; mereka bekerja sama dengan penyedia layanan keuangan tradisional berpengalaman seperti Broadridge untuk membuka akses institusional; sekaligus mendistribusikan produk ke banyak chain agar aset yang ditokenisasi dapat menjangkau berbagai ekosistem. Data yang dipublikasikan di situs resminya menunjukkan TVL sekitar US$1,33 miliar dan ratusan ribu pemegang, meski datanya dapat berubah dari waktu ke waktu.
Namun, penting untuk membedakan satu hal: pertumbuhan bisnis Ondo tidak berarti harga token ONDO pasti naik. Saat menelitinya, perhatikan beberapa hal berikut: hak tata kelola apa yang diberikan token, jadwal pembukaan token, sumber pendapatan, apakah keuntungan dibagikan kepada pemegang token, dan apakah pertumbuhan nilai aset menciptakan permintaan token yang nyata. Menurut saya, Ondo adalah proyek yang wajib terus dipantau dalam bidang penerbitan aset dan distribusi produk, tetapi tidak bisa begitu saja dianggap sebagai investasi yang pasti menguntungkan.
Centrifuge (CFG): jembatan antara kredit dunia nyata dan DeFi
Jika Ondo berfokus pada produk mapan seperti obligasi pemerintah yang terstandardisasi, medan utama Centrifuge adalah kredit swasta dan pool aset terstruktur. Tujuannya adalah menghubungkan aset kredit dunia nyata dengan pasar modal on-chain. Centrifuge menggunakan arsitektur Hub-Spoke: Hub pusat menangani valuasi, pencatatan, dan penebusan, sedangkan setiap Spoke menerbitkan aset di chain yang berbeda dan kompatibel dengan standar token vault yang umum digunakan saat ini. Platform ini telah diterapkan di lebih dari sepuluh chain, dengan total aset yang ditokenisasi lebih dari US$3,5 miliar, serta bekerja sama dengan sejumlah pengelola aset dan institusi indeks ternama.
Potensi sektor kredit swasta sangat besar. Di dunia nyata, banyak produk kredit memiliki hambatan akses tinggi, kurang transparan, dan tidak likuid. Blockchain dapat membuat pencatatan kepemilikan dan pembagian hasil lebih transparan. Namun, risikonya juga jelas: fondasinya adalah kredit peminjam. Jika peminjam gagal bayar, aset tetap bisa bermasalah; memindahkannya ke chain tidak menghapus kredit macet. Saat menilai CFG, perhatikan tingkat tunggakan pool aset, kualitas kolateral, pendapatan biaya protokol, serta apakah modal institusi terus masuk. Singkatnya: ini adalah infrastruktur pengelolaan aset yang mengintegrasikan RWA dengan DeFi secara mendalam.
Chainlink (LINK): kemungkinan besar akan dibutuhkan, siapa pun yang akhirnya unggul
Posisi LINK dalam RWA sangat unik; ia merupakan kebutuhan dasar infrastruktur. Ke depannya, baik Ondo, Centrifuge, maupun penerbit lainnya yang berkembang, semuanya akan menghadapi tiga pertanyaan yang sama:
Bagaimana nilai aset bersih dan data valuasi dapat dimasukkan ke chain dengan andal? Bagaimana aset bisa ditransfer lintas chain dengan aman?
Bagaimana bukti cadangan diverifikasi?
Data Feeds, protokol lintas chain CCIP, dan bukti cadangan PoR dari Chainlink tepat untuk mengatasi masalah-masalah ini.
Obligasi pemerintah yang ditokenisasi perlu memperbarui nilai aset bersih, memverifikasi cadangan, dan melakukan transfer lintas chain setiap hari. Semua itu bergantung pada infrastruktur seperti ini. Potensi keuntungannya berasal dari kenaikan pasar RWA yang mendorong peningkatan kebutuhan data dan transaksi lintas chain. Namun, kita tetap perlu bersikap rasional: banyaknya penggunaan dalam ekosistem tidak berarti harga LINK akan langsung melonjak. Perhatikan model biaya jaringan, mekanisme staking, dan permintaan token yang nyata. Menurut saya, jika RWA berkembang menjadi tema jangka panjang, LINK adalah salah satu infrastruktur dasar dengan prioritas tertinggi.
Plume (PLUME): blockchain khusus yang dirancang untuk RWA
Tiga proyek sebelumnya menjalankan bisnis di atas blockchain atau protokol yang sudah ada. Plume punya pendekatan berbeda: langsung membangun chain khusus yang disesuaikan untuk RWA.
Mengapa perlu chain tersendiri?
Karena aset RWA berbeda dari token kripto biasa: banyak di antaranya memerlukan KYC, pembatasan bagi investor terakreditasi, pengendalian izin transfer, persetujuan penebusan, serta pembagian hasil otomatis. Blockchain biasa tidak memiliki dukungan bawaan untuk aturan kepatuhan ini, sehingga penerapannya terasa rumit. Plume membangun seluruh ekosistem yang berfokus pada penerbitan, distribusi, dan perpindahan aset secara patuh. Potensinya besar, tetapi masih dalam tahap pembuktian. Hal yang perlu diamati: nilai aset RWA nyata di chain, volume transaksi riil, jumlah institusi yang benar-benar mengadopsinya, dan jadwal pembukaan token. Potensi pertumbuhannya cukup baik, tetapi ketidakpastiannya juga paling tinggi di antara keempat proyek ini.
Urutan prioritas riset singkat (bukan peringkat kenaikan harga! Ini urutan proyek yang layak dipantau): LINK > ONDO > CFG > PLUME.
III. Kapan RWA akan mengalami ledakan besar? 5 katalis utama
Perluasan berkelanjutan obligasi pemerintah AS yang ditokenisasi: BUIDL dari BlackRock dan produk obligasi AS dari Ondo terus berkembang. Semakin banyak pengelola aset masuk dan menerbitkan produk serupa. Ini adalah tren utama yang paling mudah diwujudkan.
Peluncuran saham dan ETF yang ditokenisasi: begitu jalur kepatuhan tersedia, saham dan ETF dapat diperdagangkan serta diselesaikan di chain, sehingga potensi RWA meningkat pesat.
Aset RWA masuk ke pool kolateral DeFi dalam skala besar: ini adalah titik perubahan besar. Aset tersebut beralih dari sekadar produk investasi menjadi fondasi kolateral bagi seluruh sistem keuangan on-chain.
Infrastruktur lintas chain semakin matang: institusi yang berbeda berada di blockchain yang berbeda. Aset dan data harus dapat berpindah secara bebas dan aman agar pasar yang terpadu bisa terbentuk.
Aturan regulasi semakin jelas: RWA tidak bisa lepas dari regulasi sekuritas dan dana investasi. Kerangka kepatuhan yang jelas merupakan prasyarat masuknya modal dalam skala besar.
IV. Lima risiko besar yang paling sering diabaikan—wajib diingat
RWA bukan sektor emas tanpa risiko. Banyak jebakannya bahkan lebih sulit terlihat daripada di DeFi biasa:
Pertama, risiko hukum. Token di chain tidak sama dengan kepemilikan aset. Jika terjadi sengketa hukum yang melibatkan kustodian atau penerbit, hak pemilik token bisa terdampak.
Kedua, risiko kustodian. Kontrak hanya dapat mencatat jumlah token, tetapi tidak bisa memastikan secara otomatis bahwa aset dunia nyata benar-benar ada. Audit independen dan pemeriksaan kustodian sama-sama penting.
Ketiga, ketidakcocokan likuiditas. Token bisa diperdagangkan 7×24 jam, tetapi aset dasar seperti properti dan kredit membutuhkan waktu lama untuk ditebus. Jika banyak penebusan terjadi sekaligus, krisis likuiditas dapat dengan mudah muncul.
Keempat, risiko kredit. Obligasi pemerintah AS relatif stabil, tetapi kredit swasta dan properti tetap memiliki risiko gagal bayar. Membawanya ke chain tidak menghilangkan masalah kredit.
Kelima, dan yang paling mudah menjebak teman-teman di dunia kripto: sulitnya menangkap nilai oleh token. Aset platform bernilai miliaran bukan berarti token aslinya akan mendapat bagian dari pendapatan.
Sebelum berinvestasi, pikirkan baik-baik: apa alasan token ini akan terus dibeli? Apakah pendapatan bisnis bisa mengalir kepada pemegang token? Jika jawabannya tidak jelas, narasi sebesar apa pun hanya pemasaran.
V. Tiga tren yang akan saya pantau dalam 1–2 tahun ke depan
Tren pertama: obligasi pemerintah AS dan ETF yang ditokenisasi. Ini adalah arah dengan tingkat kepastian tertinggi; terus pantau Ondo.
Tren kedua: inovasi kredit swasta dan kolateral, yang akan menentukan apakah RWA bisa masuk ke inti DeFi. Fokus pantau Centrifuge.
Tren ketiga: penyediaan data harga + interoperabilitas lintas chain. Ini adalah fondasi utama seluruh sektor, yaitu Chainlink. Plume saya masukkan ke daftar pantauan; saya akan mengamati data adopsi nyata ekosistemnya sebelum mempertimbangkan untuk menambah posisi secara bertahap.
Sebagai penutup, saya ingin berbagi kesimpulan utama: RWA bukan tema jangka pendek yang hanya ramai sesaat lalu meredup. Ini adalah narasi infrastruktur jangka panjang yang menggabungkan keuangan tradisional dengan blockchain. Untuk menilai apakah sektor ini menjanjikan, jangan hanya melihat berapa banyak aset yang diumumkan oleh proyek baru. Ajukan lima pertanyaan ini kepada diri sendiri:
Apakah aset tradisional benar-benar dibawa ke chain?
Apakah institusi terus menggunakannya?
Apakah protokol DeFi berani menerimanya sebagai kolateral?
Bisakah aset berpindah lintas chain dengan aman?
Bisakah bisnisnya menghasilkan pendapatan nyata dan membagikan manfaatnya kepada pemegang token?
Stablecoin membawa dolar ke blockchain, sementara RWA ingin membawa seluruh pasar keuangan tradisional ke sana. Jika ini berhasil, peluang yang dihadirkannya mungkin jauh melampaui bayangan kita saat ini.
⚠️Catatan: Artikel ini hanya untuk berbagi pengetahuan tentang industri dan bukan merupakan saran investasi. Proyek di sektor ini menghadapi beragam risiko, termasuk regulasi, kredit, kontrak, likuiditas, dan tokenomik. Harap berhati-hati.
Jika kamu juga tertarik dengan trading, silakan tinggalkan komentar atau bergabung di ruang obrolan untuk bertukar pikiran, belajar, dan berkembang bersama.
