
Dalam aksi jual besar-besaran saham AI AS kali ini, menurut saya pasar sedang menghitung ulang sebuah neraca yang hasilnya tidak terlalu bagus.
Dalam data Citadel Securities pada akhir Oktober, ada dua angka yang sangat mencolok jika dilihat berdampingan.
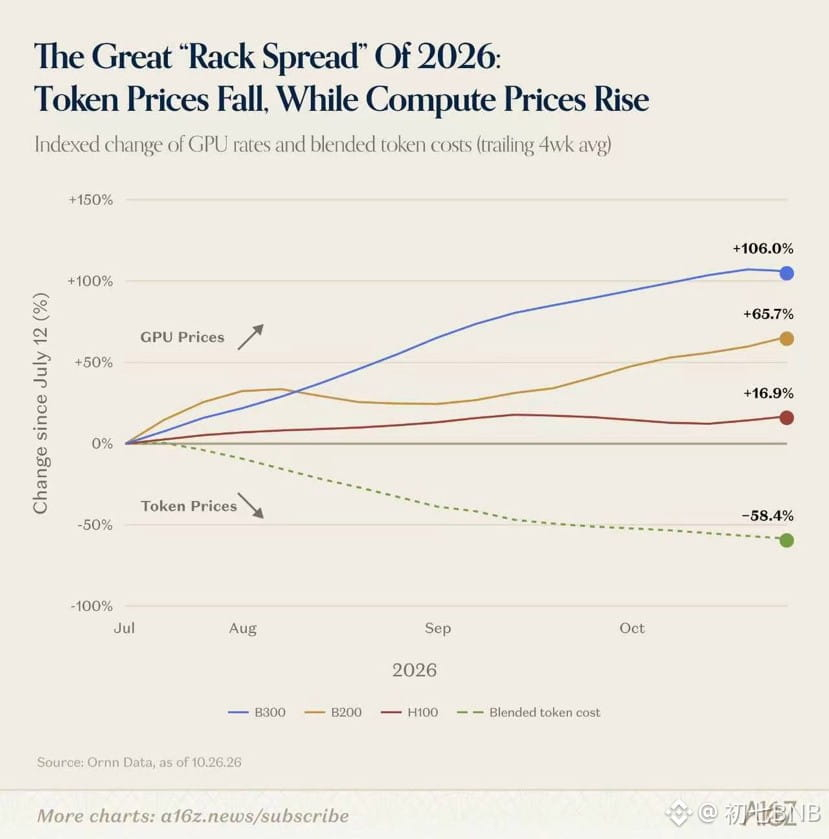
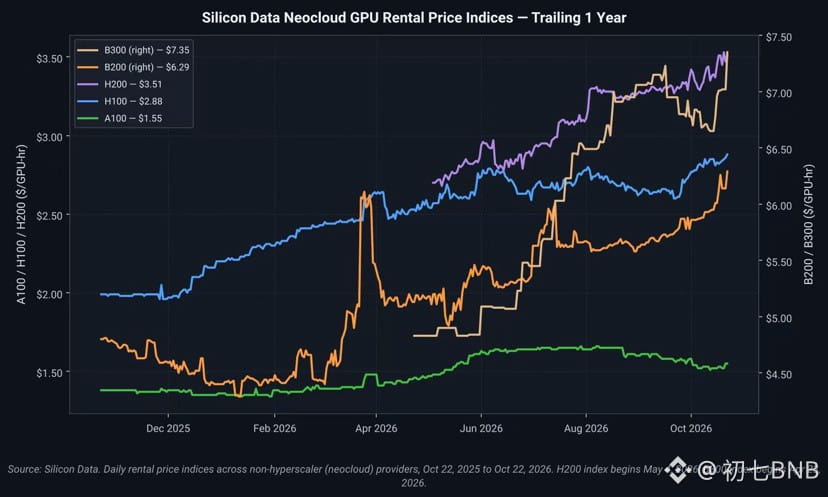
Selama enam bulan terakhir, harga Token yang benar-benar dibayar pasar turun sekitar 50%, sementara harga rata-rata model terdepan turun 62%. Pada saat yang sama, harga sewa GPU B200 naik 27,5%.
Barang yang dijual makin murah, sementara barang yang dibutuhkan untuk memproduksinya makin mahal.
Menurut perhitungan Citadel, dengan asumsi faktor lainnya tetap, perusahaan model harus meningkatkan produksi Token per jam menjadi 2,55 kali lipat agar bisa mempertahankan margin kotor seperti sebelumnya.
Saya sendiri mencoba menghitungnya:
1.275 ÷ 0,5 ≈ 2,55.
Hasilnya persis cocok dengan dua angka tadi.
Ini seperti situasi yang paling ditakuti pemilik pabrik: bangunan pabrik dan peralatan makin mahal, tetapi harga jual produk terus merosot. Sementara itu, perusahaan-perusahaan di AS ini masih berutang untuk membeli GPU, membangun pusat data, dan menandatangani kontrak listrik jangka panjang.
Di bawahnya, ada pihak lain yang terus menekan harga.
Di OpenRouter, porsi Token dari model China berada di kisaran 6% hingga 13% pada Februari tahun ini, lalu mencapai 57% hingga 67% pada September.
Model-model itu tidak perlu unggul dalam segala hal.
Untuk pekerjaan seperti layanan pelanggan, penerjemahan, dan pembuatan konten, jika hasilnya sudah cukup baik dan harganya 60% hingga 90% lebih murah, perusahaan punya alasan untuk beralih.
Menjadi nomor satu di papan peringkat tidak menyelesaikan masalah ini. Harga Token sudah lebih dulu ditekan.
Dulu, pasar berasumsi bahwa semakin banyak Token digunakan, semakin besar pula keuntungan perusahaan model. Karena itu, GPU, cloud, dan pusat data berani diberi valuasi yang sangat tinggi.
Sekarang, jumlah penggunaan masih meningkat, tetapi uang yang dibayarkan pengguna tidak ikut naik.
Permintaan komputasi mungkin masih akan tumbuh, dan kartu Nvidia mungkin akan terus laku. Namun, daya tawar harga perusahaan model fondasi, margin keuntungan penyedia cloud, serta kondisi keuangan perusahaan-perusahaan yang berutang untuk membangun pusat data akan makin sulit dihitung.
Ke depannya, saat menilai perusahaan AI, saya tidak hanya ingin melihat berapa banyak Token yang diprosesnya, tetapi juga berapa dolar yang akhirnya dihasilkan oleh Token tersebut.
Volume meningkat pesat, tetapi pendapatan tidak mengimbangi.
Pada akhirnya, tetap harus ada yang membayar pusat data senilai ratusan miliar dolar itu.
Dalam data Citadel Securities pada akhir Oktober, ada dua angka yang sangat mencolok jika dilihat berdampingan.
Selama enam bulan terakhir, harga Token yang benar-benar dibayar pasar turun sekitar 50%, sementara harga rata-rata model terdepan turun 62%. Pada saat yang sama, harga sewa GPU B200 naik 27,5%.
Barang yang dijual makin murah, sementara barang yang dibutuhkan untuk memproduksinya makin mahal.
Menurut perhitungan Citadel, dengan asumsi faktor lainnya tetap, perusahaan model harus meningkatkan produksi Token per jam menjadi 2,55 kali lipat agar bisa mempertahankan margin kotor seperti sebelumnya.
Saya sendiri mencoba menghitungnya:
1.275 ÷ 0,5 ≈ 2,55.
Hasilnya persis cocok dengan dua angka tadi.
Ini seperti situasi yang paling ditakuti pemilik pabrik: bangunan pabrik dan peralatan makin mahal, tetapi harga jual produk terus merosot. Sementara itu, perusahaan-perusahaan di AS ini masih berutang untuk membeli GPU, membangun pusat data, dan menandatangani kontrak listrik jangka panjang.
Di bawahnya, ada pihak lain yang terus menekan harga.
Di OpenRouter, porsi Token dari model China berada di kisaran 6% hingga 13% pada Februari tahun ini, lalu mencapai 57% hingga 67% pada September.
Model-model itu tidak perlu unggul dalam segala hal.
Untuk pekerjaan seperti layanan pelanggan, penerjemahan, dan pembuatan konten, jika hasilnya sudah cukup baik dan harganya 60% hingga 90% lebih murah, perusahaan punya alasan untuk beralih.
Menjadi nomor satu di papan peringkat tidak menyelesaikan masalah ini. Harga Token sudah lebih dulu ditekan.
Dulu, pasar berasumsi bahwa semakin banyak Token digunakan, semakin besar pula keuntungan perusahaan model. Karena itu, GPU, cloud, dan pusat data berani diberi valuasi yang sangat tinggi.
Sekarang, jumlah penggunaan masih meningkat, tetapi uang yang dibayarkan pengguna tidak ikut naik.
Permintaan komputasi mungkin masih akan tumbuh, dan kartu Nvidia mungkin akan terus laku. Namun, daya tawar harga perusahaan model fondasi, margin keuntungan penyedia cloud, serta kondisi keuangan perusahaan-perusahaan yang berutang untuk membangun pusat data akan makin sulit dihitung.
Ke depannya, saat menilai perusahaan AI, saya tidak hanya ingin melihat berapa banyak Token yang diprosesnya, tetapi juga berapa dolar yang akhirnya dihasilkan oleh Token tersebut.
Volume meningkat pesat, tetapi pendapatan tidak mengimbangi.
Pada akhirnya, tetap harus ada yang membayar pusat data senilai ratusan miliar dolar itu.