
Wawancara di São Paulo pada 5 November
Pada 5 November, dalam wawancara di São Paulo, Brasil, Presiden Forum Ekonomi Dunia Brende menyampaikan pernyataan yang dikutip ulang oleh banyak media: mungkin ada tiga gelembung yang sedang terbentuk di pasar keuangan global—yang pertama mata uang kripto, yang kedua kecerdasan buatan, dan yang ketiga utang.
Ia menyampaikan pendapatnya dengan sangat hati-hati, menggunakan ungkapan “mungkin kita akan melihatnya”, bukan menyimpulkan sesuatu. Dalam wawancara yang sama, ia juga menyebutkan bahwa tingkat utang pemerintah berbagai negara berada pada level tertinggi sejak 1945, dana yang mengalir ke bidang AI setiap tahun mencapai ratusan miliar dolar AS, dan valuasinya mulai mendekati situasi saat demam internet pada akhir 1990-an.
Setelah kabar itu tersebar, hampir semua pembahasan berpusat pada kata “gelembung”. Menurut saya, yang lebih menarik untuk dicermati adalah alasan ia menyebut ketiga hal ini dalam satu kalimat.
Ketiga hal yang disebut sebenarnya punya satu asumsi yang sama
Mata uang kripto, AI, dan utang pemerintah tampak seperti tiga sektor yang tidak berkaitan. Ketiganya disebut bersama karena alasan kenaikannya dalam dua tahun terakhir sangat mirip: semuanya bertumpu pada ekspektasi bahwa “akan ada lebih banyak uang yang masuk”.
Di sektor AI, belanja modal terus meningkat dari tahun ke tahun. Investasinya nyata, tetapi valuasi sudah berlari lebih cepat daripada laba. Di sisi utang, skala pinjaman pemerintah telah mencapai tingkat yang belum terlihat selama beberapa dekade, dengan mengandalkan kondisi suku bunga yang masih bisa dipertahankan. Sementara di aset kripto, setelah jalur bagi institusi terbuka, dana masuk lebih cepat daripada penerapan nyata.
Brende tidak menyangkal teknologi atau aset ini. Dalam wawancara yang sama, ia juga mengatakan bahwa AI memang berpotensi meningkatkan produktivitas secara signifikan. Sepanjang sejarah, perubahan teknologi pada akhirnya selalu mendorong produktivitas dan kemakmuran; upah dan kekayaan tumbuh dengan cara itu. Yang ia khawatirkan adalah hal lain: ketika valuasi ditopang oleh sentimen, bukan arus kas, satu perubahan suku bunga, satu resesi, atau satu penurunan kepercayaan saja bisa meruntuhkan seluruh susunan kartu.
Itulah sebabnya ia menempatkan “utang” sebagai hal yang paling dikhawatirkan. Dua hal pertama, seramai apa pun, skalanya terbatas. Utang adalah lantai di bawahnya. Jika lantainya goyah, semua yang di atas ikut berguncang.
Sekadar menambahkan, ia menyebut AI akan mengguncang pekerjaan kerah putih. Ia mencontohkan PHK di Amazon dan Nestlé, serta mengatakan bahwa yang paling ia khawatirkan adalah munculnya situasi mirip “Rust Belt” di kota-kota besar. Bagian ini merupakan penilaiannya tentang struktur ketenagakerjaan dan berbeda dari gelembung finansial. Jangan mencampuradukkannya saat membaca.
Tidak mengherankan jika aset kripto ikut diperhitungkan
Namun, jika asumsi di atas diterapkan, hal ini mudah dipahami. Dalam penetapan harga aset kripto selama beberapa tahun terakhir, ada dua hal yang sangat bergantung pada ekspektasi: pertama, kecepatan arus dana masuk yang berkelanjutan; kedua, apakah sikap regulator akan terus melonggar. Keduanya bukan berasal dari aset itu sendiri, melainkan dari faktor eksternal.
Begitu kondisi makro mengetat, atau kebijakan berjalan lebih lambat dari perkiraan, bagian “uang ekspektasi” dalam harga akan dihitung ulang terlebih dahulu. Aset ini dimasukkan ke dalam keranjang risiko yang sama dengan saham dan sektor teknologi. Bukan karena ada pihak yang secara khusus menargetkannya, melainkan karena kelompok investor yang sama sedang menyesuaikan posisi secara bersamaan.
Jadi, disebut bukan berarti sudah divonis apa pun. Ini mencerminkan satu hal: pasar ini telah masuk dari pinggiran ke dalam daftar pembahasan aset arus utama. Beberapa tahun lalu, tak seorang pun akan secara khusus menyebutnya saat membahas stabilitas keuangan global. Sekarang mereka menyebutnya. Itu sendiri menunjukkan perubahan posisi, bukan sebuah kesimpulan.
Jarak antara “disebut secara khusus” dan “apa yang akan terjadi” masih sangat jauh
Dalam pemberitaan publik, beberapa perusahaan sekuritas dan analis memberikan pandangan yang cukup seragam tentang penurunan saham teknologi saat itu: patut dicermati, tetapi belum sampai pada tingkat yang perlu membuat panik, karena valuasi sebelumnya memang terlalu tinggi.
Pernyataan itu lebih berguna daripada “gelembung akan pecah”. Kata “gelembung” paling mudah disalahgunakan karena begitu diucapkan, pendengar otomatis melengkapi kalimatnya—berarti sesuatu akan segera terjadi. Padahal, kalimat aslinya tidak memuat bagian itu, dan tidak ada informasi publik yang bisa memberikan jadwalnya.
Di pasar, memang ada beragam pandangan tentang hal yang sama. Ada yang membandingkan valuasi saat ini dengan euforia internet 25 tahun lalu. Ada pula penelitian yang menilai situasi ini lebih mirip “selera risiko yang terlalu panas” daripada gelembung valuasi murni. Alasannya, cukup banyak perusahaan AI yang memiliki pendapatan nyata, tidak seperti banyak perusahaan tanpa pemasukan pada masa itu. Minat institusi untuk berinvestasi juga masih ada. Perbedaan pandangan ini bisa ditemukan di sumber publik. Tujuan memaparkannya bukan untuk mengaburkan masalah, tetapi untuk menunjukkan bahwa bahkan institusi profesional pun belum mencapai konsensus. Jadi, orang biasa tidak perlu buru-buru mengambil kesimpulan.
Pandangan saya sendiri cukup sederhana: peringatan berguna untuk menunjukkan “bagian mana yang paling banyak menanggung beban”, bukan untuk memberikan sinyal yang bisa dijadikan pedoman tindakan. Menafsirkan peringatan risiko sebagai instruksi untuk bertindak adalah cara yang paling sering membuat berita semacam ini disalahgunakan.
Tiga hal yang bisa dipetik oleh pemegang aset biasa
Bukan membahas tindakan, hanya tiga kebiasaan dalam membaca berita.
Pertama, bedakan “siapa yang berbicara” dan “apa yang dikatakan”. Brende menjabat sebagai pemimpin organisasi internasional. Ia membahas stabilitas keuangan global, bukan memberikan penilaian terhadap jenis aset tertentu. Jika peringatan risiko makro ditafsirkan sebagai penilaian terhadap koin tertentu, berarti kita menggunakan skala yang keliru.
Kedua, pisahkan “valuasi” dari “kegunaan”. Dalam harga suatu aset, seberapa besar yang berasal dari penggunaan nyata saat ini dan seberapa besar yang berasal dari ekspektasi masa depan—ketahanan kedua komponen ini terhadap gejolak sangat berbeda. Tak apa jika Anda tidak memahami proporsi pastinya. Cukup ketahui bahwa perbedaan ini ada, agar Anda tidak terbawa oleh satu kata, “gelembung”.
Ketiga, jangan menetapkan pandangan jangka panjang hanya berdasarkan satu berita. Pemulihan sentimen dan perubahan tren adalah dua hal yang berbeda, dan di antara keduanya sering tersembunyi banyak ketidakpastian.
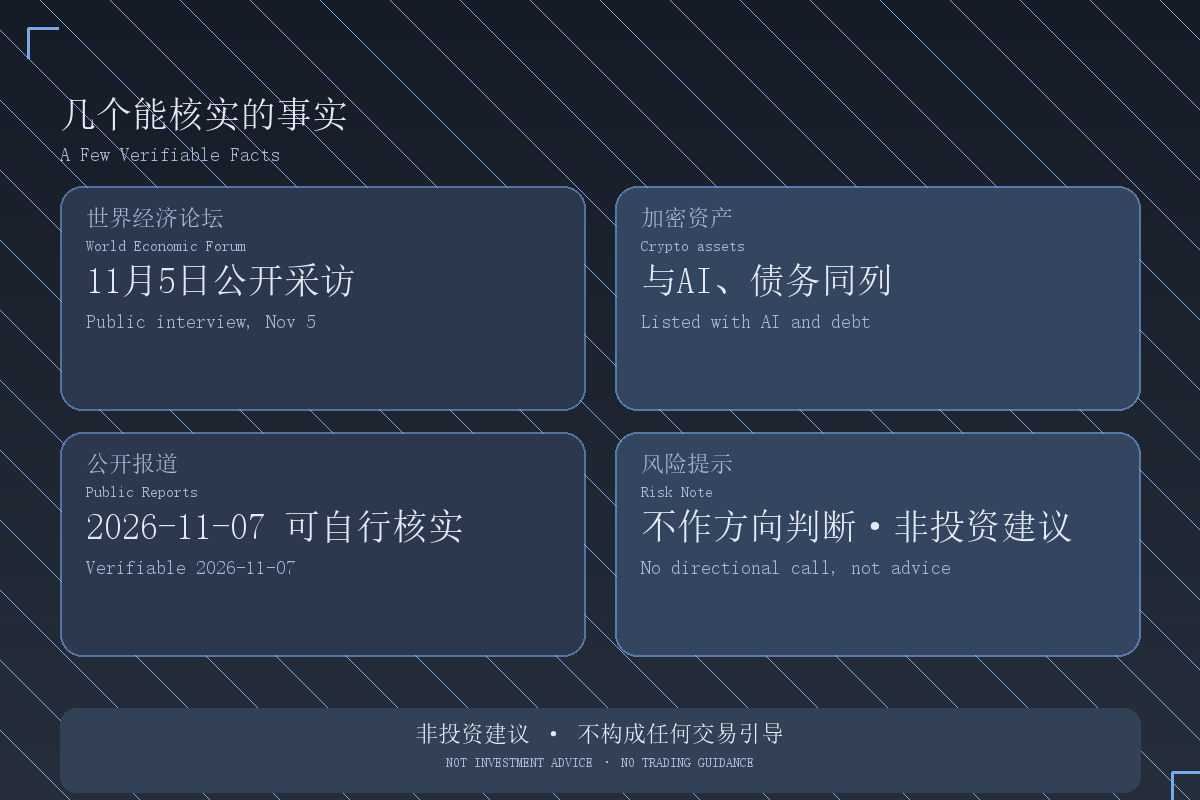
Saya lebih suka mengingat wawancara ini sebagai sebuah titik acuan: aset kripto kini dibahas dalam tabel yang sama dengan AI dan utang pemerintah. Ini berarti pasar tersebut tidak lagi dipandang sebagai sesuatu yang berdiri sendiri. Pergerakan suku bunga makro, fiskal, dan selera risiko akan berdampak padanya.
Ini adalah perubahan cara pandang, bukan ramalan harga. Soal apakah “gelembung” akan terbentuk dan kapan terbentuk, sumber publik tidak memberikan jawabannya.
Apa reaksi pertama Anda saat melihat “peringatan gelembung” seperti ini? #非农就业数据推升加息预期 #美国拟收紧数据中心监管,AI扩张或面临新约束 #BTC☀