
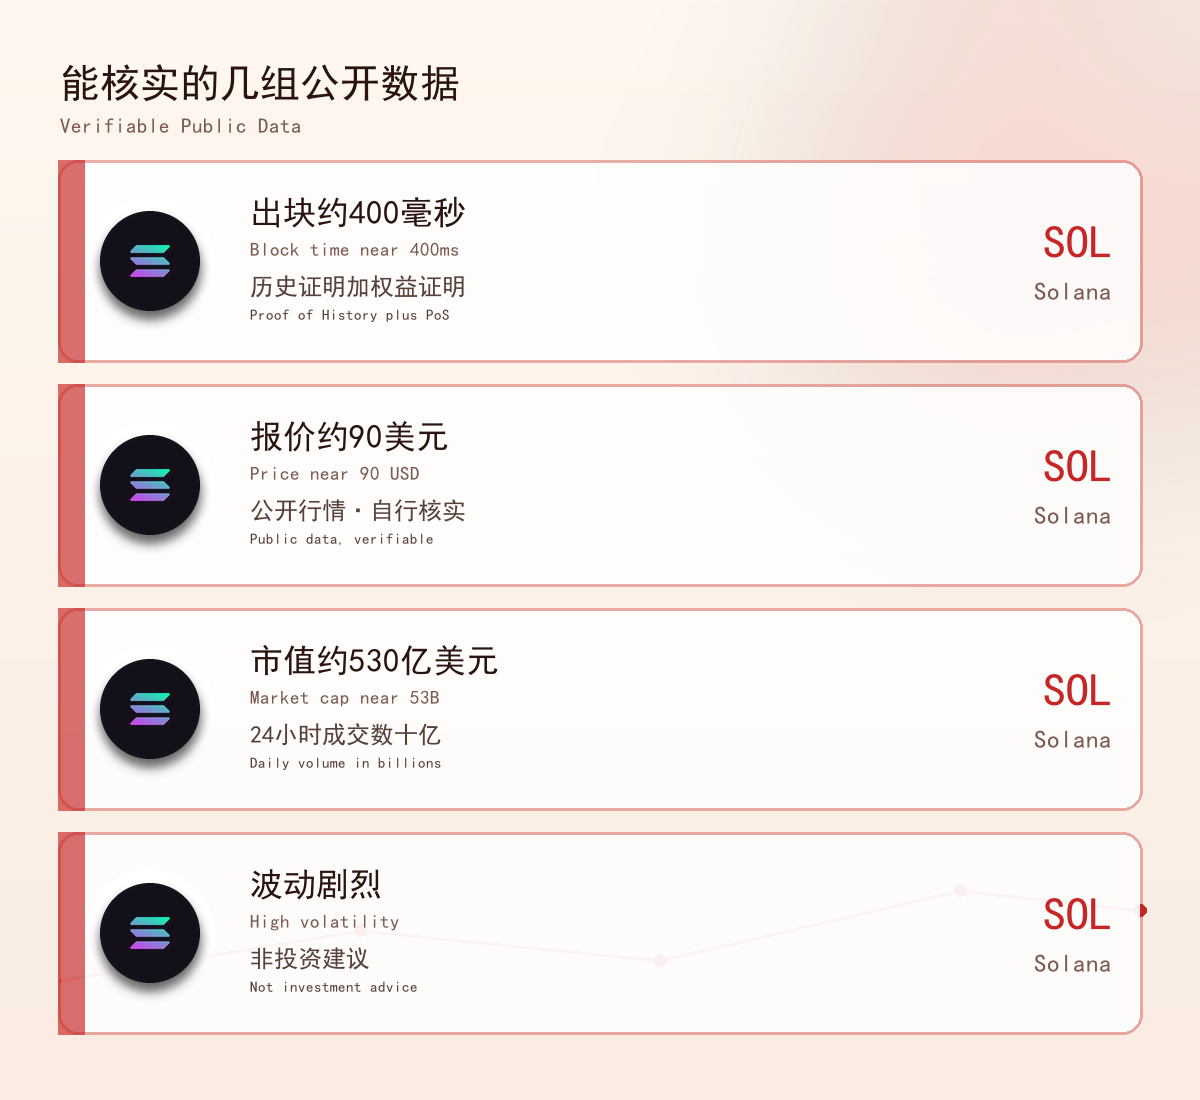
Pada 7 November 2026, harga SOL Solana berada di kisaran 90 dolar AS, dengan rentang 24 jam sekitar 88 hingga 92 dolar AS. Kapitalisasi pasarnya sekitar 53 miliar dolar AS, menempatkannya di antara sepuluh besar aset kripto. Jika melihat periode yang lebih panjang, harganya bergerak antara 88 dan 97 dolar AS dalam tujuh hari terakhir, sementara harga rata-rata selama sebulan terakhir jauh lebih tinggi daripada sekarang. Rekor tertingginya adalah sekitar 293 dolar AS pada awal 2025.
Semua orang bisa memeriksa angka-angka ini, dan saya tidak akan menggunakannya untuk menarik kesimpulan apa pun. Hari ini saya ingin membahas hal lain: sejak mainnet-nya diluncurkan pada 2020, jaringan ini terus mendapat label yang sama—blockchain publik berkinerja tinggi. Jika label itu melekat terlalu lama, ia bisa berubah menjadi istilah yang tak lagi dipertanyakan.
Di bagian mana tepatnya ia cepat? Selain cepat, siapa yang benar-benar menggunakannya? Di mana biaya dari kecepatan ini harus dibayar? Tiga pertanyaan.
Pertanyaan pertama: di bagian mana tepatnya ia cepat?
Tujuan desain Solana sangat jelas: meningkatkan kapasitas transaksi dan menekan biaya per transaksi tanpa mengorbankan desentralisasi dan keamanan.
Solana menggunakan kombinasi Proof of History (PoH) dan Proof of Stake (PoS). Sederhananya, Proof of History mengatur urutan waktu transaksi terlebih dahulu agar dapat diverifikasi. Dengan begitu, node tidak perlu lagi menghabiskan banyak waktu untuk berkomunikasi bolak-balik demi menyelaraskan catatan, sehingga konfirmasi bisa lebih cepat. Data publik menunjukkan waktu pembuatan blok sekitar 400 milidetik, sementara biaya transaksi biasanya berkisar sepersekian sen.
Untuk memahami tujuan kompromi ini, kita perlu melihat persoalan lama dalam blockchain publik: sebuah jaringan sulit memaksimalkan skalabilitas, desentralisasi, dan keamanan sekaligus. Ketika terjadi kepadatan, transaksi di blockchain utama generasi awal harus mengantre dan biayanya melonjak. Akibatnya, pembayaran kecil dan interaksi berfrekuensi tinggi sulit dilakukan. Solana memilih untuk memaksimalkan aspek pertama, dengan bertaruh bahwa satu rantai saja mampu menopang aplikasi berskala besar.
Jadi, “cepat” bukan sekadar kata sifat, melainkan serangkaian pilihan rekayasa yang konkret: jeda pembuatan blok yang lebih singkat, biaya yang lebih rendah, dan konfirmasi final yang lebih cepat. Setelah memahami ini, sebaran ekosistemnya pun lebih mudah dimengerti—penggunaan yang sensitif terhadap latensi dan biaya secara alami akan berkumpul di sini.
Pertanyaan kedua: selain cepat, siapa yang benar-benar menggunakannya?
Blockchain yang berjalan cepat dan benar-benar digunakan orang adalah dua hal yang berbeda.
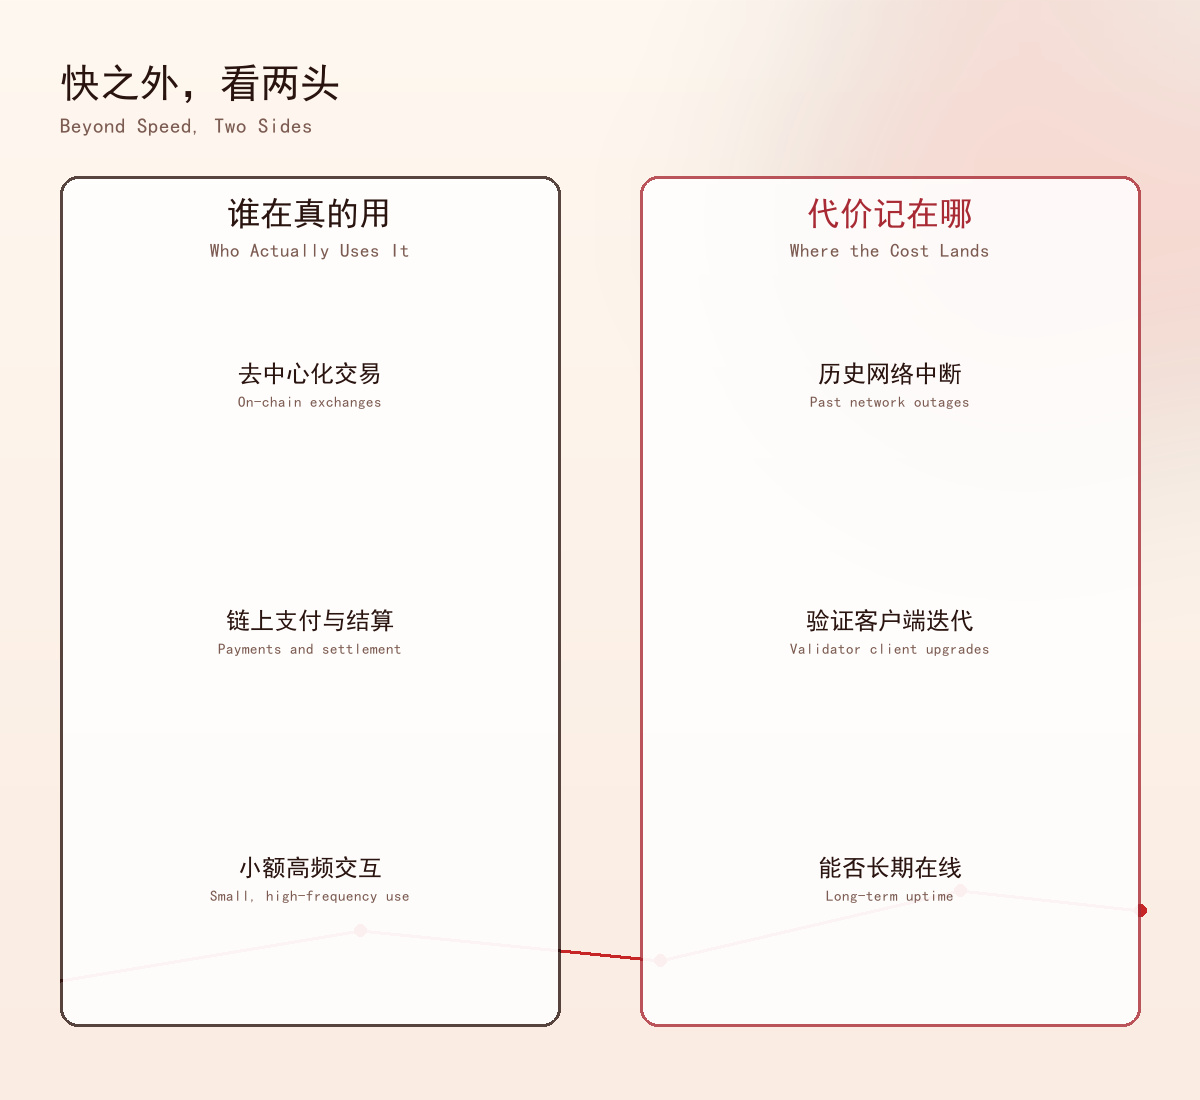
Aktivitas utama di Solana mencakup beberapa kategori: perdagangan terdesentralisasi, pembayaran on-chain, penerbitan dan perdagangan aset jenis MEME, serta sejumlah aplikasi game dan NFT. Kesamaan semuanya adalah jumlah transaksinya banyak, nilai per transaksinya kecil, dan kecepatannya sensitif terhadap waktu konfirmasi. Data pasar publik menunjukkan volume perdagangan 24 jamnya berada di kisaran beberapa miliar dolar AS, sementara jumlah alamat aktif dan transaksi on-chain-nya secara konsisten berada di peringkat teratas.
Ada hubungan sebab-akibat yang mudah terlewatkan di sini: aktivitas jangka pendek aset jenis MEME memang mendatangkan banyak biaya transaksi dan dompet baru ke jaringan ini, tetapi aktivitas semacam ini datang dan pergi dengan cepat. Saat suasana mereda, jumlah transaksi akan menyusut secara signifikan. Jadi, untuk menilai kualitas ekosistem, melihat keramaian selama beberapa hari saja tidak cukup. Kita perlu melihat apa yang tersisa setelah keramaian itu berlalu—perdagangan terdesentralisasi yang digunakan secara rutin, penyelesaian pembayaran, serta tim yang bersedia membangun aplikasi di atasnya untuk jangka panjang.
Perubahan lainnya adalah jalur masuk bagi institusi. Pada 2024 hingga 2025, pengajuan ETF spot yang terkait dengan Solana mulai bermunculan. Setelah dana institusi memiliki jalur yang sesuai regulasi, berita semacam ini sendiri dapat menjadi sumber fluktuasi harga. Ini perubahan struktur pasar, bukan perubahan teknologi blockchain. Jangan mencampuradukkan keduanya.
Dalam data pasar publik pada periode yang sama, Bitcoin (BTC) dan Ethereum (ETH) berada di skala yang berbeda dari Solana. Membandingkan ketiganya bukan untuk menentukan mana yang lebih baik, melainkan untuk menunjukkan bahwa blockchain publik yang berbeda menangani persoalan yang berbeda pula. Mengukurnya dengan satu tolok ukur yang sama bisa menghasilkan kesimpulan yang tidak bermakna.
Pertanyaan ketiga: di mana biaya dari kecepatan ini harus dibayar?
Pertanyaan ketiga paling jarang dibahas, padahal paling penting untuk ditanyakan.
Mendorong kapasitas dan kecepatan konfirmasi hingga batasnya berarti jaringan harus menanggung tekanan yang lebih besar terhadap stabilitas. Sepanjang sejarahnya, Solana pernah mengalami beberapa kali gangguan jaringan. Beberapa di antaranya menyebabkan jaringan berhenti beroperasi dalam waktu lama akibat kepadatan atau cacat program. Setiap kali itu terjadi, komunitas dan tim pengembang harus melakukan perbaikan dan peningkatan. Dalam lebih dari setahun terakhir, seiring pembaruan klien validator, waktu operasional stabil meningkat secara signifikan. Namun, “apakah jaringan bisa terus beroperasi tanpa henti” masih menjadi salah satu hal terpenting untuk diperhatikan saat menilai blockchain ini.
Ini bukan mencari-cari kesalahan. Sistem apa pun yang mendorong kinerja hingga batasnya harus membayar konsekuensinya di suatu tempat: bisa berupa kebutuhan perangkat keras yang lebih mahal, struktur validator yang lebih terpusat, atau waktu pemulihan yang lebih lama. Memilih sistem berarti memilih konsekuensi mana yang bersedia kita tanggung.
Bagi pengguna biasa, kesimpulan yang bisa diambil sederhana: saat melihat parameter seperti “berapa transaksi per detik” atau “seberapa rendah biayanya”, tanyakan juga dalam kondisi seperti apa angka tersebut diukur, apa yang terjadi jika jaringan berhenti, dan siapa yang akan memperbaikinya. Parameter yang terlihat bagus adalah satu hal; kegunaan jangka panjang adalah hal lain.
Lima. Menempatkan ketiga pertanyaan secara berdampingan
Jika melihatnya kembali, ketiga pertanyaan ini sebenarnya membentuk urutan: pahami dulu kompromi teknologinya, lalu lihat apakah ada penggunaan nyata, dan terakhir telusuri di mana konsekuensinya harus dibayar. Harga berada di lapisan paling luar; harga adalah hasil penilaian pasar terhadap fakta-fakta mendasar tersebut.
Harga sekitar 90 dolar AS hari ini dan kapitalisasi pasar sekitar 53 miliar dolar AS adalah fakta yang dapat diverifikasi secara publik. Namun, keduanya tidak menjawab satu pun pertanyaan di atas dan tidak seharusnya digunakan sebagai pengganti jawaban.
Saya lebih suka melihat blockchain ini sebagai sebuah contoh kasus: sebuah proyek rekayasa yang membuat satu kemampuan menonjol, tetapi juga harus menghadapi konsekuensi yang menyertainya. Apakah blockchain ini layak diperhatikan tidak ada hubungannya dengan satu harga tertentu.#非农就业数据推升加息预期 #solana #美国拟收紧数据中心监管,AI扩张或面临新约束