
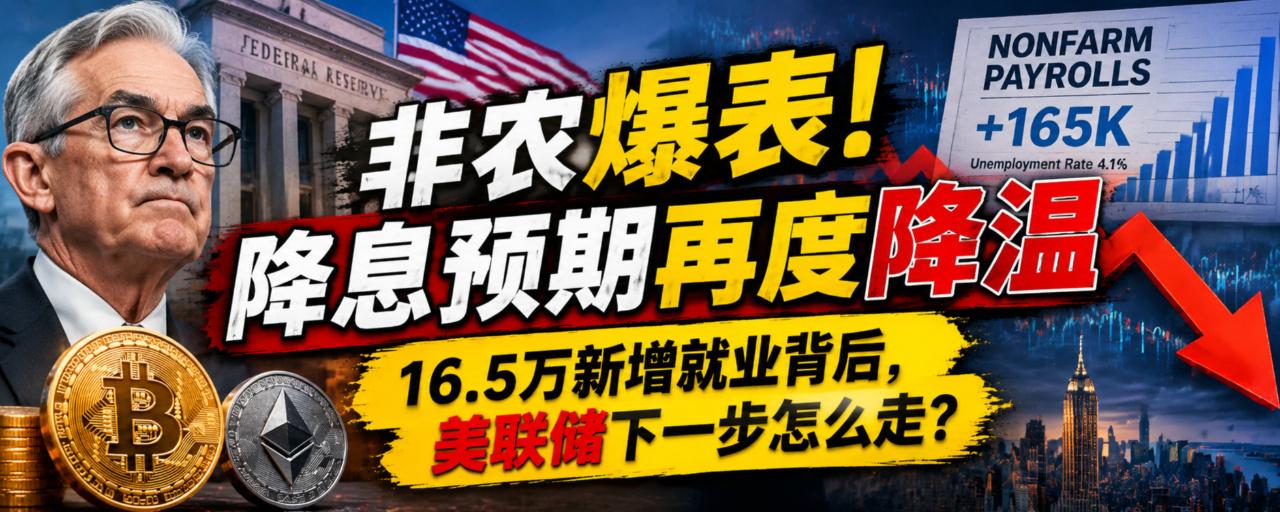
Begitu data NFP dirilis, pasar kripto langsung bergejolak hebat? Pahami hubungan mendasar antara NFP dan pasar kripto
Teman-teman, setiap malam saat data NFP dirilis, pasar kripto selalu ramai. Banyak orang tahu bahwa begitu data NFP keluar, BTC cenderung mengalami pergerakan harga yang tajam dan posisi kontrak berjangka beruntun terkena likuidasi. Namun, mereka tidak tahu mengapa laporan ketenagakerjaan AS bisa mengguncang seluruh pasar kripto dari seberang lautan.
Terlebih kali ini, data NFP jauh melampaui ekspektasi pasar. Semua orang tadinya berharap The Fed mulai memangkas suku bunga dan melonggarkan likuiditas, tetapi harapan itu langsung pupus. Hari ini, kita kesampingkan istilah-istilah teknis yang rumit dan membahas seluruh alurnya dengan jelas: apa itu NFP, bagaimana pengaruhnya terhadap kebijakan The Fed, bagaimana arus dana merambat ke pasar kripto, dan bagaimana para pelaku pasar ritel sebaiknya menyikapi pergerakan pasar saat data NFP dirilis.
Banyak orang punya kesalahpahaman intuitif: data nonfarm payrolls adalah data ketenagakerjaan AS, sementara Bitcoin dan Ethereum tidak bekerja di AS, jadi keduanya seharusnya tidak berkaitan. Namun, pasar kripto sekarang sudah jauh berbeda dari pasar kecil yang dulu hanya ramai di kalangan komunitasnya sendiri. Setelah ETF spot diluncurkan, hedge fund makro masuk, dan institusi tradisional berbondong-bondong terjun, BTC telah menjadi “barometer likuiditas” bagi aset berisiko tinggi global. Penetapan harganya sangat terikat pada likuiditas dolar dan ekspektasi suku bunga Federal Reserve.
Nonfarm payrolls, atau data jumlah tenaga kerja nonpertanian, dirilis pada waktu yang tetap setiap bulan dan terutama digunakan untuk mengamati kondisi pasar tenaga kerja AS. Dua tugas terpenting Federal Reserve adalah menekan inflasi dan menjaga kesempatan kerja penuh. Kondisi ketenagakerjaan secara langsung menentukan apakah The Fed berani memangkas suku bunga dan melonggarkan kebijakan.
Ada satu hal penting yang cukup berlawanan dengan intuisi: data ketenagakerjaan yang terlalu kuat sering kali menjadi sentimen negatif bagi aset kripto dalam jangka pendek. Sebaliknya, pelemahan ketenagakerjaan yang nyata justru lebih mudah memicu reli di pasar kripto.
Alasannya sederhana: jika pasar tenaga kerja terus panas, perusahaan terus merekrut, upah terus naik, dan daya beli masyarakat kuat, inflasi akan sulit turun dengan cepat. Dalam kondisi seperti ini, The Fed tidak punya alasan untuk memangkas suku bunga, bahkan mungkin tetap mempertahankan opsi untuk terus menjaga suku bunga tinggi atau menaikkannya lagi. Ketika pasar tenaga kerja mulai mendingin dan ekonomi menghadapi tekanan pelemahan, barulah The Fed punya ruang untuk menurunkan suku bunga, mengurangi biaya pinjaman di seluruh perekonomian, dan mengalirkan likuiditas. Barulah dana akan mengalir ke aset berisiko seperti saham dan kripto.
Mari kita lihat data terbaru ini: penambahan lapangan kerja jauh melampaui ekspektasi pasar, tingkat pengangguran turun, kenaikan upah masih persisten, sementara data ketenagakerjaan dua bulan sebelumnya juga direvisi naik. Pasar langsung menyesuaikan ekspektasinya: pemangkasan suku bunga diperkirakan mundur dan suku bunga tinggi akan bertahan lebih lama. Setelah data dirilis, imbal hasil obligasi pemerintah AS naik dan dolar menguat. Inilah awal dari tekanan terhadap semua aset berisiko.
Selanjutnya, kita uraikan rantai transmisi dana dalam empat langkah: data nonfarm payrolls dirilis → pasar menilai ulang ekspektasi suku bunga The Fed → imbal hasil obligasi pemerintah AS dan indeks dolar berfluktuasi → dana global dialokasikan kembali dan pasar kripto ikut berfluktuasi.
Pertama, biaya peluang meningkat. Obligasi pemerintah AS menjadi tolok ukur imbal hasil bebas risiko global. Ketika suku bunga naik, investor bisa membeli obligasi pemerintah AS jangka pendek untuk mendapatkan bunga yang stabil dengan risiko nyaris nol. Sementara itu, Bitcoin tidak menghasilkan bunga. Akibatnya, biaya peluang untuk memilikinya menjadi lebih tinggi. Bagi investor institusional, alokasi aset dilakukan dengan membandingkan berbagai pilihan: di satu sisi ada obligasi pemerintah AS yang memberikan bunga stabil, sementara di sisi lain ada BTC yang sangat volatil dan tidak menghasilkan arus kas. Wajar jika dana cenderung memilih sikap konservatif dan mengurangi porsi aset kripto.
Kedua, dana berleverage menyusut dan memperbesar volatilitas pasar. Pasar kripto sangat bergantung pada leverage. Kontrak perpetual, pinjaman, dan kolateral DeFi melibatkan banyak dana berleverage berbiaya rendah. Ketika likuiditas dolar mengetat dan biaya pendanaan naik, trader akan mengurangi leverage secara aktif. Begitu harga bergerak turun, peringatan margin akan terpicu dan likuidasi berantai menyusul. Inilah salah satu alasan volatilitas harga kripto pada malam pengumuman nonfarm payrolls sering kali lebih ekstrem daripada saham AS atau emas. Pasar kripto adalah penguat ekspektasi likuiditas: saat naik, kenaikannya bisa sangat tajam; saat jatuh, penurunannya juga lebih ganas.
Ketiga, arus dana ETF merupakan sinyal tambahan terpenting saat ini. ETF BTC spot adalah jalur utama masuknya dana institusional dalam siklus kali ini. Perubahan ekspektasi suku bunga berdampak langsung pada pembelian dan penjualan kembali ETF. Jika suku bunga riil terus naik, institusi akan memperlambat atau bahkan menghentikan penambahan posisi. Arus bersih ETF pun dapat beralih dari masuk menjadi keluar. Ketika dana baru menghilang, pasar kehilangan tenaga untuk naik. Kita juga perlu memperhatikan total kapitalisasi pasar stablecoin: stablecoin mencerminkan jumlah dolar yang tersimpan di blockchain. Jika jumlah stablecoin terus menyusut, artinya dana sedang meninggalkan ekosistem kripto. Ini bukan sekadar fluktuasi sentimen jangka pendek, melainkan penarikan dana yang nyata.
Tentu saja, BTC dan ETH memiliki daya tahan yang berbeda dalam menghadapi guncangan data nonfarm payrolls. Bitcoin kini semakin dipandang sebagai aset makro, dengan harga yang bertumpu pada likuiditas dan alokasi institusional. Aturan pasokannya tetap, sementara kepemilikan investor jangka panjang terkonsentrasi kuat, sehingga ketahanannya relatif lebih tinggi. Tekanan terhadap Ethereum lebih kompleks. Selain tertekan oleh suku bunga dolar, ETH juga terkait dengan DeFi, Layer 2, staking, dan aktivitas transaksi on-chain. Ketika likuiditas mengetat, pengguna akan mengurangi pinjaman dan aktivitas spekulatif on-chain, jumlah aset yang terkunci di DeFi menurun, dan pendapatan biaya transaksi on-chain berkurang. Artinya, ETH menghadapi tekanan ganda. Kita sering melihat rasio ETH/BTC melemah saat pasar bergerak bergejolak. Ini menunjukkan dana keluar dari aset berisiko tinggi on-chain dan beralih ke BTC untuk berlindung.
Jadi, apakah harga kripto pasti turun jika data nonfarm payrolls melampaui ekspektasi? Belum tentu. Kita perlu membedakan dua hal: kejutan terhadap ekspektasilah yang menjadi inti pergerakan pasar, bukan sekadar baik atau buruknya data itu sendiri. Sebelum data dirilis, pasar sudah lebih dulu bertaruh pada suatu ekspektasi. Berikut dua skenarionya: Skenario satu: pasar memperkirakan penambahan lapangan kerja sangat rendah, menganggap pasar tenaga kerja lemah dan pemangkasan suku bunga akan segera terjadi. Namun, hasil nonfarm payrolls ternyata sangat kuat dan bertolak belakang dengan ekspektasi. Ekspektasi pun terpatahkan, dana ramai-ramai menjual aset berisiko, dan BTC turun tajam. Skenario dua: pasar sudah memperkirakan pasar tenaga kerja akan kuat dan lebih dulu memperhitungkan sentimen negatif berupa “pemangkasan suku bunga yang tertunda”. Harga kripto pun sudah turun sebelumnya. Pada akhirnya, meskipun datanya kuat, hasilnya kurang lebih sesuai ekspektasi. Sentimen negatif sudah tercermin dalam harga, sehingga pasar justru bisa mengalami pemulihan dengan pola “jual berdasarkan ekspektasi, beli setelah fakta”.
Jadi, jangan menghafal rumus sederhana: data nonfarm payrolls bagus = jual, data buruk = beli. Dalam trading, yang selalu diperdagangkan adalah kejutan terhadap ekspektasi, bukan angka data di permukaan.
Berikut beberapa indikator yang layak terus dipantau setelah data nonfarm payrolls dirilis. Indikator ini lebih bisa diandalkan daripada menebak arah harga hanya dengan melihat candlestick:
Imbal hasil obligasi pemerintah AS tenor 2 tahun: paling peka terhadap kebijakan jangka pendek The Fed. Kenaikan imbal hasil = ekspektasi pengetatan menguat;
Imbal hasil obligasi pemerintah AS tenor 10 tahun: menunjukkan arah suku bunga riil jangka panjang dan menjadi patokan valuasi BTC jangka menengah;
Data inflasi CPI dan PCE inti: nonfarm payrolls menunjukkan kondisi ketenagakerjaan, sedangkan inflasi adalah batas utama yang menentukan kebijakan The Fed;
Arus dana harian ETF BTC spot;
Perubahan total kapitalisasi pasar stablecoin;
Open interest kontrak, funding rate, dan data likuidasi untuk menilai tingkat leverage pasar.
Terakhir, mari bahas bagaimana sebaiknya masyarakat umum menghadapi pergerakan pasar saat data nonfarm payrolls dirilis. Banyak orang suka mengambil posisi besar dengan leverage tinggi pada malam pengumuman nonfarm payrolls untuk bertaruh pada arah pasar dan meraup keuntungan dari pergerakan besar. Namun, pergerakan pasar saat data dirilis sangat cepat. Harga sering bergerak tajam ke dua arah dan menyapu stop-loss, sementara informasi berubah setiap detik. Trader ritel sangat mudah terpukul dari kedua sisi. Pendekatan yang matang bukanlah bertaruh pada naik turunnya data, melainkan menggunakan data nonfarm payrolls untuk mengkalibrasi pandangan tentang siklus likuiditas. Jika serangkaian data ketenagakerjaan dan inflasi terus menunjukkan kekuatan, sementara pemangkasan suku bunga masih jauh, berarti lingkungan makro sedang berada dalam kondisi likuiditas ketat. Strateginya adalah mengurangi leverage, menghindari mengejar harga dalam trading jangka pendek, dan menjaga posisi tetap konservatif. Jika pasar tenaga kerja terus melemah dan inflasi turun, ekspektasi pemangkasan suku bunga akan kembali. Barulah lingkungan tersebut lebih mendukung aset berisiko.
Ada satu hal lagi yang perlu diingat: satu laporan nonfarm payrolls tidak bisa mengubah siklus besar. Dampaknya lebih sering berupa percepatan atau penundaan tren yang sudah ada. Satu data hanyalah sebuah sinyal, bukan keputusan akhir tentang arah tren. Narasi dapat memicu lonjakan atau penurunan tajam dalam jangka pendek, tetapi pergerakan pasar jangka menengah hingga panjang selalu ditentukan oleh likuiditas dolar dan arus dana yang berkelanjutan.
Peringatan risiko: Artikel ini hanya merupakan pandangan pribadi tentang ekonomi makro dan bukan merupakan saran investasi. Aset kripto sangat volatil dan perdagangan dengan leverage memiliki risiko besar. Harap berpartisipasi dengan bijak dan kendalikan ukuran posisi.
Pengingat: Uraian di atas hanya merupakan pandangan pribadi tentang industri ini dan bukan merupakan saran investasi.
Jika kamu juga tertarik dengan trading, silakan tinggalkan komentar atau bergabung dengan ruang obrolan untuk berdiskusi, belajar, dan berkembang bersama.
