━━━━━━━━━━━━━━━━━━━━
AMD baru saja membukukan salah satu laporan laba paling solid di era AI — tetapi sahamnya tetap lebih dulu dihantam.
◆ Laba Q3 2026: Angka-Angkanya Sudah Berbicara Sendiri
✔︎ Pendapatan $13,38 miliar, naik 45% dibandingkan tahun lalu (melampaui ekspektasi)
✔︎ EPS yang disesuaikan $2,09, naik 74% (jauh melampaui ekspektasi)
✔︎ Pendapatan pusat data hampir dua kali lipat menjadi $8,5 miliar (+97% dibandingkan tahun lalu) dan kini menyumbang 64% dari total pendapatan perusahaan
✔︎ Proyeksi Q4 sekitar $17 miliar (±3%), jauh di atas konsensus dan mengindikasikan pertumbuhan sekitar 66% dibandingkan tahun lalu
━━━━━━━━━━━━━━━━━━━━
Lisa Su bukan sekadar memenuhi ekspektasi — ia menaikkan standar. Permintaan untuk GPU Instinct dan CPU EPYC terus meningkat, sistem skala rak Helios mulai dikirimkan, dan manajemen mengindikasikan pertumbuhan total pendapatan >80% pada 2027, dengan pusat data diperkirakan menyumbang lebih dari 80% dari keseluruhan bisnis.
━━━━━━━━━━━━━━━━━━━━
Jadi, mengapa sahamnya dijual?
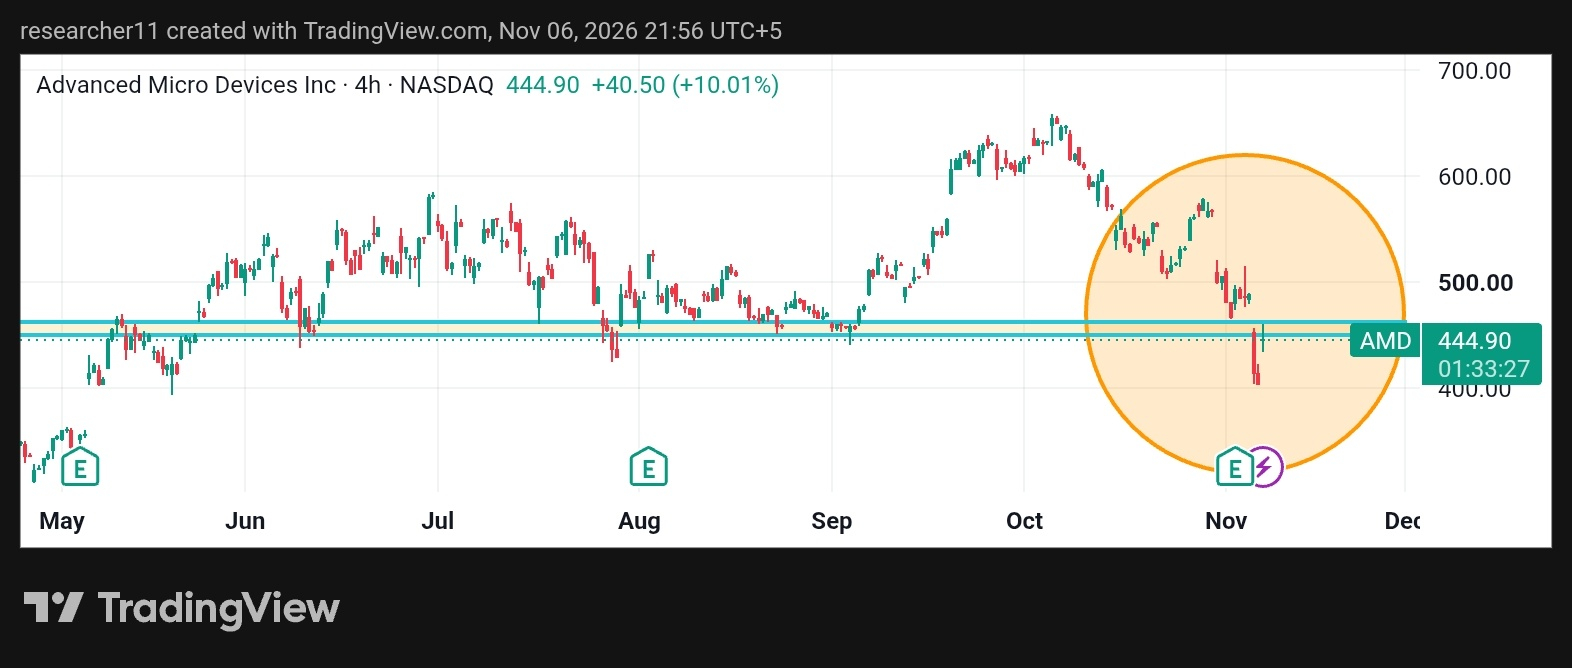
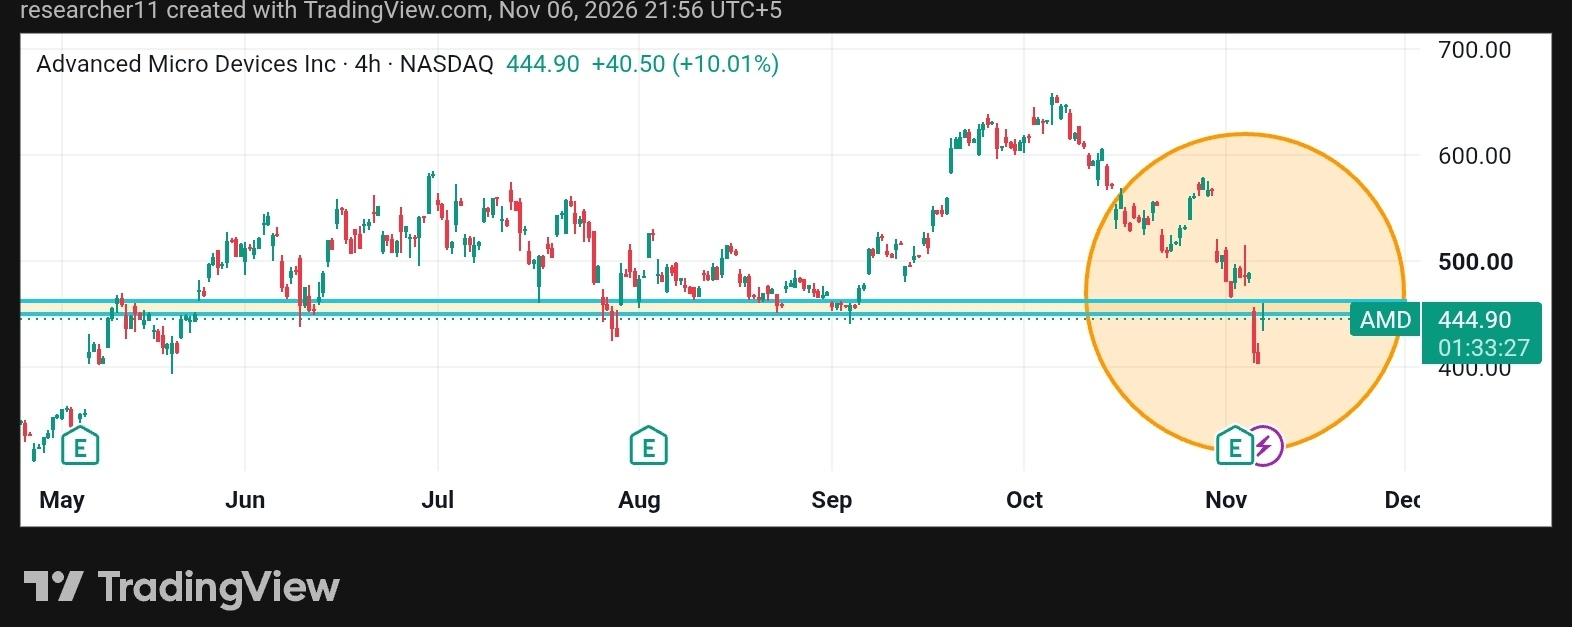
Grafiknya menunjukkan kisahnya. Setelah reli kuat hingga awal Oktober (mendekati kisaran $650–660), saham AMD anjlok tajam hingga awal November, sempat menyentuh level rendah $400-an sebelum melonjak kembali sekitar 10% pada 6 November ke kisaran pertengahan $440-an. Ini adalah pola klasik “beli rumor, jual berita + penyesuaian valuasi” setelah reli besar selama beberapa bulan. Perdagangan saham AI bergejolak; kemunduran Intel sebelumnya tidak membantu sentimen, dan sebagian investor memang ingin mengunci keuntungan setelah kenaikan besar.
━━━━━━━━━━━━━━━━━━━━
Apa yang sebenarnya mendorong narasi pasar saat ini
① Pusat data bukan lagi sekadar kisah pertumbuhan — inilah kisah utamanya.
Pendapatan server meningkat lebih dari dua kali lipat. Akselerator AI berkembang pesat. Inilah mesin pertumbuhan yang sesungguhnya.
② Proyeksi perusahaan agresif dan dapat dipercaya.
Pendapatan $17 miliar pada kuartal keempat dan pertumbuhan >80% tahun depan bukanlah proyeksi yang konservatif. Pasokan sedang diamankan.
③ Koreksi harga memberi ruang bernapas.
Sejak mencapai level tertinggi pada Oktober, saham ini telah terkoreksi cukup besar. Valuasi absolutnya masih tinggi, tetapi prospek pertumbuhannya kini semakin kuat.
━━━━━━━━━━━━━━━━━━━━
Apakah sudah terlambat untuk mengejar saham-saham chip?
Belum, asalkan Anda selektif. Saham-saham komputasi AI murni yang benar-benar menunjukkan kinerja (dan menaikkan proyeksi) masih diuntungkan oleh momentum pasar. Saham yang meleset dari ekspektasi atau memberikan proyeksi yang lemah dihukum berat. AMD kini jelas masuk kelompok pertama. Penurunan baru-baru ini adalah jenis volatilitas yang dapat menciptakan titik masuk lebih baik bagi mereka yang percaya bahwa pembangunan infrastruktur AI selama beberapa tahun masih akan berlanjut bertahun-tahun lagi.
━━━━━━━━━━━━━━━━━━━━
Arm dan Qualcomm akan segera melaporkan kinerja — itu akan menjadi uji nyata berikutnya untuk melihat apakah lonjakan aktivitas komputasi AI terus meluas.
━━━━━━━━━━━━━━━━━━━━
➤ Intinya
Fundamental yang kuat + valuasi yang masih tinggi tetapi tidak berlebihan setelah koreksi + percepatan yang jelas di bagian bisnis dengan margin tertinggi = prospeknya tetap positif bagi investor yang sabar.
━━━━━━━━━━━━━━━━━━━━
Ikut Berdiskusi
Apakah Anda masih optimistis terhadap sektor chip setelah laporan ini, atau menunggu koreksi yang lebih dalam?
Sampaikan pendapat Anda di bawah — dan bagikan ini jika membantu menjernihkan situasi.
Silakan, kami ingin mendengarnya.
#JobsReportRaisesHikeOdds #US Data Center Rules May Constrain AI Expansion #$2TWipedOutHedgeFundsFaceLiquidation #USMidtermsCouldShakeUpUS-IranTies