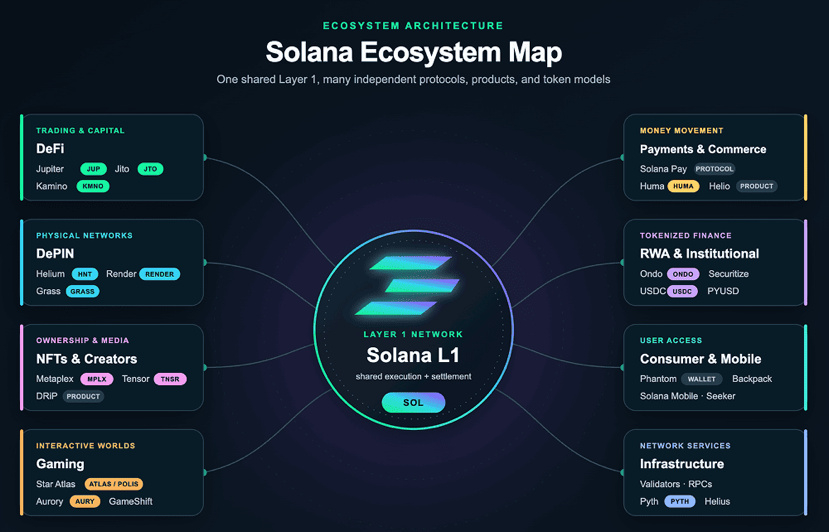
$SOL Siklus ini: kepastian ada pada infrastruktur, bukan “kenaikan menyeluruh ekosistem”
Harga SOL saat ini sekitar 90, sementara rekor sebelumnya 295, menyisakan potensi kenaikan sekitar 230% hingga 300. Logika utamanya bukan narasi Meme, melainkan peningkatan Alpenglow yang memangkas finalitas dari 12,8 detik menjadi 150 milidetik. Konfirmasi transaksi nyaris seketika, sehingga bursa, pembayaran, dan market maker dapat benar-benar menggunakan Solana sebagai lapisan penyelesaian. Ditambah arus masuk dana ETF dan RWA yang masuk ke blockchain, struktur pembelian beralih dari investor ritel ke alokasi institusional. Target 300 dolar pada dasarnya mencerminkan penilaian ulang infrastruktur, bukan proyeksi berdasarkan sentimen.
Namun, kepastian SOL ≠ kepastian token ekosistem. Hubungan linear pada siklus sebelumnya—“SOL naik, seluruh ekosistem naik 5–10 kali lipat”—kemungkinan besar tidak berlaku pada siklus ini.
Ekosistem dibagi berdasarkan “kekuatan penangkapan nilai”:
RAY — Disiplin buyback paling kuat. 12% biaya transaksi digunakan untuk buyback di pasar terbuka setiap hari dan dihapus secara permanen. Lebih dari 30% suplai beredar telah dihapus. LaunchLab mengintegrasikan proses peluncuran ke dalam protokol, sehingga jalur pengembalian biaya menjadi paling pendek. Bukti deflasi paling kuat. Risikonya adalah volume transaksi bergantung pada popularitas platform peluncuran.
JUP — Perubahan besar pada sisi suplai. Pada Februari 2026, DAO menghentikan penerbitan bersih baru, mengubah pelepasan suplai berkelanjutan menjadi pembekuan suplai; 50% pendapatan on-chain masuk ke Litterbox untuk buyback sebagai cadangan strategis, bukan untuk dibakar langsung. Logikanya nyata, tetapi penangkapan nilainya masih melalui satu lapisan perantara.
MET — Fundamental meningkat, tetapi tokennya belum mengikuti. Pada September, biaya transaksi mencapai 31,43 juta dolar, hampir dua kali lipat dibanding bulan sebelumnya. DLMM Pro mengatasi masalah yang nyata. Namun, buyback dilakukan berdasarkan kebijaksanaan; ada pada Q1 tetapi tidak pada Q2, dan tidak otomatis terkait dengan pendapatan. Beta token terhadap pertumbuhan platform tergolong lemah.
PUMP — Buyback telah dipangkas setengahnya. Pada April, proporsi buyback diturunkan dari 100% pendapatan bersih menjadi 50%. Sebelumnya, buyback 100% pun tidak mampu menopang harga agar terus berada di atas valuasi saat penerbitan. Token ini tidak memiliki kegunaan wajib di luar tata kelola. Persaingan di sektor Meme semakin ketat dan keunggulan marginalnya menyusut.
Bagi investor bermodal kecil, hanya ada satu standar seleksi: apakah buyback berlangsung otomatis, apakah deflasi dapat diverifikasi, dan apakah protokol itu sendiri membutuhkan token tersebut. Berdasarkan standar ini, RAY paling menjanjikan, disusul JUP; MET perlu menunggu buyback berubah dari diskresioner menjadi otomatis agar terjadi perubahan besar; nasib PUMP bergantung pada apakah siklus Meme akan kembali—sebuah taruhan dengan tingkat kepastian rendah.
Harga SOL saat ini sekitar 90, sementara rekor sebelumnya 295, menyisakan potensi kenaikan sekitar 230% hingga 300. Logika utamanya bukan narasi Meme, melainkan peningkatan Alpenglow yang memangkas finalitas dari 12,8 detik menjadi 150 milidetik. Konfirmasi transaksi nyaris seketika, sehingga bursa, pembayaran, dan market maker dapat benar-benar menggunakan Solana sebagai lapisan penyelesaian. Ditambah arus masuk dana ETF dan RWA yang masuk ke blockchain, struktur pembelian beralih dari investor ritel ke alokasi institusional. Target 300 dolar pada dasarnya mencerminkan penilaian ulang infrastruktur, bukan proyeksi berdasarkan sentimen.
Namun, kepastian SOL ≠ kepastian token ekosistem. Hubungan linear pada siklus sebelumnya—“SOL naik, seluruh ekosistem naik 5–10 kali lipat”—kemungkinan besar tidak berlaku pada siklus ini.
Ekosistem dibagi berdasarkan “kekuatan penangkapan nilai”:
RAY — Disiplin buyback paling kuat. 12% biaya transaksi digunakan untuk buyback di pasar terbuka setiap hari dan dihapus secara permanen. Lebih dari 30% suplai beredar telah dihapus. LaunchLab mengintegrasikan proses peluncuran ke dalam protokol, sehingga jalur pengembalian biaya menjadi paling pendek. Bukti deflasi paling kuat. Risikonya adalah volume transaksi bergantung pada popularitas platform peluncuran.
JUP — Perubahan besar pada sisi suplai. Pada Februari 2026, DAO menghentikan penerbitan bersih baru, mengubah pelepasan suplai berkelanjutan menjadi pembekuan suplai; 50% pendapatan on-chain masuk ke Litterbox untuk buyback sebagai cadangan strategis, bukan untuk dibakar langsung. Logikanya nyata, tetapi penangkapan nilainya masih melalui satu lapisan perantara.
MET — Fundamental meningkat, tetapi tokennya belum mengikuti. Pada September, biaya transaksi mencapai 31,43 juta dolar, hampir dua kali lipat dibanding bulan sebelumnya. DLMM Pro mengatasi masalah yang nyata. Namun, buyback dilakukan berdasarkan kebijaksanaan; ada pada Q1 tetapi tidak pada Q2, dan tidak otomatis terkait dengan pendapatan. Beta token terhadap pertumbuhan platform tergolong lemah.
PUMP — Buyback telah dipangkas setengahnya. Pada April, proporsi buyback diturunkan dari 100% pendapatan bersih menjadi 50%. Sebelumnya, buyback 100% pun tidak mampu menopang harga agar terus berada di atas valuasi saat penerbitan. Token ini tidak memiliki kegunaan wajib di luar tata kelola. Persaingan di sektor Meme semakin ketat dan keunggulan marginalnya menyusut.
Bagi investor bermodal kecil, hanya ada satu standar seleksi: apakah buyback berlangsung otomatis, apakah deflasi dapat diverifikasi, dan apakah protokol itu sendiri membutuhkan token tersebut. Berdasarkan standar ini, RAY paling menjanjikan, disusul JUP; MET perlu menunggu buyback berubah dari diskresioner menjadi otomatis agar terjadi perubahan besar; nasib PUMP bergantung pada apakah siklus Meme akan kembali—sebuah taruhan dengan tingkat kepastian rendah.