AI竞争进入下半场:从拼算力,到拼赚钱能力
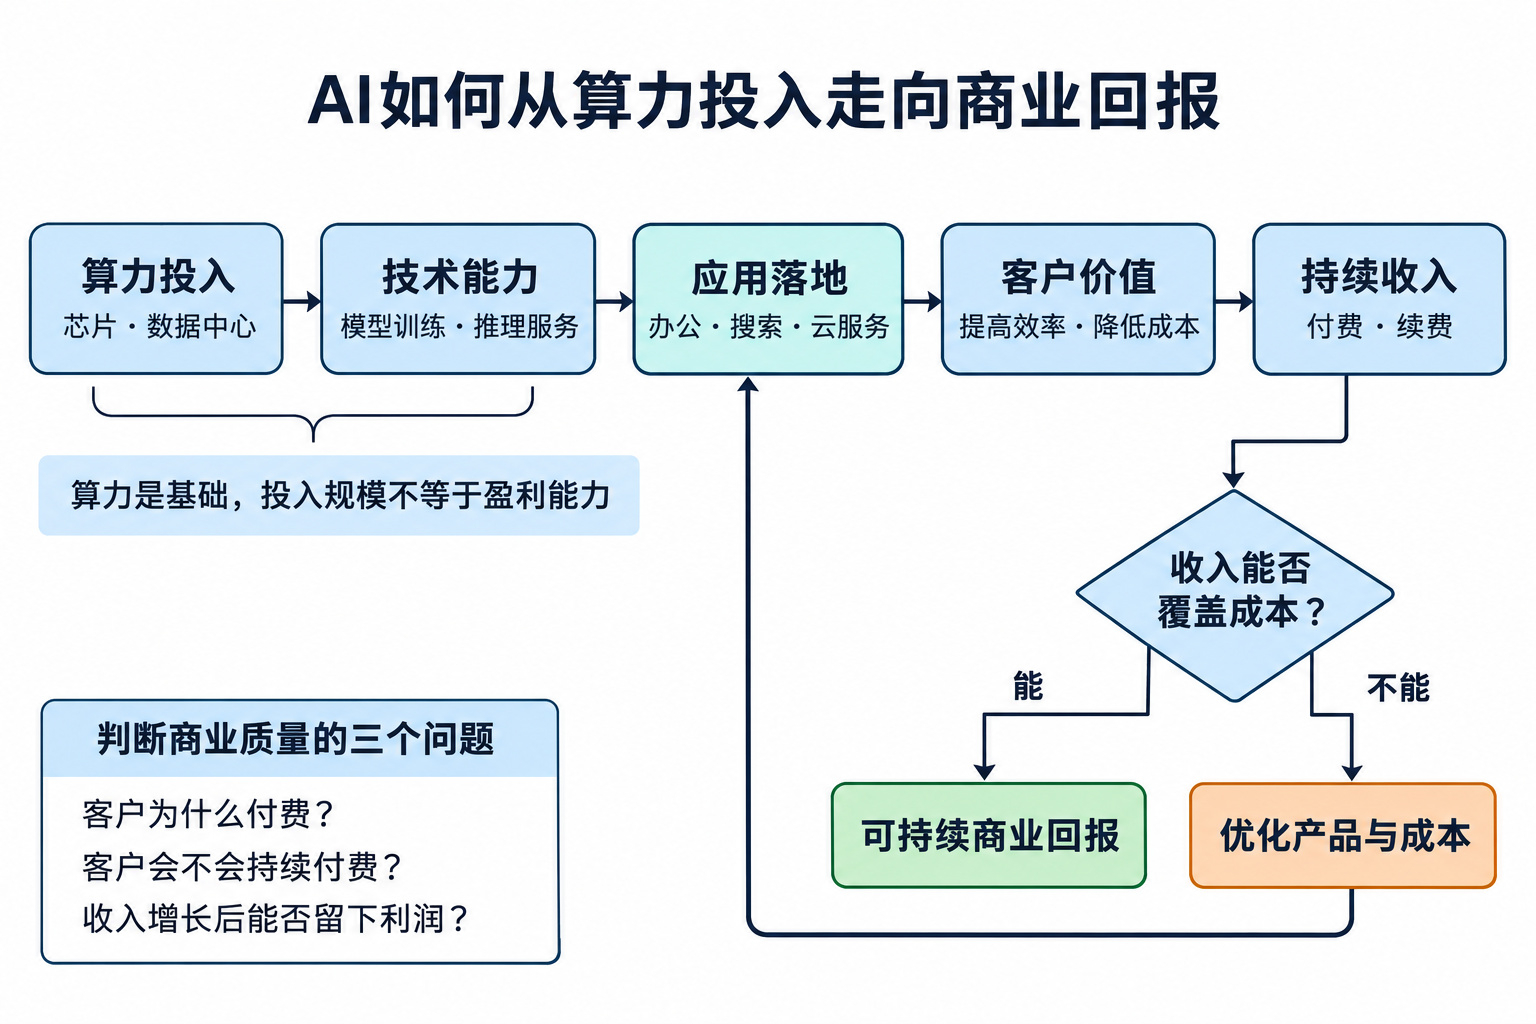
AI热潮发展到今天,一个问题越来越难以回避:企业花巨资买芯片、建数据中心,最后究竟能赚回多少钱?
最值得讨论的变化,比起某一天股价的涨跌,更有意义的是:评价一家AI公司的标准,正在从投入规模,转向投入能够创造的回报。
算力是入场券,商业回报决定能走多远
在AI发展的早期,算力是一项关键资源。大模型训练需要芯片,服务用户需要服务器,扩大业务需要数据中心。谁能更快获得这些资源,谁就更有机会抢占先机。
芯片、存储和网络设备供应商,因此成了这场竞赛的重要受益者。无论最后哪一家AI应用成功,参与竞争的企业都需要先采购设备。这就是“卖水人”比喻的由来。
但买到设备,只是商业过程的开始。
一家企业即使拥有大量显卡,也仍然需要回答:用户为什么选择你的服务?愿意付多少钱?收入能否覆盖设备、电力、运维和研发成本?
当行业从技术探索走向规模经营,这些问题会越来越重要。算力可以帮助企业获得参赛资格,却无法直接保证利润。
云厂商的机会,在于把技术接进已有的生意
微软、谷歌、亚马逊等公司的优势,来自它们已经拥有的客户、产品和销售渠道。
办公软件可以接入AI助手,搜索服务可以加入智能回答,云平台可以为企业提供模型和开发工具。这些已有的业务,为AI提供了明确的使用场景,也缩短了技术走向客户的距离。
企业客户购买AI服务,通常是为了解决具体问题:能否减少重复劳动、缩短开发时间、提高客服效率,或者帮助员工更快完成工作。
如果这些效果能够被验证,AI就有机会成为客户愿意持续付费的服务。技术能力也由此转化为收入来源。
不过,拥有用户入口和渠道,只能提高成功的可能性。AI功能是否好用、客户是否续费,以及服务成本有多高,仍然决定这门生意是否成立。
硬件仍然重要,市场开始提出更高要求
把行业变化概括成“硬件退场、应用接棒”,容易忽略两者之间的关系。
应用越普及,可能带来越多的算力需求;芯片效率越高,也可能让更多应用变得经济可行。硬件与应用会相互推动。
真正需要重新审视的是投入的效率。
数据中心建成后,有多少设备在持续工作?模型调用增加后,收入和成本分别增长多少?新增投资能否带来足够的客户需求?
这些问题,比单纯比较谁采购了更多芯片,更接近企业的经营质量。
因此,硬件供应商未来的表现,仍取决于技术优势、客户需求和盈利能力。云厂商与应用公司,同样需要证明自己能够把需求变成可持续的利润。产业位置本身,不能替企业完成这道题。
AI下半场,关注谁创造了可衡量的价值
观察一家AI企业,可以从三个问题入手。
首先,客户为什么付费?产品需要解决真实问题,并让客户看见使用效果。
其次,客户会不会持续付费?短期尝鲜可以带来流量,稳定的使用习惯和续费,才能支撑长期经营。
最后,收入增长时,企业能否留下更多利润?如果每增加一笔收入,都伴随着同样高昂的服务成本,规模扩大也未必能改善经营。
这三个问题,最终都指向同一件事:企业是否创造了客户认可、并且能够持续交付的价值。
AI行业接下来的竞争,会越来越多地围绕这件事展开。芯片和数据中心仍是基础,而产品体验、客户关系、交付能力和成本控制,将共同决定这些基础设施能产生多大的经济回报。
对于企业而言,值得追求的目标,是让AI真正进入工作流程,帮助客户把事情做得更快、更好,并愿意为这种改善持续付费。